Dans cette page
Travailler à Genève et habiter en France, c'est la situation de frontalier la plus répandue de Suisse romande. C'est aussi celle où le 3e pilier demande le plus d'attention, car Genève n'applique pas l'accord franco-suisse de 1983 : votre salaire y est imposé à la source, en Suisse. Le versement dans un 3a est donc possible, mais sa déduction passe par une démarche que beaucoup ignorent. Cette page la décrit dans l'ordre, sans conseil personnalisé et sans désigner de produit.
La réponse directe
Pouvez-vous verser ? Oui. Le droit au 3a dépend d'un revenu d'activité soumis à l'AVS, pas du domicile. Un salarié d'une entreprise genevoise le remplit en principe.
Pouvez-vous déduire ? Pas automatiquement. Le barème de l'impôt à la source ne connaît pas votre versement 3a. Pour qu'il compte, il faut obtenir le statut de quasi-résident puis demander une taxation ordinaire ultérieure (TOU) au plus tard le 31 mars de l'année suivante.
Pouvez-vous racheter des années manquées ? Oui, depuis 2026, pour les lacunes nées dès 2025, à condition d'avoir eu le droit de cotiser ces années-là et d'avoir versé le plein de l'année du rachat.
Le cadre général de tous les frontaliers est dans le guide 3e pilier frontalier. Ici, on ne parle que de Genève.
L'impôt à la source genevois, en deux mots
L'impôt à la source est prélevé directement sur le salaire des personnes sans permis d'établissement ou sans domicile fiscal suisse : c'est le cas du frontalier. Votre employeur retient l'impôt chaque mois, le verse à l'administration et vous remet une attestation.
À Genève, ce régime vaut aussi pour les résidents français. L'accord du 11 avril 1983, qui fait imposer le frontalier dans son pays de résidence, s'applique aux cantons frontaliers à l'exception de Genève. La liste des cantons de l'accord (NE, VD, VS, BE, SO, BL, BS, JU) ne contient ni Genève ni Fribourg.
Conséquence pratique : un frontalier qui travaille à Genève paie son impôt sur le salaire en Suisse. C'est justement ce qui rend la déduction du 3a possible, à condition de faire la démarche.
CHF 7 258
Plafond 3a 2026 avec 2e pilier (Genève)
Source: Montants LPP et 3e pilier A — canton de Genève
CHF 36 288
Plafond 3a 2026 sans 2e pilier (Genève)
Source: Montants LPP et 3e pilier A — canton de Genève
90 %
Part des revenus mondiaux imposables en Suisse pour être quasi-résident
Source: Quasi-résidence — canton de Genève
31 mars de l'année suivante
Date limite de la demande de TOU
Source: Impôt à la source — AFC
Quasi-résident : la règle des 90 %
À Genève, vous êtes quasi-résident si au moins 90 % de vos revenus bruts mondiaux sont imposables en Suisse. Pour un couple marié, ce seuil se calcule sur les revenus cumulés des deux conjoints.
Ce point surprend souvent les couples : si l'un travaille à Genève et l'autre en France, la part suisse du revenu du foyer peut tomber sous le seuil, même avec un bon salaire genevois. Inversement, une personne seule dont tout le revenu vient de son emploi à Genève remplit en général la condition.
La quasi-résidence n'est pas un statut acquis une fois pour toutes. À Genève, la demande de TOU des non-résidents quasi-résidents se renouvelle chaque année. La page quasi-résident et 3e pilier détaille la notion et la manière de calculer la part suisse.
| Votre situation | Quasi-résident ? | Le versement 3a peut-il être déduit ? |
|---|---|---|
| Seul, unique revenu : salaire genevois | En principe oui | Oui, par une TOU demandée à temps |
| Couple, les deux travaillent à Genève | En principe oui | Oui, par une TOU commune |
| Couple, un salaire genevois, un salaire français important | Souvent non | Non, la retenue à la source reste définitive |
| Revenus fonciers ou autres revenus en France | À calculer | Seulement si le seuil est atteint |
Déduire son 3a : la TOU pas à pas
La taxation ordinaire ultérieure remplace, pour l'année concernée, la simple retenue à la source par une déclaration complète. C'est elle qui permet de faire valoir le versement 3a. En contrepartie, vous déclarez l'ensemble de vos revenus et de vos éléments de fortune.
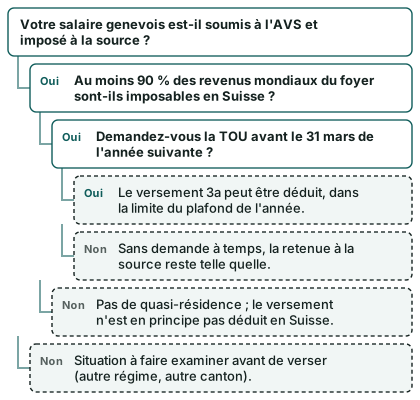
Dans l'ordre, la démarche ressemble à ceci :
- Garder l'attestation de versement 3a remise par le prestataire.
- Rassembler les justificatifs de tous les revenus du foyer, suisses et français.
- Vérifier que la part suisse atteint le seuil des 90 %.
- Déposer la demande de TOU avant le 31 mars de l'année suivante, ce délai n'étant pas prolongeable.
- Renouveler la démarche chaque année.
L'impôt déjà retenu à la source est ensuite imputé sur l'impôt calculé dans la taxation ordinaire. Si la retenue était trop élevée, la différence vous revient.
Le rachat 3a à Genève
Depuis le 1er janvier 2025, une personne qui exerce une activité lucrative en Suisse et n'a pas versé le maximum peut compléter ses cotisations dans un délai de dix ans au maximum. À Genève, ce rachat est possible à partir de 2026 et ne comble que les lacunes apparues dès 2025.
Trois conditions sont posées : avoir le droit de cotiser l'année du rachat, avoir versé le montant annuel maximal cette même année, et avoir eu le droit de cotiser pendant les années présentant une lacune. Une fois le plein de l'année versé, et seulement alors, le rachat peut aller jusqu'à CHF 7 258 par année manquée en 2026. Il se déduit dans la déclaration de l'année suivante : un rachat fait en 2026 se déduit en 2027.
Pour un frontalier, la logique reste celle de la TOU : un rachat n'a d'effet fiscal en Suisse que si votre taxation ordinaire est ouverte. Le mécanisme complet est expliqué dans le guide du rachat rétroactif du 3a.
Un exemple : Léa, frontalière à Genève
Léa, 34 ans, habite à Annemasse et travaille dans une entreprise genevoise (personne fictive). Elle est affiliée à la caisse de pension de son employeur, vit seule et n'a pas d'autre revenu.
- Son plafond est celui des salariés avec 2e pilier : CHF 7 258 en 2026.
- Tout son revenu est genevois : elle remplit la condition des 90 %.
- Elle verse sur son 3a en cours d'année, garde l'attestation et demande la TOU avant le 31 mars suivant.
- L'année d'après, elle refait la même démarche. Si elle n'a pas versé le plein une année, elle pourra combler cette lacune par un rachat une année suivante, à condition d'avoir d'abord versé le plein de l'année du rachat.
Si Léa se marie avec un conjoint salarié en France, le calcul des 90 % se fera sur les deux revenus. Sa déduction pourrait alors disparaître, sans que rien ne change sur sa fiche de paie.
Et côté français ?
Le frontalier imposé à la source à Genève reste résident fiscal français. Le 3a suisse se signale donc aussi dans la déclaration française, selon les règles de l'administration française. La page déclarer son 3e pilier suisse en France fait le point sur ce volet. Pour la sortie du 3a, la page sur l'impôt à la source au retrait explique ce qui se passe quand on habite hors de Suisse.
Vous travaillez plutôt à Lausanne, Nyon ou Yverdon ? Le régime n'est pas le même : voyez le 3e pilier frontalier dans le canton de Vaud. Pour les règles cantonales générales, la page 3e pilier à Genève suit un résident genevois.
Questions fréquentes
Un frontalier qui travaille à Genève peut-il ouvrir un 3e pilier ?
Oui. Le droit au 3a dépend d'un revenu d'activité soumis à l'AVS, que le salarié d'une entreprise genevoise a en principe. Certains prestataires posent toutefois des conditions propres aux clients domiciliés à l'étranger : demandez-les avant d'ouvrir le compte.
Le 3e pilier baisse-t-il mon impôt à la source genevois ?
Pas directement : la retenue mensuelle ne tient pas compte du 3a. La baisse ne peut venir que d'une taxation ordinaire ultérieure, ouverte si vous êtes quasi-résident et si vous la demandez avant le 31 mars de l'année suivante.
Comment savoir si je suis quasi-résident à Genève ?
Additionnez vos revenus bruts mondiaux, et ceux de votre conjoint si vous êtes marié. Si au moins 90 % sont imposables en Suisse, vous remplissez la condition. Refaites ce calcul chaque année.
Quel plafond 3a s'applique à un frontalier à Genève en 2026 ?
CHF 7 258 si vous êtes affilié à un 2e pilier, ce qui est le cas de la plupart des salariés. Sans 2e pilier, le plafond est de CHF 36 288, dans la limite de 20 % du revenu déterminant.
Puis-je faire un rachat 3a en tant que frontalier à Genève ?
Le rachat est ouvert aux personnes qui exercent une activité lucrative en Suisse, pour les lacunes nées dès 2025, à condition d'avoir d'abord versé le plein de l'année du rachat. Son intérêt fiscal suppose que votre taxation ordinaire soit ouverte, donc la quasi-résidence.
Que faire si j'ai oublié la demande de TOU ?
Le délai du 31 mars n'est pas prolongeable. Sans demande, l'impôt à la source se substitue à l'impôt ordinaire pour l'année, sans déduction ultérieure. Le versement reste sur votre compte 3a : il ne se perd pas, mais il n'a pas réduit l'impôt de cette année-là.
Sources
- Imposition à la source et taxation ordinaire ultérieure (TOU) — AFC
- Quasi-résidence et frontaliers : accord franco-suisse du 11 avril 1983 — République et canton de Genève
- Frontaliers, cantons de l'accord de 1983 — Canton de Neuchâtel
- Montants LPP et 3e pilier A — République et canton de Genève
- Rachats rétroactifs dans le pilier 3a : ce qui change à partir de 2026 — République et canton de Genève
- Comment déduire les rachats au 2e et 3e pilier — République et canton de Genève
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 91 et 99a — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.