Dans cette page
- Frontalier : de quoi parle-t-on exactement ?
- Avez-vous le droit de cotiser à un 3a ?
- Ce que change votre pays de résidence
- Déduire ses versements : où et comment
- Une vue d'ensemble : l'arbre de décision
- Camille, 29 ans, en Haute-Savoie : un exemple pas à pas
- Ouvrir son premier compte, étape par étape
- Les erreurs de débutant à éviter
- Récapitulatif : que retenir ?
- Questions fréquentes
Le 3e pilier frontalier soulève presque toujours la même question de départ : « Je travaille en Suisse, mais je vis en France. Ai-je le droit d'ouvrir un 3a, et est-ce que cela m'apporte quelque chose ? » La réponse se construit en trois temps. D'abord, le droit de cotiser, qui dépend de votre activité en Suisse. Ensuite, l'impôt, qui dépend de la manière dont votre salaire est imposé. Enfin, le choix pratique d'un prestataire et d'un type de compte.
Cette page vous accompagne dans cet ordre, sans jargon inutile. Elle informe : elle ne conseille pas et ne désigne aucun produit. Pour voir ce que votre situation permet concrètement, la comparaison gratuite reste la suite logique, une fois les bases acquises.
Frontalier : de quoi parle-t-on exactement ?
Dans le langage courant, un frontalier est une personne qui travaille d'un côté de la frontière et vit de l'autre. Pour ce guide, il s'agit d'un salarié qui habite en France et exerce son activité chez un employeur établi en Suisse romande : Genève, Vaud, Valais, Neuchâtel, Fribourg ou Jura.
Ce statut a deux conséquences que le débutant confond souvent.
Un lieu de travail suisse, un domicile étranger
Le lieu de travail détermine vos assurances sociales suisses. Le domicile détermine, lui, votre rattachement fiscal principal. Ces deux critères ne pointent pas vers le même pays, et c'est précisément ce décalage qui rend le 3e pilier moins évident que pour un salarié résidant en Suisse.
Un salaire prélevé à la source
Les travailleurs domiciliés à l'étranger qui exercent une activité lucrative dépendante en Suisse sont soumis à l'impôt à la source sur le revenu de cette activité (art. 91 al. 1 de la loi fédérale sur l'impôt fédéral direct, LIFD). Concrètement, votre employeur retient l'impôt sur la fiche de paie, avant que vous ne touchiez votre salaire. L'impôt à la source est prélevé directement sur le revenu des personnes qui travaillent en Suisse sans permis d'établissement ou sans domicile fiscal suisse, par exemple les frontaliers.
Un point de vocabulaire utile : on parle de « permis G » pour le permis frontalier, mais ce guide s'intéresse moins au nom du permis qu'à ce qui compte pour le 3a, c'est-à-dire l'activité et le mode d'imposition. Pour les autres pays de résidence, d'autres pages existent : l'Allemagne et l'Italie ont leurs particularités. Ici, le fil conducteur est la France.
Avez-vous le droit de cotiser à un 3a ?
La règle de base ne regarde pas votre passeport ni votre pays de résidence. Pour verser dans un pilier 3a, il faut exercer une activité lucrative soumise à l'AVS. Un salarié qui travaille en Suisse pour un employeur suisse remplit en principe cette condition : ses cotisations AVS sont prélevées sur son salaire, comme pour ses collègues qui vivent à Lausanne ou à Sion.
Autrement dit, le fait d'habiter en France n'est pas, en soi, un obstacle à l'ouverture d'un compte. Ce qui peut varier, c'est l'accueil du prestataire (certains demandent des justificatifs supplémentaires pour un client non résident) et l'utilité fiscale du versement.
Quel plafond s'applique ?
Le plafond dépend de votre affiliation à une caisse de pension (2e pilier, LPP), pas de votre domicile. Voici les repères officiels confirmés par l'Office fédéral des assurances sociales (OFAS) :
CHF 7 258
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 36 288
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 7 373
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
31 mars de l'année suivante
Date limite de la demande de taxation ordinaire ultérieure
Source: Frontaliers (Administration fédérale des contributions)
Pour un salarié qui travaille dans une entreprise suisse, la situation la plus courante est celle d'une affiliation à une caisse de pension : c'est alors le plafond « avec 2e pilier » qui s'applique. Le plafond plus élevé, « sans 2e pilier », concerne surtout des personnes qui ne sont pas affiliées à une caisse de pension, typiquement des indépendants. Il reste de plus limité à une part du revenu de l'activité : sur la page de l'administration genevoise, ce plafond est assorti d'une limite de 20 % du revenu déterminant. Un salarié ordinaire n'est en général pas dans ce cas ; la page sur le 2e pilier explique à quoi correspond l'affiliation.
Le graphique ci-dessous compare les deux plafonds pour 2026 et 2027. Le montant « sans 2e pilier » est un maximum, pas un droit automatique :
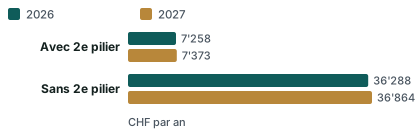
Pour aller plus loin sur les montants, la page Montant maximal du 3e pilier détaille la logique, et Plafonds 3a 2027 regarde ce qui change l'an prochain.
Une première vérification en quatre questions
Avant d'aller plus loin, prenez un papier et répondez honnêtement :
- Mon salaire est-il versé par un employeur établi en Suisse, avec cotisations AVS prélevées ?
- Suis-je affilié à la caisse de pension de mon employeur ?
- Mon employeur retient-il l'impôt à la source sur ma fiche de paie ?
- Ai-je remis à mon employeur une attestation de résidence fiscale française ?
Les réponses à ces quatre questions dessinent déjà votre cas. Elles reviennent tout au long de cette page.
Ce que change votre pays de résidence
Le droit de cotiser est le même ; c'est l'impôt qui change. Et la manière dont il change dépend à la fois de votre pays de résidence et du canton où vous travaillez.
Le cas général : impôt à la source en Suisse
Les travailleurs domiciliés dans un État limitrophe, employés par un employeur qui a en Suisse son siège, son administration effective ou un établissement stable, sont soumis à l'impôt à la source sur le revenu de leur activité, pour autant que l'accord fiscal applicable accorde ce droit d'imposition à la Suisse (art. 91 al. 2 LIFD). Le texte rappelle donc une condition : tout dépend de l'accord entre la Suisse et le pays de résidence.
Genève et les autres cantons romands
Pour la France, deux régimes coexistent. L'accord franco-suisse du 11 avril 1983 s'applique aux cantons frontaliers, à l'exception de Genève ; le travailleur y est imposé dans son pays de résidence. À Genève, la logique est différente : l'impôt à la source suisse reste la règle. Un résident français qui remplit les conditions de l'accord est exonéré de l'impôt à la source suisse ; sinon, la convention de 1966 évite la double imposition.
Pour prouver sa situation, le résident français doit remettre à chaque employeur, avant le premier jour de travail, une attestation de résidence fiscale (formulaire 2041-AS/ASK). Un oubli à ce stade peut compliquer la suite : mieux vaut s'en occuper tout de suite.
Du côté vaudois, les personnes domiciliées à l'étranger, frontaliers ou titulaires d'une résidence secondaire en Suisse, sont imposées à la source sur leur revenu d'activité suisse. Les autres cantons romands ont leurs propres pages d'information ; si votre employeur se trouve à Neuchâtel, dans le Jura, en Valais ou à Fribourg, vérifiez auprès de l'administration fiscale cantonale quel régime s'applique à votre canton de travail.
Un tableau pour s'y retrouver
Ce tableau résume ce qui vient d'être dit. Il ne remplace pas une vérification avec votre employeur ou votre administration fiscale :
| Critère | Frontalier imposé à la source en Suisse | Frontalier imposé dans son pays de résidence |
|---|---|---|
| Où est prélevé l'impôt sur le salaire ? | En Suisse, par l'employeur, sur la fiche de paie | Dans le pays de résidence, selon l'accord applicable |
| Exemple de situation | Travail à Genève | Travail dans un canton couvert par l'accord de 1983, hors Genève |
| Droit de verser dans un 3a | Oui, avec une activité soumise à l'AVS | Oui, avec une activité soumise à l'AVS |
| Déduction du versement | Pas dans le barème de la source ; seulement par une taxation ordinaire ultérieure, si vous êtes quasi-résident | À examiner selon les règles du pays de résidence |
| Document à garder | Attestation de versement, fiche de paie | Attestation de versement, attestation de résidence |
Le 3e pilier frontalier selon votre pays de résidence
Le droit de verser ne change pas d'un pays à l'autre. Ce qui change, c'est l'endroit où votre salaire est imposé, donc la porte d'entrée vers la déduction. Ce second tableau part du pays où vous habitez et renvoie vers la page qui traite votre cas :
| Pays de résidence et lieu de travail | Où le salaire est imposé | Accès à la déduction du 3a | Page détaillée |
|---|---|---|---|
| France, travail à Genève | En Suisse, à la source | Par la taxation ordinaire ultérieure, si vous êtes quasi-résident | 3e pilier frontalier à Genève |
| France, travail dans le canton de Vaud | En France, selon l'accord de 1983 | Pas par l'impôt suisse ; règles françaises | 3e pilier frontalier dans le canton de Vaud |
| France, autre canton de l'accord (NE, VS, JU…) | En France, selon l'accord de 1983 | Pas par l'impôt suisse ; règles françaises | Habiter en France, cotiser en Suisse |
| Italie | Selon le statut d'ancien ou de nouveau frontalier | Dépend du statut et de l'impôt italien | Frontalier italien et 3a |
| Allemagne | Selon l'accord germano-suisse | L'impôt allemand traite le 3a à sa manière | Frontalier allemand et 3a |
Pour la France, une précision compte : Fribourg et Genève ne figurent pas dans la liste des cantons de l'accord de 1983 (NE, VD, VS, BE, SO, BL, BS, JU). La déduction du 3e pilier frontalier se joue donc surtout pour les personnes imposées à la source, comme à Genève.
Et si l'on déménage ?
Un frontalier peut devenir résident suisse, ou l'inverse. Dans les deux cas, la manière dont le 3a est imposé évolue. Deux pages traitent ces cas : de frontalier à résident et quitter la Suisse. Retenez surtout que le statut fiscal peut changer en cours de route, et qu'un 3a ouvert aujourd'hui vous suivra.
Déduire ses versements : où et comment
C'est la partie la plus technique, et celle qui décide de l'intérêt du 3a pour un frontalier. Prenez-la lentement.
Pourquoi la déduction n'est pas automatique
En Suisse, un résident peut déduire ses versements au pilier 3a de son revenu imposable : la loi (art. 33 al. 1 let. e LIFD) prévoit la déduction des primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure la déduction est admise.
Pour une personne imposée à la source, la mécanique est différente. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Vous pouvez verser, mais le prélèvement sur votre salaire reste calculé sans cette déduction. Et à défaut de taxation ordinaire ultérieure sur demande, l'impôt à la source se substitue à l'impôt fédéral direct sur le revenu de l'activité lucrative ; aucune déduction ultérieure supplémentaire n'est accordée.
La taxation ordinaire ultérieure (TOU)
Pour obtenir la déduction, les personnes imposées à la source non domiciliées en Suisse peuvent, sous conditions, demander une taxation ordinaire ultérieure (TOU). Vous recalculez alors votre impôt comme si vous étiez taxé de manière ordinaire, et la déduction du 3a peut être prise en compte.
La demande doit être déposée par écrit, au plus tard le 31 mars de l'année suivant l'année fiscale concernée. Pour des versements faits en 2026, la date limite tombe donc le 31 mars qui suit.
Les conditions sont posées à l'art. 99a al. 1 LIFD. La TOU peut être demandée si :
- une part prépondérante de vos revenus mondiaux (conjoint compris) est imposable en Suisse ;
- ou si votre situation est comparable à celle d'un contribuable domicilié en Suisse ;
- ou si la TOU est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions.
Ces notions sont techniques. C'est là que le terme de « quasi-résident » apparaît : une personne dont l'essentiel des revenus provient de Suisse est traitée, sur certains points, comme un résident. Les quasi-résidents imposés à la source peuvent demander la TOU pour déduire notamment leurs cotisations au pilier 3a. Pour le 3a, c'est le cas qui compte en pratique, à Genève comme dans le canton de Vaud : sans quasi-résidence, ne comptez pas sur une déduction suisse. La page Quasi-résident développe ce statut.
Une TOU peut aussi être déclenchée d'office, et l'administration peut procéder à une taxation ultérieure d'office (art. 99b LIFD). Là encore, le détail dépend de votre situation.
Un point pour les couples
La demande de TOU s'étend au conjoint vivant en ménage commun lorsque les règles de l'impôt à la source pour les résidents s'appliquent (art. 89a al. 1 à 3 LIFD). Pour un frontalier, la situation du couple (le conjoint travaille-t-il aussi ? Où ? Quels revenus ?) pèse lourd dans l'appréciation de la « part prépondérante » des revenus. Parlez-en à votre administration fiscale avant de remplir quoi que ce soit.
Que se passe-t-il côté français ?
Le pays de résidence a lui aussi son mot à dire. Selon les règles françaises, les versements à un 3e pilier suisse ne se traitent pas comme des versements à un produit d'épargne retraite français. La page Déclarer son 3e pilier dans sa déclaration française explique le principe sans entrer dans le détail fiscal. Retenez qu'un même versement peut ne pas être déductible dans les deux pays, et que votre déclaration doit être cohérente avec vos documents.
À l'ouverture du compte : ce que votre prestataire demande
Un prestataire suisse qui accueille un client domicilié à l'étranger vérifie son identité, son lieu de résidence et la réalité de son activité en Suisse. Attendez-vous à fournir une pièce d'identité, un justificatif de domicile et une attestation de l'employeur. La liste pratique se trouve dans Habiter en France, ouvrir un 3a en Suisse : la liste des documents.
Une vue d'ensemble : l'arbre de décision
L'arbre ci-dessous résume la logique des sections précédentes. Il suit trois questions : l'activité, le prélèvement à la source, puis la possibilité de demander la TOU. Il ne remplace pas l'avis de votre administration fiscale.
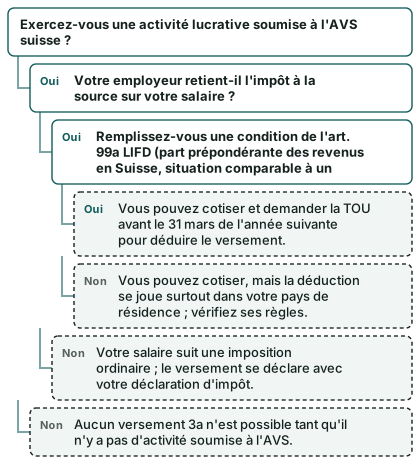
Si vous êtes dans la dernière branche du milieu (versement possible, déduction incertaine), ce n'est pas un échec. Le 3a reste une manière d'épargner avec une affectation à la retraite ; simplement, l'avantage fiscal ne se présente pas de la même façon. Le rôle d'une comparaison personnalisée est précisément de vérifier cela avec votre cas réel.
Camille, 29 ans, en Haute-Savoie : un exemple pas à pas
Voici un exemple fictif, uniquement pour illustrer la démarche. Camille, 29 ans, habite en Haute-Savoie et travaille à Genève comme salariée. Elle est affiliée à la caisse de pension de son employeur. Elle envisage de verser une partie du plafond de l'année dans un 3a, sans chercher à atteindre le maximum. Aucun montant ne figure ici : l'exemple montre la méthode, pas un résultat.
Étape 1 : Camille vérifie qu'elle remplit la condition de base
Elle travaille pour un employeur genevois, son salaire est soumis à l'AVS. Elle peut donc cotiser à un 3a. Comme elle est affiliée à une caisse de pension, c'est le plafond « avec 2e pilier » qui s'applique à elle, soit CHF 7 258 en 2026. Elle n'a pas besoin de verser ce montant en entier.
Étape 2 : elle regarde comment son salaire est imposé
Sur sa fiche de paie, elle repère une ligne d'impôt à la source. Genève ne relève pas de l'accord de 1983 ; son salaire y est donc imposé à la source. Elle retrouve aussi dans ses papiers l'attestation de résidence fiscale (formulaire 2041-AS/ASK) remise à l'employeur, car l'oubli de ce document est une source de difficultés.
Étape 3 : elle se demande si la déduction est accessible
Camille sait que le barème de l'impôt à la source ne tient pas compte du 3a. Elle examine donc les conditions de la taxation ordinaire ultérieure : est-ce qu'une part prépondérante de ses revenus mondiaux est imposable en Suisse ? Son conjoint travaille-t-il aussi ? Dans quel pays ? Selon ses réponses, la TOU peut être ouverte ou non.
Camille note qu'elle devra, si elle la demande, la déposer par écrit avant le 31 mars de l'année suivante. Elle inscrit cette date à son agenda dès le premier versement.
Étape 4 : elle choisit le cadre de son compte
Elle découvre que le 3a existe en plusieurs formes : compte auprès d'une fondation bancaire de prévoyance, placement en titres ou fonds, police d'assurance liée. Elle lit le principe du 3a lié et note ses questions : frais, accessibilité, conditions de retrait. Elle ne choisit pas encore de prestataire.
Étape 5 : elle demande une comparaison
Pour voir concrètement ce que son cas permet, Camille utilise le formulaire « Demander une comparaison gratuite ». Elle précise son pays de résidence et son canton de travail, car ce sont les deux éléments qui changent la lecture de son dossier. La page Comment ça marche lui explique qui traite la demande.
Étape 6 : elle garde les justificatifs
À la fin de l'année, Camille conserve l'attestation de versement délivrée par son prestataire et sa fiche de paie. Si elle demande la TOU, ces documents seront nécessaires. Elle les classe dans un même dossier, avec la date limite en évidence.
Ouvrir son premier compte, étape par étape
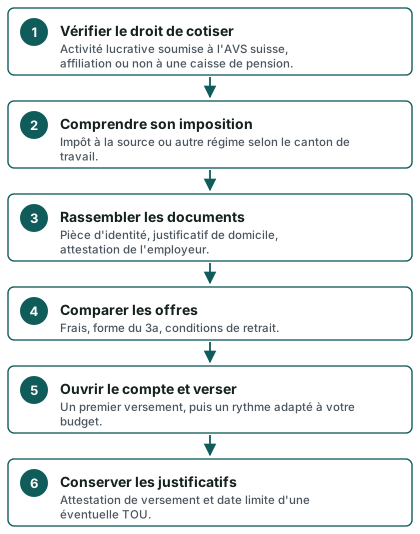
Le schéma ci-dessous donne l'ordre général des démarches pour un frontalier. Chaque étape est détaillée dans le texte qui suit.
Choisir la forme du 3a
Le 3a n'est pas un produit unique. On distingue grosso modo trois familles : le compte d'épargne auprès d'une fondation bancaire de prévoyance, le placement en titres ou en fonds de placement, et la police d'assurance liée. Chacune a ses logiques : un compte bancaire est simple et lisible ; les titres comportent un risque de variation de valeur ; l'assurance ajoute des garanties de risque, mais engage sur la durée. Les pages 3a en banque, 3a en assurance et banque ou assurance décrivent chaque option sans en recommander aucune.
Lire les frais
Plusieurs types de frais peuvent exister : frais de gestion du compte, frais liés aux fonds, frais de transaction, frais de clôture ou de transfert, coûts d'une assurance. Aucun montant n'est publié ici. Ce qu'il faut savoir : demandez toujours la liste complète, poste par poste, et comparez à conditions équivalentes. La page Frais du 3e pilier vous apprend à la lire.
Vérifier le prestataire
Avant d'ouvrir un compte, vérifiez que votre interlocuteur est bien autorisé à proposer des produits de prévoyance. La page Vérifier un prestataire de 3e pilier détaille les gestes à faire. Un prestataire sérieux accepte de répondre par écrit à vos questions et de vous remettre les conditions avant signature ; la page Recevoir une offre de 3e pilier liste les questions à poser.
Choisir un rythme de versement
Verser en une fois, chaque mois ou en fin d'année : il n'y a pas de bonne réponse universelle. Le rythme dépend de votre budget et de votre confort. Si vous demandez la TOU, le rythme n'a pas d'incidence sur la règle de déduction ; c'est le total versé dans l'année qui compte, dans la limite du plafond. Gardez une marge pour les imprévus : un 3a est un engagement d'épargne long, et l'argent n'est en principe disponible qu'à des conditions précises (retraite, achat du logement principal, départ de Suisse, etc.).
Et les versements manqués ?
Depuis 2025, il est possible de racheter certaines années de cotisations 3a manquées. Salariés et indépendants peuvent déduire, en plus des cotisations ordinaires, les cotisations versées à titre de rachat dans la prévoyance individuelle liée, si les conditions de l'art. 7a sont réunies (art. 7a al. 1). La condition posée par l'OFAS est de verser d'abord l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025. Pour un frontalier, la question de la déduction du rachat se pose dans les mêmes termes que celle des cotisations ordinaires. Voir Rachat rétroactif du 3a.
Les erreurs de débutant à éviter
Les erreurs les plus fréquentes tiennent moins à la technique qu'à des hypothèses jamais vérifiées. Voici celles que l'on rencontre le plus souvent.
Supposer que le 3a réduit automatiquement l'impôt à la source
C'est la confusion numéro un. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Verser sur son compte ne change donc rien à ce que votre employeur retient sur votre salaire. La déduction éventuelle passe par une démarche supplémentaire, la TOU, et seulement si les conditions sont réunies.
Oublier la date limite
La demande de TOU doit être déposée au plus tard le 31 mars de l'année suivant l'année fiscale. Passé ce délai, vous perdez l'occasion de faire valoir la déduction pour l'année concernée, et il n'y a pas de rattrapage : à défaut de taxation ordinaire ultérieure, aucune déduction supplémentaire n'est accordée. Notez la date, prévoyez un rappel dans votre agenda, et préparez vos documents avant.
Confondre la règle d'un canton avec celle d'un autre
Genève, Vaud, Neuchâtel ou le Jura ont chacun leurs pages d'information, et la logique de l'accord de 1983 ne s'applique pas à Genève. Ce qu'on lit sur un forum à propos d'un frontalier « de Bâle » ou « de Genève » ne vaut pas forcément pour votre canton de travail. Vérifiez toujours auprès de l'administration fiscale du canton de votre employeur.
Négliger l'attestation de résidence
Un résident français doit remettre à chaque employeur, avant le premier jour de travail, une attestation de résidence fiscale (formulaire 2041-AS/ASK). Si vous changez d'employeur, il faut la remettre à nouveau. Ce n'est pas qu'un détail administratif : elle conditionne le traitement fiscal de votre salaire.
Ne pas tenir compte du foyer
La situation de votre conjoint, ses revenus et son pays d'imposition entrent dans l'appréciation de la part prépondérante des revenus. Un couple dont l'un travaille en Suisse et l'autre en France n'est pas dans la même situation qu'un couple dont les deux revenus sont suisses. Pour le détail du foyer franco-suisse, voir Couple franco-suisse.
Verser sans connaître les conditions de retrait
L'argent du 3a est lié à un but de prévoyance. Il n'est pas disponible comme un compte courant. Pour un frontalier, le retrait pose lui aussi une question d'impôt, liée au pays de résidence au moment du retrait ; la page 3e pilier : l'impôt à la source sur le retrait en présente le principe. Vérifiez les conditions de sortie avant de signer, pas après.
Choisir sur la seule promesse d'un avantage fiscal
Un avantage fiscal, quand il existe, ne dit rien de la qualité d'un produit. Frais, souplesse, rendement possible et risque sont des critères distincts. Aucun rendement n'est garanti pour les formes investies en titres, et une valeur peut baisser. Évitez aussi toute offre qui promet un résultat chiffré sans connaître votre situation.
Se fier aux seuls chiffres moyens
Un chiffre entendu sur un forum ou dans un article (économie d'impôt, taux, délai) vaut pour une situation type, rarement pour la vôtre. Le calculateur officiel de l'administration fédérale reste un ordre de grandeur, jamais une promesse sur ce que vous retirerez réellement. Pour un frontalier, l'économie réelle dépend de votre régime d'imposition, de votre canton de travail et de votre pays de résidence.
Récapitulatif : que retenir ?
- Le droit de cotiser dépend de l'activité lucrative soumise à l'AVS, pas du lieu de résidence.
- Le plafond dépend de l'affiliation à une caisse de pension.
- L'impôt à la source ne tient pas compte du 3a : la déduction passe par une demande de TOU, sous conditions.
- La date limite de la TOU est fixée au 31 mars de l'année suivante.
- Le pays de résidence et le canton de travail changent la lecture de votre situation.
- Une comparaison personnalisée permet de tester votre cas avant de vous engager.
Pour poursuivre, passez à Ouvrir un 3e pilier : les démarches pas à pas, ou, pour l'angle français précis, à J'habite en France et je travaille en Suisse. Si vous voulez mettre vos questions en face de vos propres données, le comparatif est le point d'entrée.
Questions fréquentes
Un frontalier peut-il ouvrir un 3a ?
Oui, en principe : la condition de base est d'exercer une activité lucrative soumise à l'AVS. Un salarié qui travaille en Suisse pour un employeur suisse remplit généralement cette condition, même s'il habite en France. Certains prestataires demandent des justificatifs supplémentaires aux clients non résidents ; renseignez-vous avant de choisir.
Quel plafond s'applique à un frontalier salarié ?
Le plafond dépend de l'affiliation à une caisse de pension, pas du domicile. Avec un 2e pilier, il est de CHF 7 258 en 2026 et de CHF 7 373 en 2027. Sans 2e pilier, le maximum est de CHF 36 288 en 2026 et de CHF 36 864 en 2027, dans la limite d'une part du revenu de l'activité. Vérifiez votre affiliation auprès de votre employeur.
Mon employeur retient l'impôt à la source : puis-je quand même déduire mon 3a ?
Pas directement. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Une déduction peut être demandée par une taxation ordinaire ultérieure, si l'une des conditions de l'art. 99a LIFD est remplie. L'économie réelle dépend de votre situation personnelle ; ce n'est pas un montant acquis d'avance.
Jusqu'à quand puis-je demander la taxation ordinaire ultérieure ?
Au plus tard le 31 mars de l'année suivant l'année fiscale concernée, par écrit. Passé ce délai, la demande n'est en principe plus recevable, et aucune déduction supplémentaire n'est accordée en l'absence de TOU. Notez la date dès le premier versement de l'année.
Genève fonctionne-t-elle comme les autres cantons romands ?
Non, pas pour la France. L'accord franco-suisse du 11 avril 1983 s'applique aux cantons frontaliers à l'exception de Genève ; dans les cantons concernés, le travailleur y est imposé dans son pays de résidence. À Genève, l'impôt à la source suisse reste la règle. Votre canton de travail change donc la lecture de votre situation.
Qu'est-ce qu'un quasi-résident ?
C'est un frontalier dont l'essentiel des revenus est imposable en Suisse. Il peut demander à être traité, sur certains points, comme un résident, notamment pour déduire ses cotisations 3a. Les quasi-résidents imposés à la source peuvent demander la TOU pour ce motif. La page dédiée au statut de quasi-résident détaille la notion.
Dois-je déclarer mon 3a suisse en France ?
Cela dépend des règles françaises et de votre situation. Un compte à l'étranger se signale généralement dans la déclaration de revenus du pays de résidence, et le traitement fiscal d'un 3e pilier suisse ne ressemble pas à celui d'un produit français. La page sur la déclaration française donne le principe ; l'administration fiscale française reste l'interlocuteur pour votre cas.
Que devient mon 3a si je m'installe en Suisse ?
Le compte reste le vôtre. Ce qui change, c'est votre statut fiscal : en devenant résident, vous quittez l'impôt à la source dans la plupart des cas et vous déduisez vos versements dans votre déclaration ordinaire. La page de frontalier à résident explique ce passage.
Que devient mon 3a si je quitte la Suisse définitivement ?
Les règles de retrait dépendent de votre destination et de la nature de votre 3a. Un départ ne se traite pas comme un retrait libre : des conditions s'appliquent, et l'impôt dépend du pays de résidence. Voir Quitter la Suisse : récupérer son 3a pour le cadre général.
Un 3a est-il utile si je ne peux pas le déduire ?
L'utilité fiscale n'est qu'une partie du sujet. Un 3a est aussi un cadre d'épargne retraite avec des règles de retrait précises. Si la déduction n'est pas accessible, la question devient : ce cadre me convient-il, à quels frais, avec quelle souplesse ? Aucun conseil ne peut être donné ici ; une comparaison personnalisée permet de tester votre cas.
Le 3e pilier frontalier est-il différent à Genève ?
Oui, sur un point : à Genève, le salaire d'un résident français est imposé à la source en Suisse. La déduction du 3a passe alors par le statut de quasi-résident (au moins 90 % des revenus bruts mondiaux imposables en Suisse) et une taxation ordinaire ultérieure demandée chaque année. Le détail est sur la page 3e pilier frontalier à Genève.
Et pour un frontalier qui travaille dans le canton de Vaud ?
Vaud fait partie des cantons de l'accord franco-suisse de 1983 : le résident français qui en remplit les conditions est imposé en France, pas à la source en Suisse. Le versement dans un 3a reste possible, mais l'impôt suisse ne le déduit pas. La page 3e pilier frontalier dans le canton de Vaud reprend ce cas pas à pas.
Qui traite ma demande de comparaison ?
La page Comment ça marche explique qui reçoit et traite votre demande, et ce qui se passe ensuite. Le formulaire est gratuit et ne vous engage à rien.
Sources
- Frontaliers — Administration fédérale des contributions (AFC)
- Imposition à la source et taxation ordinaire ultérieure (TOU) — AFC
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33, 89, 89a, 91, 99, 99a — Fedlex
- LIFD, état au 1er janvier 2026, art. 33 al. 1 let. e — Fedlex
- Loi fédérale sur l'harmonisation des impôts directs (LHID), art. 33a, 33b, 35a — Fedlex
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- 3e pilier a — plafonds de déduction : chiffres repères 2026 — OFAS
- Votre cotisation au 3e pilier — OFAS
- Rachat de cotisations 3a (dès le 1er janvier 2025), art. 7a — Fedlex
- Genève : montants LPP et 3e pilier A — République et canton de Genève
- Frontaliers : Genève et accord franco-suisse du 11 avril 1983 — République et canton de Genève
- Frontaliers — Canton de Neuchâtel
- Personnes imposées à la source (sourciers) — Canton de Vaud
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.