
Dans cette page
Un quasi-résident, c'est une personne qui vit hors de Suisse, mais dont presque tout le revenu mondial est imposé en Suisse. À Genève, le seuil retenu est de 90 % des revenus bruts mondiaux. Ce statut compte pour votre 3e pilier : une fois reconnu, il peut vous ouvrir des déductions, dont celle du pilier 3a, que l'impôt à la source ne prévoit pas.
Cette page s'adresse à celles et ceux qui entendent ce mot pour la première fois. Nous allons le prendre pas à pas : la définition, les conditions, l'effet sur le 3a, un exemple, puis la démarche. Si vous cherchez d'abord les bases, la page le 3e pilier expliqué simplement pose le vocabulaire. Le statut dépend de votre situation personnelle, de votre canton et de votre pays de résidence : seule une comparaison personnalisée peut dire ce qui vous concerne.
Quasi-résident : la définition en une phrase
Un quasi-résident est un contribuable non résident que le fisc suisse traite, sur certains points, comme s'il habitait en Suisse, parce que sa vie économique est presque entièrement suisse.
Prenons le mot en deux morceaux. « Résident » désigne une personne domiciliée en Suisse. « Quasi » signifie « presque » : la personne n'habite pas en Suisse, mais son revenu raconte la même histoire que celui d'un résident.
Pourquoi ce statut existe
Un travailleur domicilié à l'étranger et employé en Suisse est en général soumis à l'impôt à la source. L'employeur retient l'impôt sur le salaire, et l'affaire est close. La loi précise que cet impôt remplace l'impôt ordinaire sur le revenu de l'activité lucrative, et qu'aucune déduction ultérieure supplémentaire n'est accordée.
Pour la plupart des non-résidents, ce système est simple et correct. Mais il a une contrepartie : il ne tient pas compte de votre situation réelle. Or une personne qui gagne presque tout en Suisse ressemble, financièrement, à un habitant de Suisse. Le droit lui permet donc, à certaines conditions, de sortir de la logique de la source et de demander une taxation ordinaire ultérieure (TOU). Le statut de quasi-résident est la clé qui ouvre cette porte.
Quasi-résident, frontalier, résident : ne pas confondre
Les mots se ressemblent, mais ils décrivent des choses différentes.
| Terme | Où la personne habite | Comment elle est imposée en règle générale |
|---|---|---|
| Résident | En Suisse | Taxation ordinaire (ou source, selon le permis) |
| Frontalier | Hors de Suisse, travaille en Suisse | Impôt à la source |
| Quasi-résident | Hors de Suisse, revenu presque entièrement suisse | Peut demander la taxation ordinaire ultérieure |
Un quasi-résident est donc le plus souvent un frontalier, mais tous les frontaliers ne sont pas quasi-résidents. Le critère n'est pas le métier ni le permis : c'est la part du revenu mondial gagnée en Suisse. Pour le panorama des frontaliers, voyez le 3e pilier et les frontaliers.
Qui peut demander ce statut
La loi fédérale ne fixe pas un seul critère, mais trois portes d'entrée. La demande de TOU est possible dans l'un de ces trois cas :
- une part prépondérante de vos revenus mondiaux (ceux de votre conjoint compris) est imposable en Suisse ;
- votre situation est comparable à celle d'un contribuable domicilié en Suisse, ce qui est la définition même du quasi-résident ;
- la TOU est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions.
Ces trois cas figurent dans la loi sur l'impôt fédéral direct (art. 99a al. 1) et dans la loi sur l'harmonisation des impôts directs (art. 35a al. 1 let. a à c). Ils servent de cadre commun à toute la Suisse.
Le seuil genevois : 90 % du revenu mondial
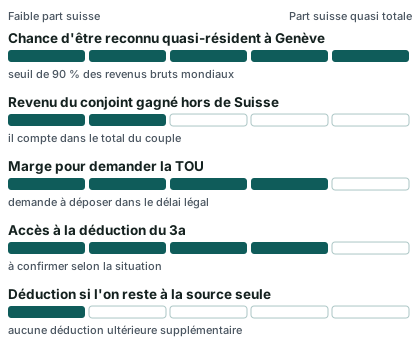
Le mot « prépondérante » reste vague. Les cantons le précisent. À Genève, vous obtenez le statut de quasi-résident si au moins 90 % de vos revenus bruts mondiaux sont imposables en Suisse. Le critère se lit sur l'ensemble de vos revenus, pas seulement sur le salaire principal : un loyer perçu en France, une pension ou un revenu de placement à l'étranger entrent dans le calcul.
Pour un couple marié, la condition de 90 % s'apprécie sur les revenus mondiaux cumulés des deux conjoints. Cela change tout lorsque le conjoint travaille de l'autre côté de la frontière : son salaire entre dans le total et peut faire passer le couple sous le seuil.
Le schéma qui suit montre comment cette part de revenu s'enchaîne avec les conséquences pour la déduction.
Ce qui n'est pas exigé
Le statut ne dépend ni de votre nationalité ni de votre ancienneté dans l'entreprise. Il ne dépend pas non plus d'un permis particulier. La question posée est toujours la même : où se trouve l'essentiel de votre revenu ? Le canton qui traite le dossier peut avoir ses propres usages, d'où l'importance de vérifier auprès de l'administration fiscale du canton où vous travaillez.
Ce qui change pour le 3a
Pour comprendre l'effet, il faut d'abord rappeler comment fonctionne la déduction. La loi sur l'impôt fédéral direct (art. 33 al. 1 let. e) permet de déduire du revenu les montants versés dans des formes reconnues de prévoyance individuelle liée, soit le pilier 3a. Le Conseil fédéral détermine, avec les cantons, quelles formes sont admises et jusqu'à quelle limite. Vous trouverez le principe détaillé dans 3e pilier et impôts : comment la déduction fonctionne.
À la source : la déduction n'est pas là
Tant que vous restez imposé à la source, le prélèvement remplace l'impôt ordinaire. La loi dit que aucune déduction ultérieure supplémentaire n'est accordée. Concrètement, un versement sur votre 3a ne réduit pas l'impôt déjà retenu sur votre salaire. Vous pouvez ouvrir un compte, mais l'avantage fiscal du versement ne se voit pas.
Avec la TOU : le calcul se refait comme pour un résident
Si votre demande de taxation ordinaire ultérieure est acceptée, votre impôt est recalculé selon la procédure ordinaire. Les déductions prévues par la loi peuvent alors entrer en ligne de compte, dont celle du pilier 3a. C'est là le vrai changement du statut : vous passez d'un régime sans déduction personnelle à un régime où votre situation réelle est examinée.
Attention, le gain n'est pas automatique et ne se chiffre pas à l'avance. Il dépend de votre revenu, de votre canton, de votre état civil et de la comparaison entre l'impôt à la source déjà payé et l'impôt ordinaire recalculé. Dans certains cas, la TOU peut même être moins favorable. Pour comprendre la logique d'un calcul, la page calculer son économie d'impôt avec un 3e pilier montre la méthode, sans promesse.
Les plafonds 3a restent ceux de tout le monde
Le statut ne crée pas un plafond spécial. En 2026, le plafond du 3a est de 7 258 francs pour une personne affiliée à un 2e pilier, et de 36 288 francs pour une personne sans 2e pilier. Pour 2027, les montants annoncés sont de 7 373 francs et de 36 864 francs. Le second montant est un maximum : une limite fondée sur une part du revenu de l'activité lucrative s'applique en dessous. Le droit de cotiser suppose en outre un revenu soumis aux cotisations AVS/AI.
Pour les repères de l'année, voyez le montant maximal du 3e pilier. Le bloc suivant récapitule les repères officiels utiles ici.
90 %
Seuil de revenus bruts mondiaux imposables en Suisse pour être quasi-résident à Genève
Source: Quasi-résidence — ge.ch
CHF 7 258
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
31 mars
Date limite pour demander la TOU, l'année suivant l'année fiscale
Source: Non-résidents - frontaliers et prestations de prévoyance (Fedlex)
Un exemple : Élise, 33 ans, Annecy
Élise est une personne fictive, présentée pour illustrer la démarche.
Élise a 33 ans. Elle habite à Annecy et travaille comme salariée à Genève. Son employeur lui retient l'impôt à la source chaque mois. Elle est affiliée à la caisse de pension de son entreprise : son 2e pilier est donc en place, et c'est le plafond du « petit 3a » qui la concerne.
Son conjoint travaille lui aussi à Genève. Presque tout le revenu du ménage vient donc de Suisse. Élise n'a ni bien locatif ni revenu de placement à l'étranger qui pèserait dans la balance.
Ce qu'Élise vérifie
- La part du revenu mondial. Elle additionne les revenus bruts des deux conjoints, où qu'ils soient gagnés, puis regarde la part imposable en Suisse. Le total du couple est ce qui compte, pas le seul salaire d'Élise.
- Son statut actuel. Elle constate que le prélèvement à la source ne lui a donné aucune déduction pour ses versements éventuels au 3a.
- L'intérêt de la démarche. Elle compare l'impôt déjà retenu et l'impôt qu'elle paierait en taxation ordinaire, en tenant compte des déductions possibles. Elle ne présume pas du résultat : il varie d'un ménage à l'autre.
Ce qu'Élise décide
Si Élise remplit les conditions, elle dépose une demande de taxation ordinaire ultérieure dans le délai prévu. En parallèle, elle ouvre ou alimente un compte 3a, en gardant à l'esprit que sa déduction dépendra de l'acceptation de la demande. Pour les premières démarches, elle s'appuie sur ouvrir un 3a quand on habite en France : la liste des documents.
Ce cas n'est pas une promesse. Il montre seulement l'enchaînement logique : situation, seuil, demande, déduction éventuelle. Un voisin d'Élise dont le conjoint travaille en France pourrait se trouver sous le seuil, et le résultat serait différent.
Comment faire la demande
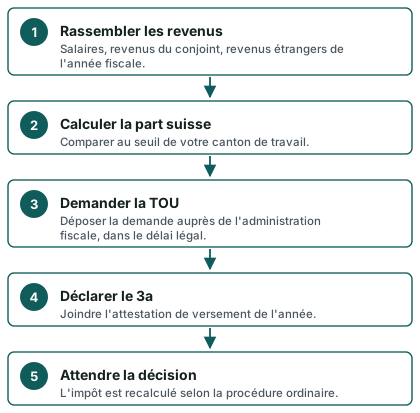
La démarche suit quelques étapes simples. Le schéma les résume avant le détail.
Étape 1 : réunir les justificatifs
Avant de remplir quoi que ce soit, regroupez vos certificats de salaire, ceux de votre conjoint, ainsi que tout revenu perçu hors de Suisse. Ajoutez l'attestation annuelle de votre fondation de prévoyance 3a. Sans ces pièces, le calcul de la part du revenu mondial reste approximatif.
Étape 2 : respecter le délai
Pour une personne imposée à la source, la demande de TOU se dépose au plus tard le 31 mars de l'année suivant l'année fiscale. Pour l'année 2026, il s'agit donc du 31 mars 2027. Ce délai est strict : un oubli vous prive de la possibilité de rectifier. L'administration cantonale peut aussi, en cas de situation problématique manifeste, demander d'office une TOU, en faveur ou en défaveur du contribuable.
Étape 3 : déposer la demande auprès du canton
La demande s'adresse à l'administration fiscale du canton de travail. À Genève, elle passe par la procédure de TOU de l'administration fiscale cantonale. Les formulaires et les modalités exactes sont ceux que le canton met à disposition : consultez-les directement, car ils peuvent évoluer.
Étape 4 : intégrer le 3a dans la déclaration
Une fois la TOU acceptée, vous remplissez une déclaration comme un résident. Le versement au pilier 3a figure parmi les déductions. Pour la mécanique côté déclaration, voyez déclarer son 3e pilier aux impôts et le 3e pilier pour un frontalier venu de France.
Un piège à éviter
Ne versez pas sur votre 3a dans l'unique idée de faire baisser votre impôt tant que votre demande n'est pas déposée ou acceptée. Un versement a un effet d'abord sur votre prévoyance, qui reste bloquée jusqu'à certains événements prévus par la loi. Pensez-y avant d'agir, et comparez plusieurs offres, par exemple via la comparaison des offres de 3e pilier.
Questions fréquentes
Quasi-résident et frontalier : est-ce la même chose ?
Non. Le frontalier est défini par sa résidence à l'étranger et son travail en Suisse. Le quasi-résident est défini par la part de son revenu mondial imposable en Suisse. Un frontalier peut devenir quasi-résident si cette part est suffisante, mais ce n'est pas automatique.
Le seuil de 90 % est-il le même dans tous les cantons ?
Non. Le chiffre de 90 % est celui retenu à Genève. La loi fédérale parle d'une « part prépondérante » sans la chiffrer, et chaque canton précise l'application. Renseignez-vous auprès de l'administration fiscale du canton où vous travaillez.
Les revenus de mon conjoint comptent-ils ?
Oui. Pour un couple marié, la condition s'apprécie sur les revenus mondiaux cumulés des deux conjoints. Un conjoint qui travaille hors de Suisse peut donc faire descendre la part suisse sous le seuil.
Puis-je déduire mon 3a si je reste imposé à la source ?
En principe non. Tant que l'impôt à la source remplace l'impôt ordinaire, la loi ne prévoit aucune déduction ultérieure supplémentaire. La déduction suppose que la taxation ordinaire ultérieure soit accordée.
Jusqu'à quand puis-je demander la TOU ?
Au plus tard le 31 mars de l'année qui suit l'année fiscale concernée. Passé ce délai, la demande n'est en principe plus possible. Vérifiez la date exacte et la procédure auprès de votre canton.
La TOU est-elle toujours avantageuse ?
Non. Elle remplace l'impôt à la source par un calcul ordinaire. Selon votre revenu, votre état civil et vos déductions, le résultat peut être favorable, neutre ou moins favorable. Il n'existe pas de gain garanti, et l'économie réelle dépend de votre situation.
Le statut change-t-il le plafond du 3a ?
Non. Les plafonds restent ceux de l'année : un petit plafond avec 2e pilier, un plafond plus élevé sans 2e pilier, limité par une part du revenu. Ce qui change, c'est la possibilité de faire valoir la déduction dans votre taxation.
Que faire si je ne suis pas sûr de remplir les conditions ?
Calculez d'abord la part de vos revenus mondiaux gagnée en Suisse, conjoint compris. Ensuite, comparez votre situation avec les critères de votre canton. Une comparaison personnalisée vous aide à voir les offres de 3a qui correspondent à votre cas, sans engagement.
Sources
- Impôt à la source : non-résidents — LHID, art. 35a (Fedlex)
- Non-résidents : frontaliers et prestations de prévoyance — LIFD, art. 99 et 99a (Fedlex)
- Quasi-résidence — République et canton de Genève
- Déduction des cotisations de prévoyance — LIFD, art. 33 (Fedlex)
- Impôt à la source (résidents en Suisse) — LIFD, art. 89a (Fedlex)
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — LHID, art. 33b (Fedlex)
- Impôt à la source : non-résidents — LHID, art. 35b (Fedlex)
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Comment déduire les cotisations au 2e et 3e pilier — canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.