
Le 3e pilier expliqué pas à pas, puis comparé gratuitement
Mon 3e Pilier explique le pilier 3a et le pilier 3b aux salariés romands qui débutent, avec des phrases courtes et des exemples. Ensuite, vous pouvez demander une comparaison gratuite des offres.
Mon 3e Pilier
- Chiffres officielsChaque chiffre renvoie à sa source et à sa date.
- Aucun classementLes solutions sont présentées à égalité, sans gagnant désigné.
- Hypothèses affichéesLes calculs montrent leurs hypothèses : ce ne sont pas des prévisions.
- Gratuit, sans engagementVous restez libre de votre choix.
Guide
Par où commencer
Une porte d’entrée par rubrique, chacune traitée dans un guide complet.
Le 3e pilier, c'est la part de la prévoyance suisse que vous construisez vous-même. Personne ne vous y oblige, mais la loi l'encourage par une déduction fiscale. Ce site vous aide à le comprendre pas à pas, puis à comparer gratuitement les offres des banques, des assurances et des fondations.
À qui s'adresse ce site, et comment il fonctionne
Mon 3e Pilier s'adresse aux salariés romands qui débutent : premier emploi, changement de canton, premier contrat, première déclaration d'impôts avec une déduction à remplir. Vous n'avez pas besoin de connaître le vocabulaire. Chaque mot technique est expliqué la première fois qu'il apparaît.
Le principe tient en deux temps.
- Comprendre. Les guides expliquent les règles, les pièges et les questions à poser. Chaque page suit une personne fictive, présentée comme simple exemple.
- Comparer. Quand vous savez ce que vous cherchez, un formulaire vous permet de demander une comparaison gratuite. La page Comment fonctionne Mon 3e Pilier explique qui traite la demande et ce qui se passe ensuite.
Le site informe. Il ne vous donne pas de conseil personnel, ne désigne aucun « meilleur » produit et ne promet ni rendement ni économie d'impôt. Quand la réponse dépend de votre revenu, de votre canton, de votre âge ou de votre situation familiale, la page vous le dit.
Où se place le 3e pilier dans la prévoyance suisse
La prévoyance suisse repose sur trois étages. Le schéma ci-dessous les met côte à côte.
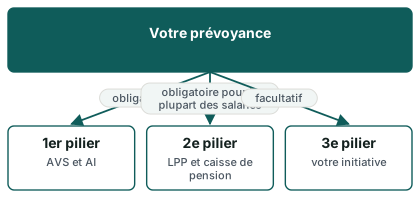
- Le 1er pilier (AVS et AI) assure un revenu de base.
- Le 2e pilier (LPP) est lié à votre emploi et alimenté par votre caisse de pension.
- Le 3e pilier complète les deux autres, à votre rythme.
Pour une vue d'ensemble, lisez les trois piliers suisses. Pour une version courte et sans détour, le guide le 3e pilier expliqué simplement fait le tour du sujet.
3a ou 3b : deux familles, deux logiques
Le 3e pilier se divise en deux.
- Le pilier 3a, ou prévoyance individuelle liée : l'argent est en principe bloqué jusqu'à la retraite, sauf motifs prévus par la loi. En échange, vos versements sont déductibles de votre revenu imposable, dans la limite d'un plafond annuel.
- Le pilier 3b, ou prévoyance libre : vous gardez beaucoup plus de souplesse, mais l'avantage fiscal est bien plus limité et dépend du canton et du contrat.
Si vous hésitez, la page 3a ou 3b : lequel pour bien commencer compare les deux. Beaucoup de lecteurs commencent par le 3a, parce que la déduction est simple à comprendre.
Verser : combien, quand, et avec quel statut
C'est la première grande question. Le plafond du 3a change selon que vous êtes affilié ou non à une caisse de pension. Les repères officiels de la Confédération sont les suivants.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le grand plafond concerne les personnes sans 2e pilier, comme certains indépendants. Il est limité à une part du revenu de l'activité lucrative. Pour savoir lequel vous concerne, consultez le montant maximal du 3e pilier et, pour l'année qui vient, les plafonds 3a 2027.
Autres questions fréquentes sur ce thème :
- Qui peut ouvrir un 3a ?
- À quel âge ouvrir un 3e pilier ?
- Combien de comptes 3a ouvrir ?
- Combien verser par mois ?
Vous avez raté des années ? Le rachat rétroactif est expliqué pas à pas.
Déduire : comment le 3e pilier joue sur vos impôts
Le versement 3a se déduit de votre revenu imposable. Le montant de l'économie réelle dépend de votre canton, de votre revenu, de votre état civil et de votre commune. C'est donc un effet qui varie d'une personne à l'autre, et aucune page de ce site ne l'annonce à votre place.
Pour comprendre le mécanisme, commencez par 3e pilier et impôts, puis par la méthode pour calculer son économie d'impôt avec les bons outils officiels. Deux détails pratiques comptent beaucoup :
- la date limite de versement pour l'année fiscale ;
- la façon de déclarer son 3e pilier aux impôts.
Les règles diffèrent aussi d'un canton à l'autre. Choisissez le vôtre : Genève, Vaud, Valais, Neuchâtel, Fribourg ou le Jura. Pour la vue d'ensemble, lisez ce qui change d'un canton romand à l'autre.
Choisir : compte, titres ou assurance
Le 3a prend plusieurs formes, et c'est là que le choix devient délicat.
| Forme | Idée générale | Point d'attention |
|---|---|---|
| Compte 3a bancaire | Un compte d'épargne auprès d'une fondation bancaire de prévoyance | Les versements sont souples, le capital suit le taux du compte |
| 3a en titres | Un placement en fonds ou en actions via une fondation | La valeur peut baisser comme monter |
| Police 3a d'assurance | Un contrat lié, avec des primes fixées et parfois une couverture de risque | Valeur de rachat et sortie anticipée à examiner de près |
Les pages 3e pilier en banque, 3a en fonds de placement et 3e pilier en assurance détaillent chaque forme. Le sujet des frais du 3e pilier vous apprend à lire les coûts, sans comparer des choses qui ne se comparent pas.
Un mot sur le temps. Plus vous versez longtemps, plus l'effet des intérêts composés se voit : l'écart entre deux hypothèses de rendement se creuse avec la durée. Ce n'est pas une promesse, seulement une forme de courbe. Les montants exacts figurent sur les pages de calcul, avec leurs hypothèses, par exemple dans le capital du 3e pilier à la retraite.
Si vous envisagez un contrat d'assurance
Un contrat d'assurance engage dans la durée. Le droit fédéral prévoit des protections utiles à connaître avant de signer :
- Avant la conclusion, l'assureur doit vous renseigner de façon compréhensible sur son identité et sur les principaux éléments du contrat : risques assurés, étendue de la couverture, primes, durée, fin du contrat et droit de révocation (art. 3 al. 1).
- Vous devez avoir les conditions générales d'assurance en main au moment de proposer ou d'accepter le contrat.
- Une proposition de contrat vous lie pendant quatorze jours, ou quatre semaines si un examen médical est exigé (art. 1 al. 1 et 2).
- Vous pouvez révoquer votre proposition ou votre acceptation par écrit, ou par un moyen permettant d'en établir la preuve par un texte. Le délai de révocation est de quatorze jours dès la proposition ou l'acceptation (art. 2a al. 1 et 2).
Ces règles ont des exceptions : le droit de révocation est exclu pour certaines assurances collectives, les couvertures provisoires et les conventions très courtes (art. 2a al. 4). Un contrat de 3e pilier lié ne se résume pas à cet article, mais ces points donnent des questions précises à poser. La liste recevoir une offre de 3e pilier en propose dix. Et si vous voulez savoir qui peut vous présenter une offre, lisez qui propose un 3e pilier.
Pour trancher entre les familles, banque ou assurance reprend les critères sans classement.
Retirer : quand l'argent redevient disponible
Un 3a n'est pas un compte libre. Le retrait se fait à la retraite, ou plus tôt dans les cas prévus : achat du logement principal, départ définitif de Suisse, début d'une activité indépendante, invalidité. Le retrait est ensuite imposé à part, à un taux généralement réduit, selon le canton.
Les pages utiles :
- Retrait du 3e pilier : le principe général.
- Retrait anticipé : les motifs permis.
- Échelonner ses retraits : pourquoi répartir peut changer l'impôt.
- 3e pilier et projet immobilier : acheter son logement pas à pas.
Les situations particulières de notre public
Beaucoup de lecteurs ont un parcours qui sort du cas standard. Voici quelques exemples fictifs, pour montrer à quoi servent les guides.
Exemple : Sofia, 27 ans, salariée à Fribourg. Elle vient de décrocher son premier poste fixe. Elle veut savoir si elle peut déjà cotiser et comment le déclarer. Elle commencera par ouvrir son premier compte 3a puis lira la liste des documents pour ouvrir un 3a.
Exemple : Mehdi, 34 ans, résident à Lausanne avec un permis B. Il est imposé à la source et se demande si le 3a lui sert encore. Ses réponses sont dans permis B et impôt à la source, puis dans la taxation ordinaire ultérieure pour le cas du quasi-résident.
Exemple : Claire, 41 ans, qui se met à son compte à Neuchâtel. Son plafond change dès qu'elle n'a plus de caisse de pension. Le guide je me mets à mon compte, mon 3a change-t-il ? fait le point.
Les autres profils sont couverts :
- les frontaliers, avec 3e pilier et frontaliers ;
- les couples, avec le couple marié et les concubins ;
- les situations de vie, comme le divorce, le décès ou le chômage.
Comparer gratuitement quand vous êtes prêt
Lire ne suffit pas toujours. Les offres varient selon le prestataire, la forme du contrat et votre profil. Une comparaison gratuite vous évite de contacter chaque banque ou assurance l'une après l'autre.
Concrètement, vous remplissez le formulaire, vous précisez votre situation, et vous recevez une comparaison d'offres. Le site ne publie aucun tarif et ne recommande aucun prestataire : la comparaison est personnalisée, parce que la bonne réponse dépend de votre cas. La page Comparer les offres de 3e pilier en présente le déroulement.
Avant de vous décider, deux contrôles simples : vérifier un prestataire et relire les erreurs fréquentes avec son 3e pilier.
Questions fréquentes
Le 3e pilier est-il obligatoire ?
Non. Le 1er pilier et, pour la plupart des salariés, le 2e pilier sont obligatoires. Le 3e pilier est facultatif. Il complète la prévoyance, et le 3a offre en plus une déduction fiscale.
Quelle est la différence entre 3a et 3b ?
Le 3a est lié : l'argent est bloqué en principe jusqu'à la retraite, avec une déduction dans la limite d'un plafond. Le 3b est libre : l'argent reste disponible, mais l'avantage fiscal est faible. Lisez pilier 3b : de quoi s'agit-il pour les détails.
Combien puis-je verser en 3a ?
Cela dépend de votre affiliation à une caisse de pension. En 2026, le plafond avec 2e pilier est de 7 258 CHF. Sans 2e pilier, le maximum est de 36 288 CHF, dans la limite d'une part de votre revenu d'activité. Pour 2027, les montants sont 7 373 CHF et 36 864 CHF.
Que fait Mon 3e Pilier, au juste ?
Le site explique le 3e pilier et propose un formulaire pour une comparaison gratuite des offres. Il ne vous conseille pas à titre personnel et ne désigne aucun prestataire comme le meilleur.
Puis-je revenir sur un contrat d'assurance signé ?
Le droit fédéral prévoit un droit de révocation, en général de quatorze jours, avec certaines exceptions. Vérifiez le délai et la forme dans les documents que l'assureur doit vous remettre avant la conclusion.
Sources
Comment ça se passe
- Vous vous informez
Guides, exemples et calculateurs posent les règles.
- Vous décrivez votre situation
Votre statut, votre canton ou pays, ce que vous voulez comparer.
- Vous comparez
Une offre personnalisée, puis vous choisissez librement.
Guides
Toutes les rubriques
Chaque page du site, rangée par rubrique.
Guides
Tout afficher
- 3a ou 3b
- Combiner 3a et 3b
- 3e pilier par canton
- Montant maximal 3e pilier
- La déduction 3a
- Calculer l'économie d'impôt
- Rachat rétroactif 3a
- 3b et impôts
- Impôt sur le retrait
- Échelonner ses retraits
- Erreurs fiscales du 3a
- 3a et indépendance
- Prévoyance de l'indépendant
- 3e pilier frontalier
- Permis B et 3a
- Retirer son 3a au départ
- Retraite à l'étranger
- Banque ou assurance
- 3a et départ de Suisse
- Transfert 3a
- Qui propose un 3a
- Assurance et 3e pilier
- Ouvrir son premier 3a
- Risque du 3a en titres
- 3e pilier en banque
- 3a en fonds
- 3a assurance
- Banque ou assurance
- 3a en ligne
- Assurance-vie et 3e pilier
- Lire un rendement
- Transférer son 3a
- Idées reçues 3e pilier
- Erreurs du débutant
- Plafonds 3a 2027
- Rachat rétroactif 3a
- AVS 21 et 3a
- Retrait du 3e pilier
- Retrait anticipé 3a
- 3a et achat immobilier
- Amortissement indirect
- 3a et rénovation
- Résilier sa police 3a
- Retraite anticipée
- 3e pilier et retraite
- 3e pilier et enfants
- 3a après les études
- 3e pilier et divorce
- 3e pilier et décès
- Dettes et 3a
Questions
- Qui peut ouvrir un 3a
- Âge pour ouvrir un 3e pilier
- Combien de comptes 3a
- Expliqué simplement
- Impôt à la source
- Déménager avant le retrait
Tout afficher
- Plafond 3a 2027
- Date limite de versement
- 3e pilier et fortune
- Déclarer son 3a
- Arrêt d'activité et 3a
- 3a avec LPP facultative
- LPP facultative indépendant
- 3a et revenu irrégulier
- Rachat 3a indépendant
- Vendre et retraite
- AVS et lacunes
- Pilier 3a avec permis B
- Un an à l'étranger
- 3a et chômage
- 3a et frontalier français
- 3a frontalier allemand
- 3a frontalier italien
- Statut de quasi-résident
- Déclarer son 3a en France
- Plafond 3a indépendant
- Versement mensuel
- Banques et 3a
- Appli 3a
- 3a bancaire
- 3a au premier emploi
- Pilier 3b expliqué
- Frais du 3e pilier
- Capital garanti
- Risques et pertes
- Changer de 3e pilier
- FAQ du débutant
- Impôts et 3e pilier
- FAQ retrait 3e pilier
- Compte, titres, assurance
- Glossaire A à F
- Glossaire G à O
- Glossaire P à Z
- Rembourser l'hypothèque
- Retrait 3a et lancement
- Retrait pour invalidité
- Cotiser après la retraite
- Capital ou rente
- 3e pilier et concubins
- 3e pilier au chômage
- Difficulté de paiement
- Maladie et invalidité
- 3a et héritage
Comparer gratuitement
Comparer les offres, gratuitement
Deux minutes, plus de 35 banques et assurances, sans engagement.
- Les offres de plus de 35 banques et assurances, comparées pour vous.
- Vous êtes recontacté à partir de votre demande.
- Gratuit et sans engagement.