
Dans cette page
L'impôt à la source n'empêche pas d'ouvrir un pilier 3a, mais il change la façon de déduire vos versements : le barème appliqué sur votre salaire ne tient pas compte de vos cotisations 3a. Pour les déduire, il faut demander une taxation ordinaire ultérieure (TOU), au plus tard le 31 mars de l'année suivante. Au moment du retrait, le capital est imposé à part, et l'impôt à la source sur ce capital concerne surtout les personnes qui ont quitté la Suisse. Cette page répond pas à pas, avec des questions courtes.
Impôt à la source : de quoi parle-t-on ?
Que veut dire « imposé à la source » ?
Être imposé à la source, c'est ne pas remplir de déclaration d'impôt classique pour son salaire. Votre employeur retient directement l'impôt sur chaque paie et le verse à l'autorité fiscale du canton. Le montant retenu figure sur votre bulletin de salaire.
Ce système concerne notamment des personnes étrangères qui vivent en Suisse avec certains permis, par exemple un permis B. Les personnes de nationalité suisse ou au bénéfice d'un permis d'établissement sont en principe imposées de manière ordinaire. Votre statut exact dépend de votre permis et de votre situation familiale ; en cas de doute, l'administration fiscale de votre canton est la référence.
En quoi est-ce différent de la taxation ordinaire ?
En taxation ordinaire, vous remplissez une déclaration. Vous y indiquez vos revenus, votre fortune et vos déductions : primes, frais professionnels, versements au pilier 3a. L'impôt est calculé ensuite sur cette base.
À la source, le calcul est simplifié. L'employeur applique un barème qui contient des déductions forfaitaires. À défaut de TOU sur demande, l'impôt à la source remplace les impôts fédéral, cantonal et communal sur le revenu de l'activité lucrative, sans déduction supplémentaire ultérieure. C'est là que le 3a pose une question : une déduction personnelle n'entre pas dans un barème forfaitaire.
Un mot sur le vocabulaire
Trois termes reviennent sur cette page. Le glossaire du site les reprend : le glossaire de P à Z explique par exemple « prestation en capital ».
- Impôt à la source : retenu par l'employeur sur la paie.
- Taxation ordinaire ultérieure (TOU) : passage, sur demande ou d'office, à une déclaration classique.
- Prestation en capital : la somme versée lorsque vous retirez votre 3a.
Est-ce que cela touche mon versement 3a ?
Exemple : Luis, 28 ans, arrivé à Lausanne
Exemple fictif. Luis a 28 ans. Il vient d'arriver à Lausanne avec un permis B et il est imposé à la source. Il a ouvert son premier compte 3a et il pense que l'impôt retenu sur sa paie baissera tout seul. Ce n'est pas le cas.
Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Luis peut verser sur son 3a sans aucun problème : son statut ne l'en empêche pas. En revanche, la déduction ne se fait pas automatiquement sur sa paie. S'il veut la faire valoir, il doit la demander.
Comment obtenir la déduction ?
La démarche s'appelle la taxation ordinaire ultérieure. Pour une personne qui vit en Suisse et qui est imposée à la source, voici les points à retenir :
- la demande se fait par écrit ;
- elle doit être déposée au plus tard le 31 mars de l'année qui suit l'année fiscale concernée ;
- elle s'étend au conjoint qui vit en ménage commun ;
- elle se fait pour chaque année fiscale, il n'y a pas de demande « une fois pour toutes ».
Le délai du 31 mars est strict dans le texte de loi. Un versement effectué dans l'année et une demande oubliée au printemps suivant, et la déduction n'est plus accessible par cette voie. Les détails du délai de versement lui-même sont dans la page sur la date limite de versement.
Faut-il toujours choisir la TOU ?
Cela dépend de la situation. Trois cas existent :
- La TOU est obligatoire. Elle l'est si vos revenus bruts atteignent ou dépassent un certain montant sur une année, ou si vous disposez de revenus qui ne sont pas soumis à l'impôt à la source. Ce montant est fixé par le Département fédéral des finances avec les cantons ; la loi ne le chiffre pas, donc cette page non plus.
- La TOU est facultative. Si aucune condition d'obligation ne s'applique, vous pouvez la demander vous-même.
- La TOU est demandée d'office. En cas de situation problématique manifeste, l'autorité cantonale peut l'ordonner, en votre faveur ou en votre défaveur.
Si vous ne faites rien et qu'aucune condition d'obligation ne vous concerne, l'impôt à la source reste définitif. Passer à une déclaration classique n'est donc pas un simple détail : cela change la manière dont tout votre revenu est imposé, pas seulement le 3a. Les effets varient avec le revenu, la famille et le canton, d'où l'intérêt d'une comparaison personnalisée avant de vous décider.
Un ordre de grandeur, avec ses hypothèses
Pour voir ce que la déduction 3a représente en taxation ordinaire, le calculateur fiscal de l'Administration fédérale des contributions donne un repère. Ce n'est pas ce que Luis obtiendra : c'est un calcul sur un cas type, personne seule, sans enfant, sans confession, sans fortune, au chef-lieu, avec un revenu imposable de CHF 100 000 en 2026.
CHF 22 272
Impôts fédéral, cantonal et communal sans versement 3a
Source: Calculateur fiscal de l'AFC — Lausanne (VD), 2026
CHF 19 814
Impôts avec un versement 3a de CHF 7 258
Source: Calculateur fiscal de l'AFC — Lausanne (VD), 2026
CHF 2 458
Différence d'impôt dans ce cas type
Source: Calculateur fiscal de l'AFC — Lausanne (VD), 2026
Ces chiffres montrent une différence dans une situation précise. L'effet réel dépend de votre revenu, de votre canton, de votre commune, de votre état civil et du passage éventuel à la TOU. Le calculateur du site permet d'essayer d'autres hypothèses, et la page sur le 3e pilier et les impôts explique la logique de la déduction.
Quel montant peut-on verser ?
Le plafond ne dépend pas du mode d'imposition. En 2026, il est de CHF 7 258 pour une personne affiliée à une caisse de pension (2e pilier). Sans 2e pilier, il est de CHF 36 288 au maximum, dans la limite de 20 % du revenu de l'activité lucrative. Pour le détail des plafonds, voir le montant maximal du 3e pilier.
Et au moment du retrait ?
Où se situe l'impôt sur le capital ?
Quand vous retirez votre 3a, vous recevez une prestation en capital. Elle n'est pas imposée comme un salaire. La loi sur l'impôt fédéral direct (LIFD) prévoit à l'art. 38 al. 1 que les prestations en capital sont imposées séparément. À l'al. 2, elles sont soumises à un impôt annuel entier, calculé en ajoutant le capital au revenu de l'année fiscale et en appliquant le barème correspondant.
Dit autrement : le capital a son propre calcul, distinct de celui de la paie. Les cantons ont chacun leur méthode pour l'impôt cantonal et communal. La page sur le calcul de l'impôt au retrait détaille la mécanique.
Que retient-on « à la source » à ce moment-là ?
La réponse dépend de l'endroit où vous vivez au moment du retrait.
- Vous vivez encore en Suisse. Le capital est en général déclaré et imposé séparément dans votre canton de domicile. Que vous ayez été imposé à la source sur votre salaire ou non, le retrait suit cette logique de capital imposé à part. Votre canton précise la démarche.
- Vous avez quitté la Suisse. C'est le cas où un impôt à la source est prélevé sur la prestation en capital elle-même, au moment du versement. Le point suivant y revient.
Pour la vue d'ensemble du retrait (motifs, formulaires, délais), voir le retrait du 3e pilier. Pour étaler plusieurs retraits sur plusieurs années, voir échelonner ses retraits.
Le parcours en un coup d'œil
Le schéma suivant suit l'argent et indique qui retient l'impôt à chaque étape, selon les principes de la LIFD.
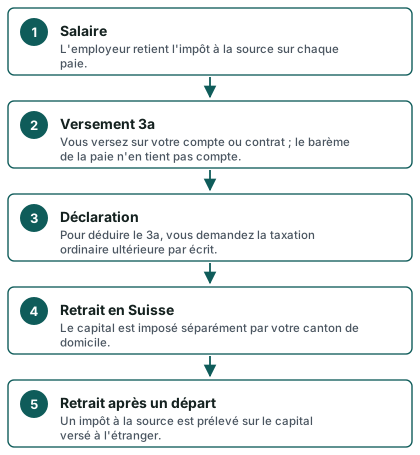
Ce qui dépend du canton qui verse
Pourquoi le canton compte-t-il ?
L'impôt cantonal et communal sur le capital se calcule selon les règles du canton concerné. Pour un retrait en Suisse, c'est le canton où vous habitez. Après un départ, c'est en général le canton de l'institution qui verse le capital. Les barèmes, les centimes additionnels et les formulaires diffèrent d'un canton à l'autre. La page 3e pilier en Romandie compare les approches pour comprendre, sans désigner un « meilleur » canton.
Deux exemples officiels
À Genève, la déclaration d'une prestation en capital du 2e ou du 3e pilier A se fait ainsi : vous joignez une copie du justificatif de retrait, adressée au Service des impôts spéciaux de l'Administration fiscale cantonale, et vous reportez le montant à la ligne 98.12 de la déclaration. L'impôt est calculé séparément, « au cinquième du taux ordinaire » selon la formulation de la page officielle. Pour les personnes concernées par l'impôt à la source, le barème genevois 2026 sur les prestations de prévoyance en capital prévoit des centimes additionnels cantonaux de 48,50 % et communaux de 43,69 %. Ce barème ne comprend que l'impôt cantonal et communal ; l'impôt fédéral direct s'ajoute.
Dans le Jura, un simulateur officiel permet d'estimer l'impôt sur une prestation en capital. Il calcule l'impôt fédéral direct et les impôts cantonaux et communaux, selon la commune, la confession et l'état civil que vous choisissez. Il propose des années d'exigibilité de 2026 à 2003.
Ces deux cas montrent une chose : avant de retirer, cherchez la page « prestations en capital » de votre canton. Elle donne le formulaire, le service compétent et souvent un simulateur.
Un tableau pour situer votre cas
Le tableau suivant résume quatre situations. Il décrit des principes, pas votre dossier personnel.
| Votre situation | Impôt sur la paie | Déduction du 3a | Au retrait du capital |
|---|---|---|---|
| Imposé à la source, vit en Suisse, ne fait rien | À la source, définitif | Non, le barème l'ignore | Capital imposé à part par le canton de domicile |
| Imposé à la source, vit en Suisse, demande la TOU avant le 31 mars | Remplacé par la taxation ordinaire | Oui, sur demande | Capital imposé à part par le canton de domicile |
| Taxé de manière ordinaire | Déclaration classique | Oui, dans la déclaration | Capital imposé à part par le canton de domicile |
| A quitté la Suisse | Selon le pays de résidence | Dépend des règles applicables | Impôt à la source sur le capital versé |
Un second parcours, centré sur le moment du prélèvement
Ce deuxième schéma met l'accent sur le moment où l'impôt est prélevé, de l'année du versement à celle du retrait.
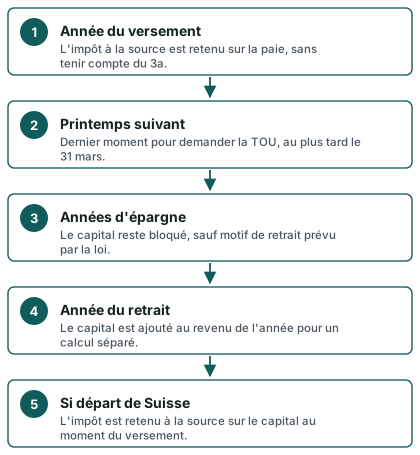
Si vous quittez la Suisse un jour
Le départ définitif change la donne
Le départ définitif de Suisse fait partie des motifs qui permettent de retirer un 3a avant l'âge habituel. Les conditions et les justificatifs demandés varient selon le prestataire. La page quitter la Suisse et retirer son 3a donne le mode d'emploi, et que devient mon 3e pilier si je quitte la Suisse répond à la question dans l'autre sens.
C'est dans ce cas que l'impôt à la source sur le capital prend tout son sens : une personne qui n'habite plus en Suisse n'a plus de déclaration ordinaire dans un canton, donc la Suisse prélève l'impôt directement lors du versement.
La TOU au moment du départ
Les personnes imposées à la source qui quittent la Suisse doivent avoir demandé la taxation ordinaire ultérieure au moment du dépôt de la déclaration de départ, si elles veulent y recourir. Ce point figure dans la loi, aux articles 89a al. 3 de la LIFD et 33b al. 3 de la LHID. Il ne se rattrape pas toujours après coup : mieux vaut y penser avant de partir.
Pour les personnes imposées à la source sans domicile en Suisse, la demande de TOU est possible dans certains cas : par exemple si une part prépondérante de leurs revenus mondiaux, conjoint compris, est imposable en Suisse, ou si leur situation est comparable à celle d'une personne domiciliée en Suisse (art. 99a al. 1 LIFD). Dans ce cas, le montant déjà retenu à la source est imputé sans intérêts. À l'inverse, l'autorité cantonale peut demander d'office une taxation ordinaire ultérieure en cas de situation problématique manifeste (art. 99b al. 1 LIFD).
Ces règles sont techniques. Un départ à l'étranger avec un 3a mérite une vérification auprès de l'administration fiscale du canton concerné avant toute décision. Si vous déménagez d'un canton à l'autre avant de retirer, la page déménager avant de retirer son 3a explique ce qui change.
Les trois gestes à retenir
- Vérifier sur votre bulletin de salaire si vous êtes imposé à la source.
- Noter la date limite de la TOU : le 31 mars de l'année suivant celle du versement.
- Avant tout retrait ou départ, consulter la page « prestations en capital » du canton concerné.
Geste 1 : savoir où vous en êtes
Un bulletin de salaire avec une ligne « impôt à la source » vous place dans ce système. Si vous venez d'arriver, la page arriver en Suisse : votre premier 3a accompagne les premières étapes, et permis B et impôt à la source détaille votre cas.
Geste 2 : ne pas laisser passer le délai
Le versement 3a est un acte, la déduction en est un autre. Notez la date limite dans votre agenda dès le versement. Si vous hésitez entre rester à la source ou passer à une déclaration classique, comparez les effets sur l'ensemble de votre revenu, pas seulement sur le 3a.
Geste 3 : préparer le retrait longtemps à l'avance
Le retrait arrive des années plus tard. Gardez vos attestations de versement et vos échanges avec le canton. Si vous comparez des offres de 3a, la page comparer les offres de 3e pilier et la page comment ça marche expliquent comment la comparaison gratuite est traitée. Pour ouvrir un compte, ouvrir son premier compte 3a donne les étapes.
Questions fréquentes
Peut-on ouvrir un 3a quand on est imposé à la source ?
Oui. Le statut fiscal ne bloque pas l'ouverture d'un pilier 3a. Ce qui compte, c'est que vous ayez un revenu d'activité soumis à l'AVS. Seule la déduction fiscale suit un chemin particulier.
L'impôt à la source diminue-t-il quand je verse sur mon 3a ?
Non, pas automatiquement. Le barème appliqué par l'employeur ne tient pas compte des cotisations 3a. Pour les faire valoir, il faut demander une taxation ordinaire ultérieure, par écrit, au plus tard le 31 mars de l'année suivante.
La TOU est-elle toujours avantageuse ?
Cela dépend de votre situation. L'économie réelle dépend de votre revenu, de votre canton, de votre état civil et de vos autres déductions ; le cas type du calculateur fédéral n'est pas une économie personnelle. En plus, une TOU change le calcul de tout votre revenu, pas seulement du 3a. Une comparaison personnalisée permet de voir ce qui s'applique à vous.
L'impôt à la source est-il prélevé sur mon capital 3a au retrait ?
Si vous vivez encore en Suisse, le capital est en général déclaré et imposé séparément dans votre canton de domicile. L'impôt à la source sur le capital concerne surtout les personnes qui ont quitté la Suisse. Votre administration fiscale cantonale confirme la procédure applicable.
Que se passe-t-il si je rate le délai du 31 mars ?
La demande de TOU doit être déposée au plus tard à cette date. Si vous la manquez et qu'aucune condition d'obligation ne s'applique, l'impôt à la source reste définitif pour l'année, sans déduction supplémentaire. Une autorité cantonale peut toutefois ordonner une TOU d'office dans certains cas.
La TOU est-elle obligatoire dans certains cas ?
Oui. Elle l'est si vos revenus bruts atteignent ou dépassent un certain montant durant l'année, ou si vous avez des revenus non soumis à l'impôt à la source. Le Département fédéral des finances fixe ce montant avec les cantons ; il n'est pas chiffré dans la loi.
Mon conjoint est-il concerné par ma demande de TOU ?
Oui, la demande s'étend au conjoint qui vit en ménage commun avec vous. Les deux revenus sont alors pris en compte dans la taxation ordinaire.
Où trouver le montant exact de l'impôt sur mon retrait ?
Chaque canton publie ses règles et parfois un simulateur. Genève détaille la déclaration d'une prestation en capital, le Jura propose un simulateur officiel, et la page calculer l'impôt au retrait du site explique la méthode. Aucun montant n'est valable pour tout le monde.
Sources
- Impôt à la source (résidents en Suisse) — Fedlex, LIFD, art. 89a
- Impôt à la source (résidents en Suisse) — Fedlex, LIFD, art. 89
- Impôt à la source (résidents en Suisse) — Fedlex, LIFD, art. 99b
- Non-résidents : frontaliers et prestations de prévoyance — Fedlex, LIFD, art. 99a
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex, LHID, art. 33b
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex, LHID, art. 33a
- Frontaliers — Administration fédérale des contributions
- Confédération — base légale, LIFD art. 38 (état au 1er janvier 2026) — Fedlex
- Genève : déclarer les prestations en capital
- Genève : barème d'impôt à la source 2026 sur les prestations de prévoyance en capital
- Genève : montants LPP et 3e pilier A
- Jura : simulateur d'impôt sur les prestations en capital
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Calculateur fiscal de l'AFC — Lausanne (VD), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.