
Dans cette page
- La condition de base : un revenu soumis à l'AVS
- L'arbre de décision : puis-je cotiser ?
- Salarié, apprenti, étudiant qui travaille
- Sans emploi, retraité, proche au foyer
- Faut-il habiter en Suisse ?
- Âge minimum et âge maximum de versement
- Quel plafond s'applique une fois le droit acquis ?
- Comment vérifier sa situation
- Questions fréquentes
Qui peut ouvrir un 3a ? Toute personne qui touche un revenu d'une activité lucrative soumise à l'AVS, ou un revenu de remplacement qui en tient lieu. Un salarié, une apprentie ou un indépendant remplit donc la condition de base. Sans revenu de ce type, le versement dans un pilier 3a n'est plus possible. Ce qui compte, c'est la nature de votre revenu, pas votre diplôme ni la taille de votre salaire.
Cette page répond à la question d'un débutant : « Ai-je le droit, moi ? ». Elle suit un exemple fictif, Inès, 19 ans, apprentie à Delémont. Elle vient de recevoir sa première fiche de salaire et se demande si le 3e pilier la concerne déjà. Nous reprenons sa situation à chaque étape.
La condition de base : un revenu soumis à l'AVS
Le 3a est la prévoyance individuelle liée, le « petit » troisième étage du système suisse. Si vous voulez revoir l'ensemble, lisez d'abord les trois piliers de la prévoyance suisse. L'idée est simple : l'État encourage l'épargne retraite des personnes qui travaillent, en autorisant à déduire les versements de leur revenu imposable. Pour en profiter, il faut donc… travailler, ou toucher un revenu qui remplace le travail.
Les documents officiels de l'administration fiscale fédérale le disent ainsi : seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Sans activité lucrative, le versement n'est plus possible. Le canton de Genève répète la même règle : le droit de cotiser suppose un revenu soumis aux cotisations AVS/AI, qu'il provienne d'une activité salariée, d'une activité indépendante ou d'un revenu de remplacement admis.
Comment savoir si votre revenu est soumis à l'AVS
Regardez votre fiche de salaire. Si une ligne « AVS/AI/APG » apparaît parmi les déductions, votre revenu est soumis à l'AVS. C'est le cas de la quasi-totalité des salaires. Un indépendant, lui, reçoit des décisions de cotisations de sa caisse de compensation.
Ne comptent pas comme revenu d'activité, en revanche : un don de vos parents, l'argent de poche, les intérêts d'un compte d'épargne ou une bourse qui ne remplace pas un salaire. Ces sommes ne vous ouvrent pas le droit de verser.
Ce que la loi appelle « déduction »
La base légale fiscale fédérale précise que sont déductibles les primes, cotisations et montants versés pour acquérir des droits dans des formes reconnues de prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et jusqu'à quelle mesure la déduction s'applique. En clair : le droit de verser et le droit de déduire vont ensemble, et tous deux reposent sur un revenu d'activité.
L'arbre de décision : puis-je cotiser ?
Voici un schéma qui résume les cas en quatre questions. Lisez-le de haut en bas, comme Inès l'a fait avec son téléphone, sur le quai de la gare.
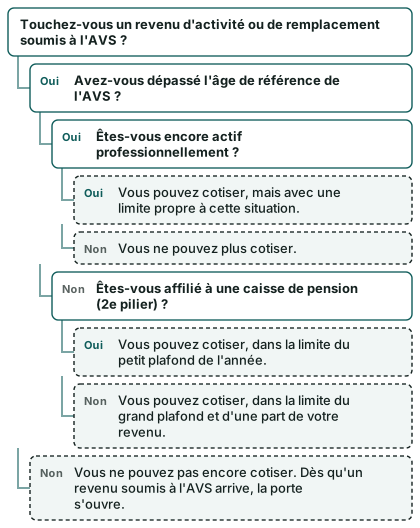
Pour Inès, la réponse est claire : elle reçoit un salaire d'apprentie, soumis à l'AVS, et n'a pas atteint l'âge de référence. Reste à savoir si son employeur l'affilie à une caisse de pension, ce qui détermine le plafond. Nous y revenons plus bas.
Salarié, apprenti, étudiant qui travaille
Le salarié
Si vous avez un contrat de travail et une fiche de salaire avec les cotisations AVS, vous remplissez la condition. Peu importe que vous soyez à l'essai, en contrat à durée déterminée ou en temps partiel : un revenu soumis à l'AVS existe. Le cas du travail à temps réduit est détaillé dans temps partiel ou au foyer : peut-on cotiser ?.
L'apprenti
Inès est apprentie. Son salaire d'apprentissage est un revenu d'activité lucrative, il porte des cotisations AVS. Elle a donc le droit d'ouvrir un 3a. Que ce soit une bonne idée à ce stade de sa vie est une autre question : tout dépend de ce qu'il lui reste après ses dépenses, de ses projets et de ses priorités. Pour réfléchir au bon moment, vous pouvez lire à quel âge ouvrir un 3e pilier et premier emploi : à partir de quand commencer son 3a.
Le droit n'est pas une obligation. Verser en 3a est facultatif, jamais imposé.
L'étudiant qui travaille
Un étudiant qui a un petit job déclaré, avec cotisations AVS prélevées, remplit lui aussi la condition. Un étudiant sans aucun revenu d'activité ne peut pas verser. Entre les deux, observez la fiche de paie : si les cotisations AVS figurent, le droit existe, même pour une activité occasionnelle. La page 3e pilier après les études prolonge ce point.
Une réserve existe cependant pour les revenus très modestes. Selon la loi sur l'AVS, le Conseil fédéral peut prévoir qu'aucune cotisation n'est prélevée si le salaire annuel déterminant ne dépasse pas la rente de vieillesse mensuelle maximale. Le salarié peut toutefois demander que l'employeur paie les cotisations dans tous les cas. Si votre petit job est dans ce cas, demandez à votre employeur si des cotisations AVS sont versées pour vous, car c'est cela qui détermine votre droit.
Tableau récapitulatif par situation
| Situation | Revenu soumis à l'AVS ? | Peut ouvrir un 3a ? |
|---|---|---|
| Salarié avec fiche de salaire | Oui | Oui |
| Apprenti | Oui | Oui |
| Étudiant avec job déclaré | Oui, si cotisations prélevées | Oui |
| Indépendant | Oui, via la caisse de compensation | Oui |
| Personne au chômage indemnisé | Revenu de remplacement | Oui, selon les règles cantonales |
| Personne sans aucune activité | Non | Non |
Sans emploi, retraité, proche au foyer
C'est ici que naissent la plupart des malentendus.
Au chômage
Une indemnité de chômage est un revenu de remplacement. L'administration genevoise cite les revenus de remplacement admis parmi ceux qui ouvrent le droit de cotiser. Les chômeurs indemnisés peuvent donc, en principe, continuer à verser. Mais tout dépend de ce que la caisse a prélevé comme cotisations, et de votre situation. Pour le détail, voyez au chômage, que devient mon 3e pilier.
Proche au foyer
Si vous restez à la maison sans revenu d'activité, vous ne pouvez pas verser en votre nom. Le fait que votre conjoint travaille ne vous donne pas ce droit : le 3a est personnel. Chaque conjoint a ses propres conditions. Voyez le 3e pilier pour un couple marié.
Un cas voisin est souvent mal compris : une personne qui travaille un peu, de façon non durable. La loi sur l'AVS traite parfois ces personnes comme des personnes sans activité lucrative, lorsque leurs cotisations et celles de leur employeur n'atteignent pas la moitié de la cotisation due selon l'article concerné. Si vous êtes dans cette zone grise, vérifiez auprès de votre caisse de compensation comment vous êtes classé.
Après l'âge de référence
Passé l'âge de référence, le droit ne disparaît pas forcément. L'administration fédérale indique que les personnes ayant dépassé cet âge et encore actives peuvent continuer à cotiser, avec une limite réduite. Sans cotisation à une caisse de pension, c'est jusqu'à 20 % du revenu d'activité, au maximum 40 % du montant-limite supérieur. Si la personne est encore assurée en 2e pilier, la limite est de 8 % du montant-limite supérieur. Une personne totalement retirée de la vie active ne peut plus verser.
Pour les cas limites, lisez peut-on cotiser au 3e pilier après l'âge de la retraite ?.
Faut-il habiter en Suisse ?
Pas forcément pour le principe, mais votre situation fiscale entre en jeu. Deux cas sont fréquents.
Les personnes imposées à la source
Les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse, sont soumis à l'impôt à la source sur leur revenu d'activité dépendante. Beaucoup de jeunes arrivés récemment sont dans ce cas. Ils peuvent ouvrir un 3a si leur revenu est soumis à l'AVS. Mais le barème de l'impôt à la source ne tient pas compte des versements 3a. Ils peuvent demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire leurs cotisations. Le cas est détaillé dans permis B et impôt à la source et ouvrir un 3a avec un permis B.
Les frontaliers
Les travailleurs domiciliés dans un État limitrophe, employés par un employeur ayant en Suisse son siège ou un établissement stable, sont imposés à la source dans la mesure où l'accord fiscal applicable le prévoit. Les personnes imposées à la source qui ne sont pas domiciliées en Suisse peuvent déduire leurs cotisations 3a si elles remplissent des conditions précises, sinon une taxation ultérieure d'office peut s'appliquer. La réponse dépend donc de votre pays de résidence. Commencez par 3e pilier et frontaliers.
Cette page reste volontairement brève sur ces statuts : elle s'adresse au jeune qui débute. Si vous êtes dans une situation de mobilité, une comparaison personnalisée tiendra compte de votre cas exact.
Âge minimum et âge maximum de versement
L'âge minimum
Dans les repères officiels cités ici, aucun âge minimum ne figure : c'est l'existence d'un revenu soumis à l'AVS qui ouvre le droit. Une apprentie comme Inès n'a pas à attendre d'être plus âgée. Gardez toutefois en tête que certains prestataires fixent leurs propres conditions d'ouverture de compte, par exemple pour les mineurs. Demandez-leur ce qu'ils exigent, et quels documents fournir. La liste est dans documents pour ouvrir un 3a.
L'âge maximum
Le versement ne s'arrête pas automatiquement le jour de l'âge de référence : il faut rester actif, et la limite est alors réduite, comme vu plus haut. Il existe d'autres règles sur l'âge qui concernent le retrait et non le versement, par exemple ce que change la réforme AVS 21 ; voyez AVS 21 et 3a.
Quel plafond s'applique une fois le droit acquis ?
Avoir le droit d'ouvrir un 3a ne dit pas encore combien verser. Deux plafonds existent selon que vous êtes affilié ou non à une caisse de pension. Voici les repères de l'année.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le grand plafond ne s'applique que dans une limite : 20 % du revenu de l'activité lucrative, au maximum 36 288 francs par an en 2026. Un jeune salarié affilié à une caisse de pension relève du petit plafond. Pour la logique complète, lisez montant maximal du 3e pilier.
Inès, par exemple, est apprentie. Selon son employeur et la durée de son contrat, elle peut ou non être affiliée à une caisse de pension. Elle demandera à son employeur ou à la caisse, et verra quel plafond lui correspond. Elle pourra aussi ne verser qu'une partie du plafond : rien ne l'oblige à le remplir.
Comment vérifier sa situation
Voici une marche à suivre simple, en quelques gestes.
- Prendre sa dernière fiche de salaire et repérer la ligne des cotisations AVS
- Demander à l'employeur si vous êtes affilié à une caisse de pension (2e pilier)
- Noter votre permis de séjour ou votre statut d'imposition (ordinaire ou à la source)
- Vérifier si vous avez dépassé l'âge de référence
- Préparer une pièce d'identité et une attestation de domicile
- Demander aux prestataires leurs conditions d'ouverture et leurs frais, sans engagement
Une fois la situation clarifiée, trois chemins s'offrent à vous : comprendre la forme que prendra votre 3a, apprendre la procédure d'ouverture, puis comparer. Pour la forme, voyez le pilier 3a, ou 3e pilier lié. Pour la procédure, ouvrir son premier compte 3a. Pour comparer sans engagement, la page Comparer les offres de 3e pilier vous guide, et le formulaire Demander une comparaison gratuite permet de recevoir une comparaison adaptée à votre situation.
Les pièges à éviter
- Confondre droit et obligation : personne ne vous force à verser.
- Croire que le conjoint ouvre le droit : le 3a est strictement personnel.
- Oublier la distinction 3a et 3b : le pilier 3b est libre, sans condition de revenu d'activité. Voyez 3a ou 3b : lequel pour bien commencer.
- Verser sans revenu soumis à l'AVS : le versement n'est alors pas admis et la déduction fiscale peut être refusée.
Questions fréquentes
Qui peut ouvrir un 3a, en deux mots ?
Toute personne qui perçoit un revenu d'une activité lucrative soumise à l'AVS, ou un revenu de remplacement équivalent. Salariés, apprentis, étudiants avec un job déclaré et indépendants sont concernés. Sans revenu de ce type, le versement n'est plus possible.
Un apprenti peut-il ouvrir un 3a ?
Oui, si son salaire d'apprentissage est soumis aux cotisations AVS, ce qui est la règle. Le droit existe donc dès la première fiche de salaire. Il reste facultatif : vous décidez de verser, ou non, en fonction de votre budget et de vos priorités.
Faut-il avoir un 2e pilier pour ouvrir un 3a ?
Non. Le 2e pilier ne conditionne pas l'ouverture, il détermine seulement le plafond de versement. Affilié à une caisse de pension, vous relevez du petit plafond de l'année. Non affilié, vous relevez du grand plafond, dans la limite d'une part de votre revenu.
Puis-je ouvrir un 3a sans travailler ?
Non, pas pour y verser de l'argent. Sans activité lucrative, le versement n'est plus possible. Vous pouvez en revanche, si vous cherchez à épargner librement, regarder le pilier 3b, qui n'exige pas de revenu d'activité.
Un chômeur peut-il cotiser à son 3a ?
Une indemnité de chômage est un revenu de remplacement, que certaines administrations fiscales cantonales admettent comme condition. Dans les faits, la décision dépend de votre situation et de ce qui est prélevé comme cotisations. Vérifiez auprès de votre caisse et de votre administration fiscale cantonale.
Y a-t-il un âge limite pour verser ?
Le versement n'est pas interdit à l'âge de référence, mais il suppose d'être encore actif et il est alors plafonné de façon réduite. Une personne qui ne travaille plus du tout ne peut plus verser. Les détails sont dans la page sur les cotisations après l'âge de la retraite.
Un permis B ou un statut d'imposition à la source empêche-t-il d'ouvrir un 3a ?
Non, la condition reste le revenu soumis à l'AVS. En revanche, l'imposition à la source ne tient pas compte du 3a dans le barème. Pour déduire vos versements, il faut demander une taxation ordinaire ultérieure par écrit, jusqu'au 31 mars de l'année suivante.
Mon conjoint travaille : puis-je verser à sa place ?
Non. Chaque personne doit remplir la condition de revenu pour son propre compte. Votre conjoint ouvre son 3a avec son revenu, et vous le vôtre si vous en avez un.
Sources
- Impôt à la source (résidents en Suisse) — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance — Fedlex
- 3e pilier a — plafonds de déduction — Administration fédérale des contributions
- Confédération — base légale (LIFD, état au 1er janvier 2026) — Fedlex
- Comment déduire les cotisations au 2e et au 3e pilier — Canton de Genève
- Cotisations des salariés et des employeurs (LAVS) — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.