Dans cette page
- La réponse directe
- Accord de 1983 ou impôt à la source : où êtes-vous imposé ?
- Si vous êtes imposé à la source : quasi-résident et taxation ordinaire
- Si vous êtes imposé en France : ce qui change pour le 3a
- Le rachat 3a, pour un frontalier dans le canton de Vaud
- Un exemple : Hugo, frontalier à Lausanne
- Questions fréquentes
Lausanne, Nyon, Morges, Yverdon ou la Vallée de Joux : le canton de Vaud emploie de nombreux frontaliers. Leur 3e pilier fonctionne autrement qu'à Genève, parce que Vaud fait partie des cantons de l'accord franco-suisse de 1983. Pour la plupart des résidents français, le salaire vaudois est imposé en France. Le 3a reste ouvert, mais la question fiscale se pose côté français. Cette page fait le tri, sans conseil personnalisé et sans désigner de produit.
La réponse directe
Pouvez-vous verser ? Oui. Le droit au 3a dépend d'un revenu d'activité soumis à l'AVS, pas du pays où vous dormez. Un salarié d'un employeur vaudois le remplit en principe.
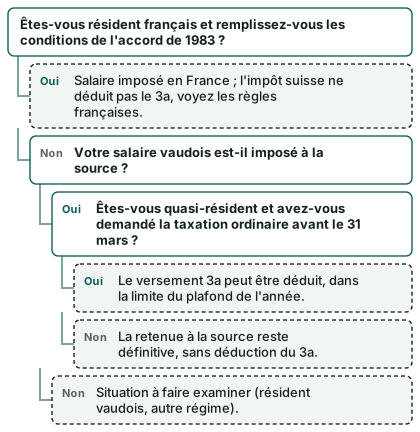
Pouvez-vous déduire ? Cela dépend de l'endroit où vous êtes imposé. Résident français couvert par l'accord de 1983 : vous êtes imposé en France, l'impôt suisse n'a rien à déduire, et l'effet du versement sur votre impôt se juge selon les règles françaises. Frontalier imposé à la source dans le canton de Vaud : la déduction passe par une taxation ordinaire ultérieure, ouverte seulement sous conditions (en pratique, être quasi-résident) et demandée au plus tard le 31 mars de l'année suivante. Sans elle, la retenue à la source reste définitive.
Et le rachat ? Il suit les règles fédérales : lacunes nées dès 2025, plein de l'année versé d'abord, effet fiscal seulement là où une taxation suisse est ouverte.
Le panorama de tous les cas est dans le guide 3e pilier frontalier ; ici, on se concentre sur le canton de Vaud.
Accord de 1983 ou impôt à la source : où êtes-vous imposé ?
L'accord franco-suisse du 11 avril 1983 s'applique aux cantons frontaliers à l'exception de Genève. Vaud figure dans la liste, avec Neuchâtel, le Valais, Berne, Soleure, les deux Bâle et le Jura. Le résident français qui en remplit les conditions est exonéré de l'impôt à la source suisse et déclare son salaire en France.
Pour en bénéficier, il remet à chaque employeur, avant le premier jour de travail, une attestation de résidence fiscale (formulaire 2041-AS/ASK). Le régime tolère un peu de souplesse : le télétravail reste sans effet jusqu'à 40 % du temps de travail, et 45 jours de non-retour au domicile au maximum sont admis pour une année pleine à 100 %.
À l'inverse, le canton de Vaud impose à la source les personnes domiciliées à l'étranger sur leur revenu d'activité suisse, comme à Genève. C'est le cas d'un résident français qui ne remplit pas les conditions de l'accord. Le frontalier qui habite en Italie ou en Allemagne relève de l'accord conclu avec son pays : son cas est traité sur les pages frontalier italien et 3a et frontalier allemand et 3a.
| Votre profil | Où le salaire est imposé | Le versement 3a réduit-il un impôt suisse ? |
|---|---|---|
| Résident français, attestation 2041-AS remise, conditions de l'accord remplies | En France | Non : aucun impôt suisse sur le salaire à réduire |
| Résident français hors conditions de l'accord (trop de jours de non-retour, par exemple) | En Suisse, à la source | Seulement si vous êtes quasi-résident et demandez la taxation ordinaire ultérieure à temps ; sinon non |
| Titulaire d'un permis C installé dans le canton | Pas à la source, taxation ordinaire | Oui, comme tout résident vaudois |
7 258 CHF
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à 40 % du temps de travail
Télétravail sans effet sur le régime de l'accord de 1983
Source: Frontaliers — canton de Neuchâtel
31 mars
Date limite pour demander la taxation ordinaire (Vaud)
Source: Personnes imposées à la source — canton de Vaud
Si vous êtes imposé à la source : quasi-résident et taxation ordinaire
Pour un frontalier imposé à la source dans le canton de Vaud, la retenue sur salaire ne tient pas compte du 3a. Être imposé à la source ne suffit donc pas pour déduire : il faut sortir de la simple retenue. La règle est la même qu'à Genève.
La règle fédérale pour les non-résidents. Une personne domiciliée à l'étranger n'obtient une taxation ordinaire ultérieure que dans des cas précis fixés par la loi fédérale (art. 99a LIFD). Pour le 3a, le cas qui compte est celui du quasi-résident : une part prépondérante de ses revenus mondiaux, conjoint compris, est imposable en Suisse. Hors de ces cas, la retenue à la source reste définitive et le 3a n'est pas déduit en Suisse.
La demande du quasi-résident. Elle se dépose au plus tard le 31 mars de l'année suivante. Dans le canton de Vaud, le quasi-résident la demande pour l'année concernée seulement, et peut renouveler sa demande chaque année. Le même 31 mars est la date limite pour contester ou faire recalculer l'impôt à la source.
Le statut de quasi-résident suppose qu'une part prépondérante de vos revenus mondiaux, ceux du conjoint compris, soit imposable en Suisse. La page quasi-résident et 3e pilier explique comment la calculer.
Si vous êtes imposé en France : ce qui change pour le 3a
Le résident français couvert par l'accord de 1983 garde le droit de verser dans un 3a, puisque son activité est soumise à l'AVS. Seule la déduction suisse ne joue pas, puisqu'aucun impôt suisse ne frappe son salaire. L'effet fiscal du versement se juge alors côté français, selon les règles françaises et votre situation personnelle : faites-le confirmer par écrit par l'administration fiscale française avant de verser. La page habiter en France et ouvrir un 3a détaille ce point, et la page déclarer son 3e pilier suisse en France explique comment le signaler.
Le 3a peut alors répondre à d'autres besoins : une épargne bloquée jusqu'à la retraite, un projet de logement en Suisse, ou l'anticipation d'une installation future dans le canton. Si vous devenez un jour résident, la page de frontalier à résident décrit ce qui change.
Le rachat 3a, pour un frontalier dans le canton de Vaud
Depuis le 1er janvier 2025, on peut racheter des cotisations 3a non versées. Seules les lacunes apparues à partir de 2025 comptent, et le premier rachat est possible durant l'année fiscale 2026, sur dix ans au plus. Les conditions sont cumulatives : être légitimé à cotiser et avoir versé la cotisation maximale de l'année du rachat, ne pas avoir versé le maximum les années rachetées, et avoir été légitimé à cotiser ces années-là. Un seul rachat par année fiscale est admis, jusqu'à 7 258 francs en 2026.
Pour le frontalier imposé en France, le rachat n'apporte pas de déduction suisse. Pour le frontalier quasi-résident dont la taxation ordinaire ultérieure est acceptée, il se déduit comme un versement ; sans elle, il n'a pas d'effet fiscal en Suisse. Le guide du rachat rétroactif du 3a reprend le mécanisme en détail.
Un exemple : Hugo, frontalier à Lausanne
Hugo, 41 ans, habite à Morteau et travaille à Lausanne (personne fictive). Il a remis son attestation de résidence fiscale à son employeur, rentre chez lui chaque soir et télétravaille un jour par semaine.
- Il remplit les conditions de l'accord de 1983 : son salaire est imposé en France.
- Il peut verser dans un 3a, jusqu'à CHF 7 258 en 2026 s'il est affilié à la caisse de pension de son employeur.
- Ce versement ne réduit pas d'impôt suisse, puisqu'il n'en paie pas sur son salaire.
- Son effet sur son impôt français dépend des règles françaises : avant de choisir, il le fait confirmer par écrit par son centre des impôts, puis compare les offres en tenant compte de son horizon.
Si Hugo dépassait un jour le nombre de jours de non-retour admis, il basculerait à l'impôt à la source vaudois. Il ne pourrait alors déduire son 3a que s'il était quasi-résident et demandait chaque année une taxation ordinaire ultérieure avant le 31 mars.
Questions fréquentes
Un frontalier qui travaille dans le canton de Vaud peut-il ouvrir un 3e pilier ?
Oui, dès lors qu'il exerce une activité soumise à l'AVS chez un employeur vaudois. Le domicile en France n'empêche pas l'ouverture, mais certains prestataires demandent des justificatifs supplémentaires aux clients non résidents.
Le 3e pilier est-il déductible pour un frontalier vaudois imposé en France ?
Pas en Suisse : l'accord de 1983 attribue l'imposition du salaire à la France, il n'y a donc pas d'impôt suisse à réduire. Le traitement du versement en France se vérifie auprès de l'administration fiscale française.
Qui est imposé à la source parmi les frontaliers du canton de Vaud ?
Les personnes domiciliées à l'étranger le sont sur leur revenu d'activité suisse, sauf le résident français qui remplit les conditions de l'accord de 1983. Un résident français hors conditions est donc imposé à la source, comme un frontalier à Genève : il ne déduit son 3a que s'il est quasi-résident et demande une taxation ordinaire ultérieure avant le 31 mars. Pour un frontalier italien ou allemand, l'accord conclu avec son pays s'ajoute : voyez la page de votre pays.
Le télétravail me fait-il perdre le régime de l'accord ?
Non, tant qu'il reste dans la limite de 40 % du temps de travail, missions temporaires comprises. Au-delà, votre régime fiscal peut changer : renseignez-vous avant de modifier votre organisation.
Quand demander la taxation ordinaire dans le canton de Vaud ?
Au plus tard le 31 mars de l'année suivante. Pour le quasi-résident, la demande vaut pour l'année concernée seulement et se renouvelle chaque année.
Quelle différence avec un frontalier qui travaille à Genève ?
Genève n'applique pas l'accord de 1983 : le résident français y est imposé à la source, et peut déduire son 3a s'il est quasi-résident. Le détail est sur la page 3e pilier frontalier à Genève.
Sources
- Personnes imposées à la source (sourciers) — Canton de Vaud
- Frontaliers, accord franco-suisse du 11 avril 1983 — Canton de Neuchâtel
- Quasi-résidence et frontaliers : accord du 11 avril 1983 — République et canton de Genève
- Imposition à la source et taxation ordinaire ultérieure (TOU) — AFC
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- Rachat de cotisations 3a, circulaire — AFC
- Votre cotisation au 3e pilier — OFAS
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 99a — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.