
Dans cette page
Le 3e pilier, c'est votre épargne personnelle pour la retraite, celle que vous décidez d'alimenter vous-même, en plus de l'AVS et de la caisse de pension. Dans sa forme la plus courante, le pilier 3a, les versements peuvent être déduits de votre revenu imposable, mais l'argent reste bloqué jusqu'à la retraite, sauf quelques cas prévus par la loi. C'est tout le principe : un avantage fiscal en échange d'un argent qu'on ne touche pas avant l'heure.
Cette page ne demande aucune connaissance préalable. Elle utilise des images, quelques mots clés, et un exemple : Hélène, 40 ans, qui habite à Bulle et découvre le sujet (exemple fictif, pour illustrer). Si vous voulez ensuite aller plus loin, le guide complet du 3e pilier suisse reprend chaque point en détail.
Une image : la maison à trois étages
Imaginez une maison à trois étages. Chaque étage porte une partie de votre sécurité financière quand vous ne travaillerez plus, ou si un accident de la vie vous empêche de travailler.
Le schéma ci-dessous montre cette maison. Le rez-de-chaussée est le plus solide et le plus large ; le toit est le plus personnel.
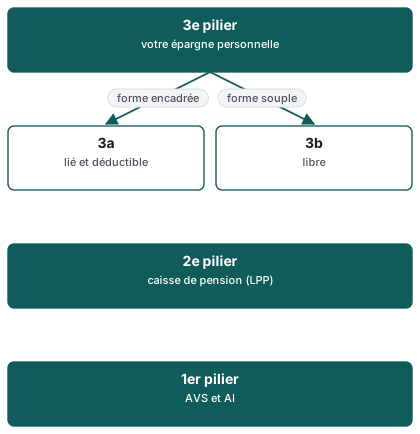
Le rez-de-chaussée, c'est le 1er pilier : l'AVS et l'AI. Il concerne presque tout le monde et il est obligatoire. Le premier étage, c'est le 2e pilier, la caisse de pension, que votre employeur organise pour vous si vous êtes salarié. Le toit, c'est le 3e pilier : personne ne vous oblige à le construire.
Cette image a une conséquence pratique. On ne pose pas un toit sans avoir compris ce qu'il y a dessous. Avant de verser quoi que ce soit, regardez ce que vos deux premiers étages vous apporteront. Pour une vue d'ensemble, la page sur les trois piliers suisses fait ce tour de la maison.
Ce que fait l'étage du haut
Pourquoi un troisième étage, si les deux premiers existent déjà ? Parce que les deux premiers, ensemble, ne couvrent en général qu'une partie de ce que vous gagniez en travaillant. Le 3e pilier sert à combler l'écart que vous jugez important : un niveau de vie plus confortable, un projet, ou un coussin pour les imprévus.
Concrètement, le 3e pilier fait trois choses.
- Il met de l'argent de côté pour vous. Vous versez, il reste à votre nom, sur un compte ou dans un contrat.
- Il peut alléger votre facture d'impôt. Pour la forme 3a, le montant versé se déduit de votre revenu imposable.
- Il vous aide à ne pas dépenser cet argent trop tôt. Le blocage est une contrainte, mais pour beaucoup de gens c'est aussi une discipline.
Ce que le 3e pilier ne fait pas est tout aussi utile à savoir. Il ne remplace pas l'AVS ni la caisse de pension. Il ne garantit pas, par lui-même, un revenu à la retraite. Et il n'est pas gratuit : selon la forme choisie, il y a des frais, qu'il faut apprendre à lire (la page sur les frais du 3e pilier explique lesquels existent).
Et pour Hélène ?
Hélène a 40 ans, travaille comme salariée dans la région de Bulle et cotise déjà à une caisse de pension. Elle a toujours pensé que « le 3e pilier, c'était pour les autres ». En regardant la maison, elle comprend sa situation : ses deux premiers étages sont posés par son employeur et par la loi. Le toit est le seul étage qu'elle choisit. Elle n'a pas à se précipiter ; elle a juste à décider si elle veut le construire, et comment.
Les trois mots à retenir : lié, libre, déduction
Le vocabulaire du 3e pilier fait peur, mais trois mots suffisent pour démarrer.
Lié : le pilier 3a
Le pilier 3a est la prévoyance individuelle liée. « Liée » veut dire : encadrée par la loi, avec des règles précises. Elle est réservée aux personnes qui perçoivent un revenu d'une activité lucrative soumise à l'AVS. Sans activité lucrative, le versement n'est plus possible.
En contrepartie, le 3a bénéficie d'un traitement fiscal avantageux. Vous pouvez l'ouvrir auprès d'une fondation bancaire de prévoyance ou, sous forme de police d'assurance liée, auprès d'une compagnie d'assurance. Le détail se trouve sur la page consacrée au pilier 3a.
Libre : le pilier 3b
Le pilier 3b est la prévoyance libre. Pas de plafond de versement fixé comme pour le 3a, pas d'obligation d'avoir un revenu d'activité, et un accès à l'argent beaucoup plus souple selon le contrat. En revanche, les avantages fiscaux sont nettement moins larges et varient selon le canton et le produit. La page pilier 3b : de quoi s'agit-il l'explique plus en détail.
Pour un débutant, le point à retenir est simple : le 3a est la porte d'entrée habituelle ; le 3b vient plutôt compléter, ou répondre à un besoin différent. La comparaison côte à côte se trouve dans 3a ou 3b : lequel pour bien commencer.
Déduction : le mot qui explique l'intérêt fiscal
La déduction est le mécanisme qui rend le 3a intéressant. Ce que vous versez dans l'année est retranché de votre revenu imposable. Comme l'impôt se calcule sur ce qui reste, il baisse. L'ampleur de la baisse dépend de votre revenu, de votre canton, de votre état civil : on ne peut donc pas la promettre à l'avance. Le principe, lui, est le même partout. La page 3e pilier et impôts montre comment la déduction fonctionne.
Ce qui est bloqué, ce qui ne l'est pas
Voilà la question que les débutants posent le plus souvent : « Si je mets de l'argent, est-ce que je le perds de vue pour toujours ? »
La réponse nuancée : le capital du 3a est bloqué, mais pas pour toujours. En règle générale, il se retire à l'approche de la retraite. Avant, un retrait anticipé n'est possible que dans des cas fixés par la loi. Les plus connus : l'achat d'un logement pour votre usage (c'est l'encouragement à la propriété du logement, EPL), le départ définitif de la Suisse, la mise à son compte comme indépendant, ou l'invalidité. La page sur le retrait anticipé donne la liste et les conditions.
Ce qui n'est pas bloqué :
- Votre décision de verser ou non. Hormis dans certains contrats d'assurance, rien ne vous force à verser chaque année le maximum.
- Votre choix de prestataire, avec des règles à respecter si vous voulez en changer.
- Le 3b, dont l'argent reste plus accessible, selon la forme choisie.
Ce qu'il faut garder en tête : l'avantage fiscal et le blocage vont ensemble. Plus l'avantage est large, plus l'accès à l'argent est encadré. C'est une contrepartie, pas un piège. Mais c'est la raison pour laquelle il vaut mieux ne verser dans un 3a que ce dont vous n'aurez pas besoin avant la retraite.
Pourquoi ce blocage existe
Le législateur a voulu un outil de prévoyance, pas un compte d'épargne ordinaire déguisé. Si l'on pouvait retirer l'argent à tout moment tout en profitant de la déduction, l'avantage fiscal perdrait son sens. Le blocage garantit que la déduction sert bien à préparer la retraite.
À quoi ressemble un versement ordinaire
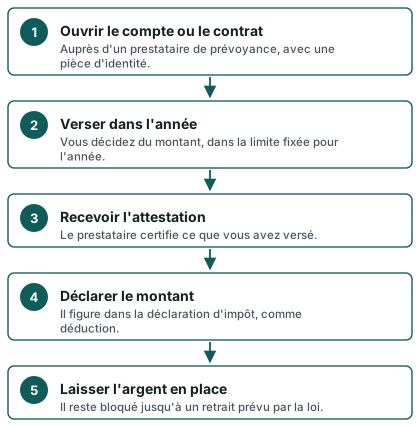
Passons de l'image à la pratique. Voici ce qui se passe, étape par étape, quand quelqu'un comme Hélène verse dans un 3a.
La limite de versement
Chaque année, la loi fixe un plafond. Il y en a deux, selon votre situation. Le plus bas concerne les personnes affiliées à une caisse de pension, donc la plupart des salariés. Le plus haut concerne les personnes sans 2e pilier, comme certains indépendants, avec une limite liée à leur revenu. Ces montants sont revus régulièrement ; le bloc ci-dessous reprend les repères officiels.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
Ces plafonds sont des maximums, pas des objectifs. Verser « une partie du plafond » est tout à fait possible. Combien verser, c'est une question de budget personnel, pas de règle : la page montant maximal du 3e pilier détaille les cas où l'on passe d'un plafond à l'autre.
Ce que cela change pour l'impôt
Au moment de remplir sa déclaration, Hélène reporte le montant versé et joint l'attestation. Le canton déduit ce montant de son revenu imposable. Ce que cela représente en francs, personne ne peut le dire à sa place sans connaître son revenu, son canton et sa situation de famille. C'est pourquoi aucune économie ne peut être annoncée sur cette page : l'économie réelle dépend de votre situation.
Et la suite ?
Pendant des années, le capital reste en place. Vous pouvez, selon la forme choisie, le voir évoluer au fil du temps. Sur un compte, il progresse par les intérêts ; en titres, il suit les marchés, à la hausse comme à la baisse ; dans une police d'assurance, il dépend du contrat. Aucune de ces formes ne promet un rendement. Ce qu'on peut dire, en revanche, c'est que l'effet du temps compte : plus on laisse l'argent travailler longtemps, plus l'écart avec une épargne laissée de côté tend à grandir. Si la question du risque vous préoccupe, lisez peut-on perdre de l'argent avec un 3e pilier.
Trois idées reçues à écarter
« Le 3e pilier est obligatoire »
Non. Seuls les deux premiers étages sont obligatoires pour les personnes concernées. Le 3e pilier est facultatif : personne ne peut vous y contraindre, et ce n'est pas un impôt déguisé.
« Il faut beaucoup d'argent pour commencer »
Non. Le plafond est un maximum, pas un minimum. On peut commencer petit et ajuster ensuite. Ce qui compte, c'est de comprendre ce qu'on signe avant d'ouvrir.
« Tous les 3e piliers se valent »
Non plus. Un compte 3a, un 3a en titres et une police d'assurance liée ne fonctionnent pas de la même façon : les frais, les risques, la souplesse et le sort de l'argent en cas de pépin diffèrent. C'est là que la comparaison prend tout son sens. Les autres croyances courantes sont passées en revue dans idées reçues sur le 3e pilier.
Et maintenant ?
Vous avez désormais la maison, les trois mots et le déroulé d'un versement. Voici une marche simple pour avancer, à votre rythme.
- Vérifier si vous avez un revenu d'activité soumis à l'AVS cette année
- Regarder si vous êtes affilié à une caisse de pension (votre certificat de prévoyance le dit)
- Décider si le blocage de l'argent vous convient
- Choisir entre une approche prudente et une approche en titres, en connaissant le risque
- Lire les conditions : frais, durée, conséquences d'un arrêt des versements
Ensuite, deux chemins s'offrent à vous. Pour les démarches concrètes, la page ouvrir un 3e pilier : les démarches pas à pas vous guide. Pour mettre les offres côte à côte, la page comparer les offres de 3e pilier présente les critères, et le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison d'offres adaptée à votre situation ; la page comment fonctionne Mon 3e Pilier explique qui traite la demande.
Ce site informe, il ne conseille pas : les décisions restent les vôtres. Si un mot vous échappe en chemin, le glossaire de A à F et la foire aux questions du débutant sont là pour ça.
Questions fréquentes
Le 3e pilier, c'est quoi en une phrase ?
C'est une épargne personnelle et facultative pour la retraite, qui s'ajoute à l'AVS et à la caisse de pension. Sa forme liée, le pilier 3a, permet de déduire les versements de ses impôts, en échange d'un blocage de l'argent jusqu'à un retrait prévu par la loi.
Quelle est la différence entre le 3a et le 3b ?
Le 3a est la prévoyance individuelle liée : plafonnée, déductible, bloquée. Le 3b est la prévoyance libre : sans plafond fixé de la même façon, avec un accès à l'argent plus souple, mais des avantages fiscaux moindres. La page 3a ou 3b les met en regard.
Qui a le droit de verser dans un 3a ?
Les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS. Sans activité lucrative, le versement n'est plus possible. Votre situation précise (permis, résidence, statut) peut changer les choses : voyez qui peut ouvrir un 3a.
Combien peut-on verser dans un 3a ?
Cela dépend de l'année et de votre situation. En 2026, le plafond est de 7 258 francs pour une personne affiliée à une caisse de pension et de 36 288 francs pour une personne sans 2e pilier (avec une limite liée au revenu). En 2027, ces montants passent à 7 373 francs et 36 864 francs. Ce sont des maximums : vous pouvez verser moins.
Peut-on récupérer son argent avant la retraite ?
Seulement dans des cas fixés par la loi, comme l'achat de son logement, le départ définitif de la Suisse, la mise à son compte ou l'invalidité. En dehors de ces cas, le capital reste bloqué. Chaque motif a ses conditions ; contrôlez-les avant de vous engager.
Le 3e pilier rapporte-t-il toujours de l'argent ?
Non. Aucun rendement n'est garanti par la loi. Selon la forme choisie, le capital peut progresser lentement, suivre les marchés ou dépendre d'un contrat. Des frais peuvent aussi s'appliquer. Il faut donc lire les conditions et poser des questions avant de signer.
Faut-il un 3e pilier quand on a déjà une caisse de pension ?
Ce n'est pas une obligation. La caisse de pension couvre une partie de vos besoins, mais pas forcément tout ce que vous jugez nécessaire. Le 3e pilier est un complément que vous choisissez. La bonne réponse dépend de votre revenu, de votre âge, de votre budget et de vos projets : une comparaison personnalisée peut vous aider à y voir clair.
Dois-je choisir tout de suite entre banque et assurance ?
Non. Vous pouvez d'abord comprendre les différences, puis comparer. La banque propose en général un compte ou des titres ; l'assurance propose un contrat avec des garanties liées. Prenez le temps de lire les conditions, car changer ensuite est possible mais peut avoir un coût.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.