
Dans cette page
Oui, déménager avant de retirer son 3a peut changer le montant d'impôt, parce que le capital est taxé par le canton où vous êtes réellement domicilié au moment du retrait. Mais ce n'est ni automatique, ni gratuit, ni une astuce : l'écart dépend du canton de départ, du canton d'arrivée, de votre situation et du montant retiré. Surtout, un changement de domicile doit être réel. Un déménagement uniquement « sur le papier » ne résiste pas à un contrôle.
Cette page répond à une seule question de débutant, pas à pas. Elle ne détaille ni la jurisprudence ni les cas limites : pour ceux-là, une comparaison personnalisée et l'avis de l'administration fiscale de votre canton restent le bon réflexe.
La question qu'on se pose tous
Vous approchez de la retraite. Vous entendez, à la machine à café ou en famille, que « tel canton taxe moins les retraits de 3e pilier ». Alors la tentation vient : et si je déménageais juste avant ?
La question est légitime. Elle mérite une réponse honnête plutôt qu'un oui enthousiaste ou un non sec. Voici le fil de la page :
- le canton de domicile joue un rôle, et l'écart entre cantons existe ;
- ce qui compte est l'endroit où vous vivez vraiment, pas l'adresse de votre boîte aux lettres ;
- un déménagement a un coût de vie, un coût administratif et un risque de contestation ;
- avant de décider, quelques questions simples évitent les mauvaises surprises.
Si vous cherchez d'abord les bases, la page le 3e pilier expliqué simplement pose le décor, et retrait du 3e pilier : l'essentiel résume les règles générales du retrait.
Oui, le canton de domicile compte
Le capital de votre pilier 3a n'est pas imposé comme un salaire. Il est taxé au moment où il est versé, séparément du reste de vos revenus de l'année, par le canton où vous êtes domicilié à ce moment-là. C'est ce qu'on appelle l'impôt sur les prestations en capital.
Côté fédéral, la loi sur l'impôt fédéral direct prévoit que ces prestations sont « dans tous les cas soumises à un impôt annuel entier » : le capital est additionné au revenu de l'année fiscale, puis le barème correspondant s'applique (LIFD art. 38 al. 2). C'est un impôt séparé et spécifique, pas une simple ligne de plus dans votre déclaration.
Côté cantonal, chaque canton fixe ses propres règles. À Genève, par exemple, la page officielle explique que l'impôt est calculé séparément « au cinquième du taux ordinaire », et que la déclaration passe par une copie du justificatif de retrait envoyée à l'Administration fiscale cantonale. Un autre canton peut avoir une formule différente. C'est précisément pour cela que le lieu de domicile peut peser.
Un écart existe, mais il ne se lit pas à l'œil nu
Pour donner un ordre de grandeur de la différence entre cantons romands, le calculateur fiscal de l'Administration fédérale des contributions (AFC) est un bon repère. Les chiffres ci-dessous ne concernent pas un retrait de capital : ils portent sur l'impôt annuel d'une personne seule, sans enfant, sans confession et sans fortune, avec un revenu imposable de CHF 100 000 en 2026, au chef-lieu de chaque canton. Ils montrent simplement que, pour un même revenu, la facture n'est pas la même d'un canton à l'autre.
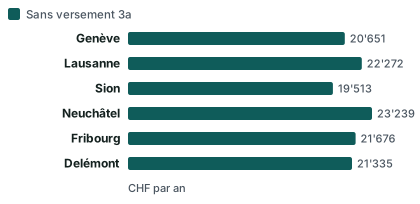
Lisez ce graphique pour ce qu'il est : un exemple chiffré par un outil officiel, avec ses hypothèses (personne seule, sans enfant, sans confession, sans fortune, chef-lieu). Ce n'est pas ce que vous paierez, ni ce que vous gagneriez en changeant de canton. L'impôt sur un capital 3a suit sa propre logique de calcul, et l'écart réel dépend de beaucoup de choses : montant retiré, état civil, commune, confession, autres revenus de l'année.
Pour un vrai calcul sur un capital, chaque canton propose son simulateur. Vaud, par exemple, ajoute dans son calculateur officiel une case pour simuler l'impôt distinct sur les prestations en capital de la prévoyance. Le Jura propose un simulateur dédié aux prestations en capital, avec le choix de la commune, de la confession et de l'état civil. La page retrait du 3e pilier : comment l'impôt se calcule explique la mécanique, et calculer l'impôt au retrait de son capital 3a vous aide à passer à la pratique.
Ce qui compte : l'endroit où vous habitez vraiment
Le mot clé est « domicile fiscal ». Il ne se résume pas à l'adresse inscrite à l'office de la population. Il s'agit du lieu où vous avez le centre de vos intérêts de vie : celui où vous dormez, où vit votre famille, où se trouvent vos attaches personnelles, vos habitudes, votre vie sociale.
Le jour du retrait, pas le jour où l'on y pense
En règle générale, c'est la situation au moment où le capital devient exigible qui décide. Penser à un canton depuis dix ans ne change rien ; y habiter réellement au moment du versement, oui. Le calendrier du retrait compte donc autant que le choix du canton.
Ce que l'administration regarde
Une administration fiscale qui se pose des questions sur un changement de domicile ne s'arrête pas à un bail. Elle peut regarder, par exemple :
- où vit réellement votre famille ;
- où vous passez vos soirées et vos week-ends ;
- si l'ancien logement est conservé, loué ou vendu ;
- où se trouvent vos activités, votre médecin, vos abonnements, votre vie associative ;
- où vous recevez votre courrier et où vous êtes inscrit auprès des services communaux.
Aucun de ces éléments ne décide seul. C'est l'ensemble qui forme une image. Si l'image montre que votre vie est restée dans l'ancien canton, le nouveau domicile peut être contesté.
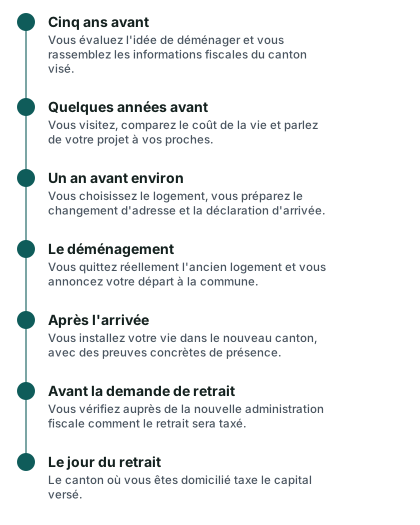
Frise : les points de contrôle du domicile
La frise suivante suit les dernières années avant le retrait. Elle ne fixe aucun délai légal : elle montre simplement les moments où il vaut la peine de vérifier que le domicile est solide.
Un déménagement n'est pas une astuce
Voici le point le plus important de la page. Un changement de domicile pour des raisons de vie est tout à fait légitime : on déménage pour se rapprocher de ses enfants, pour le climat, pour un logement plus adapté. Mais un déménagement uniquement guidé par le désir de payer moins d'impôt, sans que la vie suive vraiment, entre dans une zone risquée.
La notion d'abus de droit fiscal
Les autorités fiscales connaissent la notion d'abus de droit : une construction juridique inhabituelle, qui n'a pas de réalité propre et qui sert surtout à éviter un impôt. Sans entrer dans le détail, retenez ceci : la forme (un bail, une adresse) ne suffit pas quand le fond (la vie réelle) ne suit pas. Cette page n'a pas vocation à détailler ce que les tribunaux ont dit ; si votre cas est limite, c'est la voie du renseignement auprès de l'administration fiscale qui s'impose.
Le temps qui passe n'efface pas tout
L'administration dispose d'un temps pour revenir sur une taxation. Le droit de taxer se prescrit par cinq ans à compter de la fin de la période fiscale ; en cas de suspension ou d'interruption, la prescription est acquise dans tous les cas quinze ans après la fin de la période fiscale (art. 47 al. 1 de la loi sur l'harmonisation des impôts directs). Autrement dit, une situation douteuse peut être réexaminée bien après le retrait. Ce n'est pas un détail pour qui a déjà dépensé son capital.
Ce n'est pas qu'une question d'impôt
Un déménagement pèse sur d'autres éléments : le loyer ou le prix d'achat, l'assurance maladie, les impôts communaux, la distance avec votre entourage, parfois votre accès à certains soins. Un canton moins cher à l'impôt peut coûter plus ailleurs. La décision se prend sur l'ensemble de la vie, pas sur une seule ligne.
Combien de comptes, combien d'années
Le moment du retrait et le nombre de comptes influencent aussi l'impôt, indépendamment du domicile. Deux idées à connaître.
Étaler les retraits
Un capital retiré d'un coup est additionné au revenu de l'année. Si vous avez plusieurs comptes, vous pouvez les retirer sur des années différentes, ce qui peut atténuer l'effet du barème. C'est le principe du retrait fractionné, présenté dans échelonner ses retraits de 3e pilier et, côté démarche, dans combien de comptes 3a ouvrir.
Une précision de l'AFC mérite d'être connue : dès le premier retrait, même partiel, dans les cinq ans qui précèdent l'âge de référence, le compte ou la police est soldé. La totalité du capital accumulé est alors imposée, et ce qui n'a pas été retiré doit être viré sur un compte librement disponible. Un plan de retraits étalés se prépare donc plusieurs années à l'avance, pas au dernier moment.
Le domicile à chaque retrait
Si vous étalez vos retraits et que vous changez de canton entre deux, chaque retrait est taxé là où vous êtes domicilié au moment où il a lieu. Un déménagement au milieu d'un plan d'étalement peut donc modifier la suite du calcul. C'est une raison de plus de poser le plan à plat avant de bouger.
Quand un autre retrait entre en jeu
Certains motifs de retrait anticipé ont leurs propres règles : achat du logement, départ de la Suisse, mise à son compte. Par exemple, le versement en espèces du 3a après le début d'une activité indépendante n'est possible que dans l'année qui suit l'établissement à son compte, et la totalité de l'avoir doit alors être retirée, sans retrait partiel. Si votre projet de déménagement se combine avec l'un de ces motifs, consultez retrait anticipé du 3e pilier : quels motifs sont permis et quitter la Suisse : récupérer son 3a.
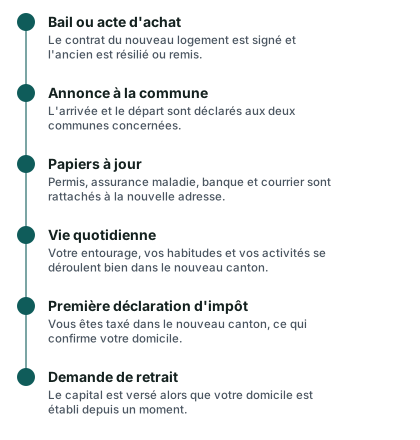
Frise : les repères de domicile sur les dernières années
Cette seconde frise se concentre sur les preuves de domicile que vous pouvez rassembler au fil des dernières années. Elle reste volontairement sans date : seul le retrait fixe le calendrier réel.
Avant de bouger : les questions à poser
Une fois ces repères en tête, voici l'exemple de Martine, puis les questions à se poser.
Exemple : Martine, 59 ans, de Lausanne à la Valais
Exemple fictif, sans promesse d'économie. Martine, 59 ans, salariée, habite Lausanne. Elle envisage de s'installer en Valais à la retraite, près de sa sœur. Son pilier 3a est réparti sur plusieurs comptes. Elle se demande si déménager avant de retirer lui ferait payer moins d'impôt.
Avant de signer un bail, Martine se pose les bonnes questions :
- Mon projet est-il d'abord un projet de vie, ou seulement fiscal ?
- Que dit le simulateur officiel du canton visé sur un retrait de mon montant ?
- Quand mes comptes arrivent-ils à échéance et quel est mon plan de retraits ?
- Mon logement actuel sera-t-il vendu, loué ou gardé ?
- Quels autres coûts changent : loyer, impôts communaux, assurance maladie ?
- Ai-je pu parler à l'administration fiscale du canton d'arrivée ?
La réponse chiffrée n'est pas dans cette page, parce qu'elle dépend de la situation de Martine. Ce qu'elle retient, c'est la méthode : vérifier, simuler, s'installer vraiment, puis seulement décider du moment du retrait.
Check-list avant de décider
- Écrire la vraie raison du déménagement, en une phrase
- Faire la simulation officielle du canton actuel et du canton d'arrivée
- Lister les comptes 3a et le calendrier de retrait prévu
- Vérifier si un autre retrait (logement, activité indépendante, départ) est en jeu
- Estimer le coût de vie complet du nouveau canton, pas seulement l'impôt
- Conserver les preuves du nouveau domicile (bail, annonce de départ, papiers)
- Interroger l'administration fiscale en cas de doute
Comment lire une comparaison de cantons
Quand vous consultez un classement ou un tableau de cantons, regardez trois choses : à quelle situation il s'applique (célibataire, couple, enfants), quel type d'impôt il mesure (revenu, fortune, capital de prévoyance) et à quelle date il a été établi. Un chiffre isolé, même juste, ne dit rien de ce que vous paierez. Pour comprendre les différences entre cantons romands, la page 3e pilier en Romandie : ce qui change d'un canton à l'autre est un bon point de départ ; et pour comparer des offres de prévoyance sans engagement, le comparatif de 3e pilier est là pour vous aider.
Les mauvaises raisons de déménager
Quelques situations où le calcul fiscal prend trop de place :
- un déménagement décidé uniquement sur la foi d'un classement trouvé en ligne ;
- un changement d'adresse sans changement de vie ;
- un départ juste avant le retrait, suivi d'un retour dès l'argent encaissé ;
- un plan qui oublie l'impôt sur la fortune, le loyer ou l'assurance maladie.
Dans ces cas, les risques (contestation, retard, frais) dépassent souvent l'avantage espéré. Et ils n'apportent aucune certitude : les règles cantonales peuvent évoluer d'ici votre retrait.
Les questions à poser à l'administration fiscale
Une administration fiscale répond généralement aux questions générales. Vous pouvez demander :
- comment le canton impose un retrait de capital de prévoyance ;
- quels documents il faut joindre à la déclaration ;
- à partir de quand une personne arrivée dans le canton y est considérée comme domiciliée ;
- si l'impôt dépend de la commune ou de la confession.
Notez la date et la réponse. Ces notes seront précieuses si votre cas est examiné un jour. Et si vous devez faire un rachat de prévoyance en parallèle, sachez qu'à Vaud, la déduction d'un rachat effectué dans les trois années précédant la perception d'un capital du 2e pilier peut être remise en cause : les enchaînements de dates se vérifient.
Et si vous êtes imposé à la source ?
Si vous êtes imposé à la source, par exemple avec un permis B, les règles de déduction du 3a sont différentes : le barème ne tient pas compte des cotisations 3a, et il faut en général demander une taxation ordinaire ultérieure (TOU) par écrit pour les déduire. Pour ce cas particulier, la page permis B et impôt à la source : le 3a pas à pas vous donnera le fil. Pour la question du retrait lui-même, voyez 3e pilier : l'impôt à la source sur le retrait.
Questions fréquentes
Si je déménage dans un canton moins cher, vais-je payer moins d'impôt sur mon 3a ?
C'est possible, mais rien ne le garantit. Chaque canton calcule l'impôt sur le capital à sa manière, et l'écart dépend de votre situation personnelle et du montant retiré. Seule une simulation officielle, faite avec vos propres données, donne une idée. Une comparaison personnalisée peut vous aider à structurer vos questions.
Quel canton taxe mon retrait : celui où je cotisais ou celui où j'habite au retrait ?
En règle générale, c'est le canton où vous êtes domicilié au moment où le capital est versé. Le lieu où vous avez cotisé pendant des années n'entre pas en ligne de compte pour cette taxation. Votre administration fiscale peut vous confirmer la règle applicable à votre situation.
Combien de temps dois-je habiter dans le nouveau canton avant de retirer ?
La loi ne donne pas de formule simple pour tout le monde. Ce qui compte est que le nouveau domicile soit réel et durable, pas qu'il atteigne une durée précise. Plus votre installation est ancienne et bien documentée, plus elle est facile à démontrer. Adressez la question à l'administration du canton d'arrivée.
Un bail ou un changement d'adresse suffit-il à prouver mon domicile ?
Non, pas à lui seul. L'administration regarde l'ensemble de votre vie : famille, habitudes, logement conservé ou non, activités. Le bail est une pièce parmi d'autres. Ce qui compte est que votre vie quotidienne se passe bien dans le nouveau canton.
Qu'est-ce que l'abus de droit fiscal, en deux mots ?
C'est une situation où une forme juridique inhabituelle sert surtout à échapper à l'impôt, sans réalité de fond. Un déménagement purement fictif en est un exemple typique. Cette page ne détaille pas la jurisprudence : en cas de doute, demandez conseil à l'administration fiscale ou à un professionnel de la fiscalité.
Puis-je étaler mes retraits avant de déménager pour payer moins ?
Étaler peut réduire l'effet du barème, mais le domicile de chaque année compte. Et attention : dès le premier retrait dans la période qui précède l'âge de référence, le compte est soldé. Un plan d'étalement se prépare donc des années à l'avance, avec le canton où vous serez réellement domicilié. Voyez échelonner ses retraits.
Mon projet est un départ à l'étranger : cette page s'applique-t-elle ?
Pas vraiment. Un départ hors de Suisse suit d'autres règles, avec d'autres conséquences. La page que devient mon 3e pilier si je quitte la Suisse traite ce sujet.
Où trouver un simulateur officiel pour un retrait de capital ?
Les cantons publient en général un simulateur sur leur site officiel, et l'AFC propose un calculateur fiscal fédéral. Les liens figurent dans les sources de cette page. Un simulateur donne un ordre de grandeur, pas une décision de taxation.
Sources
- Calculateur fiscal de l'AFC (2026)
- Genève : déclarer les prestations en capital
- Jura : simulateur de l'impôt sur les prestations en capital
- Vaud : calculer mes impôts
- Loi sur l'impôt fédéral direct (LIFD), état au 1er janvier 2026 — Fedlex
- Délais, prescription, recours et rappel d'impôt — Fedlex
- 3e pilier a : retrait et imposition — AFC
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.