
Dans cette page
À quel âge ouvrir un 3e pilier ? La réponse courte : dès que vous avez un revenu d'activité soumis à l'AVS, et tant que vous n'avez pas dépassé la limite d'âge fixée pour verser. Il n'y a donc pas de « bon âge » universel. Ce qui ouvre le droit, c'est votre situation professionnelle, pas votre anniversaire. Plus vous commencez tôt, plus le temps travaille pour vous. Mais commencer tard reste possible, et souvent utile.
Cette page reste volontairement générale. Elle vous aide à répondre à une question simple : « Est-ce le bon moment pour moi ? » Pour les 3e piliers en général, un point de départ existe. Pour votre cas précis, la comparaison gratuite tient compte de votre revenu, de votre canton et de votre affiliation au 2e pilier.
L'âge minimal pour verser
Le 3e pilier lié, appelé pilier 3a, n'est pas ouvert à tout le monde dès la naissance. Deux conditions se combinent.
La première : exercer une activité lucrative soumise à l'AVS. Un enfant qui reçoit de l'argent de poche ne remplit pas cette condition. Un jeune qui touche un salaire, même modeste, peut la remplir. Les cotisations AVS prélevées sur la fiche de paie en sont la trace.
La seconde : pouvoir conclure un contrat. Ouvrir un compte ou signer une police suppose la capacité de le faire, donc en pratique la majorité. Avant, un représentant légal doit intervenir, et les prestataires n'ont pas tous la même pratique. Demandez-leur ce qu'ils exigent avant de perdre du temps.
Pour les montants et les limites d'âge exacts, appuyez-vous sur les textes officiels : les faits de cette page ne fixent pas de seuil d'âge chiffré et nous n'en inventons aucun. Le plafond de versement, lui, change selon que vous êtes affilié ou non à une caisse de pension, ce que détaille la page sur le montant maximal du 3e pilier.
Et le pilier 3b ?
Le pilier 3b, ou prévoyance libre, n'exige pas de revenu d'activité. Il n'ouvre en revanche pas la même déduction fiscale que le 3a. Si votre question concerne surtout l'âge, sachez que le 3b est plus souple, mais qu'il répond à d'autres besoins. La page 3a ou 3b : lequel pour bien commencer pose la différence calmement.
Y a-t-il un âge idéal
Non, mais il existe des moments qui s'y prêtent. Voici ceux que les débutants rencontrent le plus souvent.
- Le premier emploi stable. Le revenu arrive, le salaire est régulier, la caisse de pension s'ouvre. C'est le moment le plus naturel pour réfléchir.
- Un changement de situation. Mariage, naissance, achat d'un logement : les priorités bougent et le 3e pilier peut s'y glisser.
- Une hausse de revenu. Quand le salaire augmente, la déduction fiscale devient plus parlante. L'ordre de grandeur dépend du canton et du revenu.
- La mise à son compte. Le plafond peut alors changer, car l'affiliation à une caisse de pension change aussi.
Ce qui compte, c'est la régularité plus que le jour de départ. Un petit versement qui se répète année après année vaut mieux qu'un grand geste isolé suivi de trois ans de pause. Chaque année sans versement est une année de plafond qui ne se rattrape pas toujours facilement. Le rachat rétroactif existe, mais il suit des conditions précises.
Un âge de départ, trois questions à se poser
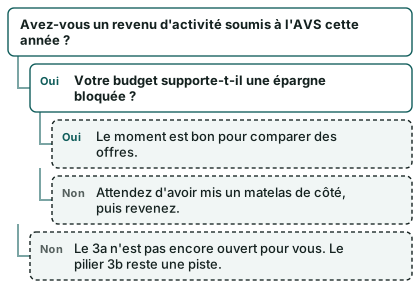
- Ai-je un revenu d'activité soumis à l'AVS cette année ?
- Ma situation budgétaire permet-elle de bloquer une somme pour longtemps ?
- Ai-je d'autres priorités plus urgentes, comme un fonds d'urgence ou le remboursement d'une dette ?
Si la troisième réponse est « oui », rien ne presse. Le 3a est une épargne bloquée : en cas de coup dur, l'argent n'est pas disponible comme sur un compte courant. Les cas de retrait anticipé sont prévus, mais ils sont limités.
Étudiant, apprenti, premier emploi
Les cas de début de vie active sont les plus fréquents. Ils méritent quelques précisions.
L'apprenti
Un apprenti touche un salaire et cotise à l'AVS. Il a donc, en principe, un revenu d'activité. Le droit de verser dépend ensuite de la majorité et de l'affiliation éventuelle à une caisse de pension, qui commence souvent plus tard. Le plafond applicable n'est pas le même selon cette affiliation. Posez la question à l'employeur : il vous dira si vous cotisez à un 2e pilier.
L'étudiant qui travaille à côté
Un job d'été ou un travail à temps partiel peut donner un revenu soumis à l'AVS. Verser dans un 3a est alors possible, mais rarement la priorité : les impôts à déduire sont faibles lorsque le revenu l'est aussi. Pour ce public, la page 3e pilier après les études pose les bonnes questions.
Le premier emploi à temps plein
C'est le cas de notre exemple fictif : Léa, 24 ans, vient de signer son premier contrat à Fribourg. Elle se demande si elle doit attendre sa première augmentation. La réponse dépend de ses autres charges, mais rien ne l'empêche de commencer par un petit versement et de l'ajuster ensuite. Les produits de 3a ne sont pas tous aussi souples sur ce point : certains contrats d'assurance fixent des primes, d'autres laissent les versements libres. Demandez-le avant de signer.
Pour les étapes concrètes, voyez premier emploi : à partir de quand commencer son 3a et ouvrir son premier compte 3a.
Commencer tôt ou tard : un exemple chiffré
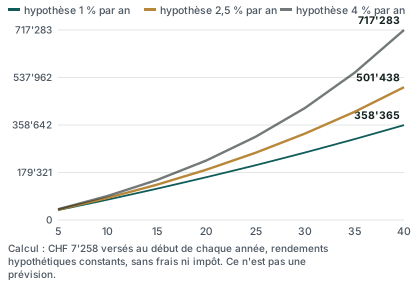
Voici un exemple fictif pour visualiser l'effet du temps. Deux voisins, Maxime et Noé, versent chaque année le plafond du 3a pour salariés affiliés à une caisse de pension, soit 7 258 CHF en 2026. Maxime commence à 25 ans. Noé commence à 35 ans. Tous deux versent au début de chaque année, sans interruption, jusqu'à la même date de fin.
Ce n'est pas une prévision. C'est une illustration fondée sur des hypothèses de rendement constantes, sans frais ni impôt, que le graphique affiche lui-même. Dans la réalité, le rendement varie, les frais existent, le plafond change chaque année et les versements ne sont pas toujours réguliers.
Le premier graphique montre le capital de Maxime après quarante ans de versements.
Le second graphique montre le capital de Noé après trente ans de versements, avec les mêmes hypothèses.
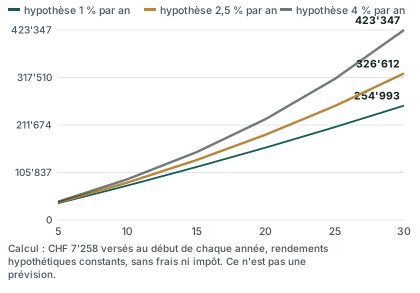
Ce que vous remarquez en comparant les deux : les courbes s'écartent de plus en plus. Plus le rendement supposé est élevé, plus l'écart entre les deux voisins se creuse. À rendement nul, la différence se résume à dix années de versements en plus pour Maxime. Quand les intérêts s'ajoutent aux intérêts, l'écart grandit plus vite que les seuls versements supplémentaires. C'est ce que l'on appelle l'effet des intérêts composés.
Mais attention à ne pas tirer de ces graphiques une conclusion trop forte. Ils ne disent ni quel rendement vous obtiendrez, ni l'effet sur vos impôts. L'économie réelle dépend de votre canton, de votre revenu et de votre situation familiale. Et l'argent versé ne vous est pas rendu avant longtemps. Si vous ne pouvez pas absorber un versement du plafond complet, versez une partie seulement : l'effet du temps est le même, à une échelle plus petite.
Pour tester vos propres hypothèses, utilisez le calculateur du capital à la retraite. Sur la question des gains attendus, lisez aussi rendement du 3e pilier : lire les chiffres sans se tromper.
Ce que l'exemple ne montre pas
- Les frais. Ils réduisent le capital, parfois nettement sur la durée. La page frais du 3e pilier explique lesquels existent.
- L'impôt au retrait. Il intervient à la sortie. Il est calculé séparément des autres revenus, à un taux réduit qui dépend du canton, comme l'explique retrait du 3e pilier et calcul de l'impôt.
- La pause. Un salarié qui quitte la Suisse, change de statut ou perd son emploi peut interrompre ses versements. Le calcul suppose le contraire.
- L'inflation. Un capital de même valeur nominale achète moins avec le temps.
Jusqu'à quel âge verser
L'autre moitié de la question : à quel âge s'arrête-t-on ? Le droit de verser s'arrête avec l'activité lucrative, et au plus tard à une limite d'âge fixée par la réglementation. Les faits fournis pour cette page ne donnent pas ce seuil, aussi l'indiquons-nous sans chiffre. Pour la prolongation après l'âge de référence, voyez peut-on cotiser au 3e pilier après l'âge de la retraite.
Trois idées à retenir :
- Tant qu'il y a un revenu d'activité, le droit de verser demeure, dans la limite fixée.
- Le retrait suit ses propres règles. Il ne se fait pas n'importe quand : retraite, projet de logement, départ de Suisse, invalidité, mise à son compte, selon les cas. Voyez retrait du 3e pilier : l'essentiel.
- L'âge de référence de l'AVS influence le calendrier. La page AVS 21 et 3a explique ce qui évolue.
Quelle que soit la date de départ, le versement ne peut dépasser le plafond de l'année. Voici les repères officiels :
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond sans 2e pilier est un maximum : il s'applique en dessous d'une part du revenu d'activité. Un salarié affilié à une caisse de pension relève du plafond le plus bas. Pour savoir lequel vous concerne, lisez 3a et indépendant avec ou sans 2e pilier.
Un premier pas cette année
Vous n'êtes pas obligé de décider d'un coup. Une démarche en quatre temps suffit.
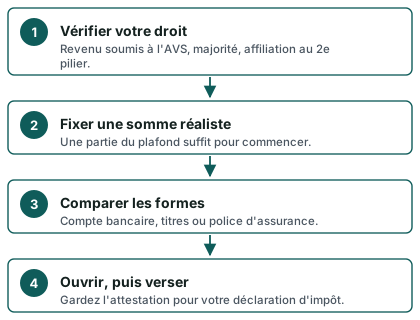
Avant de passer à l'action, voici une liste à cocher.
- Retrouver mon dernier certificat de salaire
- Demander à mon employeur si je suis affilié à une caisse de pension
- Noter la somme que je peux bloquer sans me priver
- Lire les conditions de sortie du contrat
- Demander quels frais le prestataire facture et comment ils se lisent
- Conserver l'attestation de versement pour la déclaration d'impôt
Pour la suite, plusieurs pages vous accompagnent : ouvrir un 3e pilier pas à pas, la liste des documents pour ouvrir un 3a et banque ou assurance pour choisir la forme. Quand vous êtes prêt, le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison d'offres adaptée à votre situation. Le site informe, il ne conseille pas : à vous de décider.
Questions fréquentes
Peut-on ouvrir un 3e pilier avant la majorité ?
Cela dépend du prestataire et de votre situation. Il faut un revenu d'activité soumis à l'AVS, et la capacité de signer un contrat. Avant la majorité, un représentant légal doit en général intervenir. Les pratiques diffèrent d'un prestataire à l'autre : demandez ce qui est exigé avant d'entamer les démarches.
Est-il trop tôt à 20 ans ?
Pas forcément, à condition d'avoir un revenu d'activité et un budget stable. Ce n'est pas l'âge qui pose problème, mais la liquidité. Un 3a est bloqué : si vous risquez d'avoir besoin de cet argent, mieux vaut d'abord constituer une réserve accessible. La page erreurs fréquentes avec son 3e pilier revient sur ce piège.
Est-il trop tard pour commencer après 40 ans ?
Non. Le temps joue moins, mais la déduction fiscale existe tant que vous cotisez. Un salarié qui commence plus tard peut aussi viser le plafond de l'année dans de bonnes conditions. Les années manquées ne se rattrapent pas toutes : le rachat rétroactif suit des conditions précises, dont celle d'avoir versé la cotisation entière de l'année en cours avant de racheter l'année passée.
Faut-il avoir un 2e pilier pour ouvrir un 3a ?
Non. Un salarié sans caisse de pension a un plafond plus élevé, dans la limite d'une part de son revenu, comme le montre l'exemple des indépendants. Le plafond maximal de 36 288 CHF en 2026 s'applique en dessous d'un taux de 20 % du revenu d'activité. L'affiliation détermine le plafond, pas le droit d'ouvrir.
Mon âge change-t-il la fiscalité du 3a ?
La déduction à l'entrée dépend de votre revenu, de votre canton et de votre situation, pas de votre âge. L'impôt au retrait dépend aussi du canton et du montant retiré. Les différences entre cantons romands sont à connaître.
Peut-on avoir plusieurs comptes 3a ?
Oui, c'est possible, et certains lecteurs le font pour échelonner les retraits plus tard. Le plafond annuel vaut toutefois pour l'ensemble des versements. Voyez combien de comptes 3a ouvrir.
Que faire si je ne peux plus verser un an ?
Rien d'irréparable. Ne versez pas sous la pression : rien n'oblige à verser chaque année, sauf si le contrat prévoit des primes fixes. Dans ce cas, lisez les conditions de résiliation anticipée avant d'arrêter. Pour un compte bancaire, vous pouvez en général suspendre sans frais, mais vérifiez-le.
Quand verser dans l'année, tôt ou tard ?
Pour l'impôt de l'année, le versement doit arriver dans l'année concernée. Pour les intérêts, plus tôt vaut mieux. Lisez jusqu'à quand verser son 3e pilier pour la date exacte chez votre prestataire.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.