
Dans cette page
Combien de comptes 3a ouvrir quand on débute ? La réponse courte : un seul suffit pour commencer, et la loi ne fixe pas de nombre maximal. Plusieurs comptes ne vous font pas verser davantage : le plafond de l'année s'applique à l'ensemble de vos versements, tous comptes confondus. Un second compte ne sert que plus tard, au moment du retrait. Voyons pas à pas ce qui en dépend.
Un seul compte ou plusieurs
Commençons par la règle de base. Le pilier 3a est une prévoyance individuelle liée. Chaque année, vous pouvez y verser un montant déductible de vos impôts, dans la limite d'un plafond fixé par la Confédération.
Ce plafond est personnel et annuel. Il ne se multiplie pas avec le nombre de comptes. Que vous ayez un compte ou quatre, le total versé dans l'année ne doit pas dépasser la limite qui s'applique à votre situation.
Cette limite dépend de votre statut :
- si vous êtes affilié à une caisse de pension (2e pilier), c'est le « petit » plafond ;
- si vous n'êtes pas affilié au 2e pilier, par exemple comme indépendant, un plafond plus élevé s'applique, dans la limite d'une part de votre revenu d'activité.
Un salarié qui débute relève presque toujours du premier cas. Pour savoir où vous vous situez, voyez la page sur le montant maximal du 3e pilier.
Ce que la loi dit du nombre de comptes
Il n'existe pas de limite légale au nombre de comptes 3a. Vous pouvez en détenir un chez un prestataire, deux chez le même, ou plusieurs chez des prestataires différents. Les prestataires, eux, fixent leurs propres conditions : montant minimal d'ouverture, frais de tenue, fréquence des versements.
La vraie question n'est donc pas « combien ai-je le droit d'en avoir ? », mais « à quoi me sert chaque compte ? ».
Une analogie pour y voir clair
Imaginez des tiroirs dans une même commode. Le plafond annuel, c'est la quantité de linge que vous pouvez ranger dans la commode cette année. Ajouter des tiroirs ne change pas cette quantité. Cela change seulement la façon dont vous pourrez sortir le linge, un tiroir à la fois.
Voici le principe en image :
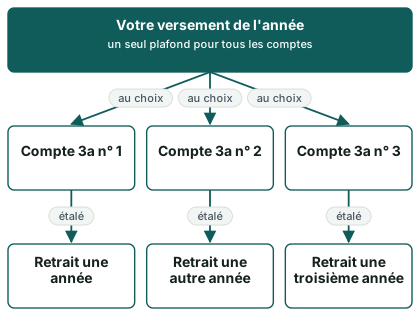
Ce schéma montre l'idée centrale : le versement reste le même, seul le retrait peut être étalé dans le temps.
Pourquoi certains en ouvrent plusieurs
Si un compte suffit, pourquoi voit-on des épargnants en détenir plusieurs ? Il y a quelques raisons courantes. Aucune n'est obligatoire, et aucune ne s'impose à un débutant.
Étaler les retraits dans le temps
C'est la raison principale. Le capital du 3a est imposé au retrait, séparément de votre revenu ordinaire. La loi sur l'impôt fédéral direct prévoit en effet que les prestations en capital sont imposées séparément (art. 38 al. 1 LIFD). Le taux appliqué dépend du montant retiré : plus la somme sortie en une fois est importante, plus l'impôt a tendance à peser lourd. C'est ce qu'on appelle une imposition progressive.
Avec plusieurs comptes, vous pouvez retirer un compte une année et un autre l'année suivante. Les montants sont alors plus petits à chaque retrait. Pour le principe en détail, lisez comment l'impôt se calcule sur un retrait et l'échelonnement des retraits.
Séparer ses objectifs
Certains épargnants ouvrent un compte pour la retraite et un autre pour un projet précis, comme l'achat d'un logement. Cela aide à garder une vision claire de ce qui sert à quoi. Sachez toutefois que le retrait anticipé n'est permis que pour des motifs prévus, comme l'encouragement à la propriété du logement (EPL). Voyez les motifs de retrait anticipé.
Répartir entre formes différentes
Un 3a peut prendre la forme d'un compte bancaire, d'un placement en titres ou d'une police d'assurance liée. Certains en combinent deux : une part en compte, une autre en titres. Cela permet de doser le risque sans changer de plafond. Pour les différences de fond, lisez la page sur le 3a bancaire et celle sur le 3a en fonds de placement.
Répartir entre prestataires
Quelques personnes préfèrent ne pas tout confier à un seul établissement. C'est un choix de confort, pas une obligation. Il a un prix en temps et parfois en frais, voir plus bas.
Ce qui ne justifie pas d'en ouvrir plusieurs
Soyons nets : ouvrir plusieurs comptes pour « verser plus » ne marche pas. Le plafond reste unique. De même, multiplier les comptes sans plan précis ne rend pas votre épargne plus performante. Un compte en plus n'est utile que s'il répond à un besoin concret.
Le retrait : c'est là que cela compte
Le nombre de comptes ne change rien à ce que vous versez. Il change ce que vous pouvez faire à la sortie.
Un compte, un retrait
En règle générale, un compte 3a se retire en une fois et en totalité : le prestataire verse le capital entier. Les comptes ne se vident pas à moitié. Avec un seul compte, tout votre capital 3a arrive donc la même année dans votre déclaration, et il est imposé en bloc.
Avec plusieurs comptes, vous choisissez l'ordre et le moment de chaque retrait. Les cantons et les prestataires appliquent des règles qui leur sont propres, notamment sur le nombre de retraits admis par année fiscale. Il est d'usage de prévoir un retrait de compte par année, mais vérifiez ce point avant de planifier quoi que ce soit.
Un cas particulier à connaître
Pour les personnes qui se mettent à leur compte, une règle spéciale existe. Le versement en espèces du 3a après le début d'une activité indépendante n'est possible que dans l'année qui suit l'établissement à son compte. Il faut alors retirer la totalité de l'avoir : un retrait partiel n'est pas admis. Cette règle s'applique à un compte entier. Si vous avez ouvert plusieurs comptes, la question se pose compte par compte. Pour ce cas, voyez la page sur le retrait pour devenir indépendant.
Les autres retraits possibles
Un 3a peut aussi être débloqué pour un logement. Le versement anticipé pour l'EPL permet d'acquérir ou de construire un logement pour vos propres besoins, de prendre une participation à la propriété d'un logement ou de rembourser un prêt hypothécaire. Une telle demande n'est possible que tous les cinq ans, et seulement jusqu'à la limite d'âge fixée par l'art. 3 al. 1 OPP 3. Là encore, un compte dédié peut simplifier les choses. Le lien avec l'immobilier est détaillé dans la page sur le projet immobilier.
Le lieu de domicile au moment du retrait
L'impôt sur le capital dépend du canton où vous habitez au moment du retrait. Les barèmes varient beaucoup d'un canton à l'autre. Pour mesurer cet effet chez vous, ouvrez le simulateur officiel de votre canton. Le Jura, par exemple, propose un simulateur officiel pour les prestations en capital : il calcule l'impôt fédéral direct et les impôts cantonaux et communaux, avec le choix de la commune, de la confession et de l'état civil. Les autres cantons romands offrent des outils comparables. Vous pouvez aussi lire la page sur les différences entre cantons romands.
Combien de comptes pour un débutant
Voici une façon simple de raisonner quand on commence.
Le point de départ : un seul compte
Quand on débute, un compte 3a suffit largement. Il vous permet de prendre le pli de verser chaque année, de comprendre la déduction et d'ouvrir votre dossier fiscal. Vous gardez un seul interlocuteur, un seul relevé, une seule attestation à joindre à votre déclaration d'impôts.
Ouvrir un compte en détail est expliqué dans Mon premier compte 3a, et les pièces à prévoir dans la liste des documents.
Quand un deuxième compte peut avoir du sens
Le deuxième compte devient utile dans certains cas :
- votre capital 3a grossit et vous voulez pouvoir le sortir en deux fois ;
- vous visez un projet précis, comme l'achat d'un logement, et vous voulez isoler cet argent ;
- vous souhaitez combiner deux formes de 3a, par exemple un compte et des titres ;
- vous prévoyez un changement de situation (départ de Suisse, passage à l'indépendance) qui rend l'étalement plus pertinent.
Rien ne presse. Un compte peut s'ajouter plus tard, quand le besoin se précise. Aucune pénalité ne vous oblige à tout planifier au premier jour.
Un troisième compte ou davantage
Dans la plupart des situations de débutant, au-delà de deux comptes, le gain devient mince et la gestion plus lourde. Plus il y a de comptes, plus il y a d'attestations à rassembler, de frais possibles et de suivi à tenir. Ce n'est pas interdit, mais c'est rarement nécessaire au début.
Un arbre de décision simple
Pour vous situer, répondez à ces questions dans l'ordre :
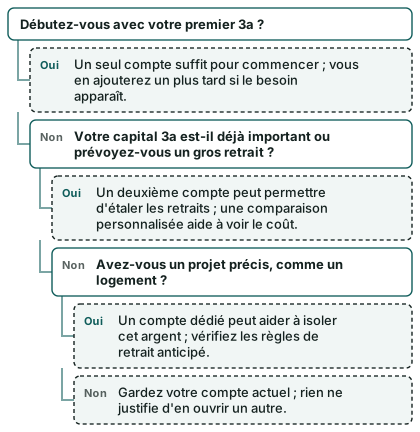
Cet arbre donne une direction générale. La réponse exacte dépend de votre revenu, de votre canton, de votre âge et du montant déjà constitué. C'est le rôle d'une comparaison personnalisée.
Les frais à surveiller
Plusieurs comptes, c'est aussi plusieurs jeux de frais. Voici les types de frais qui existent, sans chiffre : chaque prestataire fixe les siens.
Les frais de tenue de compte
Certains comptes 3a n'ont aucun frais de tenue. D'autres facturent un montant annuel. Si vous avez trois comptes, vous pouvez payer trois fois. Demandez toujours si un forfait existe, et s'il s'applique à chaque compte ou à l'ensemble de vos avoirs chez le même prestataire.
Les frais de gestion et de placement
Pour un 3a en titres, des frais de gestion et des frais propres aux fonds s'ajoutent. Plus ils sont élevés, plus ils réduisent le capital sur la durée. Fractionner un petit capital sur plusieurs comptes en titres peut rendre ces frais plus lourds en proportion. Lisez la page sur les frais du 3e pilier pour apprendre à les repérer.
Les frais de clôture ou de transfert
Fermer un compte ou le transférer ailleurs peut entraîner des frais. Renseignez-vous avant d'ouvrir : un compte que l'on peut quitter facilement est un compte moins risqué. Le déroulé est détaillé dans le transfert pas à pas.
Les frais d'une police d'assurance
Une police d'assurance liée a une logique différente : valeur de rachat, frais d'acquisition, primes d'un contrat parfois long. Résilier trop tôt peut coûter cher. Si vous hésitez entre compte et police, comparez les deux formes sur la page banque ou assurance.
Les questions à poser à chaque prestataire
- Y a-t-il des frais de tenue, et à quel rythme ?
- Quel est le montant minimal pour ouvrir ?
- Que coûte une clôture ou un transfert ?
- Puis-je ouvrir un second compte chez vous, et à quelles conditions ?
- Le retrait d'un compte se fait-il en une fois ?
Ces questions s'adressent aussi à vous : notez les réponses par écrit pour pouvoir comparer.
L'exemple de Chloé
Voici un cas illustratif. Chloé, 32 ans, salariée à Morges, est un exemple fictif.
Chloé est affiliée à une caisse de pension. Elle ouvre son premier 3a et se demande si elle devrait tout de suite en ouvrir un deuxième. Elle décide de répartir ses versements annuels sur deux comptes, sans jamais dépasser le plafond de l'année. Elle place une partie du plafond sur un compte bancaire, le reste sur un compte en titres.
Ses raisons sont simples. Le premier compte sert de socle sûr et facile à lire. Le second lui permet de tolérer des variations de valeur sur le long terme. À l'approche de la retraite, elle prévoit de retirer chaque compte à une année différente, afin de ne pas faire arriver tout son capital dans la même déclaration.
Remarquez ce que ce cas ne dit pas. Il ne dit pas que Chloé a fait le « bon » choix, ni qu'elle économisera tel montant. L'économie réelle dépend de son revenu, de son canton au moment du retrait et de la durée. Son exemple montre seulement la mécanique : un plafond, deux comptes, des retraits étalés.
Si Chloé n'avait pas voulu de cette complexité, un seul compte lui aurait aussi bien convenu pendant des années.
Pour les années suivantes
Dans quelques années, le plafond évolue. Il passe de 7 258 CHF en 2026 à 7 373 CHF en 2027 pour une personne affiliée au 2e pilier. Voyez les plafonds 3a 2027 pour ce qui change. Chloé n'aura pas à ouvrir un compte de plus pour autant : le même compte reçoit simplement le nouveau montant.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces plafonds valent pour l'ensemble de vos comptes, pas pour chacun. Pour les sans-2e-pilier, le montant maximal est limité par une part du revenu d'activité.
Et si vous voulez rattraper des années manquantes ?
Un dernier point, souvent mal compris. Depuis l'année fiscale 2026, un rachat rétroactif de cotisations 3a est possible pour jusqu'à dix ans de cotisations manquantes. Il est déductible l'année où il est effectué. Un seul rachat est permis par année fiscale, au maximum le montant de la « petite déduction », soit 7 258 francs en 2025 et 2026. Il faut d'abord avoir versé l'intégralité de la cotisation due pour l'année en cours avant de verser en une fois celle de 2025.
Le rachat ne se multiplie pas non plus avec le nombre de comptes. Il sert à combler des années vides, pas à contourner le plafond. Les détails sont dans le principe du rachat rétroactif.
Questions fréquentes
Y a-t-il une limite au nombre de comptes 3a ?
Non, la loi ne fixe pas de nombre maximal de comptes. En revanche, les prestataires fixent leurs conditions, et le plafond de versement de l'année est commun à tous vos comptes. Ouvrir plusieurs comptes ne vous permet donc pas de verser davantage.
Un deuxième compte me permet-il de verser plus chaque année ?
Non. Le plafond est annuel et personnel. Il s'applique à la somme de vos versements sur tous vos comptes 3a. Un compte supplémentaire change seulement la façon dont vous répartissez cet argent et dont vous pourrez le retirer.
Pourquoi plusieurs comptes aident-ils au moment du retrait ?
Le capital 3a est imposé séparément de votre revenu, avec un taux qui dépend du montant retiré. Si vous retirez deux comptes lors de deux années différentes, chaque montant est plus petit. L'effet exact varie selon le canton et votre situation : seule une comparaison personnalisée permet de le mesurer.
Puis-je retirer la moitié d'un compte ?
En principe, non. Un compte se retire en une fois et en totalité. Pour échelonner, il faut donc plusieurs comptes. Pour les indépendants qui retirent leur 3a après le début de leur activité, le retrait partiel n'est expressément pas admis.
Combien de comptes pour une personne qui débute ?
Un seul suffit pour commencer. Un deuxième compte peut s'ajouter plus tard, quand votre capital augmente ou qu'un projet précis apparaît. Il n'y a aucun intérêt à en ouvrir plusieurs au premier jour.
Plusieurs comptes coûtent-ils plus cher ?
Cela peut arriver. Chaque compte peut avoir ses propres frais de tenue, de gestion ou de clôture. Comparez ces frais avant d'ouvrir, en demandant par écrit ce qui s'applique à chaque compte. Voyez la page sur les 10 questions à poser à une offre.
Les comptes doivent-ils être chez le même prestataire ?
Non. Vous pouvez les répartir entre plusieurs prestataires ou les garder chez le même. Garder un seul prestataire simplifie le suivi, mais changer plus tard reste possible par un transfert.
Faut-il déclarer chaque compte aux impôts ?
Oui, chaque versement déductible doit pouvoir être justifié par une attestation du prestataire. Avec plusieurs comptes, vous aurez plusieurs attestations à joindre. Pour la démarche, lisez comment déclarer son 3e pilier.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — retrait et imposition et rachats rétroactifs — Administration fédérale des contributions
- Plafonds du 3e pilier a (montants-limites non imposables) — Office fédéral des assurances sociales
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 38 — Fedlex
- Simulation du montant d'impôt — Personnes physiques (Prestations en capital) — République et canton du Jura
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.