
Dans cette page
Oui, si vous habitez en France et que vous détenez un pilier 3a en Suisse, vous devez le faire apparaître dans votre déclaration française. Le compte lui-même se signale comme un compte ouvert à l'étranger. Les versements ne se déduisent en règle générale pas de votre revenu français. Le retrait du capital, lui, se traite le moment venu, selon votre situation. Ce qui ne se fait jamais : l'ignorer en espérant que personne ne le verra.
Cette page répond à la question d'un lecteur qui débute, pas à pas, sans jargon fiscal. Elle explique ce qui se déclare, ce qui ne se déduit pas, et ce qu'il faut faire si un oubli s'est glissé les années précédentes. Le site informe, il ne remplace ni l'administration fiscale française ni un professionnel : pour votre cas, la réponse dépend de votre statut, de votre lieu de résidence et de la forme de votre 3a.
Prenons un fil rouge. Exemple : Claire, 44 ans, domiciliée à Mulhouse, a travaillé plusieurs années à Bâle comme salariée, puis a conservé le compte 3a ouvert à l'époque. Elle y verse encore de temps en temps et se demande ce qu'elle doit écrire dans sa déclaration française. Claire est une personne fictive, utilisée pour illustrer les étapes.
Pourquoi le déclarer
Un 3a n'est pas un produit « invisible » aux yeux du fisc français. Pour la France, vous êtes un résident fiscal : on vous demande de rendre compte de ce que vous possédez et de ce que vous gagnez, même quand l'argent est placé hors du pays. Trois raisons expliquent pourquoi le 3a entre dans ce cadre.
- Le compte est détenu à l'étranger. Le prestataire suisse (fondation bancaire de prévoyance ou assureur) est situé hors de France. L'obligation de signaler un compte détenu à l'étranger s'applique donc, même si l'argent est bloqué jusqu'à la retraite.
- Les revenus du capital peuvent compter. Selon la forme de votre 3a (compte, titres, police d'assurance liée), il peut produire des intérêts ou des gains. Leur traitement dépend du droit français et de la convention applicable entre les deux pays.
- Le retrait finira par être imposé quelque part. Le capital sorti d'un 3a est soumis à un impôt spécial en Suisse dans certains cas, et peut aussi intéresser l'administration française. Mieux vaut avoir tout signalé dès le départ.
Les règles françaises elles-mêmes se lisent auprès de l'administration fiscale française : le site ne les publie pas et ne les remplace pas. Ce qui suit vous donne la logique générale, pour que vous sachiez quoi demander et quoi préparer.
Si vous cherchez d'abord à savoir si un 3a vous est même accessible depuis la France, lisez 3e pilier : j'habite en France et je travaille en Suisse. Pour les documents à fournir au prestataire à l'ouverture, voyez la liste des documents pour habiter en France et ouvrir un 3a.
L'arbre des obligations, en un coup d'œil
Le schéma ci-dessous résume les questions à se poser. Il ne remplace pas la notice officielle de l'administration française : il vous aide à vous repérer.
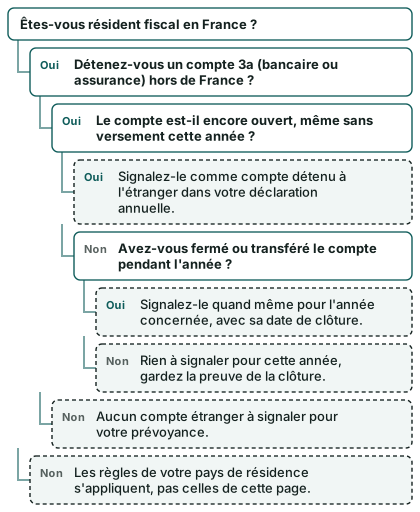
Le compte suisse : formulaire dédié
C'est le point le plus souvent manqué. La déclaration de revenus française contient la place pour vos revenus, mais la liste de vos comptes à l'étranger se déclare à part, sur un formulaire dédié que vous joignez à votre déclaration. Ce formulaire est prévu pour chaque compte ouvert, utilisé ou clos à l'étranger pendant l'année.
Ce qu'il faut rassembler
Avant de remplir quoi que ce soit, retrouvez ces éléments auprès de votre prestataire suisse. Un relevé annuel les contient généralement tous.
- Le nom et l'adresse de l'établissement qui gère votre 3a.
- Le numéro de compte ou de contrat (l'IBAN suisse pour un 3a bancaire, le numéro de police pour un contrat d'assurance).
- La date d'ouverture, et le cas échéant celle de clôture ou de transfert.
- Le type de compte : compte de prévoyance, compte en titres, police d'assurance liée.
- Votre qualité : titulaire seul ou, plus rarement, cotitulaire.
Pour Claire, ces informations figurent en première page du relevé reçu chaque début d'année. Elle les recopie une fois, puis les vérifie à chaque nouvelle déclaration.
Un compte « bloqué » se déclare quand même
Une confusion fréquente : « mon 3a est bloqué jusqu'à la retraite, donc ce n'est pas un vrai compte ». Ce raisonnement ne tient pas. Le blocage ne change pas la nature du compte : il est ouvert à votre nom, dans un établissement étranger. Le signaler est donc la règle, quel que soit son solde et même si vous n'y avez rien versé cette année.
Les contrats d'assurance
Si votre 3a prend la forme d'une police d'assurance liée, la question se pose aussi. La police a une valeur de rachat, elle est conclue avec un assureur étranger, et elle peut elle aussi relever des contrats à signaler. Demandez à l'assureur un document qui indique clairement la nature du contrat et sa valeur à la fin de l'année : c'est la pièce que l'administration pourra vous demander.
Pour comparer les formes de 3a avant de vous engager, vous trouverez des repères dans 3e pilier banque ou assurance : comment choisir.
Les versements : pas de déduction
Côté suisse, les versements 3a sont déductibles des impôts suisses, dans la limite fixée chaque année. Cette déduction repose sur la loi fédérale sur l'impôt fédéral direct : elle prévoit la déduction des primes et cotisations versées en vue d'acquérir des droits dans des formes reconnues de prévoyance individuelle liée (LIFD, art. 33 al. 1 let. e).
Cette règle suisse ne se transpose pas automatiquement en France. En règle générale, un résident fiscal français ne peut pas déduire de ses revenus français les sommes versées sur un 3a suisse. Autrement dit :
| Question | Côté suisse | Côté français |
|---|---|---|
| Déduire un versement 3a ? | Oui, dans la limite du plafond, si vous êtes imposé en Suisse | Non, en règle générale |
| Signaler le compte ? | Non applicable | Oui, comme compte étranger |
| Revenus du placement ? | Exonérés d'impôt sur le revenu pendant le 3a, selon le droit suisse | À examiner selon le droit français et la convention |
La déduction suisse dépend de votre statut
Pour savoir si un frontalier peut déduire son 3a en Suisse, il faut regarder son statut. Un frontalier imposé à la source n'a, en principe, pas de déduction du 3a dans le barème. Certains peuvent toutefois demander une taxation ordinaire ultérieure (TOU), et le statut de quasi-résident change aussi le calcul. Ces règles sont détaillées dans quasi-résident : le statut qui change la déduction du 3a et dans 3e pilier et frontaliers.
Les travailleurs domiciliés dans un État limitrophe et employés par un employeur suisse sont imposés à la source sur le revenu de cette activité, pour autant que la convention fiscale applicable donne ce droit à la Suisse (LIFD, art. 91 al. 2 ; LHID, art. 35 al. 1 let. a^bis). Ce qui se passe ensuite pour la déduction du 3a varie donc selon le canton, le permis et le pays de résidence.
Les plafonds restent ceux de la Suisse
Le plafond de versement dépend de votre affiliation au 2e pilier, pas de votre pays de résidence. En 2026, il est de CHF 7 258 avec un 2e pilier et de CHF 36 288 sans 2e pilier (dans la limite d'une part du revenu de l'activité). Ces montants ne sont pas des déductions françaises : ils fixent seulement ce que vous avez le droit de verser dans un 3a suisse.
7 258 francs
Plafond 3a avec 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a sans 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pour le détail des plafonds et des règles d'application, voyez le montant maximal du 3e pilier.
Pas de chiffre d'économie à attendre
Les économies d'impôt que l'on voit parfois citées pour le 3a se calculent pour une personne imposée en Suisse, dans un canton précis. Elles ne concernent pas un résident français. Si vous vivez en France, l'économie réelle dépend de votre statut et du pays où vous êtes imposé : ce n'est pas une économie personnelle que cette page peut chiffrer.
Retrait du capital
Un jour, vous ferez sortir votre capital 3a, à la retraite ou dans un des cas permis (retrait anticipé pour l'encouragement à la propriété du logement (EPL), départ définitif de Suisse, activité indépendante, invalidité). C'est ici que la France et la Suisse se croisent le plus.
Côté suisse
La Suisse peut prélever un impôt sur les prestations en capital. Pour une personne qui n'habite pas en Suisse, cet impôt prend souvent la forme d'un impôt à la source retenu au moment du paiement. Selon la loi, le débiteur de la prestation retient l'impôt à l'échéance, remet une attestation du montant retenu au contribuable et verse l'impôt à l'autorité fiscale (LIFD, art. 88 al. 1 et 2). Gardez précieusement cette attestation : elle est la preuve de ce qui a déjà été payé.
Le taux dépend du canton où l'établissement est situé. À titre d'illustration, un canton comme Genève publie chaque année son barème d'impôt à la source sur les prestations de prévoyance en capital, avec des centimes additionnels cantonaux et communaux auxquels s'ajoute l'impôt fédéral direct. Votre prestataire vous indique le barème qu'il appliquera. Vous trouverez le principe dans l'impôt à la source sur le retrait du 3e pilier.
Côté français
L'administration française regarde ensuite si ce capital doit aussi apparaître dans votre déclaration, et comment éviter de payer deux fois sur la même somme. La convention entre les deux pays prévoit des mécanismes pour limiter la double imposition, mais leur jeu dépend de la nature du capital, de votre résidence au moment du retrait et de la manière dont le droit français le qualifie.
Retenez trois réflexes :
- Conservez toutes les pièces : attestation de retrait, relevé de clôture, justificatif de l'impôt suisse retenu.
- Ne décidez pas seul de la qualification : faites-vous confirmer auprès de l'administration française comment ce capital doit être déclaré.
- Choisissez le moment du retrait en connaissance de cause : lieu de résidence, canton du prestataire et échelonnement des retraits peuvent faire varier l'impôt.
Sur le fonctionnement général, lisez le retrait du 3e pilier, et si votre départ de Suisse est en jeu, quitter la Suisse : récupérer son 3a. Pour une retraite passée à l'étranger, voyez prendre sa retraite à l'étranger : que devient votre 3a.
Pour Claire
Claire n'envisage pas de retirer son capital avant plusieurs années. Elle fait pourtant un geste simple dès aujourd'hui : elle classe chaque année son relevé 3a avec sa déclaration. Le jour du retrait, elle aura la chronologie complète et n'aura pas à reconstituer des années de documents.
Que faire en cas d'oubli
Beaucoup de personnes découvrent après coup qu'elles auraient dû déclarer leur compte. Rien n'est irréparable, mais plus vous attendez, plus la situation se complique. Voici la démarche logique.
Étape par étape
- Rassembler les relevés annuels du 3a depuis l'ouverture
- Noter, année par année, si le compte était ouvert et si des versements ont eu lieu
- Repérer les années où le formulaire dédié n'a pas été joint
- Vérifier si des intérêts ou gains ont été perçus et non signalés
- Prendre contact avec l'administration fiscale française pour régulariser, par écrit
- Conserver une copie de tout ce qui est envoyé et de chaque réponse
Une régularisation spontanée est généralement mieux accueillie qu'une découverte lors d'un contrôle. Les conséquences exactes d'un oubli (majorations, amendes, période concernée) relèvent du droit français : elles dépendent du nombre d'années et des montants, et c'est l'administration qui les fixe.
Ne pas mélanger les deux pays
Une erreur courante consiste à corriger la déclaration suisse en pensant régler le problème français, ou l'inverse. Les deux administrations ne se confondent pas. Si vous avez aussi un oubli côté suisse, par exemple une taxation ordinaire ultérieure non demandée, c'est une autre démarche. Rappelons seulement que les personnes imposées à la source sont soumises à une taxation ordinaire ultérieure obligatoire au-delà d'un certain niveau de revenus bruts fixé avec les cantons, ou si elles disposent de revenus non soumis à l'impôt à la source (LIFD, art. 89 al. 1).
Si vous êtes en couple
Dans un couple franco-suisse, la situation de chacun compte : un des conjoints peut être résident de France et l'autre rester imposé en Suisse. Les règles de déclaration du compte sont alors à examiner foyer par foyer. Voyez couple franco-suisse : qui ouvre un 3a, et pour qui pour poser les bonnes questions.
Questions fréquentes
Dois-je déclarer mon 3a si je n'y ai rien versé cette année ?
Oui, tant que le compte reste ouvert pendant l'année. L'obligation de signaler un compte détenu à l'étranger tient à son existence, pas aux mouvements de l'année. Un compte sans versement figure donc toujours sur le formulaire dédié.
Mon 3a est un contrat d'assurance : est-ce différent ?
Pas sur le fond. Une police d'assurance liée est conclue avec un assureur étranger et possède une valeur de rachat : elle se signale comme un contrat détenu à l'étranger. Demandez à l'assureur une attestation de la valeur à la fin de l'année.
Puis-je déduire mes versements 3a de mon revenu français ?
En règle générale, non. La déduction du 3a est une règle fiscale suisse, applicable aux personnes imposées en Suisse. Un résident français voit ses règles propres. Faites-vous confirmer votre situation par l'administration française.
Qu'en est-il si j'ai quitté la Suisse et que mon 3a y est resté ?
Le compte reste ouvert à l'étranger, donc il reste à signaler tant que vous résidez en France. Le départ de Suisse ouvre aussi certaines possibilités de retrait : lisez que devient mon 3e pilier si je quitte la Suisse.
Mon retrait sera-t-il taxé deux fois ?
La convention entre la Suisse et la France sert précisément à éviter la double imposition, mais le résultat dépend de votre cas. Gardez l'attestation de l'impôt retenu en Suisse et demandez à l'administration française comment elle le prend en compte.
Que risque-t-on en cas d'oubli ?
Les sanctions relèvent du droit français et dépendent de la durée et des montants concernés. Une régularisation spontanée est la démarche la plus saine. Ne réglez pas ce point par supposition.
Le prestataire suisse prévient-il l'administration française ?
Cela dépend des échanges d'informations entre les deux pays. Ne comptez pas là-dessus : l'obligation de déclarer reste la vôtre, indépendamment de ce que votre prestataire transmet.
Où trouver d'autres réponses sur les impôts du 3e pilier ?
Les réponses courtes sont rassemblées dans 3e pilier et impôts : questions et réponses. Pour voir ce que permet une comparaison de vos offres, passez par Demander une comparaison gratuite, qui explique ce que le site traite et ne traite pas ; le fonctionnement est détaillé dans Comment fonctionne Mon 3e Pilier.
Sources
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 — Fedlex
- Impôt à la source (résidents en Suisse), LIFD art. 88 — Fedlex
- Impôt à la source (résidents en Suisse), LIFD art. 89 — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance, LIFD art. 91 — Fedlex
- Impôt à la source : non-résidents, LHID art. 35 — Fedlex
- Genève (GE) — barème d'impôt à la source sur les prestations de prévoyance en capital
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.