
Dans cette page
- Ce qui change quand on habite Genève
- Votre premier versement 3a, pas à pas
- Le 3b à Genève : une déduction que d'autres cantons n'ont pas ?
- Que se passe-t-il à la déclaration d'impôts
- Le jour du retrait : un impôt séparé du salaire
- Où faire le calcul officiel
- Les erreurs de débutant à Genève
- Récapitulatif pour Camille
- Et maintenant ?
- Questions fréquentes
Le 3e pilier à Genève suit les mêmes règles fédérales que dans le reste du pays, avec quelques particularités cantonales au moment de remplir la déclaration et de toucher le capital. Cette page suit une personne fictive, du premier versement jusqu'au retrait, pour que vous sachiez à quoi vous attendre avant de choisir un prestataire.
Exemple : Camille, 27 ans, employée à Genève. Elle vient d'ouvrir un compte de pilier 3a cette année. Elle se pose trois questions très simples : combien puis-je verser, que dois-je écrire dans ma déclaration, et que se passera-t-il le jour où je retirerai cet argent ? Nous prenons ces questions dans cet ordre. Camille est un cas d'illustration : votre situation personnelle peut donner d'autres réponses.
Ce qui change quand on habite Genève
Rassurez-vous d'emblée : le 3e pilier reste un dispositif fédéral. Les plafonds de versement sont fixés pour toute la Suisse. Ce que Genève ajoute, c'est la manière d'appliquer les règles à l'impôt cantonal et communal : la déclaration, le calcul de l'impôt sur le capital retiré, et l'administration à qui vous vous adressez.
Pour situer Genève parmi ses voisins, voici une carte des cantons romands. Elle ne classe personne : elle rappelle seulement que chaque canton a son administration fiscale, ses formulaires et ses barèmes.
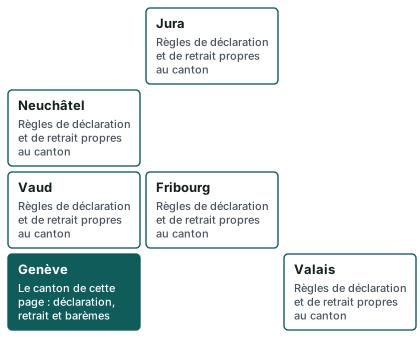
Pour comparer deux cantons sur un point précis, le guide 3e pilier en Romandie : ce qui change d'un canton à l'autre reprend les différences en parallèle. Ici, nous restons à Genève.
Les trois couches de la loi
Il est utile de distinguer trois niveaux, car ils répondent à des questions différentes.
- La Confédération dit ce qui est déductible et comment le capital est imposé : c'est la loi fédérale sur l'impôt fédéral direct (LIFD). Elle prévoit que les cotisations versées dans des formes reconnues de prévoyance individuelle liée sont déductibles, et que le Conseil fédéral fixe, avec les cantons, quelles formes sont admises et dans quelle mesure.
- Le canton de Genève applique ces règles à son propre impôt et publie ses montants, ses formulaires et ses explications.
- Votre prestataire (banque ou assurance) tient votre compte ou votre police et vous remet l'attestation de versement dont vous aurez besoin à la déclaration.
Si l'un de ces niveaux vous paraît flou, le guide 3e pilier : comment la déduction fonctionne reprend le mécanisme de base, valable partout.
Salariée ou indépendante : le plafond n'est pas le même
La première chose à vérifier est votre affiliation au 2e pilier. Camille travaille pour un employeur qui l'affilie à une caisse de pension : elle relève donc du « petit » plafond. Une personne qui n'est pas affiliée au 2e pilier, par exemple certains indépendants, relève d'un plafond plus élevé, mais limité à une part de son revenu.
Les repères de l'année, tels que Genève les reprend dans ses tables, sont les suivants.
CHF 7 258
Versement 3a admis en 2026 si vous êtes affilié à une caisse LPP
Source: Genève (GE) — montants LPP et 3e pilier
CHF 36 288
Versement 3a admis en 2026 sans affiliation au 2e pilier (maximum)
Source: Genève (GE) — montants LPP et 3e pilier
20 %
Part du revenu déterminant qui limite ce plafond sans 2e pilier
Source: Genève (GE) — montants LPP et 3e pilier
CHF 1 889
Économie d'impôt estimée à Genève pour un revenu imposable de CHF 60 000, un versement 3a de CHF 7 258 (personne seule, sans enfant, sans confession, sans fortune)
Source: Calculateur fiscal de l'AFC — Genève (GE), 2026
Retenez surtout le plafond pour les personnes affiliées à une caisse de pension, c'est celui qui concerne la majorité des salariés. Pour les détails sur les plafonds de chaque année, voyez le montant maximal du 3e pilier.
Votre premier versement 3a, pas à pas
Camille a décidé de commencer. Voici la démarche dans l'ordre, telle qu'elle la vit.
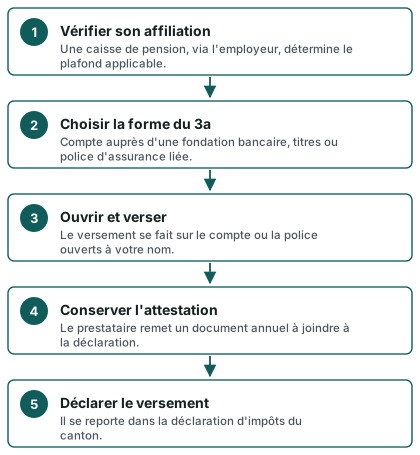
Étape 1 : vérifier son droit de verser
Pour verser dans un 3a, il faut avoir un revenu soumis à l'AVS. Une salariée comme Camille remplit cette condition sans effort. Si votre situation est moins classique (temps partiel, études, période sans emploi), le guide Qui peut ouvrir un 3a ? détaille chaque cas.
Étape 2 : choisir une forme de 3a
Un 3a peut prendre plusieurs formes. Le compte 3a est ouvert auprès d'une fondation bancaire de prévoyance. Le 3a en titres investit une part ou la totalité de l'argent sur les marchés, ce qui implique des variations de valeur. La police d'assurance liée combine épargne et couverture de risques, avec une valeur de rachat qui peut être inférieure à ce que vous avez versé si vous sortez tôt du contrat.
Aucune de ces formes n'est « la bonne » en soi : tout dépend de votre horizon, de votre tolérance aux variations de valeur et de votre besoin de couverture. Le site ne désigne aucun produit et n'en recommande aucun. Pour comprendre les différences avant de comparer, lisez 3e pilier : banque ou assurance, comment choisir ?.
Étape 3 : ouvrir le compte
Les documents demandés sont en général une pièce d'identité et vos coordonnées. Le prestataire vous demandera aussi de confirmer que vous exercez une activité lucrative. Le guide Mon premier compte 3a : les étapes, de A à Z liste ce qu'il faut préparer.
Étape 4 : verser, et garder la preuve
Un versement est déductible pour l'année durant laquelle il est crédité. La date limite dépend de votre prestataire, qui peut fixer un dernier jour de traitement avant la fin de l'année. Pour éviter la mauvaise surprise d'un versement qui arrive trop tard, regardez jusqu'à quand verser son 3e pilier.
Demandez ensuite l'attestation annuelle. Sans ce document, la déclaration devient inutilement compliquée.
Combien verser ?
La réponse dépend de votre budget, pas du seul plafond. Verser le plafond n'est pas une obligation : on peut verser un montant plus modeste, régulier ou ponctuel. Votre 3a est un engagement de long terme, puisque l'argent est bloqué sauf cas prévus par la loi. Une partie du plafond, versée régulièrement, vaut mieux qu'un versement maximal que vous regretteriez de ne pas pouvoir récupérer en cas d'imprévu.
Le 3b à Genève : une déduction que d'autres cantons n'ont pas ?
Le pilier 3b, ou prévoyance libre, fonctionne différemment du 3a. Il n'a pas de plafond fédéral de versement, l'argent reste en général plus disponible, mais l'avantage fiscal n'est pas le même. Dans le 3a, la déduction est prévue par la loi fédérale ; dans le 3b, tout dépend du contrat et du canton.
C'est pourquoi la question mérite d'être posée à Genève : certains cantons admettent une déduction particulière pour certains contrats de prévoyance libre, d'autres non. Les faits officiels que nous avons consultés pour cette page ne détaillent pas ce point pour Genève. Nous ne l'affirmons donc pas : vérifiez-le auprès de l'Administration fiscale cantonale ou dans les explications officielles qui accompagnent votre déclaration, avant de signer un contrat 3b en pensant à une déduction.
Voici les questions à poser à un prestataire qui vous propose un 3b :
- Ce contrat ouvre-t-il droit à une déduction dans mon canton, et sur quelle base légale ?
- Quelles conditions faut-il remplir (durée, bénéficiaire, type de contrat) ?
- Que se passe-t-il si je résilie avant la fin : quelle est la valeur de rachat ?
- Une partie de ma prime couvre-t-elle un risque (décès, invalidité) plutôt que de l'épargne ?
Pour la différence de fond entre les deux piliers, le guide 3a ou 3b : lequel pour bien commencer ? vous donne une grille de lecture, et Pilier 3b et impôts explique ce qui est déductible ou non.
Que se passe-t-il à la déclaration d'impôts
Camille a versé dans son 3a pendant l'année. Au moment de remplir sa déclaration genevoise, elle fait ressortir le montant versé comme déduction du revenu imposable. Plus ce revenu baisse, moins l'impôt est élevé : c'est le mécanisme de base de l'avantage fiscal du 3a.
Que déduit-on exactement ?
La loi fédérale permet de déduire les primes, cotisations et montants versés pour acquérir des droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Votre attestation de versement fait foi. La déduction vaut pour l'impôt fédéral direct comme pour l'impôt cantonal et communal. Pour la marche à suivre générale, voyez Déclarer son 3e pilier aux impôts.
Un ordre de grandeur, pas une promesse
Combien cela représente-t-il ? L'Administration fédérale des contributions met en ligne un calculateur fiscal. Ses résultats pour Genève, en 2026, sont donnés ci-dessous pour une personne seule, sans enfant, sans confession, sans fortune, domiciliée au chef-lieu, avec un versement 3a de CHF 7 258. Ils illustrent un ordre de grandeur pour ces hypothèses précises ; ils ne donnent pas l'économie d'une situation personnelle.
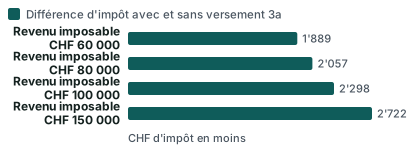
Le tableau reprend les mêmes résultats avec les deux totaux.
| Revenu imposable | Impôts sans versement 3a | Impôts avec versement 3a de CHF 7 258 | Impôt en moins |
|---|---|---|---|
| CHF 60 000 | CHF 8 938 | CHF 7 049 | CHF 1 889 |
| CHF 80 000 | CHF 14 338 | CHF 12 281 | CHF 2 057 |
| CHF 100 000 | CHF 20 651 | CHF 18 353 | CHF 2 298 |
| CHF 150 000 | CHF 37 879 | CHF 35 157 | CHF 2 722 |
Ces totaux additionnent les impôts fédéral, cantonal et communal. Pour Camille, qui se situerait dans l'une de ces lignes si son revenu imposable correspondait, le résultat pourrait être proche du chiffre de la ligne concernée. Mais le revenu imposable n'est pas le salaire : il tient compte de vos déductions, de votre état civil, de vos enfants éventuels, de votre confession. Pour votre cas, il faut faire le calcul avec vos propres données. Le guide Calculer son économie d'impôt avec un 3e pilier vous montre comment.
Un mot sur l'impôt à la source
Si vous êtes au bénéfice d'un permis B, votre employeur retient l'impôt directement sur votre salaire. Le barème de l'impôt à la source ne tient pas compte de votre versement 3a. Dans ce cas, c'est la taxation ordinaire ultérieure (TOU) qui permet de faire valoir des déductions. La loi prévoit que, sans TOU sur demande, l'impôt à la source remplace les impôts fédéral, cantonal et communal sur le revenu de l'activité lucrative, sans déduction ultérieure supplémentaire. La demande suit un délai : les personnes qui disposent d'une fortune et de revenus non soumis à l'impôt à la source ont jusqu'au 31 mars de l'année suivant l'année fiscale concernée pour demander le formulaire de déclaration. Si vous êtes dans ce cas, lisez Permis B et impôt à la source : le 3a pas à pas.
Le jour du retrait : un impôt séparé du salaire
Camille a 27 ans, le retrait est loin. Mais comprendre dès le début comment il sera imposé évite des erreurs de stratégie, notamment sur l'étalement.
Un capital imposé à part
Le capital du 3a ne s'ajoute pas à votre salaire pour être taxé comme un revenu ordinaire. La loi fédérale prévoit une imposition séparée : les prestations en capital sont soumises à un impôt annuel entier. Le calcul se fait sur la base de taux représentant le cinquième des barèmes ordinaires de la loi. C'est un mécanisme de faveur, qui évite que le capital, versé en une fois, fasse grimper l'impôt comme si c'était un énorme revenu.
À Genève, la page officielle indique que l'impôt est calculé séparément « au cinquième du taux ordinaire ». Ce principe est aussi celui du niveau fédéral.
Comment la déclarer
À Genève, la démarche officielle décrite par le canton est la suivante : vous joignez une copie du justificatif de retrait remis par votre prestataire, adressée à l'Administration fiscale cantonale (Service des impôts spéciaux), et vous reportez le montant à la ligne 98.12 de la déclaration d'impôt. Le justificatif de retrait est donc un document à conserver soigneusement.
Le taux dépend de la situation du moment
Le taux effectif dépend de l'ensemble de votre situation fiscale l'année du retrait : canton de domicile, état civil, autres revenus de l'année, autres capitaux de prévoyance retirés. Il n'y a pas de pourcentage unique que l'on puisse annoncer. Le canton de domicile au moment du retrait compte, d'où l'intérêt de lire Déménager avant de retirer son 3a.
Si vous êtes imposée à la source
Pour les personnes concernées par l'impôt à la source, Genève publie un barème 2026 sur les prestations de prévoyance en capital, avec des centimes additionnels cantonaux de 48,50 % et communaux de 43,69 %. Ce barème ne comprend que l'impôt cantonal et communal : l'impôt fédéral direct s'y ajoute. Pour comprendre cette mécanique, voyez 3e pilier : l'impôt à la source sur le retrait.
Pourquoi échelonner est une question de stratégie
Comme l'impôt est calculé par année, il peut être intéressant, pour certaines personnes, de répartir plusieurs retraits sur plusieurs années plutôt que de tout toucher la même année. Cela suppose d'avoir ouvert plusieurs comptes. Le guide Échelonner ses retraits de 3e pilier explique le principe sans promesse d'économie, puisque le résultat dépend de votre situation. Pour le retrait en général, voyez Retrait du 3e pilier : l'essentiel.
Une autre option : le rachat
Depuis 2026, il est possible de racheter des années manquées dans le 3a. À Genève, le canton précise que les rachats sont déductibles du revenu imposable dans la déclaration de l'année suivante : les rachats de 2026 sont déductibles en 2027. La condition posée est de verser d'abord toute la cotisation ordinaire de l'année du rachat, qui est de CHF 7 258 en 2026, et le rachat est autorisé jusqu'à CHF 7 258 par année. Les modalités précises, les années concernées et les cas particuliers sont expliqués dans Rachat rétroactif du 3a : le principe en clair.
Où faire le calcul officiel
Un site comme celui-ci informe, il ne remplace pas un calcul sur vos chiffres. Voici où vous trouverez des outils officiels.
- Le calculateur fiscal de l'Administration fédérale des contributions donne le total des impôts fédéral, cantonal et communal pour une situation que vous saisissez. Il est la source des chiffres du tableau plus haut.
- Le site de l'État de Genève publie les formulaires, les tables de montants LPP et 3e pilier, et des explications sur la déclaration des prestations en capital. Cherchez-y l'Administration fiscale cantonale.
- Votre prestataire peut vous remettre une attestation et un justificatif de retrait au bon moment.
Comment lire le résultat d'un calculateur
Un calculateur donne une estimation, pas une facture. Voici quatre précautions de lecture.
- Vérifiez que les hypothèses (état civil, enfants, confession, commune) correspondent à votre situation.
- Testez deux scénarios : sans versement, puis avec versement.
- Comparez la différence, pas les deux totaux isolés.
- Refaites le calcul chaque année : barèmes et plafonds évoluent.
Notre propre outil, Calculateur 3e pilier : combien d'impôt économiser ?, suit la même logique, avec ses hypothèses affichées.
Les erreurs de débutant à Genève
Voici les pièges les plus courants rencontrés par ceux qui commencent. Rien de dramatique, mais autant les connaître.
Verser sans vérifier son plafond
Un versement supérieur au plafond de votre situation n'est pas déductible pour la partie qui dépasse. Vérifiez si vous êtes affiliée à une caisse de pension : c'est cette affiliation qui décide du plafond.
Oublier l'attestation
Le prestataire doit vous remettre une attestation annuelle. Sans elle, vous devez la réclamer au moment de remplir la déclaration, au risque d'une déclaration tardive ou incomplète.
Choisir un contrat long sans en lire les conditions
Une police d'assurance liée engage sur la durée. Une sortie anticipée peut entraîner une valeur de rachat inférieure à ce que vous avez versé. Le guide Résilier son 3e pilier assurance trop tôt en détaille les conséquences. Posez les questions de la page Recevoir une offre de 3e pilier avant de signer.
Penser que tout est déductible sans condition
Tous les contrats de prévoyance ne donnent pas droit à la même déduction. Seules les formes reconnues de prévoyance individuelle liée ouvrent la déduction du 3a. Pour le 3b, la situation dépend du canton, comme vu plus haut.
Négliger l'impôt du retrait
Parce que l'avantage fiscal arrive à l'ouverture, on oublie que le capital sera taxé à la sortie. Cet impôt est réduit par le système de l'imposition séparée, mais il existe. Ne bâtissez pas un projet sur un capital brut sans penser à l'impôt qui le diminue. Le guide Retrait du 3e pilier : comment l'impôt se calcule détaille le calcul.
Oublier l'effet du déménagement
Déménager hors de Genève avant de retirer change le canton compétent pour l'impôt sur le capital. Cela peut modifier le montant à payer, dans un sens ou dans l'autre selon les cantons. Anticipez-le dans vos projets.
Retrouvez d'autres pièges dans Erreurs fréquentes avec son 3e pilier.
Récapitulatif pour Camille
| Étape de vie | Ce que Camille fait | Ce qu'elle garde | Point à vérifier |
|---|---|---|---|
| Ouvrir | Choisit une forme de 3a et ouvre le compte | Contrat et conditions | Plafond selon l'affiliation au 2e pilier |
| Verser | Verse tout ou partie du plafond | Attestation annuelle | Date limite du prestataire |
| Déclarer | Reporte le versement dans sa déclaration | Copie de la déclaration | Hypothèses du calcul, taxation ordinaire ultérieure si impôt à la source |
| Retirer | Demande le versement du capital | Justificatif de retrait | Ligne 98.12 de la déclaration genevoise, canton de domicile |
Et maintenant ?
Si vous voulez voir ce que proposent les prestataires pour un 3a, vous pouvez demander une comparaison gratuite. Le site informe et fait traiter votre demande comme le décrit la page Comment fonctionne Mon 3e Pilier ; il ne recommande aucun produit. Pour comparer calmement, commencez par le comparatif des offres de 3e pilier.
Questions fréquentes
Quel est le plafond du 3a à Genève en 2026 ?
Pour une personne affiliée à une caisse de pension, Genève indique un versement admis de CHF 7 258 en 2026. Pour une personne non affiliée au 2e pilier, le maximum est de CHF 36 288, dans la limite de 20 % du revenu déterminant. Ces plafonds sont fédéraux ; Genève les reprend dans ses tables.
Le 3a est-il déductible à Genève ?
Oui. La loi fédérale permet de déduire les cotisations versées dans des formes reconnues de prévoyance individuelle liée, et la déduction s'applique aussi à l'impôt cantonal et communal. Vous reportez le montant versé dans la déclaration, avec l'attestation de votre prestataire à portée de main.
Combien vais-je économiser d'impôt ?
Personne ne peut le dire sans connaître votre situation. Le calculateur de l'AFC donne des ordres de grandeur pour des profils précis, par exemple CHF 1 889 d'impôt en moins pour un revenu imposable de CHF 60 000 avec un versement de CHF 7 258. Ce chiffre vaut pour une personne seule, sans enfant, sans confession, sans fortune : c'est une illustration, pas une promesse.
Faut-il verser le plafond entier ?
Non. Vous pouvez verser moins, régulièrement ou ponctuellement. Le plafond est une limite supérieure pour la déduction, pas une obligation. Votre budget et votre besoin de garder de l'argent disponible comptent davantage.
Comment le capital est-il imposé au retrait ?
Séparément du reste de votre revenu, à un impôt annuel entier calculé sur la base de taux représentant le cinquième des barèmes ordinaires. À Genève, la page officielle parle d'un calcul « au cinquième du taux ordinaire ». Le montant dépend ensuite de votre situation et du canton où vous habitez à ce moment-là.
Où déclare-t-on le retrait à Genève ?
Vous joignez une copie du justificatif de retrait à l'Administration fiscale cantonale (Service des impôts spéciaux) et vous reportez le montant à la ligne 98.12 de la déclaration d'impôt, selon la démarche publiée par le canton.
Et si je suis imposée à la source ?
Votre employeur retient l'impôt sur votre salaire, sans tenir compte de votre versement 3a. Pour faire valoir une déduction, il faut passer par la taxation ordinaire ultérieure (TOU). À défaut, l'impôt à la source remplace les impôts sur le revenu de l'activité lucrative, sans déduction supplémentaire. Lisez le guide sur le permis B pour les étapes.
Peut-on racheter des années de 3a manquées à Genève ?
Oui, dans les conditions que le canton décrit : verser d'abord toute la cotisation ordinaire de l'année du rachat, puis racheter jusqu'au montant annuel autorisé. Le rachat est déductible dans la déclaration de l'année suivante. Le détail des années concernées se trouve dans le guide dédié au rachat rétroactif.
Le 3b est-il déductible à Genève ?
Les faits officiels que nous avons utilisés ne tranchent pas ce point pour Genève, nous ne l'affirmons donc pas. Posez la question à l'Administration fiscale cantonale et demandez à votre prestataire sur quelle base légale repose toute déduction annoncée avant de signer.
Que se passe-t-il si je déménage avant de retirer ?
Le canton compétent pour l'impôt sur le capital est en principe celui de votre domicile au moment du retrait. Un déménagement peut donc changer le calcul. Le guide sur le déménagement avant le retrait détaille la question sans promettre d'économie.
Sources
- Genève — Déclarer les prestations en capital
- Genève — Montants LPP et 3e pilier
- Genève — Barème d'impôt à la source 2026 sur les prestations de prévoyance en capital
- Genève — Rachats rétroactifs dans le pilier 3a : ce qui change à partir de 2026
- Loi fédérale sur l'impôt fédéral direct (LIFD) — Fedlex
- Imposition séparée des prestations en capital de prévoyance — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Calculateur fiscal de l'AFC — Genève, 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.