Dans cette page
- Ce qu'on peut calculer et ce qu'on ne peut pas promettre
- Étape 1 : trouver son revenu imposable
- Étape 2 : retrouver son taux marginal sur la déclaration
- Étape 3 : multiplier le versement par le taux
- Pourquoi le résultat est un ordre de grandeur
- Où vérifier votre taux marginal
- Les pièges fréquents du calcul
- Votre check-list avant de verser
- Questions fréquentes
Vous venez d'entendre que le 3e pilier « fait baisser les impôts » et vous aimeriez savoir de quoi il s'agit, concrètement, pour votre propre déclaration. Bonne nouvelle : la réduction d'impôt d'un versement 3a se comprend avec une seule multiplication. Mauvaise nouvelle : le résultat n'est jamais qu'un ordre de grandeur, et aucun site sérieux ne peut vous promettre un montant exact.
Cette page vous guide pas à pas, avec une personne fictive, Alice, 33 ans, salariée à Neuchâtel. Elle sert d'exemple pour montrer la méthode ; elle ne représente pas votre situation. Nous reprenons ensuite des résultats officiels du calculateur fiscal de l'Administration fédérale des contributions (AFC), toujours avec leurs hypothèses, pour que vous voyiez à quoi ressemble une vraie réduction d'impôt.
Ce qu'on peut calculer et ce qu'on ne peut pas promettre
Un versement dans le pilier 3a est déductible de votre revenu imposable, dans la limite d'un plafond fixé chaque année. L'argent versé n'est donc pas imposé comme revenu cette année-là. C'est ce mécanisme qui produit la « réduction d'impôt » dont on parle partout.
Ce que vous pouvez estimer soi-même :
- la partie de votre revenu qui n'est plus imposée grâce au versement ;
- l'impôt correspondant à cette partie, au taux qui s'applique à la dernière tranche de votre revenu ;
- un ordre de grandeur, que vous pouvez comparer à la réalité en refaisant une simulation officielle.
Ce que personne ne peut vous promettre :
- le montant exact que vous verrez baisser sur votre bordereau ;
- le fait que l'économie sera la même d'une année à l'autre ;
- le fait que ce soit la bonne solution pour votre situation, car cela dépend de votre revenu, de votre canton, de votre état civil et de votre affiliation au 2e pilier.
Cette distinction compte. Une économie d'impôt n'est pas un rendement : c'est un impôt que vous n'avez pas à payer cette année-là sur la somme versée. Et cette somme reste, pour l'essentiel, bloquée jusqu'au retrait, où elle sera imposée à son tour. Nous y revenons plus bas.
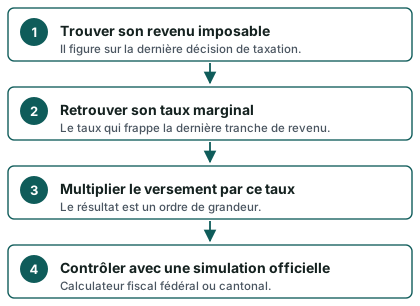
Le schéma suivant résume la démarche. Il vous sert de fil rouge pour la suite de la page.
Pourquoi ce calcul reste utile
Même approximatif, ce calcul vous évite deux erreurs opposées. La première consiste à croire que le 3a « rend » une grosse partie de ce que vous versez ; ce n'est pas le cas, l'impôt en moins n'est qu'une fraction du versement. La seconde consiste à penser que la déduction ne change rien. Elle change quelque chose, et c'est précisément ce quelque chose que nous allons mesurer.
Si vous voulez d'abord le tableau d'ensemble de la déduction, la page sur le 3e pilier et les impôts explique le principe. Ici, nous nous concentrons sur le calcul.
Étape 1 : trouver son revenu imposable
Le calcul commence par un chiffre que beaucoup de débutants confondent avec leur salaire : le revenu imposable.
Salaire, revenu net et revenu imposable
Ce sont trois notions différentes.
- Le salaire brut est ce que votre employeur déclare avant toute cotisation.
- Le salaire net est ce que vous recevez sur votre compte après les cotisations sociales (AVS, assurance chômage, LPP et autres retenues).
- Le revenu imposable est ce sur quoi l'administration fiscale calcule l'impôt, après les déductions admises : cotisations au 2e pilier, frais professionnels, primes d'assurance dans la limite prévue, intérêts passifs, et, si vous en faites, versements au 3a.
C'est ce dernier que la formule utilise. Le piège habituel est de prendre le salaire brut, puis de s'étonner que le résultat ne ressemble à rien.
Où le trouver
Vous avez plusieurs endroits possibles :
- La dernière décision de taxation de votre canton : elle mentionne le revenu imposable retenu l'an dernier.
- Le brouillon de votre déclaration en cours, si vous utilisez le logiciel de votre canton : le revenu imposable apparaît en fin de calcul.
- Votre certificat de salaire, qui donne le point de départ, mais pas le revenu imposable lui-même.
Si vous venez de commencer à travailler, vous n'avez peut-être pas encore de décision de taxation. Dans ce cas, prenez une estimation prudente à partir de votre certificat de salaire, et gardez en tête que le résultat sera plus incertain. La page sur le 3e pilier après le premier emploi précise ce point de départ pour les débutants.
Un revenu qui varie
Si votre revenu change beaucoup d'une année à l'autre (temps partiel, changement d'employeur, bonus), l'estimation vaut pour l'année en cours seulement. Refaites le calcul chaque année. La page combien verser par mois vous aide à répartir un versement dans la durée.
Ce que l'exemple d'Alice
Alice, notre personne fictive, sort de la décision de taxation de l'an dernier. Elle y lit son revenu imposable. Pour la suite, nous ne fixons volontairement aucun chiffre d'Alice : le but est de montrer la méthode, pas de lui attribuer un montant qui ressemblerait à une promesse.
Étape 2 : retrouver son taux marginal sur la déclaration
C'est l'étape qui décide du résultat, et celle que les débutants connaissent le moins.
Ce que veut dire « taux marginal »
L'impôt sur le revenu est progressif : plus le revenu imposable est élevé, plus le taux appliqué à chaque nouveau franc est haut. Le barème fonctionne par tranches. Un revenu n'est pas imposé à un taux unique : chaque tranche a le sien.
Le taux marginal d'imposition est le taux qui s'applique à la dernière tranche de votre revenu, c'est-à-dire au franc supplémentaire que vous gagneriez. C'est aussi le taux qui s'applique, en sens inverse, au franc que vous retirez de votre revenu imposable en le versant dans le 3a.
Il ne faut pas le confondre avec le taux moyen, qui est l'impôt total divisé par le revenu. Le taux moyen est presque toujours plus bas que le taux marginal. Si vous utilisez le taux moyen pour estimer votre réduction d'impôt, vous sous-estimez le résultat ; si vous utilisez un taux marginal qui n'est pas le vôtre, vous le surestimez.
Trois niveaux d'impôt, un seul taux global
Votre impôt se compose de plusieurs parts : impôt fédéral direct, impôt cantonal et impôt communal. Le taux marginal qui vous intéresse est celui de l'ensemble, pas d'une seule part. Les barèmes cantonaux et communaux varient beaucoup selon l'endroit où vous habitez ; c'est la raison pour laquelle on ne vous donne pas un taux « typique ». Pour voir ce qui change d'un canton à l'autre, la page 3e pilier en Romandie donne le tour d'horizon.
Comment le retrouver, concrètement
Il n'existe pas toujours une ligne « taux marginal » sur la déclaration. Voici trois chemins, du plus simple au plus fiable :
- Lire un taux indiqué par le logiciel de déclaration de votre canton, s'il le montre dans son récapitulatif.
- Faire deux simulations, une avec votre revenu imposable et une avec ce même revenu diminué du versement envisagé, puis observer la différence d'impôt. Cette méthode donne directement la réduction d'impôt, sans passer par le taux.
- Demander à l'administration fiscale de votre canton comment lire votre taux marginal, si le logiciel ne l'affiche pas.
Les deux premiers chemins suffisent pour la plupart des cas. Le deuxième est le plus utile, car il tient compte de la forme réelle du barème.
Ce qui peut changer le taux
Plusieurs éléments font bouger le taux marginal, parfois fortement :
- l'état civil : une personne seule et un couple marié n'ont pas le même barème ;
- les enfants à charge et leurs déductions ;
- la commune de domicile ;
- la confession, dans les cantons où elle entre dans le calcul ;
- la fortune, qui s'ajoute à l'impôt sur le revenu dans la plupart des cantons.
Pour cette raison, toutes les hypothèses d'un calcul doivent être écrites. Un taux sans ses hypothèses est un chiffre sans valeur.
Si vous êtes imposé à la source
Les personnes imposées à la source (par exemple certains titulaires de permis B, ou les frontaliers) ont un cas à part. L'impôt est prélevé directement sur leur salaire brut selon un barème qui contient déjà des déductions forfaitaires. Sans taxation ordinaire ultérieure (TOU), le versement 3a n'est souvent pas pris en compte dans ce barème, et la réduction d'impôt peut simplement ne pas exister. La TOU est une démarche qui permet, dans certains cas, de faire valoir des déductions ; elle est parfois obligatoire, selon un montant que la Confédération fixe avec les cantons. Les pages permis B et 3a et 3e pilier et frontaliers détaillent ces cas.
Étape 3 : multiplier le versement par le taux
Nous y voilà. La formule tient en une ligne :
réduction d'impôt estimée = montant versé × taux marginal
Le montant versé est la somme que vous placez effectivement dans votre 3a pendant l'année, dans la limite du plafond. Pour 2026, ce plafond est de CHF 7 258 si vous êtes affilié à une caisse de pension (2e pilier), et de CHF 36 288 au maximum si vous n'en avez pas, dans la limite de 20 % de votre revenu d'activité lucrative. Pour 2027, les montants annoncés sont de CHF 7 373 et de CHF 36 864. Les repères officiels sont réunis dans le bloc suivant.
7 258 CHF
Plafond 3a avec 2e pilier, en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier, en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier, en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier, en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond est une limite, pas un objectif. Vous pouvez verser moins. La page sur le montant maximal du 3e pilier explique qui a droit à quel plafond, et la page plafonds 2027 donne la suite.
Alice applique la formule
Alice a retrouvé son taux marginal, elle choisit un versement correspondant à une partie du plafond de l'année, et elle multiplie. Le résultat est ce que son impôt devrait baisser, à peu de chose près. Elle ne notera ce résultat nulle part comme une certitude : elle le range dans la case « estimation ».
Pour que vous voyiez la logique sans chiffre qui puisse être pris pour une promesse, voici un tableau d'exemple purement qualitatif. Il montre comment la réduction évolue quand l'un des deux facteurs change.
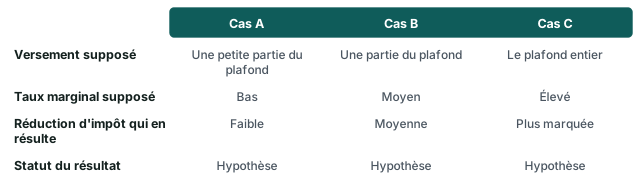
Retenez la mécanique : si le versement double, la réduction double ; si le taux marginal monte, elle monte aussi. Les deux facteurs se multiplient, ils ne s'additionnent pas.
Le même calcul sous forme de tableau de travail
Si vous préférez une grille à remplir vous-même, voici les lignes à compléter. Aucune valeur n'y est préremplie : ce sont les vôtres qui comptent.
| Ligne | Ce que vous y écrivez | Où le trouver |
|---|---|---|
| Revenu imposable | Le chiffre de votre dernière taxation | Décision de taxation |
| Versement envisagé | Une somme inférieure ou égale au plafond | Plafond de l'année |
| Taux marginal estimé | Le taux de la dernière tranche | Logiciel de déclaration, simulation |
| Résultat | Versement × taux marginal | Votre calcul |
| Contrôle | Écart avec une simulation officielle | Calculateur fiscal |
La dernière ligne est la plus importante. Un calcul que l'on n'a pas contrôlé reste une supposition.
Calculer sans passer par le taux
Il existe une variante plus sûre. Au lieu d'estimer un taux, faites tourner un calculateur deux fois : une fois avec votre revenu imposable, une fois avec ce revenu diminué du versement. La différence entre les deux impôts est la réduction. Cette méthode évite l'erreur de taux et tient compte des tranches. C'est celle que nous utilisons dans la suite. L'outil de calcul du site suit aussi cette logique.
Pourquoi le résultat est un ordre de grandeur
Un seul chiffre issu d'une formule simple ne peut pas refléter toute la complexité d'un barème. Voici les raisons pour lesquelles vous devez le lire comme une approximation.
Le taux marginal n'est pas fixe
Si le versement est assez élevé, il peut vous faire passer dans une tranche inférieure. Une partie de la réduction se calcule alors à un taux plus bas que celui du départ. Le calcul « versement × taux » ne voit pas ce changement de tranche. Pour des versements modestes par rapport à votre revenu, l'erreur est faible ; pour des versements proches du plafond, elle peut compter.
Votre situation n'est pas celle de la simulation
Un calculateur officiel suppose un profil précis. Celui de l'AFC, par exemple, calcule ici pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée au chef-lieu, sur la base d'un revenu imposable. Si vous êtes marié, parent, ou si vous avez de la fortune, votre résultat sera différent.
Ce que disent les simulations officielles
Voici des résultats du calculateur fiscal de l'AFC pour 2026. Ils concernent une personne seule, sans enfant, sans confession et sans fortune, avec un revenu imposable de CHF 100 000 et un versement 3a de CHF 7 258. Ils donnent un ordre de grandeur, jamais ce qu'une personne en particulier verra sur sa décision de taxation.
| Ville | Impôt sans versement 3a | Impôt avec versement 3a | Impôt en moins |
|---|---|---|---|
| Delémont | CHF 21 335 | CHF 18 927 | CHF 2 408 |
| Fribourg | CHF 21 676 | CHF 19 380 | CHF 2 296 |
| Genève | CHF 20 651 | CHF 18 353 | CHF 2 298 |
| Lausanne | CHF 22 272 | CHF 19 814 | CHF 2 458 |
| Neuchâtel | CHF 23 239 | CHF 20 778 | CHF 2 461 |
| Sion | CHF 19 513 | CHF 17 114 | CHF 2 399 |
Ce tableau n'est pas un classement des villes ni une invitation à déménager. Les lignes sont rangées par ordre alphabétique, et chaque chiffre ne vaut que pour le profil décrit. Ce qu'il montre, c'est que, pour ce même revenu et ce même versement, l'impôt en moins se situe dans une même fourchette d'une ville à l'autre, mais n'est identique nulle part.
Faisons le lien avec notre exemple. Si Alice habitait Neuchâtel avec le profil de la simulation, le calculateur donnerait CHF 2 461 d'impôt en moins pour un versement de CHF 7 258. Mais Alice n'a pas forcément ce profil, ni ce revenu, ni ce versement : le chiffre est un repère, pas sa future économie.
Le versement n'est pas « rendu » par le fisc
Un point revient souvent. La réduction d'impôt est inférieure au versement. Vous placez une somme, vous payez moins d'impôt une fois, mais la somme reste placée. L'argent n'a pas disparu, il est simplement bloqué jusqu'à un événement prévu (retraite, achat du logement principal, départ à l'étranger, mise à son compte, entre autres, selon les règles en vigueur). La page sur le retrait anticipé liste les motifs admis.
La contrepartie au retrait
Le capital 3a est imposé séparément du reste du revenu au moment du retrait. Au niveau fédéral, l'impôt est annuel et entier, calculé sur la base de taux représentant le cinquième des barèmes ordinaires. Les cantons ont leurs propres règles : Genève, par exemple, annonce un calcul séparé au cinquième du taux ordinaire sur sa page officielle, et Fribourg parle d'un barème particulier pour les impôts cantonaux. Vous ne pouvez donc pas dire que la déduction « est gratuite » ; elle déplace une charge fiscale dans le temps et la réduit en général par un taux d'imposition séparé. La page retrait du 3e pilier et calcul de l'impôt décrit ce deuxième moment, et échelonner ses retraits en montre l'enjeu.
Ce n'est pas une raison de renoncer à la déduction. C'est une raison de ne jamais la présenter comme un gain net garanti.
Ce qu'un calcul simple oublie
- Les frais du prestataire, qui diminuent ce que vous retrouvez au final ; la page sur les frais du 3e pilier explique comment les lire.
- L'évolution de la valeur de votre placement : elle peut monter ou baisser selon la forme de 3a choisie.
- Les changements de barème, qui peuvent modifier votre taux dans le futur.
- Un changement de canton, qui modifie l'impôt sur le capital retiré.
Aucun de ces éléments n'entre dans la formule « versement × taux ». Ils pèsent pourtant sur le résultat global d'un 3a.
Où vérifier votre taux marginal
Quelle que soit votre méthode, contrôlez toujours votre estimation auprès d'une source officielle.
Le calculateur fiscal de l'AFC
L'Administration fédérale des contributions met à disposition un calculateur qui couvre les trois niveaux d'impôt : fédéral, cantonal et communal. Vous choisissez l'année, le canton, la commune et votre situation, puis vous saisissez votre revenu imposable. Faites deux simulations, avec et sans versement, comme décrit plus haut. Le calculateur est accessible depuis la section Sources de cette page.
Les services cantonaux
Chaque canton romand propose des informations officielles et, souvent, sa propre calculette. À titre d'exemple, la page officielle de Neuchâtel consacrée aux prestations en capital renvoie vers la calculette de l'impôt des personnes physiques. Genève publie les montants admis pour le 3e pilier A, à jour pour 2026 : CHF 7 258 pour les personnes affiliées à une caisse LPP, et CHF 36 288 pour celles qui ne le sont pas, dans la limite de 20 % du revenu déterminant.
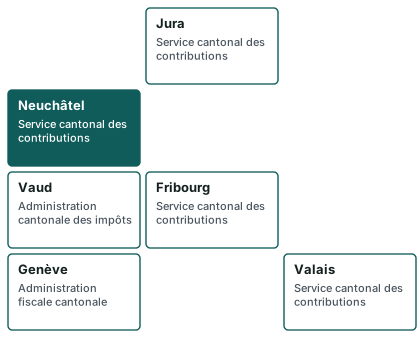
La carte suivante rappelle que l'information se trouve auprès de l'administration de votre canton de domicile.
Votre bordereau et votre déclaration
Après coup, comparez votre estimation avec la réalité : votre décision de taxation montre l'effet réel de la déduction. Si l'écart est grand, cherchez pourquoi. Le plus souvent, il s'agit d'une déduction non saisie, d'un mauvais taux supposé ou d'un versement arrivé trop tard dans l'année. La page date limite de versement vous aide à éviter ce dernier cas. Pour la saisie elle-même, voyez comment déclarer son 3e pilier.
Garder une trace
Conservez l'attestation de versement que votre prestataire vous remet. Sans elle, la déduction peut être refusée ou retardée. Notez aussi la date de chaque versement et le montant exact. Un calcul d'impôt, aussi sérieux soit-il, ne vaut rien sans justificatif.
Les pièges fréquents du calcul
Quelques erreurs reviennent chez les débutants. La page sur les erreurs fiscales fréquentes en fait un tour plus large ; voici celles qui touchent directement l'estimation.
- Confondre taux moyen et taux marginal. Le résultat sera trop bas.
- Utiliser le salaire brut à la place du revenu imposable.
- Oublier le plafond. Un versement supérieur au plafond n'est déductible que jusqu'à la limite, et le reste n'aide pas votre déclaration.
- Compter sur une économie identique chaque année. Le revenu, le barème et la situation familiale évoluent.
- Confondre réduction d'impôt et rendement. La première concerne l'impôt, le second concerne le placement ; l'un ne compense pas l'autre.
- Ignorer l'impôt au retrait. Il vient plus tard, mais il existe.
- Oublier la TOU quand on est imposé à la source.
Un point sur les années manquées
Si vous n'avez pas versé de 3a certaines années, certaines situations permettent un rattrapage. Ce n'est pas automatique et les conditions sont strictes ; la page sur le rachat rétroactif explique le principe. N'incluez jamais un rattrapage dans votre estimation sans l'avoir vérifié.
Ce que le calcul ne dit pas sur le choix du 3a
Savoir combien d'impôt vous pourriez réduire ne dit pas quel 3a convient. Compte bancaire, fonds, police d'assurance : ces formes n'ont pas les mêmes frais, les mêmes risques ni la même souplesse. Cette page n'en recommande aucune. Une fois votre ordre de grandeur en main, vous pouvez comparer les offres en connaissance de cause, ou demander une comparaison gratuite adaptée à votre situation.
Votre check-list avant de verser
Cette liste réunit les gestes de la page. Cochez-les dans l'ordre.
- Retrouver mon revenu imposable sur ma dernière décision de taxation
- Vérifier le plafond qui s'applique à ma situation cette année
- Estimer mon taux marginal ou faire deux simulations officielles
- Multiplier le versement envisagé par ce taux et noter le résultat comme estimation
- Contrôler le résultat avec le calculateur fiscal officiel
- Vérifier la date limite de versement auprès de mon prestataire
- Conserver l'attestation de versement pour ma déclaration
Questions fréquentes
Comment calculer la réduction d'impôt d'un versement au 3e pilier ?
Multipliez le montant versé par votre taux marginal d'imposition. Le résultat est un ordre de grandeur de l'impôt en moins. Pour un résultat plus sûr, faites deux simulations avec un calculateur officiel, avec et sans versement, et observez la différence.
Qu'est-ce que le taux marginal, en deux mots ?
C'est le taux qui s'applique à la dernière tranche de votre revenu imposable. Comme le barème est progressif, il est plus élevé que le taux moyen. C'est lui qui détermine la valeur d'une déduction.
Où trouver mon revenu imposable ?
Sur votre dernière décision de taxation, ou à la fin du calcul de votre déclaration en cours dans le logiciel de votre canton. Il est différent de votre salaire brut et de votre salaire net.
Le résultat est-il ce que je vais vraiment économiser ?
Non. Il s'agit d'une estimation. L'économie réelle dépend de votre situation complète : état civil, enfants, commune, fortune, autres déductions. Le chiffre de la page est un repère, pas une garantie.
Pourquoi la simulation officielle donne-t-elle un chiffre différent de mon calcul ?
Parce que le calculateur tient compte de la forme exacte du barème et peut faire passer une partie du versement dans une tranche à taux plus bas. Votre calcul simple suppose un taux unique. L'écart est normal ; il est plus grand quand le versement est élevé.
Un versement plus élevé donne-t-il toujours une économie plus grande ?
En général oui, jusqu'au plafond de l'année, car la somme déduite augmente. Mais l'économie n'augmente pas toujours au même rythme, parce que le taux marginal peut baisser. Et un versement plus élevé engage davantage d'argent bloqué : à vous de vérifier ce que votre budget permet.
Faut-il refaire le calcul chaque année ?
Oui. Le plafond peut changer (celui de 2027 est différent de celui de 2026), votre revenu aussi, et les barèmes peuvent évoluer. Un calcul est valable pour une année et une situation données.
Si je suis imposé à la source, ai-je aussi une réduction d'impôt ?
Pas toujours. L'impôt à la source est prélevé sur le salaire brut et comprend déjà des déductions forfaitaires. Sans taxation ordinaire ultérieure, il remplace les impôts ordinaires sur le revenu de l'activité, sans déduction supplémentaire. Dans certains cas, la TOU est possible ou obligatoire. Renseignez-vous auprès de l'administration de votre canton ou demandez une comparaison personnalisée.
La réduction d'impôt est-elle définitivement acquise ?
La réduction de l'année est acquise si le versement est correctement déclaré et justifié. Mais la somme versée sera imposée au retrait, à un taux calculé séparément. Il y a donc un décalage dans le temps, pas une disparition de l'impôt.
Quelle est la différence entre une réduction d'impôt et un rendement ?
La réduction d'impôt vient de la déduction fiscale et ne se répète que si vous versez à nouveau. Le rendement, lui, dépend du placement choisi et n'est jamais garanti. Les deux sont indépendants : un 3a peut offrir une déduction intéressante et un rendement faible, ou l'inverse. La page sur le rendement du 3e pilier explique comment lire les chiffres sans se tromper.
Où trouver d'autres réponses sur les impôts du 3e pilier ?
La page 3e pilier et impôts : 30 questions complète celle-ci, avec des réponses courtes sur la déclaration, le retrait et les cas particuliers.
Sources
- Calculateur fiscal de l'AFC — Administration fédérale des contributions
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Genève (GE) — montants LPP et 3e pilier
- Genève (GE) — déclarer les prestations en capital
- Neuchâtel (NE) — prestations en capital
- Fribourg (FR) — impôts des personnes physiques, questions fréquentes
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Imposition séparée des prestations en capital de prévoyance (art. 38) — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
- Imposition à la source et taxation ordinaire ultérieure — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.