
Dans cette page
- Pourquoi il existe un plafond de versement
- Salarié affilié à une caisse de pension : votre plafond
- Sans caisse de pension : un autre calcul
- Pas à pas : trouver votre situation en trois questions
- Que se passe-t-il si vous versez trop
- Le plafond change chaque année : où le vérifier
- Cas particuliers qui changent la lecture du plafond
- Étape suivante : ouvrir son compte et planifier ses versements
- Les erreurs les plus fréquentes sur le plafond
- Questions fréquentes
Vous venez de commencer à travailler et vous voulez savoir quel est le versement maximum au 3ème pilier que vous avez le droit d'effectuer cette année. La réponse tient en une phrase : cela dépend de votre affiliation à une caisse de pension (le 2e pilier). Avec une caisse de pension, un plafond fixe s'applique. Sans caisse de pension, le plafond est plus haut, mais il se calcule sur votre revenu.
Cette page vous guide pas à pas. Vous verrez d'où vient le plafond, comment trouver le vôtre en trois questions, ce qui arrive si vous le dépassez et où vérifier le montant chaque année. Pour fixer les idées, nous suivons un seul personnage, présenté comme un exemple : Nina, 26 ans, salariée à Lausanne. Elle est affiliée à une caisse de pension et souhaite verser par virements mensuels, sans dépasser la limite.
Cette page informe. Elle ne conseille pas et ne recommande aucun produit. Le bon montant pour vous dépend de votre situation personnelle ; une comparaison gratuite permet ensuite de mettre des offres côte à côte.
Pourquoi il existe un plafond de versement
Le pilier 3a, ou prévoyance individuelle liée, est encouragé par l'État. Les sommes que vous y versez peuvent être déduites de votre revenu imposable. La loi sur l'impôt fédéral direct (LIFD, art. 33 al. 1 let. e) prévoit que sont déductibles les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral fixe, avec les cantons, quelles formes de prévoyance sont reconnues et dans quelle mesure les cotisations sont déductibles.
Sans limite, chacun pourrait déplacer une très grande partie de son revenu dans le 3a et ne plus payer d'impôt sur cette part. Le plafond évite cela. Il fixe le montant au-delà duquel un versement n'ouvre plus de droit à la déduction.
Ce plafond n'est pas un objectif. C'est une limite haute. Vous pouvez verser moins, verser de façon irrégulière ou ne rien verser une année. Rien ne vous oblige à atteindre le maximum, et beaucoup de débutants commencent par une partie seulement du plafond. Ce qui compte, c'est de ne pas le dépasser.
Deux plafonds, deux situations
La Confédération distingue deux situations, selon que vous cotisez ou non à un 2e pilier :
- le petit plafond pour les personnes affiliées à une caisse de pension (LPP) ;
- le grand plafond pour les personnes qui ne le sont pas, calculé comme une part de leur revenu d'activité, dans la limite d'un maximum.
La logique est simple. Si votre employeur cotise déjà pour vous dans une caisse de pension, vous constituez déjà une prévoyance professionnelle : le 3e pilier vient en complément, avec une marge plus étroite. Si vous n'avez pas de 2e pilier, le 3e pilier doit remplacer en partie ce qui manque, d'où une marge plus large.
Pour situer ces deux plafonds dans l'ensemble du système, vous pouvez relire les 3 piliers suisses et la page sur le 2e pilier.
Salarié affilié à une caisse de pension : votre plafond
C'est le cas le plus courant chez les salariés qui débutent. Si votre employeur vous a inscrit à une caisse de pension, vous voyez une retenue « LPP » ou « prévoyance professionnelle » sur votre fiche de salaire. Dans ce cas, c'est le petit plafond qui s'applique.
Pour 2026, l'Office fédéral des assurances sociales (OFAS) confirme un plafond de 7 258 francs avec 2e pilier, montant inchangé par rapport à l'année précédente. Ce montant est un maximum annuel, valable quel que soit votre salaire : que vous gagniez un revenu moyen ou élevé, la limite est la même. Un revenu plus bas ne change pas la règle, mais il peut rendre le maximum plus difficile à atteindre dans la pratique, puisque c'est à vous de décider quelle part de votre budget y consacrer.
7 258 francs
Plafond 3a en 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a en 2026 sans 2e pilier (maximum)
Source: 3e pilier a — plafonds de déduction (OFAS)
20 %
Part du revenu d'activité sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS)
7 373 francs
Plafond 3a en 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
Ce que le plafond englobe
Le plafond se compte par personne et par année, tous prestataires confondus. Si vous détenez plusieurs comptes ou contrats 3a, la limite s'applique à l'ensemble de vos versements, pas à chacun d'eux. Beaucoup de débutants font l'erreur de croire que chaque compte offre son propre plafond. Ce n'est pas le cas. La question du nombre de comptes est traitée dans la page combien de comptes 3a ouvrir.
Il vaut donc la peine de tenir un petit tableau de vos versements, surtout si vous avez commencé dans un établissement puis ouvert autre chose en cours d'année.
L'exemple de Nina
Nina travaille à Lausanne, elle est affiliée à la caisse de pension de son employeur. Elle voit sur sa fiche de salaire une cotisation de prévoyance professionnelle : elle sait donc que le petit plafond la concerne. Elle ne veut pas faire un grand virement en décembre. Elle préfère un virement permanent chaque mois, plus facile à intégrer dans son budget.
Son raisonnement, pas à pas :
- elle retrouve le plafond de l'année (7 258 francs en 2026) ;
- elle choisit ce qu'elle peut mettre de côté sans toucher à son budget courant : une partie du plafond seulement, car elle veut garder une épargne de précaution ;
- elle règle son virement permanent de façon que le total annuel reste sous la limite ;
- en fin d'année, elle additionne ses versements pour vérifier le total.
Nina n'est qu'une illustration. Votre propre choix dépend de votre budget, de votre canton et de vos objectifs, et il vous appartient. Pour savoir combien verser chaque mois, la page combien verser par mois sur son 3e pilier détaille la méthode.
Sans caisse de pension : un autre calcul
Certaines personnes ne sont pas affiliées à une caisse de pension. C'est typiquement le cas d'un indépendant, mais cela peut aussi concerner certains salariés, selon leur contrat ou leur situation. Le plafond est alors plus élevé.
La règle officielle de 2026 : jusqu'à 20 % du revenu de l'activité lucrative, avec un maximum de 36 288 francs par an. Le montant de 36 288 francs est donc un plafond absolu, et non un droit acquis. Le pourcentage de 20 % s'applique d'abord. C'est seulement lorsque cette part dépasse le maximum légal que le maximum devient la limite.
En pratique, cela donne deux cas :
- si 20 % de votre revenu d'activité reste en dessous du maximum légal, c'est ce montant, calculé sur votre revenu, qui fixe votre limite ;
- si 20 % de votre revenu dépasse le maximum légal, c'est le maximum qui s'applique.
Le canton de Genève rappelle la même règle pour les personnes non affiliées : jusqu'à 20 % du revenu net de l'activité indépendante, sans dépasser le plafond de 36 288 francs.
Pourquoi un revenu mal estimé complique les choses
Le calcul porte sur le revenu net de l'activité. Or ce revenu n'est pas toujours connu au moment où vous versez. Un indépendant qui verse en cours d'année ne sait pas encore exactement quel sera son revenu définitif. Il doit donc être prudent. La page consacrée à l'indépendant et à son 3a examine ce cas en détail, et celle sur le revenu irrégulier explique comment s'y prendre quand le revenu varie.
Quel cas pour un débutant salarié ?
Si vous êtes salarié et que vous voyez une cotisation LPP sur votre fiche de paie, vous êtes dans le premier cas : le petit plafond. Si vous n'en voyez aucune, ne supposez pas que vous êtes dans le second cas sans vérification. Demandez à votre employeur ou consultez votre certificat de prévoyance : vous saurez si vous êtes affilié.
Pas à pas : trouver votre situation en trois questions
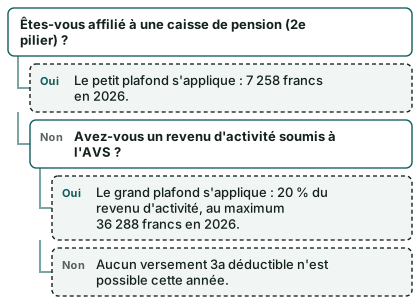
Voici un parcours simple. Répondez dans l'ordre. Il ne vous donne pas un conseil, il vous indique quelle règle de plafond s'applique à votre cas.
Question 1 : êtes-vous affilié à une caisse de pension ?
Regardez votre fiche de salaire ou votre certificat de prévoyance. Une ligne de cotisation LPP, un certificat de la caisse, ou une confirmation de votre employeur vous dit que vous êtes affilié. En cas de doute, demandez-le par écrit au service du personnel.
Question 2 : avez-vous un revenu d'une activité lucrative ?
Le 3a est réservé aux personnes qui ont un revenu soumis à l'AVS. Sans revenu d'activité, vous ne pouvez pas déduire de versement. La page qui peut ouvrir un 3a détaille les cas particuliers.
Question 3 : à quelle année vous référez-vous ?
Le plafond se vérifie chaque année. Le montant de 2026 n'est pas celui de 2027. Notez l'année du versement, car c'est la date de l'opération qui compte pour l'année fiscale visée.
Le schéma ci-dessous résume le raisonnement.
Si le schéma vous place dans une situation particulière (permis, résidence à l'étranger, passage à l'indépendance en cours d'année), la règle générale ne suffit pas : une comparaison personnalisée permet de vérifier ce qui s'applique à vous.
Le récapitulatif des règles
Le tableau suivant reprend l'essentiel pour 2026.
| Situation | Peut verser en 3a ? | Plafond de 2026 |
|---|---|---|
| Salarié affilié à une caisse de pension | Oui | 7 258 francs |
| Personne sans 2e pilier, avec un revenu d'activité | Oui | 20 % du revenu d'activité, au maximum 36 288 francs |
| Personne sans revenu d'activité soumis à l'AVS | Non | Aucun versement déductible |
| Personne ayant dépassé l'âge de référence, encore active et sans caisse de pension | Oui, selon des règles propres | Jusqu'à 20 % du revenu d'activité, au maximum 40 % du montant-limite supérieur |
| Personne ayant dépassé l'âge de référence, encore assurée au 2e pilier | Oui, selon des règles propres | 8 % du montant-limite supérieur |
Les deux dernières lignes concernent des situations éloignées d'un début de carrière. Elles sont traitées dans la page cotiser après l'âge de référence.
Pour visualiser l'écart entre les deux régimes de plafond, le schéma suivant compare les montants de 2026 et de 2027.
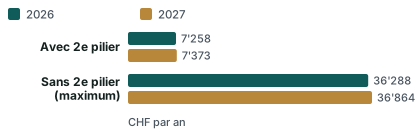
Que se passe-t-il si vous versez trop
Verser plus que le plafond est possible techniquement : un établissement n'a pas toujours les moyens de savoir ce que vous avez versé ailleurs. Mais la part qui dépasse la limite n'est pas déductible.
Les conséquences, en termes généraux
Voici ce qui se passe en règle générale, sans que le détail varie moins d'un canton à l'autre :
- la part excédentaire ne peut pas être déduite de votre revenu imposable ;
- l'administration fiscale peut refuser la déduction de cette part lors de la taxation, ou corriger votre déclaration ;
- selon le prestataire, la procédure pour récupérer un versement excédentaire diffère, et elle peut prendre du temps ;
- l'argent peut rester bloqué dans la prévoyance liée tant qu'une régularisation n'a pas eu lieu.
Ces conséquences varient selon les cantons et selon le prestataire. Le plus sûr est de poser la question à votre prestataire et à l'administration fiscale de votre canton si vous constatez un dépassement.
Comment éviter un dépassement
Les dépassements viennent presque toujours de situations banales :
- plusieurs comptes : vous avez ouvert un second compte sans additionner les versements du premier ;
- versements automatiques oubliés : un virement permanent continue alors que vous avez déjà fait un grand versement ;
- changement de situation : vous quittez votre emploi en cours d'année et ne cotisez plus à une caisse de pension, ou l'inverse ;
- confusion d'année : un versement fait début janvier compte pour la nouvelle année, pas pour la précédente.
Un bon réflexe consiste à faire le point en milieu d'année puis en fin d'année. La check-list de fin d'année vous aide à ne rien oublier, et la page date limite de versement précise quel jour compte pour l'impôt de l'année.
Un rachat n'est pas un dépassement
Ne confondez pas un versement excédentaire et un rachat rétroactif. Depuis la nouvelle règle entrée en vigueur au début de 2025, une personne qui a eu un revenu soumis à l'AVS pendant des années où elle n'a pas versé peut, sous conditions, racheter des cotisations manquantes. Le plafond du rachat est celui de la « petite déduction » : au maximum 7 258 francs en 2026, avec un seul rachat par année fiscale, y compris pour les personnes sans 2e pilier.
Une condition importante : il faut d'abord avoir versé l'intégralité de la cotisation due pour l'année en cours, avant de pouvoir racheter. Le principe est expliqué dans le rachat rétroactif du 3a.
Le plafond change chaque année : où le vérifier
Les plafonds sont adaptés régulièrement. Pour 2027, le Conseil fédéral a décidé, le 2 octobre 2026, de relever la déduction maximale : de 7 258 à 7 373 francs avec 2e pilier, et de 36 288 à 36 864 francs sans 2e pilier. Ces montants entrent en vigueur au 1er janvier 2027.
Ce que cela signifie pour vous : le montant de cette année n'est pas définitif pour la suivante. Si vous avez programmé un virement permanent, pensez à le revoir au changement d'année. La page plafonds 3a 2027 détaille cette évolution, et l'évolution du montant maximal explique comment ces montants sont fixés.
Où trouver le bon chiffre
Trois sources officielles servent de référence :
- l'OFAS, qui publie les chiffres repères de la prévoyance et les montants-limites de l'année ;
- l'Administration fédérale des contributions, qui publie ses instructions sur les déductions ;
- l'administration fiscale de votre canton, qui applique les règles et publie parfois ses propres pages. Genève, par exemple, publie en ligne les montants admis pour 2026, pour les personnes affiliées comme pour celles qui ne le sont pas.
Si les chiffres diffèrent d'une source à l'autre, retenez que la source officielle de la Confédération fait foi pour le plafond. Votre canton reste compétent pour la façon dont la déduction se traduit dans votre déclaration.
Une règle à retenir : l'année du versement
Un versement compte pour l'année pendant laquelle il est enregistré chez le prestataire, pas pour celle où vous l'avez ordonné. Un virement ordonné à la fin décembre peut arriver en janvier. Dans ce cas, il compte pour l'année suivante et peut alors faire dépasser, ou au contraire laisser inutilisée, une partie de la limite. Pour un versement de fin d'année, tenez compte des délais de votre banque ou de votre prestataire.
Cas particuliers qui changent la lecture du plafond
Le parcours en trois questions couvre la majorité des salariés. Voici les situations où il faut regarder de plus près.
Vous commencez à travailler en cours d'année
Le plafond de l'année est un montant annuel. La règle générale s'applique à l'année entière, mais votre situation peut changer en cours d'année : une première affiliation à une caisse de pension, un changement d'employeur, un passage à l'indépendance. En cas de changement, vérifiez de quel plafond vous relevez à la fin de l'année et gardez la trace de vos versements. Si vous débutez dans la vie active, la page premier emploi et 3a apporte des repères.
Vous êtes imposé à la source
Si vous êtes imposé à la source, le barème ne tient pas compte des cotisations 3a. Vous pouvez demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) afin de pouvoir déduire vos cotisations. Le plafond reste le même, mais la déduction ne se fait pas automatiquement. La page permis B et impôt à la source détaille cette démarche.
Vous résidez à l'étranger et travaillez en Suisse
Les personnes imposées à la source qui ne sont pas domiciliées en Suisse peuvent déduire leurs cotisations 3a si elles remplissent les conditions prévues par la loi, ou à la suite d'une taxation ultérieure d'office. Votre situation dépend alors de votre pays de résidence et de votre statut. Les pages consacrées aux frontaliers expliquent chaque cas, par exemple le 3e pilier et les frontaliers.
Vous êtes marié ou en couple
Le plafond est individuel. Chaque conjoint qui remplit les conditions a le sien. Un couple ne partage pas un seul plafond. Si l'un des deux n'a pas de revenu d'activité, il ne peut pas verser de montant déductible lui-même. La page 3e pilier pour un couple marié approfondit ce point.
Vous travaillez à temps partiel
Le petit plafond ne dépend pas de votre taux d'activité, tant que vous êtes affilié à une caisse de pension. Un temps partiel ne réduit donc pas la limite, mais peut réduire votre capacité à verser. Pour les personnes à temps partiel ou au foyer, consultez temps partiel ou au foyer : peut-on cotiser.
Étape suivante : ouvrir son compte et planifier ses versements
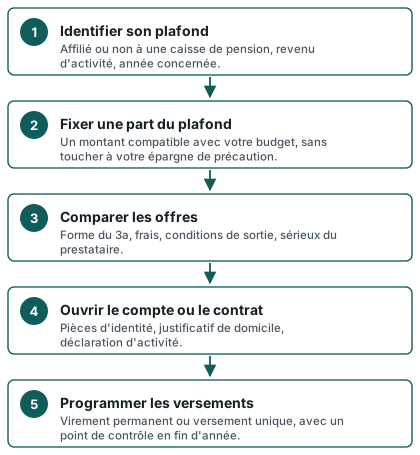
Connaître le plafond est la première étape. La deuxième consiste à décider comment verser. Voici une démarche simple, dans l'ordre.
Les choix qui suivent
Une fois votre plafond connu, d'autres questions apparaissent, dans cet ordre :
- La forme du 3a : compte bancaire, placement en titres, ou police d'assurance liée. Les pages 3a bancaire, 3a en fonds de placement et 3e pilier assurance expliquent les différences.
- Les frais : quels types de frais existent et comment les lire, sans chiffre ici. La page frais du 3e pilier vous aide à les repérer.
- La démarche d'ouverture : ouvrir un 3e pilier pas à pas liste les pièces habituelles.
- Le rythme des versements : mensuel, trimestriel ou une fois par an.
Les questions à poser à un prestataire
Avant d'ouvrir, quelques questions simples évitent des surprises :
- le prestataire contrôle-t-il le plafond, ou est-ce à vous seul de le surveiller ?
- peut-on modifier ou suspendre un virement permanent sans frais ni délai long ?
- quelles sont les conditions pour transférer le 3a vers un autre prestataire plus tard ?
- quels frais sont prélevés, et à quel moment ?
- comment le prestataire délivre-t-il l'attestation de versement pour la déclaration d'impôt ?
La page recevoir une offre de 3e pilier propose une liste plus complète. Pour vérifier le sérieux d'un prestataire, voyez vérifier un prestataire de 3e pilier.
Une checklist avant le premier versement
- Savoir si vous êtes affilié à une caisse de pension (fiche de salaire ou certificat de prévoyance)
- Retrouver le plafond officiel de l'année en cours
- Décider d'un montant annuel inférieur ou égal à ce plafond
- Noter les versements déjà faits cette année, sur tous vos comptes
- Conserver les attestations de versement pour votre déclaration d'impôt
- Prévoir un contrôle en milieu d'année et un autre avant la fin de l'année
Comparer avant de choisir
Le plafond ne dit rien de la qualité d'une offre. Deux personnes qui versent le même montant peuvent obtenir des conditions très différentes selon la forme choisie, les frais, la liberté de transfert et les règles de sortie. C'est là qu'une comparaison est utile. Le formulaire « Demander une comparaison gratuite » permet de recevoir une comparaison d'offres adaptée à votre situation ; la page comment ça marche explique qui traite la demande. Vous pouvez aussi consulter la page comparer les offres de 3e pilier pour voir sur quels critères une offre se compare.
Les erreurs les plus fréquentes sur le plafond
Pour terminer le parcours, voici les confusions que rencontrent le plus souvent les débutants.
- Croire que le plafond est un minimum. Il n'existe aucun montant minimum imposé par la loi. Les conditions de chaque prestataire peuvent toutefois fixer leurs propres règles d'ouverture.
- Confondre 3a et 3b. Le plafond dont nous parlons ici vaut pour le pilier 3a. Le pilier 3b, la prévoyance libre, n'a pas de plafond fédéral de ce type ; sa déductibilité dépend du canton. Voyez 3a ou 3b pour la différence.
- Se fier à un montant lu sur un vieux site. Les plafonds évoluent ; vérifiez toujours l'année indiquée.
- Additionner mal ses comptes. Le plafond vaut pour l'ensemble de vos versements 3a de l'année.
- Oublier de changer de plafond après un changement de situation. Si vous quittez ou rejoignez une caisse de pension, le plafond applicable peut changer.
- Penser que la déduction est automatique. Pour qu'un versement soit déduit, il doit figurer dans votre déclaration, accompagné de l'attestation du prestataire. Voyez déclarer son 3e pilier aux impôts.
Pour une vue d'ensemble des pièges, la page erreurs fréquentes avec son 3e pilier complète cette liste.
Questions fréquentes
Quel est le versement maximum au 3ème pilier en 2026 ?
Cela dépend de votre situation. Pour une personne affiliée à une caisse de pension, le plafond est de 7 258 francs en 2026. Pour une personne sans 2e pilier, c'est 20 % du revenu d'activité, au maximum 36 288 francs. Ces montants sont confirmés par l'OFAS.
Dois-je verser le montant maximal ?
Non. Le plafond est une limite haute, jamais une obligation. Vous pouvez verser moins, ou ne rien verser une année. Le montant à choisir dépend de votre budget et de vos objectifs ; il vous appartient.
Le plafond est-il le même quel que soit mon salaire ?
Pour une personne affiliée à une caisse de pension, oui : le petit plafond est un montant fixe, quel que soit le salaire. Pour une personne sans 2e pilier, le plafond est calculé sur le revenu d'activité, dans la limite d'un maximum.
Comment savoir si je suis affilié à une caisse de pension ?
Regardez votre fiche de salaire : une ligne de cotisation LPP ou de prévoyance professionnelle l'indique. Votre certificat de prévoyance le confirme. En cas de doute, demandez-le par écrit à votre employeur.
Le plafond s'applique-t-il par compte ou par personne ?
Par personne et par année, tous prestataires confondus. Si vous avez plusieurs comptes ou contrats 3a, c'est le total de vos versements qui ne doit pas dépasser la limite.
Que se passe-t-il si je verse plus que le plafond ?
La part excédentaire n'est pas déductible de votre revenu. L'administration fiscale peut la refuser lors de la taxation. Selon le prestataire, la récupération de la somme en trop suit une procédure propre. Contactez votre prestataire dès que vous constatez le dépassement.
Le plafond va-t-il changer l'an prochain ?
Oui. Le Conseil fédéral a décidé le 2 octobre 2026 de relever les montants au 1er janvier 2027 : 7 373 francs avec 2e pilier et 36 864 francs sans 2e pilier. Pensez à adapter vos versements programmés au changement d'année.
Mon conjoint et moi partageons-nous un seul plafond ?
Non. Le plafond est individuel. Chaque conjoint qui remplit les conditions dispose du sien. Celui qui n'a pas de revenu d'activité ne peut pas verser de montant déductible.
Puis-je verser en une fois ou faut-il mensualiser ?
Les deux sont possibles, tant que le total de l'année reste sous le plafond. Un versement mensuel facilite la gestion du budget ; un versement unique offre plus de souplesse. Le choix dépend de votre situation et des conditions du prestataire.
Ce plafond vaut-il aussi pour le pilier 3b ?
Non. Le pilier 3b, la prévoyance libre, n'est pas soumis à ce plafond fédéral. Sa déductibilité fiscale dépend du canton et du type de contrat. Pour y voir clair, consultez la page pilier 3b et impôts.
Sources
- 3e pilier a — plafonds de déduction (OFAS / Conseil fédéral, décision du 2 octobre 2026)
- Plafonds du 3e pilier a — votre cotisation au 3e pilier (OFAS)
- Chiffres repères de la prévoyance 2026 (OFAS)
- Plafonds, rachats rétroactifs et frontaliers — circulaire de l'Administration fédérale des contributions
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 — Fedlex
- Genève — montants admis pour le 3e pilier A en 2026
- Genève — comment déduire les cotisations au 2e et au 3e pilier
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.