
Dans cette page
Votre déclaration d'impôt approche et vous avez versé de l'argent sur un 3e pilier. Bonne nouvelle : la déclaration du 3ème pilier à l'impôt suisse tient en peu de gestes. Il faut un seul papier, une seule rubrique à remplir, puis un contrôle quand l'avis de taxation arrive. Cette page vous les présente dans l'ordre, sans jargon et sans cas particuliers.
Elle suit un exemple fictif : Mehdi, 30 ans, salarié dans le canton de Vaud. Il reçoit son attestation en début d'année et la joint à sa déclaration en ligne. Nous le suivons à chaque étape, et la liste à cocher complète figure plus bas.
Un point de départ utile : la loi fédérale sur l'impôt fédéral direct (LIFD) permet de déduire du revenu les montants versés dans des formes reconnues de la prévoyance individuelle liée. Autrement dit, ce que vous versez sur un pilier 3a se retire de votre revenu imposable. Pour que l'administration fiscale en tienne compte, vous devez le déclarer et le prouver. Si vous découvrez encore le sujet, commencez par le pilier 3a expliqué en clair ou par le principe de la déduction.
Le document à recevoir : l'attestation de versement
Le seul justificatif dont l'administration fiscale a besoin pour un 3a s'appelle l'attestation de versement. C'est un document émis par le prestataire chez qui se trouve votre 3a : la fondation bancaire de prévoyance si vous avez un compte, l'assureur si vous avez une police d'assurance liée.
Ce document prouve que vous avez réellement versé de l'argent sur votre prévoyance individuelle liée pendant l'année fiscale. Sans lui, la déduction reste une simple affirmation de votre part.
Ce que contient l'attestation
Une attestation sérieuse mentionne, en général, les éléments suivants :
- votre nom et, selon le prestataire, votre numéro de contrat ou de compte ;
- l'année fiscale concernée ;
- le total des versements reçus pendant cette année ;
- l'identité du prestataire qui l'a émise.
Le chiffre qui compte pour vous est le total des versements de l'année. C'est lui que vous reporterez dans la déclaration. Les autres informations servent à identifier le document et à le rattacher à votre dossier.
Quand elle arrive
Les prestataires envoient leur attestation en début d'année suivante, par la poste ou dans l'espace en ligne du client. Le moment exact varie d'un prestataire à l'autre. Mehdi, lui, la trouve dans sa messagerie bancaire sécurisée, au format PDF, quelques semaines après la fin de l'année.
Si vous avez plusieurs comptes ou plusieurs contrats, chaque prestataire émet sa propre attestation. Vous devez alors toutes les rassembler. Le sujet du nombre de comptes est détaillé sur la page combien de comptes 3a ouvrir.
Le bon montant, pas un montant « à peu près »
Ne vous fiez pas à votre mémoire ni à vos relevés bancaires privés. Un ordre permanent mensuel peut avoir été modifié, interrompu ou doublé en cours d'année. L'attestation reflète ce que le prestataire a effectivement encaissé. C'est ce montant-là, et non celui que vous aviez prévu, qui compte pour le fisc.
Les versements sont limités par un plafond annuel, qui dépend de votre situation. L'Office fédéral des assurances sociales (OFAS) a confirmé les plafonds 3a de 2026 dans ses chiffres repères. Vous les retrouvez dans l'encadré ci-dessous, avec celui de 2027 pour mémoire. Pour comprendre à quel plafond vous avez droit, lisez le montant maximal du 3e pilier.
CHF 7 258
Plafond 3a en 2026 avec un 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 36 288
Plafond 3a en 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 7 373
Plafond 3a en 2027 avec un 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 864
Plafond 3a en 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond sans 2e pilier est un maximum : il s'applique dans la limite d'une part de votre revenu d'activité. Votre situation personnelle (affiliation à une caisse de pension, statut, revenu) décide donc du montant réel que vous pouvez déduire.
Où l'inscrire dans la déclaration
Voici le cœur de la démarche. La déclaration d'impôt comporte une rubrique consacrée aux déductions, et le 3a y figure sous une ligne dédiée. Selon le canton et le formulaire, elle s'intitule « versements au pilier 3a », « prévoyance individuelle liée » ou « cotisations 3e pilier A ». Le libellé change, la logique reste la même.
Vous y reportez le total des versements de l'année, tel qu'il figure sur l'attestation. Si vous avez plusieurs attestations, vous additionnez leurs totaux, ou vous les saisissez ligne par ligne si le formulaire le propose.
Le schéma suivant résume le trajet complet, de l'attestation jusqu'au contrôle de l'avis :
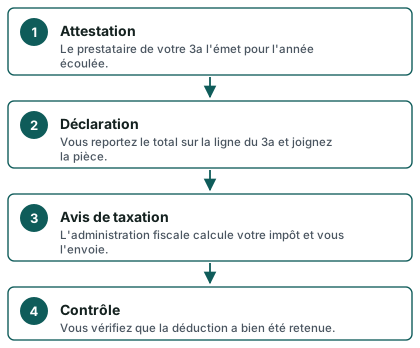
Ce que vous devez à l'administration fiscale
La loi pose une règle simple : le contribuable remplit sa déclaration de manière conforme à la vérité et complète, la signe personnellement et la remet avec les annexes prescrites dans le délai imparti (LIFD, art. 124 al. 2). L'attestation du 3a fait partie de ces annexes. La joindre n'est donc pas une option de politesse, c'est ce qui rend votre déclaration complète.
Le délai de remise, lui, est fixé par votre canton et figure sur la lettre qui accompagne la déclaration. Pour savoir jusqu'à quand verser pour que la déduction compte pour l'année, lisez la date limite de versement du 3e pilier.
Exemple : Mehdi remplit la ligne du 3a
Mehdi travaille avec une caisse de pension : il est donc concerné par le plafond le plus bas. Il a versé en 2026 une partie du plafond, de manière régulière. Il ouvre sa déclaration en ligne, repère la rubrique des déductions, saisit le total indiqué sur l'attestation, puis ajoute le PDF dans l'espace réservé aux pièces justificatives. Tout cela lui prend quelques minutes (exemple fictif).
Un ordre de grandeur pour comprendre l'enjeu
Pourquoi cette ligne mérite-t-elle de l'attention ? Parce qu'elle réduit le revenu sur lequel l'impôt est calculé. Le calculateur fiscal de l'Administration fédérale des contributions donne un ordre de grandeur : pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Lausanne, avec un revenu imposable de CHF 100 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 22 272 sans versement 3a. Avec un versement 3a de CHF 7 258, ils s'élèvent à CHF 19 814, soit CHF 2 458 d'impôt en moins.
Ce résultat est un ordre de grandeur, pas une économie personnelle : il repose sur des hypothèses précises et votre situation n'est probablement pas identique. Le montant réel dépend de votre revenu, de votre canton, de votre état civil et de bien d'autres éléments. Pour une estimation adaptée, lisez comment calculer son économie d'impôt ou utilisez le calculateur 3e pilier.
Papier ou déclaration en ligne : mêmes pièces
Le mode de remise de la déclaration dépend du canton : certains proposent un logiciel officiel en ligne, d'autres continuent d'envoyer un formulaire papier, et plusieurs offrent les deux. Votre lettre d'envoi, ou le site de l'administration fiscale cantonale, indique ce qui s'applique chez vous. En Romandie, les habitudes diffèrent d'un canton à l'autre ; la page 3e pilier en Romandie donne une vue d'ensemble.
Quel que soit le mode choisi, la substance est identique : même ligne à remplir, même montant, même attestation.
| Étape | Déclaration papier | Déclaration en ligne |
|---|---|---|
| Montant du 3a | Écrit sur la ligne prévue du formulaire | Saisi dans le champ prévu à l'écran |
| Attestation | Photocopie jointe au dossier | Fichier téléversé ou à conserver, selon le canton |
| Signature | Signature manuelle de votre main | Validation électronique ou feuille de contrôle signée |
| Envoi | Par la poste, dans l'enveloppe fournie | Par transmission en ligne, parfois suivie d'une feuille à signer |
Papier : quelques précautions
Si vous remplissez à la main, joignez une copie lisible de l'attestation et gardez l'original. Ne la retournez jamais sans en avoir fait une copie : en cas de question de l'administration, vous voudrez la retrouver rapidement.
En ligne : quelques précautions
Avec un logiciel de déclaration, vérifiez que votre pièce est bien enregistrée avant de valider. Selon le canton, on vous demande de téléverser la pièce ou de la conserver pour une éventuelle demande ultérieure : lisez les instructions affichées à l'écran. Pensez aussi à sauvegarder une copie de la déclaration complète une fois validée.
Mehdi, dans notre exemple, choisit la version en ligne : le logiciel de son canton lui rappelle l'année fiscale, lui laisse téléverser son PDF, puis lui demande de confirmer. Il télécharge ensuite la copie de sa déclaration et la range avec l'attestation.
Que faire s'il manque l'attestation
Les semaines passent, la date de remise approche et rien n'est arrivé : c'est la situation que redoutent le plus les débutants. Elle se règle presque toujours simplement.
Chercher d'abord là où elle se cache
Avant de s'inquiéter, regardez :
- l'espace en ligne de votre prestataire, dans une rubrique « documents » ou « attestations fiscales » ;
- votre boîte de courriels, y compris le dossier des indésirables ;
- vos anciens courriers, si vous avez demandé l'envoi postal ;
- le dossier de l'année précédente, pour repérer à quelle période l'envoi arrive d'habitude.
Demander un duplicata
Si l'attestation reste introuvable, demandez-la au prestataire qui détient votre 3a : la fondation bancaire de prévoyance ou l'assureur. Précisez l'année fiscale concernée et l'adresse à laquelle l'envoyer. Les prestataires savent émettre un duplicata ; la demande se fait souvent depuis l'espace client.
Si vous ne savez plus chez qui se trouve votre 3a, la situation demande un peu plus de recherche. Reprenez vos relevés de compte ou vos contrats anciens. Les pages changer de prestataire pour son 3a et transférer son 3a expliquent aussi comment les prestataires gèrent les dossiers lors d'un changement.
Ne pas déclarer « de mémoire »
Il est tentant de remplir la ligne en estimant le montant. Évitez-le. Une déclaration doit être conforme à la vérité et complète. Un montant approximatif peut être corrigé par l'administration, et vous perdriez du temps pour un gain nul. Si l'attestation tarde vraiment, remettez la déclaration dans le délai imparti avec les pièces dont vous disposez, ou demandez une prolongation selon la procédure de votre canton, puis transmettez l'attestation dès réception.
Et si la taxation arrive sans la déduction ?
Un contribuable qui n'a pas remis sa déclaration peut être taxé d'office, c'est-à-dire sur une estimation de l'administration. Dans ce cas, la loi harmonisée (LHID, art. 48 al. 2) limite fortement les recours : le contribuable taxé d'office ne peut réclamer que pour le motif que la taxation est manifestement inexacte, avec motivation et preuves. Conclusion pratique : mieux vaut remettre une déclaration, même avec un duplicata de l'attestation à envoyer ensuite, que se retrouver taxé d'office.
Vérifier l'avis de taxation reçu ensuite
Quelques mois après la remise de la déclaration, l'administration fiscale vous envoie l'avis de taxation. Beaucoup de personnes le rangent sans le lire. Pourtant, c'est la dernière étape de la démarche et la seule qui confirme que la déduction a été prise en compte.
Ce qu'il faut comparer
Reprenez trois documents côte à côte : votre attestation, une copie de votre déclaration et l'avis de taxation. Contrôlez :
- que la déduction pour le 3a figure bien dans le détail du calcul ;
- que le montant retenu correspond au total de l'attestation ;
- que le revenu imposable a diminué en conséquence, par rapport au revenu avant déductions ;
- que vos données personnelles (état civil, commune) sont justes.
Si le montant déduit est inférieur à celui de l'attestation, c'est parfois parce qu'une partie dépassait le plafond autorisé pour votre situation. Si l'écart reste inexplicable, il faut agir.
Que faire en cas d'écart
Chaque avis de taxation indique la marche à suivre pour demander une correction : le plus souvent, une réclamation écrite, motivée, adressée à l'autorité de taxation dans le délai mentionné sur l'avis. Ce délai est fixé par la loi et rappelé sur le document : lisez-le dès réception et notez-le dans votre agenda. Joignez-y une copie de l'attestation.
Mehdi, dans notre exemple, constate que la ligne du 3a de son avis correspond bien à son attestation. Il archive les trois documents ensemble pour l'année.
Une règle à retenir : conserver les pièces
Conservez l'attestation, la déclaration et l'avis de taxation d'une même année dans un même dossier, papier ou numérique. Si l'administration pose une question plus tard, vous aurez tout sous la main. Les erreurs les plus fréquentes sont rassemblées dans les erreurs fiscales du 3e pilier et dans les erreurs de débutant.
La liste à cocher, dans l'ordre
Reprenons le trajet sous forme d'actions concrètes. Chacune est expliquée en quelques lignes, puis la liste à cocher les regroupe.
1. Rassembler les attestations. Pour chaque compte 3a ou chaque police liée, retrouvez l'attestation de l'année fiscale. Un prestataire, une attestation.
2. Vérifier le total. Comparez le montant de l'attestation avec vos versements. En cas de doute, c'est l'attestation qui fait foi, car elle reflète ce que le prestataire a reçu.
3. Contrôler le plafond. Assurez-vous que le total ne dépasse pas ce qui vous est permis selon votre situation (avec ou sans 2e pilier). Au besoin, relisez le montant maximal.
4. Ouvrir la rubrique des déductions. Repérez la ligne du pilier 3a, ou de la prévoyance individuelle liée, dans votre déclaration papier ou en ligne.
5. Reporter le total. Saisissez le montant exact, sans l'arrondir, avec le bon intitulé.
6. Joindre ou téléverser la pièce. Ajoutez l'attestation selon la méthode de votre canton, et gardez une copie.
7. Relire, signer, envoyer. Vérifiez que la déclaration est complète, signez-la ou validez-la, puis remettez-la dans le délai.
8. Contrôler l'avis de taxation. À réception, comparez la déduction retenue avec l'attestation et rangez les trois documents ensemble.
- Rassembler l'attestation de chaque compte ou contrat 3a de l'année
- Vérifier que le total correspond bien aux versements effectifs
- Contrôler que le total respecte le plafond de votre situation
- Ouvrir la rubrique des déductions de la déclaration
- Reporter le total exact sur la ligne du pilier 3a
- Joindre ou téléverser l'attestation, et en garder une copie
- Relire, signer ou valider, puis remettre la déclaration dans le délai
- Contrôler la déduction sur l'avis de taxation et archiver les pièces
Pour la veille de la fin d'année, une autre liste existe : avant de verser en fin d'année. Et si vous n'avez pas encore de compte, voyez les documents pour ouvrir un 3a.
Questions fréquentes
Faut-il déclarer son 3e pilier si l'on ne retire rien ?
Oui, dès lors que vous avez fait des versements pendant l'année et que vous voulez les déduire. La déduction n'est pas automatique : elle s'obtient en déclarant le montant et en joignant l'attestation. Si vous ne versez rien une année, il n'y a rien à déduire pour cette année-là. Le retrait, lui, suit d'autres règles, expliquées dans le retrait du 3e pilier.
Le pilier 3b se déclare-t-il de la même manière ?
Non, pas de la même façon. Le pilier 3b, la prévoyance libre, n'a pas la même logique fiscale que le 3a : les montants versés ne se déduisent pas de la même manière, et certains éléments peuvent concerner la fortune ou d'autres rubriques. La page pilier 3b et impôts détaille la question. Le 3a, lui, a sa ligne dédiée.
Est-ce que le 3a compte dans l'impôt sur la fortune ?
La question mérite sa propre page : lisez le 3e pilier et l'impôt sur la fortune. Pour la déclaration de ce que vous avez versé cette année, c'est l'attestation de versement qui compte.
Que faire si je suis imposé à la source ?
Pour les personnes imposées à la source, le barème ne tient pas compte des cotisations 3a. Elles peuvent demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire leurs cotisations 3a, selon l'administration fédérale des contributions. Les règles précises dépendent de votre statut et de votre canton : voyez permis B et impôt à la source et, pour comprendre le principe, l'impôt à la source sur le retrait.
Mon employeur ou mon prestataire déclare-t-il à ma place ?
Non. Vous seul remplissez et signez votre déclaration. Le prestataire émet l'attestation, mais c'est à vous de reporter le montant et de joindre la pièce. La loi attend du contribuable une déclaration conforme à la vérité, complète et signée par lui-même.
Que faire si j'ai versé plus que le plafond ?
La part qui dépasse le plafond de votre situation n'est pas déductible. Reportez ce que votre situation permet de déduire et conservez l'attestation complète. Si vous hésitez sur le plafond applicable, c'est typiquement une question à poser à une comparaison personnalisée, car la réponse dépend de votre affiliation au 2e pilier et de votre revenu. Pour la repérer, vous pouvez demander une comparaison gratuite.
Le fisc peut-il me redemander mon attestation plus tard ?
C'est possible. Gardez donc vos attestations avec vos déclarations et vos avis de taxation, année après année. Un dossier ordonné évite de longues recherches si une question survient.
Dois-je refaire tout cela chaque année ?
Oui, la démarche se répète chaque année où vous avez fait des versements. La bonne nouvelle : une fois que vous avez rangé votre première attestation et trouvé la ligne, les années suivantes prennent beaucoup moins de temps. Si vous hésitez encore sur la forme de votre 3a, la page 3e pilier : banque ou assurance vous aide à comprendre les différences.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 al. 1 let. e et art. 124 al. 2 — Fedlex
- Loi sur l'harmonisation des impôts directs des cantons et des communes (LHID), art. 48 — Fedlex
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Calculateur fiscal de l'Administration fédérale des contributions — Lausanne (VD), 2026
- Frontaliers et impôt à la source : taxation ordinaire ultérieure — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.