
Dans cette page
Vous habitez en France, vous travaillez en Suisse, et vous vous demandez si le pilier 3a vous est ouvert. La réponse courte : en principe oui, dès lors que vous touchez un revenu d'une activité exercée en Suisse. La réponse nuancée : la grande force du pilier 3a, la déduction fiscale, ne joue pas toujours pour le frontalier. Tout dépend du pays où vous payez votre impôt sur le revenu. Cette page fait le tour de la question, sans jargon et sans rien vous vendre.
La réponse en deux phrases
Peut-on ouvrir un 3a ? Oui, en règle générale : le pilier 3a s'adresse aux personnes qui perçoivent un revenu d'une activité lucrative soumise à l'AVS, et un salarié frontalier en fait partie. Le prestataire que vous choisirez peut toutefois poser ses propres conditions pour les clients domiciliés à l'étranger, il faut donc les lui demander avant de vous engager.
Cela vaut-il la peine ? Cela dépend de ce que vous cherchez. Si vous espérez une baisse d'impôt, regardez d'abord où vous êtes imposé. Si vous cherchez surtout une épargne de long terme, bloquée et encadrée, le raisonnement est différent. Les deux cas sont détaillés plus bas.
Pour situer le sujet dans l'ensemble, vous pouvez lire d'abord 3e pilier et frontaliers : l'essentiel.
Ce que dit la règle suisse
Le droit de verser
Côté suisse, la loi prévoit que les salariés et les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes (art. 7 al. 1 de l'OPP 3). Deux idées se mêlent dans cette phrase :
- le droit de verser : il est lié à une activité qui rapporte un revenu soumis à l'AVS ;
- le droit de déduire : il est lié à un impôt suisse sur le revenu que vous payez réellement.
Pour un frontalier, la première idée est en général remplie. C'est la seconde qui pose question.
Le plafond de l'année
Le plafond dépend de votre affiliation à une caisse de pension (2e pilier). Pour 2026, l'OFAS confirme un plafond de 7 258 francs pour une personne affiliée au 2e pilier et de 36 288 francs pour une personne qui ne l'est pas (dans ce second cas, le plafond est aussi limité à une part du revenu d'activité). Le plafond de l'année suivante est déjà connu. Le détail est dans le montant maximal du 3e pilier.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 864
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
La plupart des salariés frontaliers cotisent à une caisse de pension par leur employeur : c'est donc le premier plafond qui les concerne. Le second vise des situations particulières, comme celle d'un indépendant non affilié.
L'impôt à la source, côté suisse
Votre salaire suisse est souvent prélevé à la source. La loi prévoit que les travailleurs domiciliés dans un État limitrophe, employés par un employeur qui a en Suisse son siège, son administration effective ou un établissement stable, sont imposés à la source, mais seulement « pour autant que l'accord fiscal applicable accorde ce droit d'imposition à la Suisse » (art. 91 de la loi fédérale sur l'harmonisation des impôts directs).
Cette réserve est le cœur de la question. Elle signifie que la Suisse n'impose pas toujours le frontalier : cela dépend de l'accord entre les deux pays et du canton de travail. Quand l'impôt à la source s'applique, il remplace l'impôt ordinaire sur le revenu de l'activité, et la loi précise qu'aucune déduction ultérieure supplémentaire n'est accordée (art. 99). Autrement dit, un versement 3a ne vient pas, après coup, réduire cette retenue.
Ce que dit le fisc français
Qui impose qui ?
Pour les cantons concernés par l'accord franco-suisse du 11 avril 1983, le travailleur est imposé dans son pays de résidence. Cet accord s'applique aux cantons frontaliers, à l'exception de Genève, qui a son propre régime. Le canton de Neuchâtel entre dans le champ de cet accord : un salarié qui y travaille et qui habite en France déclare donc ses revenus en France.
Dans ce cas, le résident français remet à chaque employeur, avant le premier jour de travail, une attestation de résidence fiscale (formulaire 2041-AS/ASK). C'est ce document qui permet à l'employeur de ne pas retenir l'impôt à la source suisse.
La déduction en France
Voici le point que beaucoup de frontaliers découvrent trop tard. Les règles françaises de l'impôt sur le revenu sont écrites par la France, pas par la Suisse. En règle générale, les cotisations versées à un pilier 3a suisse ne se déduisent pas du revenu imposable en France. L'article suisse sur la déduction du 3a vise les impôts directs suisses : il ne dit rien du fisc français.
Deux conséquences pratiques :
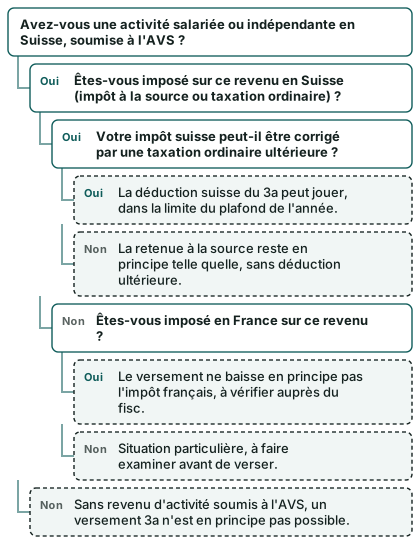
- si vous êtes imposé en France, le versement 3a ne baisse en principe pas votre impôt ;
- si vous êtes imposé à la source en Suisse (cas d'un autre canton ou d'un autre accord), la retenue n'est pas corrigée par un versement 3a, sauf si vous pouvez demander une taxation ordinaire ultérieure.
Cette taxation ordinaire ultérieure existe : les personnes imposées à la source peuvent la demander, au plus tard le 31 mars de l'année suivant l'année fiscale, si une part prépondérante de leurs revenus mondiaux (conjoint compris) est imposable en Suisse, si leur situation est comparable à celle d'un contribuable domicilié en Suisse, ou si elle est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions (art. 99a al. 1). Ces conditions sont strictes. Le statut de quasi-résident en est l'exemple le plus connu.
Pour la partie française de votre déclaration, une page entière lui est consacrée : déclarer son 3e pilier suisse dans sa déclaration française. Avant tout versement, le plus sûr est de poser la question à l'administration fiscale française, par écrit, en décrivant votre situation exacte.
Un exemple avec Marc, 35 ans, à Pontarlier
Exemple fictif, pour illustrer.
Marc a 35 ans. Il habite à Pontarlier et travaille comme salarié à Neuchâtel. Son employeur le fait cotiser à une caisse de pension : c'est le petit plafond qui le concerne. Un collègue lui a dit : « Ouvre un 3a, tu paieras moins d'impôt. » Marc se pose donc trois questions.
Peut-il ouvrir un 3a ? Oui, il a un revenu d'activité suisse soumis à l'AVS. Il demande à quelques prestataires s'ils acceptent un client domicilié en France et quels documents ils exigent. Il découvre que les réponses varient d'un prestataire à l'autre.
Va-t-il payer moins d'impôt ? Marc est imposé en France, puisque Neuchâtel relève de l'accord de 1983. Il a remis à son employeur l'attestation de résidence fiscale. Le conseil de son collègue, qui habite lui-même dans le canton de Neuchâtel, vaut pour un résident suisse, pas pour Marc. À titre de contraste : pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Neuchâtel, avec un revenu imposable de CHF 60 000 en 2026, le calculateur de l'Administration fédérale des contributions indique CHF 10 857 d'impôts fédéral, cantonal et communal sans versement 3a, et CHF 8 909 avec un versement 3a de CHF 7 258, soit CHF 1 948 d'impôt en moins. C'est un ordre de grandeur pour ces hypothèses précises, pas une économie personnelle, et il ne s'applique pas à Marc, qui n'est pas domicilié dans le canton.
Que décide-t-il ? Marc ne cherche pas la baisse d'impôt : elle ne viendra pas. Il se demande s'il veut malgré tout une épargne cloisonnée pour sa retraite, avec une partie du plafond, sans y mettre ce qu'il lui faut pour vivre. Il garde en tête que cet argent sera bloqué et qu'il pourra être imposé au retrait selon les règles qui s'appliqueront alors. Il note ses questions, puis les soumet à une comparaison plutôt que de signer la première offre.
Quand cela vaut la peine, quand non
Le schéma suivant résume la logique de principe. Il ne remplace pas une vérification de votre situation.
Quand cela peut valoir la peine
- vous voulez une épargne de long terme distincte de vos autres comptes, avec un cadre légal ;
- vous prévoyez de vous installer en Suisse : votre statut fiscal changerait alors, et la déduction deviendrait pertinente ;
- votre situation relève d'un régime où l'impôt suisse peut être corrigé, par exemple parce que vous remplissez les conditions de la taxation ordinaire ultérieure ;
- votre conjoint ou partenaire exerce aussi une activité lucrative : la loi permet à chacun de prétendre à la déduction (art. 7 al. 1), ce qui peut compter si l'un des deux est imposé en Suisse. Voir couple franco-suisse et 3e pilier.
Quand cela vaut moins la peine
- si votre seul objectif est de payer moins d'impôt et que vous êtes imposé en France ;
- si vous avez besoin de cet argent à court terme : le 3a est lié, il ne se retire que dans des cas prévus ;
- si vous n'avez pas encore de réserve de sécurité sur un compte ordinaire ;
- si vous envisagez de quitter la Suisse : l'argent du 3a ne se récupère pas toujours comme on l'imagine. Voir quitter la Suisse : récupérer son 3a.
Le 3b comme autre piste
Le pilier 3b, la prévoyance libre, ne suit pas les mêmes règles : pas de plafond légal de déduction, argent plus disponible selon le contrat. Pour un frontalier non déductible en 3a, la différence de traitement fiscal est moins marquée. La page 3a ou 3b : lequel pour bien commencer ? explique les écarts, et le pilier 3b pour débutant présente ses usages.
Premiers pas concrets
Voici une marche à suivre simple, dans l'ordre.
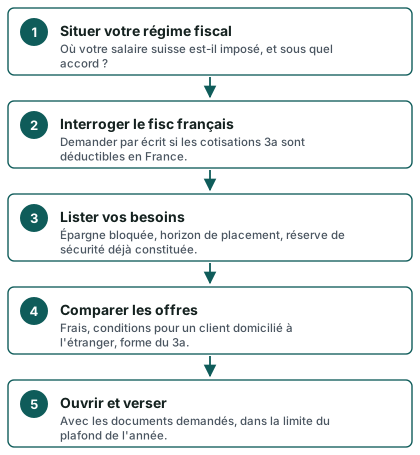
La liste à cocher
- Retrouver l'attestation de résidence fiscale remise à l'employeur
- Vérifier si vous êtes affilié à une caisse de pension, pour connaître votre plafond
- Demander à chaque prestataire s'il accepte les clients domiciliés en France
- Demander quels frais existent, sans vous contenter d'un seul chiffre
- Poser par écrit la question de la déduction à l'administration fiscale française
- Noter ce qui se passerait si vous déménagiez en Suisse ou ailleurs
Les documents habituels sont détaillés dans ouvrir un 3a quand on habite en France : la liste des documents. Pour les gestes d'ouverture en général, voyez ouvrir un 3e pilier pas à pas. Enfin, si vous voulez voir ce que les prestataires proposent à un client dans votre cas, la page comparer les offres de 3e pilier explique la marche, et la demande de comparaison gratuite permet de la lancer.
Questions fréquentes
Un frontalier français peut-il vraiment ouvrir un pilier 3a ?
En règle générale oui, parce qu'il perçoit un revenu d'une activité exercée en Suisse et soumise à l'AVS. Mais chaque prestataire fixe ses conditions pour les clients domiciliés à l'étranger. Certains les acceptent, d'autres non, ou demandent des pièces supplémentaires. Posez la question avant de remplir un dossier.
Le versement baisse-t-il mon impôt en France ?
En règle générale, non : les cotisations à un pilier 3a suisse ne se déduisent pas du revenu imposable en France. Le texte suisse sur la déduction concerne les impôts directs suisses. Pour une réponse sur votre cas, interrogez l'administration fiscale française par écrit.
Et si je suis imposé à la source en Suisse ?
Dans ce cas, l'impôt à la source remplace l'impôt ordinaire sur le revenu de l'activité, et aucune déduction ultérieure supplémentaire n'est accordée. Une taxation ordinaire ultérieure peut être demandée dans des conditions précises, notamment si la plus grande part de vos revenus mondiaux est imposable en Suisse. Le détail dépend de votre canton de travail et de votre accord fiscal.
Pourquoi mon collègue suisse parle-t-il d'une grosse économie d'impôt ?
Parce que, pour un résident suisse, la déduction du 3a vient réduire le revenu imposable dans la commune, le canton et à la Confédération. L'effet dépend du revenu, du canton, de l'état civil et d'autres éléments. Le calculateur de l'Administration fédérale des contributions donne des ordres de grandeur pour des profils types, jamais un montant valable pour votre cas. Voir 3e pilier et impôts.
Quel plafond s'applique à moi en 2026 ?
Si votre employeur vous affilie à une caisse de pension, le plafond est de CHF 7 258 en 2026. Sans 2e pilier, le maximum est de CHF 36 288 en 2026, avec une limite liée à votre revenu d'activité. Le plafond de l'année suivante est déjà publié. Un versement supérieur au plafond de l'année n'est pas admis.
Que devient mon 3a si je m'installe un jour en Suisse ?
Votre régime fiscal change : vous serez imposé en Suisse et la déduction du 3a deviendra pertinente. Le compte existant se poursuit en général sans qu'il faille le refaire. L'inverse est plus délicat : si vous partez de Suisse, les règles de retrait diffèrent. Lisez je quitte la Suisse : que devient mon 3e pilier ?.
Faut-il déclarer mon 3a en France ?
La question se pose pour les comptes ouverts à l'étranger et pour l'éventuelle imposition de l'argent au retrait. Les obligations déclaratives relèvent du droit français et se vérifient auprès de l'administration fiscale française. Notre page déclarer son 3e pilier suisse en France donne la marche à suivre.
Un 3a est-il un bon choix pour un frontalier ?
Il n'y a pas de réponse unique : cela dépend de votre horizon, de votre impôt, de votre réserve de sécurité et de vos projets de vie. Ce site informe, il ne conseille pas. Une comparaison personnalisée vous permet de voir les offres compatibles avec votre situation avant de décider.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Déduction fiscale des cotisations 3a (OPP 3, art. 7) — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance (art. 91, 99, 99a) — Fedlex
- Frontaliers : accord franco-suisse du 11 avril 1983 — Canton de Neuchâtel
- Frontaliers : Genève et accord franco-suisse du 11 avril 1983 — Canton de Genève
- Calculateur fiscal de l'AFC — Neuchâtel (NE), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.