
Dans cette page
- Pourquoi les avis en ligne ne suffisent pas
- Geste 1 à 3 : l'identité, le registre, la FINMA
- Geste 4 et 5 : la garantie des dépôts et la fondation derrière
- Geste 6 : lire le contrat avant de signer
- Geste 7 : le droit de se raviser
- Signes qui doivent vous faire ralentir
- La liste à cocher complète
- Une comparaison gratuite pour avoir un second regard
- Questions fréquentes
Les avis sur le 3e pilier se multiplient en ligne, et les appels de « conseillers en prévoyance » aussi. Un avis flatteur ne dit pourtant pas si la personne qui vous propose un contrat est enregistrée, si l'établissement derrière elle est surveillé, ni si votre argent sera bien affecté à la prévoyance. Cette page vous donne sept gestes, dans l'ordre, pour le vérifier vous-même, calmement, avant de signer quoi que ce soit.
Le site informe : il ne vous recommande aucun prestataire et ne se substitue pas à un contrôle personnel. Chaque geste est expliqué en quelques lignes, puis repris dans une liste à cocher à garder sous la main.
Pourquoi les avis en ligne ne suffisent pas
Un avis raconte une expérience, pas une situation de droit. Il peut être sincère et pourtant ne rien dire de ce qui compte pour un 3e pilier : la nature juridique du prestataire, l'autorité qui le surveille, la manière dont l'argent est protégé et les conditions de sortie du contrat.
Trois limites reviennent souvent.
- Le contexte manque. Une personne satisfaite après un an n'a pas encore connu un transfert, un retrait ou une résiliation. Un 3e pilier se vit sur de longues années.
- La situation diffère. Un avis écrit par un indépendant sans 2e pilier ne vaut pas pour un salarié affilié à une caisse de pension. Les règles de versement ne sont pas les mêmes.
- L'origine est floue. Un avis peut être sollicité, trié ou rédigé par le prestataire lui-même. Il est difficile de le savoir de l'extérieur.
Lisez donc les avis comme une piste de questions, jamais comme une preuve. La preuve, ce sont les registres officiels, les documents remis et le texte du contrat.
Exemple (personne fictive). Mathieu, 33 ans, salarié à Delémont (JU), perçoit un salaire annuel moyen et est affilié à une caisse de pension. Un matin, un conseiller en prévoyance l'appelle et lui propose un « 3e pilier avantageux ». Mathieu a trouvé des avis positifs en ligne, mais il ne sait pas à qui il parle. Il décide de suivre les sept gestes ci-dessous avant de répondre. Pour un salarié affilié, le plafond qui s'applique est le petit plafond : 7 258 CHF en 2026 (7 373 CHF en 2027). Ce montant ne dit rien de la qualité d'un prestataire, mais il rappelle que personne n'a besoin de vous presser pour verser « avant qu'il soit trop tard ».
Voici le parcours complet, de la première question au dernier délai.
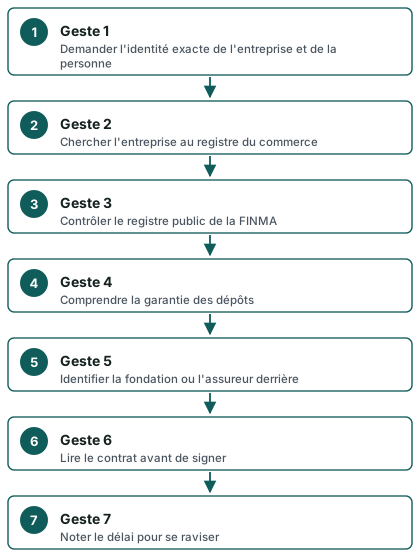
Geste 1 à 3 : l'identité, le registre, la FINMA
Geste 1 : demandez qui vous parle
Au téléphone ou par message, posez trois questions simples. Quel est le nom complet de l'entreprise ? Quel est votre nom et votre fonction ? Pour le compte de quel établissement proposez-vous ce produit ?
Une personne sérieuse répond sans détour et accepte de vous envoyer ces éléments par écrit. Pour un contrat d'assurance, la loi va dans ce sens : avant la conclusion du contrat, l'entreprise d'assurance doit vous renseigner sur son identité et sur les principaux éléments du contrat, de manière compréhensible et par un moyen qui permet d'en établir la preuve par un texte (art. 3 al. 1 LCA).
Notez aussi la raison de l'appel. Qui vous a donné votre numéro ? Si la réponse est vague, c'est déjà une information.
Geste 2 : cherchez l'entreprise au registre du commerce
Le registre du commerce indique la raison sociale, la forme juridique, le siège et les personnes autorisées à signer. Comparez ces données avec ce que le prestataire vous a dit. Un nom légèrement différent, une adresse introuvable ou une société toute récente méritent une question de plus.
Ce registre ne dit pas si l'entreprise est autorisée à proposer de la prévoyance. Il prouve seulement qu'elle existe. C'est un premier filtre, pas un label de qualité.
Geste 3 : consultez les registres publics de la FINMA
La FINMA, autorité fédérale de surveillance des marchés financiers, tient des registres publics : banques, assureurs, intermédiaires d'assurance. Ils permettent de savoir si l'établissement ou la personne y figure.
Retenez la logique, sans entrer dans le détail technique :
- une banque qui gère un compte 3a doit être autorisée et surveillée ;
- un assureur qui propose une police liée doit être soumis à la surveillance des assurances ;
- un intermédiaire d'assurance doit en principe être enregistré pour exercer ; l'enregistrement relève de la loi sur la surveillance des assurances.
Le texte sur les formes reconnues de prévoyance liée le confirme pour les polices : les contrats de prévoyance liée sont conclus avec une institution d'assurance soumise à la surveillance des assurances (ou de droit public remplissant les exigences de la LPP) et sont affectés exclusivement et irrévocablement à la prévoyance (art. 1 al. 2 OPP 3).
Si le nom ne figure dans aucun registre, demandez pourquoi. Il existe des explications légitimes (le prestataire travaille pour un établissement qui, lui, est surveillé), mais elles doivent pouvoir être documentées. Pour un aperçu des acteurs, voyez qui peut vous proposer un 3e pilier.
Geste 4 et 5 : la garantie des dépôts et la fondation derrière
Geste 4 : comprenez ce que la garantie des dépôts couvre
Pour un compte 3a bancaire, l'organisme esisuisse gère la garantie des dépôts. Elle protège, jusqu'à un plafond fixé et sous conditions, les avoirs de la clientèle d'une banque en difficulté. Les avoirs de prévoyance bénéficient d'une protection propre, distincte de celle des autres comptes.
Posez deux questions au prestataire :
- L'établissement qui détient mon avoir est-il affilié à ce système de garantie ?
- La protection s'applique-t-elle à mon compte 3a, et à quelles conditions ?
Le plafond et les conditions actuelles se lisent sur le site de l'organisme lui-même ; comme ils peuvent évoluer, ne vous fiez pas à un chiffre cité de mémoire par un vendeur. Pour un 3a en assurance, la protection passe par un autre mécanisme, lié à la surveillance de l'assureur : demandez comment il fonctionne pour le contrat proposé.
Geste 5 : identifiez la fondation ou l'assureur derrière
Un 3a bancaire repose sur une fondation bancaire de prévoyance. Un 3a d'assurance repose sur une police d'assurance liée. Dans les deux cas, la personne qui vous contacte n'est pas forcément celle qui détient votre argent.
Demandez donc :
- le nom exact de la fondation ou de l'assureur ;
- qui est la banque dépositaire ;
- qui surveille la fondation (les fondations de prévoyance ont leur propre autorité de surveillance, cantonale ou fédérale selon les cas) ;
- à qui s'adresser en cas de litige.
Le principe d'un compte de fondation est expliqué dans 3a bancaire : comment ça marche, celui du contrat d'assurance dans assurance et 3e pilier.
Voici où contrôler chaque point, avec des sources officielles seulement.
| Ce que vous vérifiez | Où le vérifier | Ce que vous y apprenez |
|---|---|---|
| Existence de l'entreprise | Registre du commerce | Raison sociale, siège, personnes habilitées |
| Banque ou assureur autorisé | Registres publics de la FINMA | Autorisation et surveillance |
| Intermédiaire d'assurance | Registre des intermédiaires de la FINMA | Enregistrement de la personne ou de la société |
| Garantie des dépôts | Site de l'organisme esisuisse | Plafond et conditions en vigueur |
| Fondation de prévoyance | Autorité de surveillance des fondations | Surveillance de la fondation |
Geste 6 : lire le contrat avant de signer
Demandez le contrat, les conditions générales et le document d'information avant de vous engager, et lisez-les à tête reposée. Il est normal de demander quelques jours de réflexion.
Pour une police d'assurance, l'information doit porter notamment sur les risques assurés, l'étendue de la couverture, les primes et autres obligations du preneur, la durée et la fin du contrat, ainsi que le droit de révocation (forme et délai) (art. 3 al. 1 LCA). Si un de ces points manque, demandez-le par écrit.
Ce que vous cherchez, document en main :
- le type de produit : compte ou titres en fondation, ou police d'assurance ;
- les frais : quels types existent et comment ils sont facturés (voir frais du 3e pilier) ;
- la valeur de rachat pour une police, c'est-à-dire ce que vous récupérez si vous sortez tôt ;
- la libération du paiement des primes, si elle est proposée, et ses conditions ;
- la durée du contrat et les conditions de sortie ou de transfert (voir résilier trop tôt) ;
- les engagements de rendement : un rendement n'est jamais promis dans un 3a en titres, et un « capital garanti » doit être expliqué par écrit.
Un point de vigilance : si l'assureur n'a pas respecté son obligation d'information, la loi permet de résilier le contrat, mais ce droit s'éteint quatre semaines après que vous avez connu la contravention et les informations, et au plus tard deux ans après la contravention (art. 3a al. 1 et 2 LCA). Autrement dit, mieux vaut repérer le manque d'information tôt.
Si un terme vous échappe, consultez les glossaires du site, par exemple de A à F. Pour préparer vos questions, la page recevoir une offre de 3e pilier en liste dix.
Geste 7 : le droit de se raviser
Dernier geste, souvent oublié : savoir combien de temps vous avez pour changer d'avis.
Pour un contrat d'assurance soumis à la LCA, le délai de révocation est de quatorze jours. Il commence à courir dès que vous avez proposé ou accepté le contrat (art. 2a al. 2 LCA). Il est respecté si vous communiquez votre révocation à l'assureur, ou si vous remettez votre avis à la poste, le dernier jour du délai (art. 2a al. 3 LCA).
Quelques précisions utiles :
- en cas de révocation, chacun rembourse ce qu'il a reçu ; vous ne devez en principe aucun autre dédommagement, sauf, si l'équité l'exige, tout ou partie des frais de clarifications particulières réalisées de bonne foi par l'assureur (art. 2b al. 2 et 3 LCA) ;
- le droit de révocation est exclu pour les assurances collectives de personnes, les couvertures provisoires et les conventions d'une durée inférieure à un mois (art. 2a al. 4 LCA) ;
- celui qui fait une proposition de contrat à l'assureur est lié pendant quatorze jours, s'il n'a pas fixé un délai plus court pour l'acceptation (art. 1 al. 1 LCA).
Ce délai vaut pour l'assurance. Pour un compte 3a bancaire en fondation, les conditions de sortie sont celles du règlement de la fondation : demandez-les noir sur blanc. Ne présumez jamais qu'un délai de réflexion existe : vérifiez-le dans les documents.
Notez la date de signature et la date limite dans votre agenda le jour même.
Signes qui doivent vous faire ralentir
Aucun signe isolé ne prouve une mauvaise intention. Plusieurs ensemble justifient de suspendre la discussion.
- La pression. « L'offre se termine ce soir », « le plafond va changer demain ». Un 3e pilier se prépare sur la durée.
- Le refus d'écrire. Tout passe par téléphone, rien par courriel ni par courrier.
- L'absence d'identité claire. Nom d'entreprise changeant, fonction floue, aucune réponse sur l'établissement qui détient l'argent.
- Le vocabulaire flou. Des mots comme « placement garanti » ou « sans risque » sans explication écrite.
- Le produit imposé. On ne vous demande ni votre situation, ni votre affiliation au 2e pilier, ni votre canton, mais on vous propose un contrat.
- Les frais passés sous silence. Aucun document ne les décrit.
- L'argent à verser sur un compte privé. Un versement 3a va sur un compte de prévoyance au nom de la fondation ou de l'assureur, jamais sur un compte personnel.
- L'urgence d'un « transfert ». On vous presse de résilier un contrat existant avant même que le nouveau soit examiné. Voyez changer de prestataire pour le déroulé calme d'un transfert.
En cas de doute, arrêtez l'échange, ne signez rien et revenez aux gestes 1 à 3. Ne donnez jamais de code d'accès, de mot de passe ni de copie de pièce d'identité tant que l'identité du prestataire n'est pas contrôlée.
La liste à cocher complète
Gardez cette liste à côté de vous pendant l'échange.
- Noter le nom exact de l'entreprise, celui de la personne et sa fonction
- Retrouver l'entreprise au registre du commerce et comparer les données
- Vérifier la banque, l'assureur ou l'intermédiaire dans les registres publics de la FINMA
- Demander si l'établissement est couvert par la garantie des dépôts et dans quelles conditions
- Identifier la fondation ou l'assureur qui détient l'avoir, et son autorité de surveillance
- Lire le contrat, les conditions générales et la description des frais avant de signer
- Noter la date de signature et le délai pour se raviser
Une comparaison gratuite pour avoir un second regard
Après ces contrôles, il reste une question : le produit proposé correspond-il à votre situation ? Cela dépend de votre revenu, de votre canton, de votre âge, de votre état civil et de votre affiliation au 2e pilier. Pour Mathieu, installé dans le Jura, cela passe aussi par les règles de son canton, décrites dans 3e pilier dans le Jura.
Le site ne conseille pas et ne vend aucun produit. Il propose une comparaison gratuite des offres, qui offre un point de repère extérieur à celui du prestataire qui vous a contacté. Vous pouvez la demander via la demande de comparaison gratuite ; la page comment fonctionne Mon 3e Pilier explique qui traite la demande. Pour une vue d'ensemble des offres, voyez comparer les offres de 3e pilier. Et si vous hésitez encore entre établissements, banque ou assurance pose les bonnes questions de départ.
Questions fréquentes
Les avis en ligne sur un prestataire de 3e pilier sont-ils fiables ?
Ils sont utiles pour repérer des sujets de questions, mais ils ne prouvent ni l'autorisation du prestataire, ni la qualité du contrat. Un avis peut venir d'une situation très différente de la vôtre, ou avoir été sollicité. Contrôlez toujours les registres et lisez le contrat.
Comment savoir si un conseiller en prévoyance est enregistré ?
Demandez son nom complet et celui de l'entreprise, puis cherchez-les dans les registres publics de la FINMA, notamment celui des intermédiaires d'assurance. Si vous ne trouvez rien, demandez pour quel établissement surveillé la personne travaille, et exigez la réponse par écrit.
Mon argent est-il protégé si la banque de mon 3a fait faillite ?
Les avoirs de prévoyance sont protégés par la garantie des dépôts, jusqu'à un plafond et sous conditions, gérée par esisuisse. Le plafond en vigueur et les règles précises se lisent sur le site de l'organisme. Demandez aussi à votre prestataire de confirmer par écrit que votre compte entre dans ce système.
Puis-je annuler un contrat de 3e pilier signé trop vite ?
Pour une police d'assurance soumise à la LCA, le délai de révocation est de quatorze jours à compter du moment où vous avez proposé ou accepté le contrat (art. 2a al. 2 LCA). Passé ce délai, la sortie se fait selon les conditions du contrat, parfois avec une valeur de rachat inférieure à ce que vous avez versé. Pour un compte en fondation, lisez le règlement.
Un prestataire peut-il me forcer à décider tout de suite ?
Non. Aucun plafond ne disparaît en une journée, et une offre sérieuse supporte quelques jours de lecture. La pression est un signe pour ralentir, pas une raison de signer.
Que faire si je trouve un prestataire absent des registres ?
Ne versez rien et ne signez rien. Demandez par écrit pour quel établissement surveillé il agit. Si la réponse reste floue, abandonnez la démarche. Si vous avez déjà donné des informations personnelles, surveillez vos comptes et signalez la situation à l'autorité compétente.
Les gestes sont-ils les mêmes pour un 3a bancaire et un 3a d'assurance ?
Les gestes 1 à 3 et 6 valent pour les deux. La garantie des dépôts (geste 4) concerne surtout les comptes bancaires. Le droit de révocation de quatorze jours (geste 7) vise les contrats d'assurance. Les règles de sortie d'une fondation bancaire se lisent dans son règlement.
Dois-je refaire ces contrôles si je transfère mon 3a ?
Oui, pour le nouvel établissement. Un transfert engage votre argent chez un autre acteur : reprenez les gestes 1 à 7 avant de demander la clôture de l'ancien compte, pour ne pas vous retrouver sans solution.
Sources
- Loi sur le contrat d'assurance (LCA) : conclusion du contrat et révocation (art. 1, 2, 2a, 2b) — Fedlex
- Loi sur le contrat d'assurance (LCA) : obligation d'information de l'assureur (art. 3 et 3a) — Fedlex
- Ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3) : formes reconnues de prévoyance liée — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.