
Dans cette page
Les frais du 3e pilier sont les sommes retenues, une par une ou toutes ensemble, pour faire vivre votre compte, votre fonds ou votre police. Vous les payez presque toujours sans les voir : ils ne figurent pas sur une facture, ils réduisent simplement ce qui vous revient. La règle à retenir tient en une phrase : comparez toujours les frais totaux annuels de chaque offre, exprimés de la même façon, et pas seulement le frais le plus visible.
Cette page répond à une question de débutant : quels frais existent, et où les retrouver ? Elle ne donne aucun tarif et ne désigne aucun prestataire. Les frais varient d'une offre à l'autre, c'est précisément pour cela qu'il vaut la peine de les lire avant de signer.
Pourquoi les frais comptent plus qu'on ne croit
Un frais annuel semble toujours petit. Pourtant, il se prélève chaque année, sur un capital qui grossit, pendant toute la durée du 3a. Le prélèvement d'aujourd'hui retire aussi les intérêts qu'il aurait produits demain. C'est l'effet des intérêts composés, mais à l'envers.
Trois raisons expliquent pourquoi ils pèsent plus qu'on ne le pense :
- Ils sont invisibles. Un frais de gestion est souvent déduit de la valeur du compte ou du fonds, sans ligne séparée sur votre relevé.
- Ils sont certains. Un rendement peut être bon ou mauvais selon les années. Un frais, lui, s'applique quoi qu'il arrive.
- Ils durent. Un 3a s'ouvre pour de longues années. Une petite différence répétée finit par compter.
Le 3a n'est pas un produit tout fait : il existe sous trois formes principales (compte, fonds, police), et chacune facture différemment. Pour situer ces formes, vous pouvez lire 3a bancaire : comment ça marche, 3a en fonds de placement et assurance et 3e pilier.
Exemple : David, 31 ans, vit à Vevey (VD) et débute son 3a. Il hésite entre deux offres qui lui semblent proches. Avant de choisir, il note pour chacune ce qu'il paiera chaque année, quelle que soit l'évolution des marchés.
Les trois grandes familles de frais
Quelle que soit la forme du 3a, les frais appartiennent à quelques familles :
- Les frais de tenue de compte ou de gestion : le coût de l'administration courante.
- Les frais de placement : propres aux fonds et aux solutions en titres.
- Les frais d'achat et de vente : à l'entrée, à la sortie ou lors d'un changement.
- Les frais d'acquisition et de distribution : surtout dans les polices, où une part de vos premières primes sert à payer la vente du contrat.
- Les frais de sortie : lors d'un transfert ou d'une résiliation anticipée.
Ces familles ne s'additionnent pas toutes dans chaque produit. C'est ce qui rend la comparaison délicate, et c'est ce que la suite détaille.
Les frais d'un compte
Un compte 3a est ouvert auprès d'une fondation bancaire de prévoyance. C'est la forme la plus simple à lire. On y trouve généralement :
- Des frais de tenue de compte, parfois nuls, parfois facturés chaque année ou prélevés sur l'intérêt.
- Un intérêt, qui n'est pas un frais mais dont l'écart avec l'intérêt « de base » de la banque joue le même rôle : un intérêt plus bas revient à un frais implicite.
- Des frais de clôture ou de transfert, quand vous fermez le compte ou le déplacez ailleurs.
Un compte sans frais apparents peut quand même offrir un intérêt modeste. Lisez donc le couple « frais + intérêt » ensemble, jamais l'un sans l'autre. Pour comprendre le fonctionnement, le détail est dans 3e pilier banque et ouvrir son premier compte 3a.
Une question utile à poser : « Y a-t-il des frais en cas de transfert vers un autre prestataire ? » Elle prépare un éventuel changement de prestataire ou un transfert de votre 3a.
Le piège du compte « gratuit »
Un compte annoncé sans frais ne l'est pas toujours sur la durée. Vérifiez trois points : l'intérêt crédité, les conditions de transfert et les éventuels frais pour des opérations particulières (retrait anticipé, attestation, clôture). La gratuité d'un seul poste ne dit rien du coût total.
Les frais d'un fonds
Quand l'argent du 3a est placé en titres, vous achetez des parts de fonds. Les frais sont alors plus nombreux, et plus difficiles à repérer, car ils se logent à plusieurs étages :
- Les frais du fonds lui-même, retenus par la société de gestion.
- Les frais de la solution 3a, c'est-à-dire de la fondation ou de l'application qui vous donne accès aux fonds.
- Les frais de transaction, quand des titres sont achetés ou vendus.
- Les droits de garde, pour la conservation des titres.
Un indicateur revient souvent : le TER (total expense ratio), ou ratio de frais totaux d'un fonds. Il résume les frais courants du fonds sur une année, exprimés en pourcentage de l'argent placé. C'est un repère précieux, mais il ne couvre pas tout : les frais de la fondation 3a et ceux de la transaction s'ajoutent parfois à lui. Demandez donc toujours si le chiffre que l'on vous donne est celui du fonds seul ou celui de la solution complète.
Pour le risque associé à cette forme, voyez 3a en titres : comprendre le risque sans jargon et peut-on perdre de l'argent avec un 3e pilier ?.
Les fondations 3a et la transparence
Une fondation 3a doit informer ses clients sur les frais qu'elle prélève. En pratique, cela signifie qu'une offre sérieuse met à disposition un document qui les liste. Si l'on ne vous le remet pas, demandez-le : vous avez le droit de comparer avant de décider. Pour en savoir plus sur qui peut proposer un 3e pilier, lisez qui propose un 3e pilier et vérifier un prestataire de 3e pilier.
Les frais d'une police
Une police d'assurance liée mélange deux choses : de l'épargne et une couverture (décès, invalidité, libération du paiement des primes). Les frais y sont les moins visibles, parce qu'ils se mêlent à la prime.
On y distingue généralement :
- Les frais d'acquisition, qui rémunèrent la vente du contrat et pèsent surtout au début.
- Les frais de gestion et d'administration, prélevés pendant toute la durée.
- Le coût de la couverture de risque, qui n'est pas un « frais » au sens strict mais réduit la part de la prime qui part en épargne.
- Les frais en cas de sortie anticipée, qui apparaissent dans la valeur de rachat.
La valeur de rachat est la somme que vous récupéreriez si vous résiliiez le contrat. Elle est souvent plus basse que le total des primes versées, surtout au début. C'est la meilleure fenêtre pour voir l'effet des frais d'acquisition. Pour mesurer ce que cela implique, lisez résilier son 3e pilier assurance trop tôt et 3e pilier assurance : comment ça marche.
Question à poser avant de signer une police
- « Quelle est la valeur de rachat après un an, après cinq ans, après dix ans ? »
- « Quelle part de ma prime va à l'épargne, quelle part à la couverture, quelle part aux frais ? »
- « Que se passe-t-il si je cesse de payer les primes ? »
Ces questions valent aussi pour l'offre de 3e pilier que l'on pourrait vous présenter.
Où les trouver dans les documents
Les frais ne sont jamais dans un seul document. Voici où chercher, selon la forme :
| Document | Ce que vous y lisez | Forme concernée |
|---|---|---|
| Conditions générales | Frais de tenue, de transfert, de clôture | Compte, fonds, police |
| Règlement de la fondation | Frais de la solution 3a, droits de garde | Compte, fonds |
| Feuille d'information du fonds | Ratio de frais totaux (TER), frais d'émission | Fonds |
| Proposition ou offre de police | Frais d'acquisition, valeur de rachat par année | Police |
| Relevé annuel | Frais réellement prélevés sur l'année | Toutes |
Les documents de prévoyance importants se conservent : classez-les dans un dossier unique. La checklist documents pour ouvrir un 3a vous aide à ne rien oublier, et le glossaire du 3e pilier explique les mots techniques.
Une méthode en trois temps
- Demander par écrit la liste complète des frais, pour une même hypothèse de départ
- Les exprimer tous en pourcentage annuel du capital, ou tous en francs par année
- Les additionner, en incluant les frais de sortie, puis comparer le total entre les offres
La difficulté vient du fait que chaque prestataire présente ses frais à sa façon. Ramener tout à la même unité est donc l'étape qui compte le plus.
Ce qu'un point de pourcentage change
Un écart d'un point de pourcentage par an paraît faible. Sur une longue durée, il ne l'est pas, car il se prélève chaque année sur un capital qui grandit. Le gabarit peut montrer cet effet : le schéma ci-dessous compare trois hypothèses de rendement après frais, pour un versement égal au plafond 3a de l'année avec 2e pilier.
Ce schéma est une illustration, pas une prévision. Les rendements réels ne sont pas garantis et les montants affichés ne sont pas ceux que vous obtiendrez. Regardez uniquement la forme : les courbes s'écartent de plus en plus avec la durée.
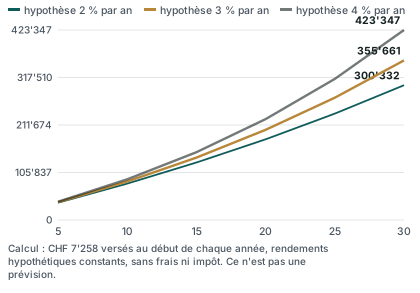
La courbe la plus basse correspond à une hypothèse où les frais « mangent » une part plus grande du rendement brut. L'écart entre les courbes grandit avec le temps : c'est l'effet cumulé des frais, le même que celui d'un rendement plus faible.
Exemple : David compare un petit et un grand écart de frais pour un versement égal à une partie du plafond. Il ne cherche pas un chiffre exact : il veut voir si l'écart reste négligeable ou devient significatif avec les années. Il constate que la différence s'accentue d'année en année.
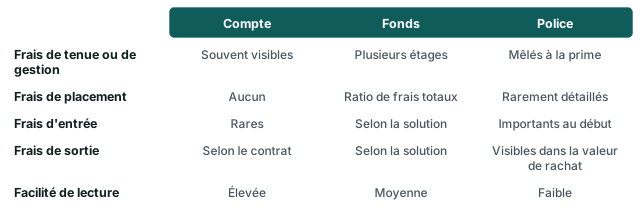
Le tableau ci-dessous résume ce que chaque forme de 3a rend visible ou non :
Pour situer le montant versé dans l'exemple, voici les plafonds officiels que le gabarit utilise comme point de départ :
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces plafonds fixent seulement combien vous pouvez verser. Plus le montant versé est élevé, plus la même proportion de frais représente de francs. Pour approfondir, consultez rendement du 3e pilier, montant maximal du 3e pilier et combien verser par mois.
Ce qu'on ne peut pas dire à votre place
Le site n'indique pas quelle offre coûte le moins cher : cela dépend de votre âge, de votre situation, du montant versé et de la durée prévue. Pour obtenir une lecture adaptée à votre cas, une comparaison des offres de 3e pilier vous permet de recevoir gratuitement des offres à comparer, avec leurs frais présentés côte à côte.
Questions fréquentes
Quels sont les frais les plus courants d'un 3e pilier ?
Les frais de tenue de compte ou de gestion, les frais de placement pour un fonds, les frais d'acquisition pour une police et les frais de sortie ou de transfert. Aucune forme n'a tous ces frais à la fois, d'où l'intérêt de lister ceux de chaque offre.
Un compte 3a est-il toujours plus économique qu'un fonds ou qu'une police ?
Non, pas systématiquement. Un compte est plus simple à lire, mais son intérêt peut être bas. Un fonds peut coûter davantage mais viser un rendement plus élevé, sans garantie. Une police inclut une couverture qui a un coût. Le bon critère n'est pas la forme, mais le total des frais comparé à ce que l'offre apporte.
Qu'est-ce que le TER d'un fonds ?
Le TER, ou ratio de frais totaux, résume les frais courants d'un fonds sur une année, en pourcentage de l'argent placé. Il aide à comparer deux fonds, mais il ne dit pas tout : les frais de la fondation 3a et ceux des transactions peuvent s'y ajouter.
Où voir les frais réellement prélevés sur mon 3a ?
Dans le relevé annuel, quand il les détaille, et dans les conditions générales ou le règlement pour les taux. Si le relevé n'affiche qu'un solde, demandez par écrit le détail des frais de l'année. Un prestataire doit pouvoir vous l'expliquer.
Les frais sont-ils déductibles des impôts ?
La déduction fiscale du 3a porte sur le montant versé, dans la limite du plafond de l'année, et non sur les frais. Pour comprendre cette déduction, lisez 3e pilier et impôts. Les règles exactes dépendent de votre canton et de votre situation.
Changer de prestataire coûte-t-il quelque chose ?
Cela peut coûter, selon le contrat : frais de clôture, de transfert ou, pour une police, perte liée à la valeur de rachat. Demandez ces frais avant de bouger, et lisez changer de 3e pilier pour connaître les points de vigilance.
Dois-je choisir l'offre dont les frais sont les plus bas ?
Pas forcément. Les frais sont un critère important, mais pas le seul : sécurité, flexibilité, risque accepté et besoin de couverture comptent aussi. Un frais bas ne compense pas une forme qui ne correspond pas à votre situation.
Où trouver plus de réponses sur le 3e pilier ?
La FAQ du 3e pilier rassemble les questions les plus courantes d'un débutant, et la page erreurs fréquentes avec son 3e pilier signale les pièges à éviter dès le début.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.