
Dans cette page
- Peut-on déplacer son 3a ? Oui, avec une règle à connaître
- Transférer, c'est différent de retirer
- Pas à pas : la procédure de transfert
- Cas du contrat d'assurance : attention à la valeur de rachat
- Combien de temps cela prend, et quelles pièces fournir
- Garder deux 3a au lieu de transférer
- Les erreurs de débutants à éviter
- Demander un avis neutre avant de bouger
- Questions fréquentes
Vous avez ouvert un 3a il y a quelques années, parfois sans trop y réfléchir, et une question revient : peut-on changer de prestataire sans tout perdre ? La réponse courte est oui. Un transfert 3a déplace votre avoir d'un prestataire à un autre. L'argent reste dans la prévoyance liée, il n'est pas imposé, et vous gardez votre droit de le déduire chaque année.
Ce guide s'adresse à celles et ceux qui ont déjà un contrat. Il ne vous explique pas comment ouvrir un premier compte, mais comment déménager un compte existant : dans quel ordre agir, quels documents préparer, ce qui change selon que votre 3a est bancaire ou qu'il s'agit d'une police d'assurance, et quelles erreurs gâchent le plus souvent l'opération. Il informe : il ne recommande aucun prestataire et ne vous dit pas s'il faut bouger dans votre cas.
Pour fixer les idées, suivons un exemple fictif : Aurélie, 36 ans, salariée à Sierre, dans le canton du Valais. Elle est affiliée à une caisse de pension, donc elle relève du petit plafond. Elle a ouvert un 3a à 22 ans, à l'époque de son premier emploi, auprès du prestataire qui lui avait été présenté en premier. Aujourd'hui, elle se demande si elle doit le transférer. Nous reviendrons sur son cas au fil des sections.
Peut-on déplacer son 3a ? Oui, avec une règle à connaître
Oui, c'est possible, et c'est même une démarche courante. Le 3a est une prévoyance individuelle liée : l'argent y est destiné à la retraite et les cas de retrait sont limités. Mais « lié » ne veut pas dire « attaché pour toujours à la même institution ». Vous pouvez changer de prestataire, à condition de respecter une règle simple.
La règle : l'argent doit passer directement d'une institution de prévoyance à l'autre. Il ne transite jamais par votre compte courant. Si le montant vous est versé à vous, ce n'est plus un transfert, c'est un retrait, avec les conséquences fiscales que cela entraîne. Un transfert correct se fait donc d'institution à institution, sur la base d'un ordre que vous donnez.
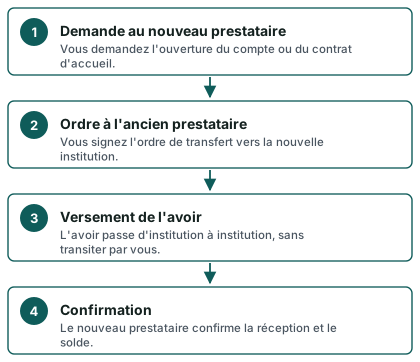
Cette règle a une conséquence pratique : vous ne « fermez » pas l'ancien compte avant d'avoir ouvert le nouveau. La séquence normale commence par le nouveau prestataire, qui ouvre le compte ou la police d'accueil et indique ses coordonnées de versement. Ensuite seulement l'ancien prestataire reçoit l'ordre de virer l'avoir.
Deux autres idées utiles à garder en tête dès maintenant :
- Le transfert ne remet pas votre plafond à zéro. Les versements de l'année restent comptés pour l'année, quel que soit le prestataire. Pour rappel, le plafond avec 2e pilier est de CHF 7 258 en 2026 et de CHF 7 373 en 2027, et le plafond sans 2e pilier de CHF 36 288 en 2026 et de CHF 36 864 en 2027 (dans la limite d'une part du revenu).
- Le transfert ne vous oblige à rien d'autre. Vous pouvez continuer de verser comme avant, au même rythme, sur le nouveau compte.
7 258 CHF
Plafond 3a avec 2e pilier (« petit 3a »), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier (« petit 3a »), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier, montant maximal en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces chiffres ne changent pas selon le prestataire. Ce qui varie, ce sont les conditions du contrat : frais, offre de placement, souplesse des versements. C'est précisément ce qui peut justifier, ou non, un changement.
Pourquoi certaines personnes changent
Les raisons observées sont variées, et aucune n'est « la bonne » à votre place :
- les frais du contrat actuel ont paru élevés une fois qu'on a appris à les lire ;
- l'offre de placement ne correspond plus à l'horizon ou à la tolérance au risque ;
- le prestataire de départ a été choisi par habitude ou par commodité, sans comparaison ;
- la situation a changé : changement de canton, de statut, arrivée d'un enfant, projet de logement ;
- l'envie de tout regrouper dans un seul endroit lisible, ou à l'inverse de répartir sur plusieurs comptes.
Dans le cas d'Aurélie, c'est la deuxième raison : à 22 ans, elle avait pris ce qu'on lui proposait ; à 36 ans, elle voudrait savoir ce qui se cache derrière les lignes de son relevé. Une envie de comprendre n'est pas encore une raison de transférer. C'est un bon motif pour comparer d'abord.
Transférer, c'est différent de retirer
La confusion la plus fréquente se joue ici. Les trois gestes « transférer », « retirer » et « résilier » se ressemblent dans le langage courant, mais leurs conséquences n'ont rien à voir.
- Transférer : l'avoir passe d'une institution de prévoyance liée à une autre. Il reste dans le 3a. Il n'est pas imposé à ce moment-là et il garde son caractère lié.
- Retirer : l'argent sort de la prévoyance liée et vous est versé. Il est alors imposé comme prestation en capital, séparément de vos autres revenus, selon les règles du canton et de la commune. Un retrait n'est possible que dans les cas prévus.
- Résilier : on met fin à un contrat. Pour un compte bancaire, cela revient à clore le compte, ce qui n'a de sens que si l'avoir part ailleurs. Pour une police d'assurance, c'est plus délicat : la résiliation avant l'échéance peut réduire ce que vous récupérez (voir la section sur la valeur de rachat).
Voici une comparaison qualitative des trois gestes.
| Geste | Où va l'argent ? | Conséquence fiscale | Conséquence contractuelle |
|---|---|---|---|
| Transfert vers un autre prestataire 3a | Directement vers la nouvelle institution de prévoyance liée | Aucune imposition au moment du transfert ; l'avoir reste lié | L'ancien contrat prend fin, le nouveau commence |
| Retrait anticipé | Vers vous, pour un motif admis | Impôt sur les prestations en capital | Le contrat prend fin, l'avoir sort du 3a |
| Résiliation seule d'une police d'assurance | Vers la valeur de rachat, puis ailleurs | Dépend de la suite : transfert sans impôt ou retrait imposé | Possible perte par rapport à ce que vous aviez prévu |
Les motifs qui autorisent un retrait anticipé sont précisément listés dans l'ordonnance OPP 3 : rachat dans une institution de prévoyance professionnelle, invalidité complète sans couverture, début ou changement d'activité indépendante, acquisition d'un logement en propriété pour ses propres besoins, départ définitif de Suisse. Changer de prestataire n'en fait pas partie. Si votre seul but est de « mieux placer » votre avoir, la seule voie est le transfert.
Pour le détail des motifs de retrait, voyez retrait anticipé du 3e pilier ; pour le principe général, la page retrait du 3e pilier est un bon point de départ.
Un détail qui piège : le consentement du conjoint
Pour les retraits anticipés (changement d'activité indépendante, versement en espèces, logement), l'ordonnance exige le consentement écrit du conjoint ou du partenaire enregistré. Si ce consentement ne peut pas être recueilli ou s'il est refusé, la personne peut saisir le tribunal. Ce point ne concerne pas le transfert d'un 3a à un autre, mais il montre pourquoi un prestataire peut vous demander des pièces supplémentaires si votre demande ressemble à un retrait : il doit s'assurer qu'il s'agit bien d'un virement vers une autre institution liée.
Pas à pas : la procédure de transfert
Voici la marche à suivre, du point de vue de celui qui possède déjà un contrat. Les noms des documents varient d'un prestataire à l'autre, mais l'enchaînement reste le même.
Le schéma suivant résume le parcours d'un transfert 3a, de la demande au nouveau prestataire jusqu'à la confirmation.
Détaillons maintenant chaque étape, dans l'ordre où il vaut mieux les faire.
Étape 1 : rassembler les informations sur l'ancien contrat
Avant toute chose, retrouvez votre dernier relevé annuel et le contrat d'origine. Notez :
- le nom exact de l'institution, le numéro du compte ou de la police ;
- la forme du 3a : compte bancaire, placement en titres, police d'assurance ;
- le solde actuel et la date du dernier relevé ;
- les conditions de sortie : préavis, frais éventuels de clôture ou de transfert, règles propres à une police.
Ne vous contentez pas de la lecture rapide d'un résumé en ligne. Si une ligne vous échappe, demandez au prestataire de vous l'expliquer par écrit. Le guide recevoir une offre de 3e pilier donne des questions utiles à poser, qui valent aussi pour un contrat existant.
Étape 2 : choisir le nouveau prestataire et ouvrir le compte d'accueil
C'est l'étape qui demande du temps de réflexion. Vous comparez les conditions : forme du 3a, frais de tenue de compte ou de gestion, offre de placement, fonctionnement des versements et des retraits. Vérifiez aussi que le prestataire est bien autorisé, comme l'explique la page vérifier un prestataire de 3e pilier.
Une fois votre choix fait, vous ouvrez le nouveau compte 3a ou le nouveau contrat. À ce stade, il est vide. Il faut lui donner un nom clair dans vos papiers, par exemple « 3a d'accueil », pour ne pas le confondre avec l'ancien. Si l'ouverture elle-même vous est peu familière, la page mon premier compte 3a détaille les pièces d'identité et formulaires habituels.
Étape 3 : demander les coordonnées de versement
Le nouveau prestataire vous remet les informations nécessaires pour recevoir le transfert : nom de l'institution, numéro de compte de prévoyance, référence à indiquer. Vérifiez qu'il s'agit bien d'un compte de prévoyance liée et non d'un compte d'épargne ordinaire. Une erreur à cette étape transformerait un transfert en versement ordinaire, avec des conséquences fiscales.
Étape 4 : signer l'ordre de transfert auprès de l'ancien prestataire
Vous adressez à l'ancien prestataire un ordre de transfert, sur son formulaire ou par un courrier signé, qui indique :
- l'identité du titulaire ;
- le compte ou la police concernés ;
- le montant à transférer : la totalité ou une partie, selon ce que permet le contrat ;
- les coordonnées de la nouvelle institution de prévoyance.
Précisez que le virement doit se faire directement à la nouvelle institution. C'est la garantie que l'argent ne transite pas par vous. Gardez une copie de l'ordre signé et de son accusé de réception.
Étape 5 : suivre le virement et conserver la confirmation
Une fois l'avoir reçu, le nouveau prestataire vous confirme le montant crédité. Comparez-le avec le solde de l'ancien contrat, en tenant compte des éventuels frais de clôture ou des particularités d'une police. Archivez la confirmation ensemble avec la dernière attestation de l'ancien compte. En cas de contrôle ou de question plus tard, ces deux documents prouvent que l'argent est resté dans la prévoyance liée.
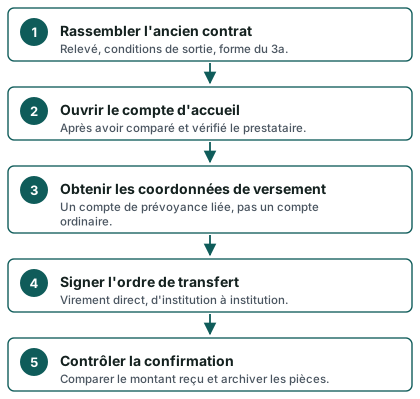
Le même parcours, résumé en cinq étapes :
Si vous hésitez encore sur la forme à retenir pour l'accueil, 3a bancaire : comment ça marche et assurance et 3e pilier présentent les deux grandes familles.
Cas du contrat d'assurance : attention à la valeur de rachat
Si votre 3a est un compte bancaire auprès d'une fondation bancaire de prévoyance, le transfert est généralement simple : le solde est ce qu'il est, et la sortie ne suit pas de règle particulière sur le capital. Si votre 3a est une police d'assurance liée, la situation est différente et mérite une vigilance particulière.
Ce que veut dire valeur de rachat
Un contrat d'assurance 3a fonctionne souvent avec des primes fixées au départ pour une durée déterminée. Une partie de ces primes finance les garanties de risque (par exemple la libération du paiement des primes en cas d'invalidité, ou un capital en cas de décès), une autre partie alimente l'épargne. La valeur de rachat est le montant que le contrat vous restituerait si vous y mettiez fin avant le terme.
Le point essentiel : cette valeur de rachat peut être inférieure à la somme des primes que vous avez versées, surtout dans les premières années du contrat. La raison tient à la structure : une part de vos primes a servi à financer les coûts de conclusion, les frais de gestion et les garanties d'assurance. Elle ne se retrouve donc pas dans la valeur de rachat. Plus le contrat est ancien, plus cet écart tend à se réduire, mais il dépend de chaque contrat.
Le raisonnement à tenir avant de transférer une police
Pour une police, la question n'est pas seulement « où irait mon argent demain ? », mais « que vaut mon contrat aujourd'hui, et que perds-je en sortant maintenant ? ». Voici les points à demander par écrit :
- la valeur de rachat actuelle et son évolution prévue dans les années suivantes ;
- le détail de la pénalité ou des déductions appliquées en cas de sortie anticipée ;
- l'existence d'une libération du paiement des primes et ce qu'elle deviendrait si vous quittiez le contrat ;
- les garanties de risque (décès, invalidité) que vous perdriez, et si vous pourriez les retrouver ailleurs, à quelles conditions ;
- l'effet d'un éventuel changement de votre état de santé depuis la conclusion : une couverture de risque nouvellement souscrite peut être refusée, limitée ou plus chère.
Ce dernier point est souvent oublié. Quand vous quittez une police qui comprenait une couverture invalidité ou décès, vous ne retrouverez pas forcément les mêmes garanties au même prix ailleurs, surtout si votre santé a changé. Il faut séparer deux questions : est-ce que je veux changer d'épargne ? Est-ce que je veux conserver une couverture de risque ? La réponse peut être différente pour chacune.
Le piège le plus courant
Beaucoup de personnes résilient la police d'abord, constatent la différence entre ce qu'elles ont versé et ce qu'elles récupèrent, puis cherchent un nouveau prestataire. Ce chemin rend la perte définitive. Il vaut mieux faire l'inverse : obtenir d'abord le chiffre de la valeur de rachat, comparer avec la situation du contrat, puis décider. Parfois, l'option la plus raisonnable est de conserver la police jusqu'à un moment où l'écart se réduit, et d'ouvrir un autre 3a à côté pour les nouveaux versements.
Pour les conséquences d'une sortie trop rapide, lisez résilier son 3e pilier assurance trop tôt. Pour les logiques de capital ou de rente, 3e pilier assurance : capital ou rente complète le tableau, et 3e pilier et assurance-vie explique le rôle de l'assurance dans ce contexte.
Le cas d'Aurélie
Aurélie a un 3a bancaire, un compte auprès d'une fondation bancaire de prévoyance. Elle n'a donc pas à se soucier de la valeur de rachat. Son collègue Nathan, lui, a une police d'assurance liée ouverte à peu près à la même période. Pour lui, la première démarche n'est pas de chercher un autre prestataire, mais de demander au sien la valeur de rachat du jour. Même point de départ, démarches différentes : c'est le type de contrat qui commande la méthode.
Combien de temps cela prend, et quelles pièces fournir
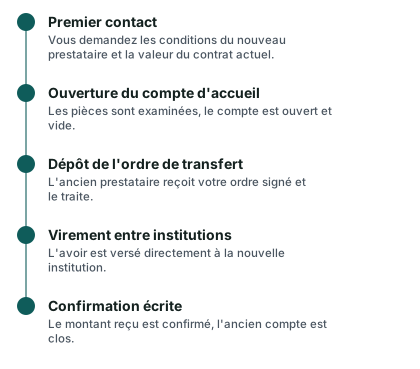
Un transfert n'est pas instantané. Il faut compter plusieurs étapes administratives chez deux institutions, et le délai total dépend de leur organisation, de la période de l'année et de la complétude de votre dossier. Nous ne donnons pas de durée chiffrée, car elle varie d'un prestataire à l'autre : le bon réflexe est de demander à chacun un délai indicatif par écrit.
La frise suivante montre une chronologie type, sans date ni durée garantie.
Le point de vigilance de fin d'année
Si vous prévoyez de transférer en fin d'année, soyez prudent. Le versement de l'année, celui qui donne droit à la déduction, doit arriver sur un compte 3a avant la clôture de l'exercice du prestataire. Un transfert qui traîne ne change pas vos droits pour les versements passés, mais il peut compliquer les versements de dernière minute si vous ne savez plus quel compte est actif. Un bon réflexe : effectuer d'abord votre versement de l'année sur l'un des deux comptes, puis transférer ensuite, plutôt que de mélanger les deux opérations. Pour la logique de la date limite, voyez jusqu'à quand verser son 3e pilier et la check-list de fin d'année.
Les pièces à préparer
La liste exacte dépend du prestataire, mais voici ce qui est demandé le plus souvent :
- une pièce d'identité valable ;
- les données du contrat actuel : numéro, institution, dernier relevé ;
- le formulaire d'ouverture du nouveau compte, rempli et signé ;
- l'ordre de transfert signé, avec les coordonnées de la nouvelle institution ;
- selon la forme du 3a, d'éventuels documents complémentaires (questionnaire de santé pour une couverture de risque, déclaration de situation familiale) ;
- pour les personnes qui n'habitent pas en Suisse, les justificatifs de domicile et de statut fiscal.
Pour avoir une base à cocher, la page documents pour ouvrir un 3a donne la liste habituelle d'une ouverture, utile aussi pour le compte d'accueil.
- Retrouver le dernier relevé annuel de l'ancien 3a
- Noter le numéro de compte ou de police et le nom exact de l'institution
- Demander par écrit les conditions de sortie, surtout si c'est une police
- Faire ouvrir le compte d'accueil et obtenir les coordonnées de versement
- Vérifier que le compte d'accueil est un compte de prévoyance liée
- Signer l'ordre de transfert direct, d'institution à institution
- Garder la confirmation de réception et l'attestation de clôture
Si votre situation est particulière
Quelques situations demandent un mot de plus :
- Vous êtes marié ou en partenariat enregistré. Pour un transfert pur, le consentement n'est en principe pas exigé, mais certains prestataires demandent des précisions sur l'état civil. Gardez-les à portée de main.
- Vous êtes imposé à la source. Le transfert ne change pas votre mode d'imposition. En revanche, la déduction du 3a n'est pas ouverte de la même façon pour tous : selon votre statut, une taxation ordinaire ultérieure peut permettre de la faire valoir. La page permis B et impôt à la source explique le principe.
- Vous habitez à l'étranger. Certains prestataires n'acceptent pas toutes les résidences. Il vaut mieux poser la question avant d'ouvrir le compte d'accueil.
- Vous préparez un départ de Suisse. Mieux vaut ne rien transférer à la hâte : la page quitter la Suisse et récupérer son 3a explique ce qui change.
Garder deux 3a au lieu de transférer
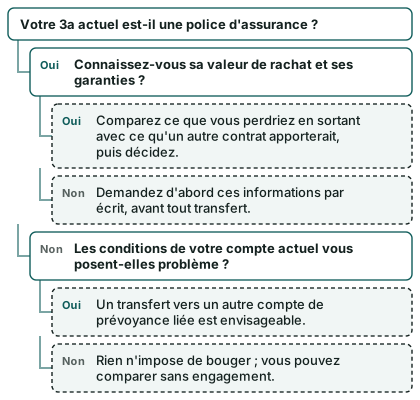
Le choix n'est pas toujours « transférer tout » ou « ne rien faire ». Une troisième voie existe : garder l'ancien contrat tel quel et ouvrir un second 3a pour les versements à venir. Elle a son intérêt dans plusieurs cas.
- Le contrat actuel est une police dont la valeur de rachat est encore défavorable : la conserver évite de figer une perte.
- Vous tenez à une couverture de risque rattachée à ce contrat.
- Vous voulez tester un nouveau prestataire sur une petite partie avant de décider.
- Vous souhaitez, à terme, échelonner vos retraits sur plusieurs comptes pour ne pas tout faire imposer la même année : plusieurs comptes rendent cette stratégie possible.
Cette option a aussi ses contraintes : plusieurs comptes, c'est plusieurs relevés, plusieurs frais de tenue éventuels et plusieurs échéances à suivre. Le plafond annuel, lui, reste unique : il se partage entre tous vos comptes 3a, il ne se multiplie pas.
Pour réfléchir à cette option, voyez combien de comptes 3a ouvrir et échelonner ses retraits de 3e pilier.
Voici un arbre de décision simplifié pour situer votre cas.
Les erreurs de débutants à éviter
Les erreurs qui reviennent le plus souvent ne sont pas techniques. Elles viennent d'un manque de séquence ou de confusion de vocabulaire.
1. Retirer au lieu de transférer. Demander le « versement » de l'avoir sur son propre compte, en pensant le replacer ailleurs ensuite. C'est un retrait : l'imposition peut intervenir, et la possibilité de replacer l'argent en 3a n'est pas garantie, car elle dépend du plafond de l'année et de vos droits de versement. Précisez toujours « virement direct à une institution de prévoyance liée ».
2. Résilier avant de comparer. Pour une police, c'est l'erreur la plus coûteuse. Demandez la valeur de rachat d'abord.
3. Fermer l'ancien compte avant d'avoir ouvert le nouveau. L'ordre normal est inverse. Sans compte d'accueil, il n'y a pas de destination pour le virement.
4. Se tromper de type de compte. Un compte d'épargne ordinaire n'est pas un compte de prévoyance liée. Un virement qui arrive sur le mauvais compte peut perdre son caractère fiscalement privilégié.
5. Oublier les garanties de risque. Quitter une police sans avoir vérifié qu'on peut retrouver une couverture équivalente, surtout si la santé a changé.
6. Transférer pour des frais qu'on n'a pas lus. Changer parce qu'« un autre est moins cher » sans avoir comparé la même chose. Les frais sont de plusieurs types (tenue de compte, gestion, frais propres aux fonds, éventuels frais de transfert) et ne se comparent que posés côte à côte. Frais du 3e pilier explique comment les lire.
7. Négliger la dernière attestation fiscale. Au moment de la déclaration d'impôts, vous devez justifier les versements de l'année. Si vous avez versé sur l'ancien compte avant de transférer, demandez l'attestation correspondante avant la clôture.
8. Faire un transfert « pour le rendement ». Un rendement passé ne garantit rien pour l'avenir, et un prestataire ne peut pas vous le promettre. Lisez rendement du 3e pilier pour apprendre à interpréter les chiffres présentés. Gardez aussi en tête que, pour tout placement en titres, le risque de perte existe.
9. Ne pas informer son employeur ou son conjoint quand c'est utile. Un versement par prélèvement sur salaire ou un ordre permanent doit être mis à jour, sinon l'argent continue d'aller vers l'ancien compte.
10. Garder des ordres permanents vers l'ancien compte. Après le transfert, vérifiez que vos ordres permanents pointent bien vers le nouveau compte. Sinon, vous continuez d'alimenter un contrat que vous vouliez quitter.
Pour d'autres pièges, erreurs fréquentes avec son 3e pilier et erreurs fiscales du 3e pilier complètent cette liste.
Ce qui se passe avec les impôts
Un transfert se déroule sans conséquence fiscale immédiate, mais il ne dispense pas de la déclaration. Vos versements de l'année restent déductibles dans les limites du plafond, quel que soit le compte où ils sont allés. Vous joignez les attestations de tous les comptes sur lesquels vous avez versé dans l'année, y compris l'ancien si vous avez versé avant le transfert. Pour la mécanique de la déduction, voyez 3e pilier et impôts et déclarer son 3e pilier aux impôts.
Notez aussi que l'ordre de grandeur de l'avantage fiscal dépend du revenu, du canton et de la situation personnelle. Un transfert, en lui-même, ne crée pas d'avantage fiscal supplémentaire : il n'en retire pas non plus, s'il est bien fait.
Demander un avis neutre avant de bouger
Avant de transférer, il est raisonnable de vérifier trois choses : ce que vous avez, ce qu'un autre contrat offrirait réellement, et ce que le changement coûterait. La difficulté est que chaque prestataire parle de ses propres conditions ; peu de gens ont le temps de rassembler et de lire plusieurs documents contractuels côte à côte.
C'est le rôle de la comparaison gratuite proposée sur ce site. Vous remplissez le formulaire, vous indiquez votre situation (canton, statut, forme de 3a actuelle), et vous recevez une comparaison d'offres adaptée à votre cas. Ce site informe : il ne conseille pas et ne décide pas pour vous. La page comment ça marche explique qui traite la demande et ce qui se passe ensuite.
Quelques conseils pour préparer ce moment :
- ayez sous la main votre dernier relevé et le nom de la forme de votre 3a ;
- sachez si votre 3a actuel est un compte ou une police, car la comparaison sera différente ;
- notez ce que vous voulez changer : les frais, l'offre de placement, la souplesse, un regroupement ;
- n'hésitez pas à dire que vous ne savez pas, plutôt que de deviner.
Vous pouvez aussi passer par la page comparer les offres de 3e pilier pour voir ce que la comparaison prend en compte, ou directement par le formulaire demander une comparaison gratuite. Dans les deux cas, rien ne vous oblige à transférer ensuite.
Et si vous préférez agir seul ?
C'est parfaitement possible. Les étapes décrites plus haut suffisent. Dans ce cas, appuyez-vous sur trois garde-fous : demandez tout par écrit, ne résiliez rien avant d'avoir un compte d'accueil prêt, et gardez toutes les confirmations.
Questions fréquentes
Un transfert 3a est-il imposé ?
Non, tant que l'argent passe directement d'une institution de prévoyance liée à une autre et qu'il reste dans le 3a. L'imposition intervient lors d'un retrait, pas lors d'un transfert. Le point décisif est donc le circuit de l'argent : un virement d'institution à institution est un transfert, un versement sur votre compte est un retrait.
Perd-on son droit à la déduction en changeant de prestataire ?
Non. Votre droit de déduire dépend de votre situation (revenu, affiliation ou non à une caisse de pension, plafond de l'année), pas du prestataire. Le plafond avec 2e pilier est de CHF 7 258 en 2026 et de CHF 7 373 en 2027. Il s'applique à l'ensemble de vos comptes 3a, et non à chacun d'eux.
Puis-je transférer seulement une partie de mon 3a ?
Cela dépend du contrat et du prestataire. Beaucoup de comptes bancaires permettent un transfert partiel, d'autres exigent de tout déplacer. Pour une police d'assurance, un transfert partiel est souvent impossible, car le contrat forme un tout. Posez la question avant de signer.
Que se passe-t-il si je reçois l'argent sur mon compte courant par erreur ?
Ne le replacez pas à la légère. Un versement reçu sur un compte privé est, en principe, une sortie de la prévoyance liée. Contactez aussitôt le prestataire concerné et demandez par écrit comment le traiter. Évitez de décider seul : les conséquences fiscales dépendent des circonstances et du canton.
Faut-il avertir le fisc d'un transfert 3a ?
Pas spécialement. Vous n'avez pas de déclaration à faire pour le transfert lui-même. En revanche, pour la déclaration d'impôts de l'année, vous devez joindre les attestations de versement de chaque compte sur lequel vous avez cotisé. Si les versements de l'année ont été faits sur deux comptes différents, il faudra les deux attestations.
Transférer une police d'assurance 3a est-il aussi simple qu'un compte bancaire ?
Non. Une police a une valeur de rachat qui peut être inférieure aux primes versées, et sa sortie peut entraîner la perte de garanties de risque. Demandez d'abord la valeur de rachat et le détail des déductions. C'est cette information qui permet de savoir si un transfert a du sens maintenant ou plus tard.
Combien de temps prend un transfert ?
Il n'y a pas de durée unique. Elle dépend des deux institutions, du moment de l'année et de la complétude de votre dossier. Demandez un délai indicatif par écrit à chacun et évitez les opérations de dernière minute en fin d'année.
Puis-je transférer mon 3a vers un compte à l'étranger ?
Le 3a est une prévoyance liée suisse, et il reste dans le cadre suisse tant que vous ne remplissez pas un motif de retrait. Le départ définitif de Suisse fait partie des motifs de retrait prévus par l'ordonnance, mais ce n'est pas un transfert. La page que devient mon 3e pilier si je quitte la Suisse détaille ce cas.
Mon employeur doit-il intervenir dans le transfert ?
En général non. Le 3a est une démarche individuelle, indépendante de la caisse de pension. Votre employeur n'intervient que si vous aviez mis en place un versement sur salaire vers l'ancien compte : il faudra alors lui indiquer les nouvelles coordonnées.
Est-ce que changer de prestataire me fait perdre l'ancienneté de mon contrat ?
Pour un compte bancaire, l'ancienneté n'a pas de valeur particulière. Pour une police d'assurance, elle compte : la valeur de rachat et certaines garanties évoluent avec la durée du contrat. Un nouveau contrat repart de zéro sur ces points. C'est une raison de plus de demander les chiffres avant de décider.
Peut-on regrouper plusieurs 3a en un seul ?
Oui, c'est l'un des usages les plus fréquents du transfert. Chaque ancien compte est transféré vers un compte d'accueil unique. Vérifiez au préalable les conditions de sortie de chacun, en particulier pour les polices. Regrouper facilite la lecture, mais empêche d'échelonner ensuite les retraits sur plusieurs comptes.
Sources
- Le 3e pilier : prévoyance individuelle, retrait et imposition — Office fédéral des assurances sociales (OFAS)
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3), versement des prestations et retrait anticipé — Fedlex
- 3e pilier a : retrait et imposition — Administration fédérale des contributions (AFC)
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.