
Dans cette page
- Une offre n'est pas une obligation
- Questions 1 à 3 : qui propose et qui garde l'argent
- Questions 4 à 6 : ce que je verse et ce que je peux arrêter
- Questions 7 et 8 : sortir plus tôt que prévu
- Questions 9 et 10 : les documents à garder
- Comment comparer deux offres sans se perdre
- Faire transmettre une offre personnalisée gratuite
- Questions fréquentes
Une offre de 3e pilier, c'est un document de quelques pages qui présente un produit, un montant à verser et des conditions. Il est écrit pour vous convaincre, pas pour vous expliquer. Avant de répondre, il vaut la peine de poser dix questions simples. Chacune a une réponse attendue, et chacune devrait pouvoir être prouvée par un document.
Cette page vous guide pas à pas. Elle ne juge aucune offre en particulier, ne désigne aucun prestataire et ne dit pas ce que vous devriez choisir : elle vous donne les questions qui permettent de comprendre ce qu'on vous propose.
Exemple (fictif) : Élodie, 30 ans, salariée à Morges (VD), affiliée à une caisse de pension, a deux offres sur la table. L'une vient de sa banque, l'autre d'un contact rencontré lors d'une soirée d'entreprise. Les deux parlent de « 3e pilier », mais elle ne sait pas si on lui propose la même chose. Nous la suivons tout au long de la page.
Une offre n'est pas une obligation
Commençons par le plus important : recevoir une offre ne vous engage à rien. Tant que vous n'avez rien signé, vous pouvez poser des questions, prendre du temps, demander des documents et refuser sans vous justifier.
Le droit des assurances donne d'ailleurs quelques repères utiles pour un contrat d'assurance. Celui qui fait une proposition de contrat à l'entreprise d'assurance est lié pendant quatorze jours, sauf si un délai plus court a été fixé pour l'acceptation (art. 1 al. 1 de la loi sur le contrat d'assurance, LCA). Et le preneur peut révoquer sa proposition ou son acceptation dans un délai de quatorze jours, qui commence à courir dès qu'il a proposé ou accepté le contrat (art. 2a al. 1 et 2). La révocation se fait par écrit ou par un autre moyen qui permet d'en prouver le texte.
Deux remarques pour ne pas vous tromper :
- Ces règles visent le contrat d'assurance. Un compte de prévoyance ouvert auprès d'une fondation bancaire suit d'autres règles : demandez toujours, par écrit, quelles conditions de sortie s'appliquent à votre cas.
- Un droit de révocation n'est pas un permis de signer à la légère. Il protège, mais il est plus confortable de comprendre avant que de défaire après.
Si une personne vous presse (« l'offre expire ce soir », « il faut verser avant la fin du mois pour tout comprendre plus tard »), prenez-le comme un signal pour ralentir. Une offre sérieuse supporte quelques jours de réflexion. Pour la logique générale, voyez d'abord le 3e pilier expliqué simplement.
Questions 1 à 3 : qui propose et qui garde l'argent
Ces trois premières questions règlent un point que beaucoup de débutants sautent : avec qui contractez-vous, et où votre argent est-il conservé ?
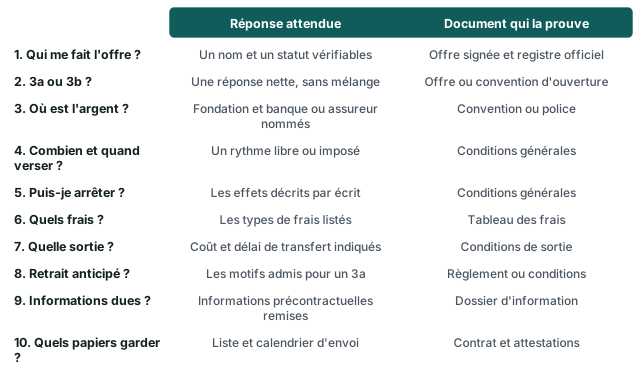
Question 1 : qui me fait cette offre, et en quelle qualité ?
Réponse attendue : un nom d'entreprise complet, un statut clair (établissement bancaire, entreprise d'assurance, intermédiaire) et la possibilité de vérifier ce statut auprès de l'autorité de surveillance. Quelqu'un qui reste vague sur sa propre fonction vous donne déjà une information.
Pour savoir comment contrôler un interlocuteur, lisez vérifier un prestataire de 3e pilier. L'entreprise d'assurance, elle, doit vous renseigner sur son identité avant la conclusion du contrat, de manière compréhensible et par un moyen qui permet d'en prouver le texte (art. 3 al. 1 LCA).
Question 2 : s'agit-il d'un 3a ou d'un 3b ?
Réponse attendue : une réponse en un mot, sans détour. Le pilier 3a (prévoyance individuelle liée) ouvre une déduction fiscale mais bloque l'argent jusqu'à des cas précis. Le pilier 3b (prévoyance libre) laisse plus de liberté et n'a pas la même fiscalité. Si l'offre mélange les deux termes ou parle seulement de « votre 3e pilier », demandez de préciser.
Pour la différence, voyez 3a ou 3b : lequel pour bien commencer. Élodie, elle, relève que l'une de ses offres dit « 3e pilier » sans jamais écrire « 3a » : elle pose la question.
Question 3 : où mon argent est-il conservé, et que se passe-t-il si le prestataire a un problème ?
Réponse attendue : pour un compte, le nom de la fondation de prévoyance et de la banque qui tient les avoirs ; pour une police, le nom de l'assureur qui porte le contrat. Demandez aussi comment votre avoir est protégé en cas de difficulté du prestataire. La réponse ne doit pas être une promesse générale, mais l'explication du mécanisme.
Pour mieux saisir la différence entre les deux familles, lisez le 3a bancaire et l'assurance et le 3e pilier.
Questions 4 à 6 : ce que je verse et ce que je peux arrêter
Ici, on parle de votre budget. Une offre peut sembler légère au début et devenir pesante si elle exige un versement que vous ne pouvez pas tenir.
Question 4 : combien dois-je verser, et à quel rythme ?
Réponse attendue : un montant, une fréquence et la mention de ce qui est libre ou obligatoire. Sur un compte 3a, vous versez en général quand vous voulez, dans la limite du plafond de l'année. Sur une police d'assurance, les primes sont fixées au contrat, et c'est cette obligation qui peut peser.
Repère officiel : en 2026, le plafond du « petit 3a », pour une personne affiliée à une caisse de pension, est de CHF 7 258. C'est un maximum, pas un objectif : verser une partie du plafond est parfaitement possible. Pour calibrer votre propre rythme, passez par combien verser par mois et par le montant maximal du 3e pilier.
Question 5 : puis-je arrêter ou réduire mes versements, et à quelles conditions ?
Réponse attendue : une réponse écrite sur la suspension, la réduction et l'arrêt. Sur un compte, c'est souvent simple. Sur une police, demandez ce qui arrive à la couverture et à la valeur de rachat si vous cessez de payer, et si une libération du paiement des primes est prévue en cas d'incapacité de travail.
C'est la question qu'on regrette le plus souvent de ne pas avoir posée. Si vos revenus baissent un jour, vous devez savoir d'avance si le contrat s'adapte. Pour le cas où le paiement devient difficile, lisez je n'arrive plus à payer mon 3e pilier.
Question 6 : quels frais existent, et où les voir noir sur blanc ?
Réponse attendue : une liste des types de frais (gestion, administration, droits de garde, frais de fonds, frais de sortie ou de transfert, coûts liés à l'assurance) avec l'endroit du document où ils sont indiqués. Vous n'avez pas besoin de retenir des chiffres de tête, mais ils doivent figurer dans un document remis.
Une offre qui annonce un rendement sans montrer les frais est incomplète. Pour savoir lire cet équilibre, appuyez-vous sur les frais du 3e pilier et le rendement du 3e pilier. Un rendement n'est jamais garanti, sauf mention précise et prouvée dans le contrat : demandez laquelle.
Questions 7 et 8 : sortir plus tôt que prévu
On choisit rarement un 3e pilier en pensant à en sortir. C'est pourtant le moment où les différences entre offres apparaissent.
Question 7 : si je change d'avis ou si ma situation change, que me coûte la sortie ?
Réponse attendue : un tableau ou un paragraphe qui décrit le transfert vers un autre prestataire, la résiliation et leurs conséquences. Pour un compte, un transfert vers un autre prestataire de 3a est en principe possible ; demandez si des frais s'appliquent. Pour une police, demandez la valeur de rachat selon les années écoulées : c'est souvent là que l'écart entre ce que vous avez versé et ce que vous récupérez se creuse.
Deux lectures utiles : transférer son 3a et résilier un 3e pilier assurance trop tôt.
Question 8 : dans quels cas puis-je retirer l'argent avant la retraite ?
Réponse attendue : la liste des motifs de retrait anticipé admis pour un 3a lié, tels que prévus par l'ordonnance OPP 3, par exemple l'encouragement à la propriété du logement (EPL), la mise à son compte, le départ définitif de Suisse ou l'invalidité. Le prestataire doit pouvoir vous dire quels justificatifs il exige.
Gardez en tête que l'argent d'un 3a n'est pas disponible comme un compte courant. Le retrait est aussi imposé séparément, comme impôt sur les prestations en capital, et le montant dépend du canton et de votre situation. Pour approfondir : le retrait anticipé et le 3e pilier et les risques de perte.
Questions 9 et 10 : les documents à garder
Les deux dernières questions concernent la preuve. Ce qu'on vous dit de vive voix ne vaut que si c'est écrit quelque part.
Question 9 : quelles informations avez-vous l'obligation de me remettre avant que je signe ?
Réponse attendue pour une assurance : l'information précontractuelle prévue par la LCA. Elle porte notamment sur les risques assurés, l'étendue de la couverture, les primes et autres obligations du preneur, la durée et la fin du contrat, le droit de révocation (forme et délai), le délai de remise de l'avis de sinistre et la validité dans le temps de la couverture (art. 3 al. 1 LCA). Vous devez aussi être en possession des conditions générales d'assurance au moment où vous faites la proposition ou l'acceptez.
Si l'assureur n'a pas respecté cette obligation d'informer, le preneur peut résilier le contrat. Ce droit s'éteint quatre semaines après que vous avez eu connaissance de la contravention et des informations, et au plus tard deux ans après la contravention (art. 3a al. 1 et 2 LCA). Autrement dit : lisez vite, et ne laissez pas dormir un doute.
Pour un compte de fondation, demandez le règlement de la fondation et le tarif des frais, même si le cadre juridique n'est pas le même.
Question 10 : quels documents vais-je recevoir après la signature, et lesquels dois-je garder ?
Réponse attendue : le contrat ou la convention d'ouverture, les conditions générales, un justificatif pour chaque versement et, chaque année, une attestation à joindre à la déclaration d'impôt. Demandez aussi à quel moment vous recevrez ces papiers et à quelle adresse.
Rangez-les dans un même dossier, papier ou numérique. Dans dix ou vingt ans, vous en aurez besoin pour une déclaration, un retrait, un transfert ou une succession. La suite côté fiscal se trouve dans déclarer son 3e pilier aux impôts.
Comment comparer deux offres sans se perdre
Revenons à Élodie. Elle a posé les dix questions aux deux interlocuteurs. Elle obtient deux piles de papiers, qui ne se ressemblent pas. Comment les rendre comparables ?
La règle est simple : comparez les mêmes points, dans le même ordre, avec le même montant de versement. Une offre calculée sur un versement et une autre sur un autre versement ne se comparent pas. Idem si l'une inclut une couverture de risque (décès, invalidité) et l'autre pas : ce n'est plus le même produit.
| Point à comparer | Offre A | Offre B | À vérifier |
|---|---|---|---|
| Type de produit (3a ou 3b, compte ou police) | Le nom exact dans le document | ||
| Versement demandé et rythme | Libre ou fixé au contrat | ||
| Types de frais | Où ils sont écrits | ||
| Conditions de sortie ou de transfert | Par écrit | ||
| Couvertures annexes | Ce qui est inclus ou non | ||
| Documents remis avant signature | Complets ou non |
Recopiez ce tableau sur une feuille, remplissez-le, puis relisez-le à tête reposée. Si une case reste vide chez l'un des deux, c'est une question à reposer, pas une case à deviner.
Gardez aussi à l'esprit que la meilleure offre n'existe pas en soi : cela dépend de votre revenu, de votre canton, de votre âge et de votre affiliation au 2e pilier. Pour choisir entre les deux grandes familles, banque ou assurance donne la logique générale, et le comparatif des offres explique comment présenter vos critères.
La checklist, étape par étape
Voici les actions à mener, dans l'ordre. Chacune est expliquée en quelques lignes.
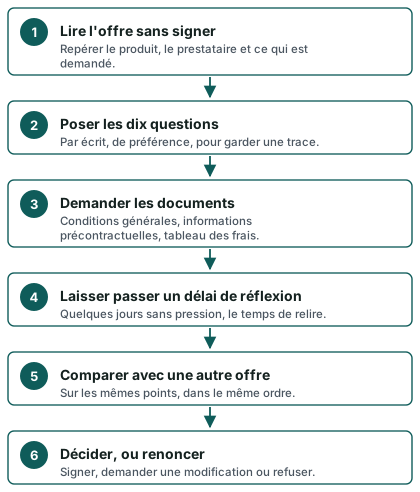
1. Mettre l'offre de côté sans la signer. Rangez le document, ne répondez pas à chaud, ne versez rien. Un échange téléphonique n'est pas un contrat, mais il vaut mieux ne pas laisser croire que vous avez accepté.
2. Écrire vos questions. Reprenez les dix points de cette page et envoyez-les par écrit. Une réponse écrite se conserve et se relit ; une réponse orale s'oublie ou se discute.
3. Demander les documents. Conditions générales, informations précontractuelles, tableau des frais, conditions de sortie. Notez la date de la demande.
4. Vérifier le statut du prestataire. Un nom officiel, une qualité précise. Si une réponse tarde ou reste évasive, notez-le.
5. Poser la question du retrait et de la sortie. Les motifs de retrait anticipé et le coût d'un éventuel transfert, par écrit.
6. Laisser passer un délai de réflexion. Quelques jours, sans vous laisser presser par une date limite annoncée.
7. Comparer avec une deuxième offre. Même montant, mêmes points. Remplissez le tableau.
8. Décider, ou renoncer. Signez si tout est clair, demandez une modification si un point vous gêne, refusez sinon. Si vous signez un contrat d'assurance, notez la date : le délai de révocation commence à courir dès la proposition ou l'acceptation.
- Mettre l'offre de côté sans la signer
- Envoyer les dix questions par écrit
- Demander les conditions générales et les informations précontractuelles
- Vérifier le statut du prestataire
- Obtenir par écrit les conditions de sortie et de retrait anticipé
- Laisser passer un délai de réflexion
- Remplir le tableau de comparaison avec une deuxième offre
- Décider, puis classer tous les documents dans un seul dossier
Faire transmettre une offre personnalisée gratuite
Comparer seul prend du temps, surtout quand il faut vérifier chaque réponse. Mon 3e Pilier propose un formulaire « Demander une comparaison gratuite » : vous indiquez votre situation, et vous recevez une comparaison d'offres adaptée. Le site vous informe, il ne vous conseille pas et ne vous engage à rien. La page comment ça marche explique qui traite votre demande, et la page de demande vous mène au formulaire.
Que vous utilisiez ce formulaire ou non, gardez ces dix questions sous la main : elles servent pour n'importe quelle offre. Pour la suite, vous pouvez aussi lire les erreurs fréquentes avec son 3e pilier et la liste de documents pour ouvrir un 3a.
Questions fréquentes
Combien de temps puis-je prendre pour répondre à une offre ?
Cela dépend de l'offre. Celui qui fait une proposition de contrat d'assurance reste lié pendant quatorze jours, sauf si un délai plus court est fixé pour l'acceptation. Si l'offre porte une date limite, demandez-la par écrit et ne vous sentez pas obligé de décider plus vite que ce que le document autorise.
Puis-je renoncer après avoir signé ?
Pour un contrat d'assurance, la loi prévoit un droit de révocation de quatorze jours, qui commence dès que vous avez proposé ou accepté le contrat. Il s'exerce par écrit ou par un moyen qui permet d'en établir la preuve par un texte. Pour un compte de prévoyance bancaire, demandez les conditions précises avant de signer, car elles peuvent différer.
Que faire si le prestataire ne me remet pas les documents demandés ?
Redemandez-les par écrit en fixant une date raisonnable. Si, pour une assurance, l'information due n'a pas été fournie, le preneur peut résilier le contrat : le droit s'éteint quatre semaines après qu'il a eu connaissance de la contravention et des informations, et au plus tard deux ans après la contravention. Sans document, n'avancez pas.
Dois-je verser le plafond que l'on me propose ?
Non. En 2026, le plafond pour une personne affiliée à une caisse de pension est de CHF 7 258, mais c'est un maximum. Vous pouvez verser une partie seulement. Le bon montant dépend de votre budget, de votre canton et de votre situation : une comparaison personnalisée permet de le situer.
Une offre peut-elle me promettre un rendement ?
Elle peut afficher des projections, mais un rendement n'est jamais promis pour un placement en titres. Si l'offre parle d'une garantie, demandez qui la donne, à quelles conditions et dans quel document elle figure.
L'offre vient de mon employeur : est-ce différent ?
Pas pour le 3e pilier, qui reste individuel. Mais lorsqu'un employeur conclut une assurance collective de personnes pour ses employés, il doit les renseigner, par écrit ou par un moyen qui permet d'en prouver le texte, sur les principaux éléments du contrat, ses modifications et sa dissolution (art. 3 al. 2 LCA). Demandez cette information et ne la confondez pas avec une offre de 3a.
Dois-je parler de ma santé pour une offre de 3e pilier ?
Cela dépend du produit. Un simple compte 3a ne pose en général pas de question de santé. Une police avec couverture de risque peut en poser. Répondez avec exactitude : une réponse fausse ou incomplète peut avoir des conséquences sur le contrat. Si une question reste sans réponse de votre part et que l'assureur conclut quand même, la loi limite ses possibilités de résilier pour réticence (art. 8 LCA).
Mon conjoint ou une autre personne est-il concerné par l'offre ?
Seulement si l'offre prévoit une couverture sur sa tête. Une assurance au décès d'autrui est nulle si la personne concernée n'a pas donné son consentement écrit avant la conclusion du contrat (art. 74 al. 1 LCA). Pour la bénéficiaire ou le bénéficiaire du capital, voyez 3e pilier et décès.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.