
Dans cette page
Le 3e pilier dans le Jura répond à une question que beaucoup de salariés se posent au début de leur vie active : « Mon argent mis de côté pour la retraite peut-il aussi alléger ma déclaration d'impôt ? » La réponse courte : oui, pour le pilier 3a, dans la limite d'un plafond fixé chaque année. Cette page vous explique le principe pas à pas, avec un seul exemple fil rouge, sans jargon et sans rien promettre.
Pour suivre, imaginez Alexandre, 26 ans, employé à Delémont. Cet exemple est fictif : il sert uniquement d'illustration. Alexandre vient de passer sa période d'essai, il est affilié à la caisse de pension de son employeur et il se demande s'il doit ouvrir un 3a, et comment.
Le Jura en bref
Le Jura est le plus jeune des cantons romands. Pour un débutant, ce qui compte n'est pas son histoire mais sa place dans le système suisse. Votre prévoyance repose sur trois étages, et le canton n'intervient qu'à un endroit précis : les impôts.
- Le 1er pilier (AVS et AI) est fédéral : il est le même dans tous les cantons.
- Le 2e pilier (LPP, la caisse de pension) est réglé par le droit fédéral et par le règlement de votre caisse.
- Le 3e pilier est individuel et facultatif. Les règles du pilier 3a sont fédérales aussi, mais l'impôt que vous payez ou que vous évitez dépend de votre canton et de votre commune.
Autrement dit : à Delémont, à Porrentruy ou à Saignelégier, le plafond de versement est identique, tout comme le fonctionnement du compte. Ce qui change, c'est le barème, la commune et le simulateur officiel à utiliser pour estimer l'impôt. Si vous voulez revoir l'ensemble du système avant de continuer, la page les 3 piliers suisses en donne la vue d'ensemble.
Voici la carte des cantons romands, avec le Jura mis en avant. Elle rappelle que chaque canton a sa propre administration fiscale, donc ses propres outils.
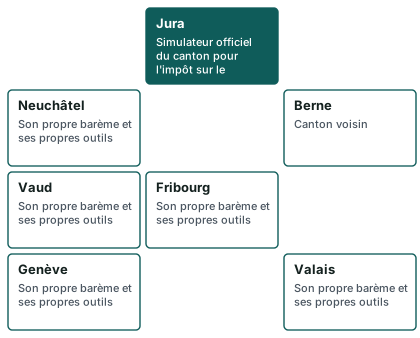
Si vous comparez avec d'autres cantons romands, retenez que le mécanisme est le même partout : on verse, on déduit, on retire plus tard et le capital est imposé à part. Seuls les chiffres changent. Pour une vue romande, voyez ce qui change d'un canton à l'autre en Romandie.
Les repères de l'année
Quatre repères officiels suffisent pour commencer. Ils concernent tout le pays, donc aussi le Jura.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à dix ans
Rachat rétroactif de cotisations 3a manquantes
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Alexandre est salarié et affilié à une caisse de pension : c'est donc le plafond avec 2e pilier qui le concerne, celui que l'on appelle parfois le « petit 3a ». Le montant de CHF 36 288 vise une autre situation : une personne qui travaille à son compte sans 2e pilier, et seulement dans la limite d'une part de son revenu. Ce n'est pas le cas d'Alexandre. Si vous êtes dans cette situation, lisez plutôt la page indépendant sans 2e pilier.
Votre premier 3a dans le Jura
Ouvrir un 3a n'a rien de compliqué si l'on avance dans l'ordre. Voici le chemin d'Alexandre.
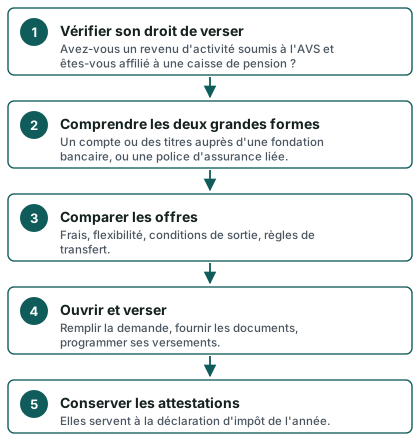
Étape 1 : savoir si vous pouvez verser
Le 3a est réservé aux personnes qui ont un revenu d'une activité lucrative soumis à l'AVS. Si vous êtes salarié en Suisse, c'est en général le cas. Les cas particuliers (études, temps partiel, permis, résidence à l'étranger) sont expliqués dans qui peut ouvrir un 3a et dans 3e pilier à temps partiel ou au foyer.
Étape 2 : comprendre ce que l'on achète
Un 3a n'est pas un produit unique. C'est un cadre fiscal dans lequel entrent plusieurs formes :
- le compte 3a auprès d'une fondation bancaire de prévoyance : l'argent est placé comme sur un compte d'épargne, avec un intérêt fixé par le prestataire ;
- le 3a en titres (fonds de placement) : la valeur varie et le capital n'est pas garanti ;
- la police d'assurance liée : un contrat qui combine épargne et couvertures de risque, avec une valeur de rachat et, parfois, une libération du paiement des primes.
Chacune a ses avantages et ses pièges. Les pages 3a bancaire, 3a en fonds de placement, assurance et 3e pilier et banque ou assurance les décrivent sans jargon. Ici, retenez un point : le choix dépend de votre situation, pas du canton.
Étape 3 : lire les frais et les conditions
Avant de signer, Alexandre se pose des questions simples. Faites de même :
- Quels types de frais existent (gestion, garde, entrée, sortie, frais de contrat) ?
- Puis-je modifier le montant de mes versements en cours d'année ?
- Que se passe-t-il si je veux changer de prestataire ? Le transfert d'un 3a est-il possible sans perte ?
- Si c'est une assurance : quelle est la valeur de rachat si j'arrête, et que couvre exactement le contrat ?
- Le capital est-il garanti, ou la valeur peut-elle baisser ?
Aucun chiffre ne figure sur cette page, et c'est voulu : les frais et les taux changent d'un prestataire à l'autre. Pour recevoir des offres chiffrées, la façon la plus simple est la comparaison gratuite, qui compare banques, assurances et fondations sur la base de votre situation. Pour poser les bonnes questions à une offre reçue, voyez aussi recevoir une offre de 3e pilier.
Étape 4 : ouvrir, puis verser
Pour ouvrir un 3a, il faut en général une pièce d'identité, votre adresse et des informations sur votre situation professionnelle. La liste exacte figure dans les documents pour ouvrir un 3a, et le détail du parcours dans ouvrir un 3e pilier : les démarches.
Alexandre choisit un versement mensuel. Il verse une partie du plafond de l'année, de façon régulière, plutôt qu'un gros montant en fin d'année. Cette méthode a deux avantages concrets : on s'habitue à mettre de côté sans y penser, et on évite de chercher une grosse somme au dernier moment. Elle a aussi une limite : il faut vérifier, en cours d'année, que le total versé ne dépasse pas le plafond. Un excédent n'est pas déductible.
Un versement ne se récupère pas à volonté
Le 3a est lié : l'argent n'est pas disponible comme sur un compte courant. Il sort dans des cas prévus par la loi, par exemple à l'approche de la retraite, pour acheter son logement (encouragement à la propriété du logement, EPL), pour se mettre à son compte ou en cas de départ définitif de Suisse. Tous les motifs sont listés dans retrait anticipé du 3e pilier. C'est la contrepartie de l'avantage fiscal : on ne peut pas déduire un versement puis le reprendre quand on veut.
Combien de comptes, et dans quel ordre ?
Rien n'oblige à n'avoir qu'un seul compte. Certains lecteurs en ouvrent plusieurs pour pouvoir retirer à des moments différents, ce qui prépare l'idée d'étaler les retraits que nous verrons plus bas. La page combien de comptes 3a ouvrir en donne les bases. Pour un tout premier 3a, on peut aussi suivre mon premier compte 3a, de A à Z.
L'économie à la déclaration
Voici la partie qui motive beaucoup de débutants : le 3a se déduit du revenu imposable. La base légale fédérale est l'article 33 alinéa 1 lettre e de la loi sur l'impôt fédéral direct (LIFD) : sont déductibles « les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée ». C'est le Conseil fédéral qui détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure les cotisations se déduisent.
Concrètement, dans la déclaration d'impôt jurassienne, le montant versé dans l'année se déduit du revenu. Moins de revenu imposable, c'est moins d'impôt fédéral, cantonal et communal. L'ampleur de l'effet dépend de votre revenu, de votre commune, de votre état civil et de votre confession. C'est pourquoi aucune règle simple du type « le 3a fait gagner tant » n'existe, et nous n'en donnons pas.
Un ordre de grandeur, avec ses hypothèses
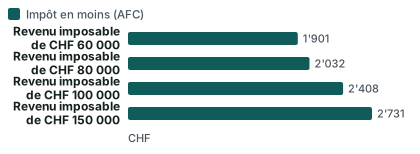
Pour donner une idée, le calculateur fiscal de l'Administration fédérale des contributions (AFC) permet de comparer deux situations. Les chiffres ci-dessous valent pour une personne seule, sans enfant, sans confession, sans fortune, domiciliée à Delémont, pour l'année 2026, avec un versement 3a de CHF 7 258 (le plafond avec 2e pilier) et le revenu imposable indiqué.
| Revenu imposable | Impôt sans 3a | Impôt avec 3a de CHF 7 258 | Différence |
|---|---|---|---|
| CHF 60 000 | CHF 9 770 | CHF 7 869 | CHF 1 901 d'impôt en moins |
| CHF 80 000 | CHF 15 141 | CHF 13 109 | CHF 2 032 d'impôt en moins |
| CHF 100 000 | CHF 21 335 | CHF 18 927 | CHF 2 408 d'impôt en moins |
| CHF 150 000 | CHF 38 928 | CHF 36 197 | CHF 2 731 d'impôt en moins |
Le graphique reprend la différence pour chaque revenu, telle que calculée par l'AFC.
Comment lire ces chiffres sans se tromper
Ce tableau est un ordre de grandeur, pas une promesse. Trois précautions s'imposent.
- Les hypothèses sont étroites. Une personne seule, sans enfant, sans confession, sans fortune : si vous êtes marié, parent, membre d'une Église ou propriétaire, le résultat sera différent.
- Le revenu imposable n'est pas votre salaire. C'est ce qui reste après les déductions (cotisations sociales, frais professionnels, etc.). Pour le trouver, regardez votre dernière décision de taxation.
- La différence n'est pas un gain net. L'impôt n'est que reporté en partie : le capital sera imposé le jour du retrait, comme nous le voyons juste après. L'économie réelle dépend de votre situation au moment du versement et au moment du retrait ; ce n'est pas une économie personnelle garantie.
On remarque aussi que l'écart augmente avec le revenu : plus la tranche d'imposition est haute, plus une même déduction pèse. C'est la logique du barème progressif, pas une règle propre au Jura. Pour refaire le calcul avec votre situation, le calculateur 3e pilier et la page calculer son économie d'impôt, pas à pas vous guident.
Alexandre à la déclaration
Alexandre reçoit en début d'année l'attestation de son prestataire : elle indique le total versé pendant l'année précédente. Il la joint à sa déclaration d'impôt jurassienne et reporte le montant à la rubrique prévue pour les cotisations de prévoyance individuelle liée. Il conserve une copie. S'il a versé moins que le plafond, il déduit simplement ce qu'il a réellement versé.
Deux points d'attention pour débuter :
- Le versement doit être effectivement crédité dans l'année pour compter pour cette année-là. La date limite exacte dépend du prestataire ; voyez jusqu'à quand verser son 3e pilier et la check-list de fin d'année.
- Le plafond est annuel. Un plafond non utilisé ne se reporte pas automatiquement. Il existe toutefois une exception récente : le rachat rétroactif permet de rattraper des années manquantes, jusqu'à dix ans de cotisations manquantes, avec une déduction l'année où l'on effectue le rachat. Le principe est expliqué dans rachat rétroactif du 3a.
Pour la démarche complète, la page déclarer son 3e pilier aux impôts donne le pas à pas, et 3e pilier et impôts explique pourquoi la déduction existe.
Et si l'on prévoit une hausse du plafond ?
Le plafond avec 2e pilier passe de CHF 7 258 en 2026 à CHF 7 373 en 2027. Ce montant fixé par l'autorité fédérale est un repère, pas un objectif : verser moins reste tout à fait possible. Pour anticiper, regardez plafonds 3a 2027 et le montant maximal du 3e pilier.
Au moment du retrait
L'avantage de la déduction a un revers : à la sortie, le capital 3a est imposé. Mais il n'est pas imposé comme un salaire.
La règle fédérale en deux phrases
Pour l'impôt fédéral direct, l'article 38 alinéa 1 LIFD prévoit que les prestations en capital sont imposées séparément. L'alinéa 2 précise qu'elles sont « dans tous les cas soumises à un impôt annuel entier qui se calcule en additionnant le capital au revenu de l'année fiscale et en appliquant le barème correspondant », et l'alinéa 3 ajoute : « L'impôt ainsi établi est réduit de l'impôt calculé sur la base du revenu seul ». Dit simplement : le capital est ajouté à votre revenu pour calculer un impôt, puis on retire ce que vous auriez payé sur le revenu seul. Il reste l'impôt dû sur le capital.
C'est une règle fédérale. Le canton du Jura, avec ses communes, fixe aussi ses propres règles pour l'impôt cantonal et communal. Nous ne les chiffrons pas ici, car elles dépendent de la commune, de la confession et de l'état civil.
Le simulateur jurassien du capital
Le canton propose un outil officiel dédié aux prestations en capital : « Simulation du montant d'impôt – Personnes physiques (Prestations en capital) ». Il calcule l'impôt fédéral direct ainsi que les impôts cantonaux et communaux, avec le choix de la commune, de la confession et de l'état civil. Il propose des années d'exigibilité allant de 2026 à 2003, ce qui permet aussi de regarder comment un retrait aurait été imposé les années passées. Nous y revenons en fin de page.
Ce que cela change pour un débutant
À 26 ans, Alexandre n'est pas près du retrait. Mais il est utile de comprendre trois choses dès maintenant :
- Le retrait ne se fait pas au hasard. Le moment et la façon de retirer influencent l'impôt. Lisez retrait du 3e pilier pour le principe, puis comment l'impôt se calcule.
- Le lieu de domicile au moment du retrait compte. Si vous déménagez, c'est en général le canton de domicile à ce moment-là qui impose. La page déménager avant de retirer son 3a l'explique.
- Un départ de Suisse change la donne. Voyez quitter la Suisse et retirer son 3a si ce projet vous concerne.
Le tableau récapitulatif
| Moment | Ce qui se passe | Qui fixe la règle |
|---|---|---|
| Pendant les versements | Le montant versé se déduit du revenu imposable, dans la limite du plafond de l'année | La Confédération pour le plafond, le canton pour le barème |
| Pendant que l'argent dort | Le capital est placé selon la forme choisie ; la fortune du 3a n'est pas à déclarer comme un compte libre, mais voyez la page dédiée | Le prestataire, le contrat ; la fiscalité de la fortune selon le canton |
| Au retrait | Le capital est imposé séparément, à part du revenu ordinaire | La Confédération pour l'impôt fédéral, le canton et la commune pour le reste |
| En cas de retrait anticipé | Le motif doit faire partie de la liste prévue ; l'impôt s'applique aussi | La loi fédérale et le prestataire |
Pour la question de la fortune, voyez le 3e pilier est-il imposé sur la fortune ?.
Étaler : une idée simple
Comme le capital est imposé en une fois, retirer d'un seul bloc un gros montant peut entraîner une imposition plus lourde qu'en retirant en plusieurs fois. D'où l'idée d'étaler les retraits sur plusieurs années fiscales : on ne touche pas tout la même année.
Comment cela se prépare
L'étalement n'est possible que si l'on a plusieurs comptes 3a. Un compte se retire en une seule fois ; on ne peut pas en retirer la moitié. Voilà pourquoi certains lecteurs ouvrent plusieurs comptes dès le début. Alexandre peut très bien le faire, sans rien décider aujourd'hui : en ouvrant un deuxième compte plus tard, il garde cette possibilité ouverte.
Trois questions à se poser :
- Ai-je la possibilité de retirer sur plusieurs années, selon mon âge et ma situation ?
- Mon prestataire accepte-t-il plusieurs comptes sans frais particuliers ?
- Mon canton de domicile traite-t-il ces retraits de la même façon d'une année à l'autre ?
Il n'y a pas de bonne réponse unique, car cela dépend de votre revenu, de votre âge au retrait, de votre état civil et de votre commune. Le mode d'emploi est détaillé dans échelonner ses retraits de 3e pilier. Si vous voulez voir l'effet du temps sur un capital, regardez la courbe ci-dessous : elle ne prédit rien, elle montre seulement la forme de la capitalisation sous trois hypothèses.
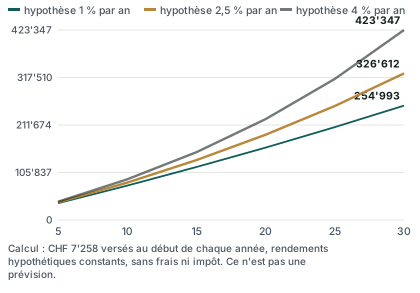
La courbe montre que l'écart entre les hypothèses grandit avec la durée : c'est l'effet des intérêts composés. Elle ne dit pas ce que vous obtiendrez : le rendement réel dépend du produit choisi, des frais et des marchés, et il n'est jamais garanti. Pour lire un rendement sans se tromper, consultez rendement du 3e pilier.
Où trouver l'outil officiel
Pour vérifier l'impôt sur un futur retrait, le plus sûr est d'utiliser l'outil de l'administration fiscale jurassienne : le simulateur officiel du canton du Jura pour les prestations en capital. Voici comment l'aborder.
Avant de commencer
- Choisissez l'année d'exigibilité : c'est l'année où le capital serait versé. L'outil propose des années de 2026 à 2003.
- Indiquez votre commune, votre confession et votre état civil. Ces trois éléments modifient le résultat.
- Prenez un montant de capital crédible : celui d'un compte 3a existant, ou une hypothèse que vous formulez vous-même.
Ce que l'outil vous donne
Il calcule l'impôt fédéral direct, l'impôt cantonal et l'impôt communal, puis vous donne le total. Il ne tient pas compte de tout ce qui peut compter dans votre dossier. C'est un outil d'estimation, pas une décision de taxation. La décision finale vient de l'administration fiscale, après votre déclaration.
Et pour l'économie à la déclaration ?
Pour estimer l'effet d'un versement sur l'impôt annuel, le calculateur fiscal de l'AFC, cité plus haut, offre une alternative neutre : il compare deux scénarios. La page calculer son économie d'impôt avec un 3e pilier explique comment s'en servir.
Besoin de comparer des offres ?
Une fois que vous avez compris le principe, la question suivante est : quel prestataire, quelle forme, quels frais ? C'est le rôle de la page comparer les offres de 3e pilier, puis de la demande de comparaison gratuite. Le fonctionnement du service est décrit dans comment fonctionne Mon 3e Pilier.
Questions fréquentes
Le plafond du 3a est-il différent dans le Jura ?
Non. Le plafond est fixé au niveau fédéral et s'applique de la même façon dans tous les cantons. En 2026, il est de CHF 7 258 pour une personne affiliée à une caisse de pension, et de CHF 36 288 au maximum pour une personne sans 2e pilier. Ce qui change d'un canton à l'autre, c'est l'effet fiscal de la déduction, pas le plafond.
Puis-je déduire mon 3a de mes impôts jurassiens ?
Oui, si vous versez dans une forme reconnue de prévoyance individuelle liée et que vous exercez une activité lucrative soumise à l'AVS. La base fédérale est l'article 33 alinéa 1 lettre e LIFD. Le montant déductible est limité par le plafond de l'année. L'effet réel dépend de votre revenu, de votre commune et de votre situation familiale.
Combien vais-je économiser d'impôt avec un 3a à Delémont ?
Il n'existe pas de réponse unique. À titre d'ordre de grandeur, le calculateur de l'AFC indique, pour une personne seule sans enfant ni confession ni fortune à Delémont en 2026, un impôt en moins compris entre CHF 1 901 (revenu imposable de CHF 60 000) et CHF 2 731 (revenu imposable de CHF 150 000). Ce n'est pas une économie personnelle : elle dépend de votre situation, et l'impôt est dû en partie plus tard, au retrait.
Le capital est-il imposé quand je le retire ?
Oui. Pour l'impôt fédéral direct, les prestations en capital sont imposées séparément (art. 38 al. 1 LIFD). Le canton et la commune appliquent en plus leurs propres règles. Le simulateur du canton du Jura permet d'estimer le total pour une année donnée. Pour comprendre le calcul, voyez retrait du 3e pilier et calcul de l'impôt.
Dois-je ouvrir mon 3a dans une banque jurassienne ?
Rien ne vous y oblige. Le 3a n'est pas lié à votre canton de domicile : vous pouvez ouvrir un compte auprès de n'importe quel prestataire autorisé en Suisse. Ce qui compte, ce sont les frais, les conditions et la forme choisie. Pour y voir plus clair, lisez quelles banques proposent un 3a et vérifier un prestataire de 3e pilier.
Que se passe-t-il si je déménage hors du Jura ?
Pendant les versements, c'est le canton où vous êtes domicilié à la fin de l'année fiscale qui compte pour la déduction. Au retrait, c'est le canton de votre domicile à ce moment qui impose le capital. Si vous déménagez, consultez déménager avant de retirer son 3a.
Je suis imposé à la source : puis-je quand même déduire mon 3a ?
En principe, l'impôt à la source tient compte de déductions forfaitaires, mais pas du 3a. Il est toutefois possible de demander une taxation ordinaire ultérieure (TOU). Pour les résidents imposés à la source qui ne remplissent aucune condition de la TOU obligatoire, la demande doit être déposée au plus tard le 31 mars de l'année suivant l'année fiscale (art. 89a LIFD), et elle s'étend au conjoint vivant en ménage commun. Voyez permis B et impôt à la source et impôt à la source sur le retrait.
Puis-je rattraper des années où je n'ai pas versé ?
Oui, c'est désormais possible dans certaines limites : un rachat rétroactif de cotisations 3a manquantes, jusqu'à dix ans, déductible l'année où il est effectué. Les conditions détaillées figurent dans rachat rétroactif du 3a et dans 3e pilier et rachat rétroactif.
Faut-il un 3a si j'ai déjà une caisse de pension ?
La caisse de pension (2e pilier) et le 3a se complètent, ils ne se remplacent pas. Le 2e pilier est en général obligatoire pour les salariés qui atteignent le seuil d'affiliation ; le 3a est facultatif. Le choix de verser, de combien et sous quelle forme dépend de votre budget et de votre situation. Un 3a n'a de sens que si vous pouvez immobiliser l'argent. La page le 3e pilier expliqué simplement répond à cette question en détail.
Où poser mes questions précises sur mon cas ?
Pour votre taxation, l'administration fiscale jurassienne reste la référence. Pour comparer des prestataires selon votre situation, utilisez la comparaison gratuite. Le site informe et ne remplace pas un avis personnalisé.
Sources
- Simulation du montant d'impôt – Personnes physiques (Prestations en capital) — Jura (JU)
- Calculateur fiscal de l'AFC — Delémont (JU), 2026
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 et 38, état au 1er janvier 2026 — Fedlex
- Impôt à la source (résidents en Suisse), art. 89a — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.