
Dans cette page
Ouvrir un 3a indépendant n'a rien de compliqué, mais l'ordre compte. Un indépendant n'a pas d'employeur qui prépare les papiers : c'est à vous de vérifier votre situation, de réunir les justificatifs et de choisir le bon plafond. Cette page suit une personne fictive, du premier doute jusqu'à la preuve de versement, avec une liste à cocher que vous pouvez imprimer.
Exemple : Léa, 26 ans, développeuse web indépendante à Sion, ouvre son premier 3a après quelque temps d'activité. Elle n'a jamais eu de contrat de salarié avec caisse de pension depuis qu'elle travaille à son compte. Elle avance pas à pas, sans rien comparer pour l'instant : l'objectif est d'être prête, pas de choisir un produit.
Cette page informe, elle ne conseille pas. Si vous voulez ensuite comparer des offres, vous pouvez demander une comparaison gratuite. Pour comprendre d'abord le principe du pilier 3a, lisez le 3a en clair.
Avant de commencer : ai-je une caisse de pension ?
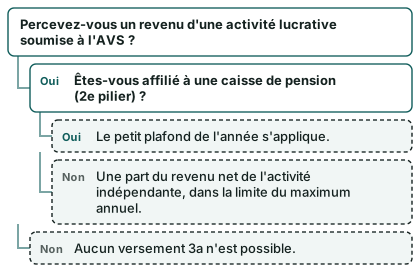
C'est la première question, car elle décide du plafond. Pour verser dans un 3a, il faut percevoir un revenu, ou un revenu de remplacement, issu d'une activité lucrative soumise à l'AVS. Sans activité lucrative, le versement n'est plus possible. Un indépendant qui facture ses prestations et cotise à l'AVS remplit cette condition.
Ensuite, regardez si vous êtes affilié à une caisse de pension (2e pilier, LPP). Deux cas se présentent :
- Pas d'affiliation au 2e pilier. Vous pouvez verser davantage : le plafond est une part du revenu net de votre activité indépendante, limitée par un maximum annuel.
- Affiliation facultative à une LPP. Si vous vous êtes affilié, le petit plafond s'applique. Le cas est détaillé dans la page sur la LPP facultative.
Pour 2026, les repères officiels sont les suivants.
36 288 CHF
Plafond 3a sans 2e pilier (indépendant non affilié), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 258 CHF
Plafond 3a avec 2e pilier (« petit 3a »), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le montant de CHF 36 288 est un maximum. En dessous de ce maximum, c'est la règle de 20 % du revenu de l'activité lucrative qui s'applique. Concrètement, un indépendant au revenu moyen ne l'atteindra pas : il verse une part de son revenu net, pas le plafond entier. Léa, dont le revenu est modeste pour sa première année complète, calcule donc sa limite à partir de son revenu net, pas à partir du maximum.
Quel revenu sert de base ?
Le revenu déterminant est le revenu net annuel établi par les autorités fiscales et communiqué à la caisse de compensation de l'indépendant. Si votre première taxation n'est pas encore arrivée, vous n'avez peut-être pas encore ce chiffre définitif. Dans ce cas, travaillez avec une estimation prudente et gardez en tête que le plafond exact se vérifie après coup. Le sujet est approfondi dans la page sur le revenu irrégulier.
Êtes-vous bien inscrit à la caisse de compensation ?
Les indépendants doivent s'annoncer auprès de la caisse de compensation cantonale s'ils ne sont pas déjà affiliés ; la loi ne fixe pas de délai précis à cet endroit. Sans cette affiliation, votre revenu d'indépendant n'est pas établi côté AVS, et l'établissement qui ouvre votre 3a risque de vous demander la preuve que vous exercez bien une activité lucrative. Pour la suite, lisez aussi les lacunes AVS des indépendants.
Les documents à réunir
Les établissements ne demandent pas tous exactement les mêmes pièces. Cependant, les mêmes grandes familles reviennent. Mieux vaut les rassembler avant d'ouvrir le formulaire : vous gagnez du temps et vous évitez les allers-retours.
Voici ce que Léa prépare, dans l'ordre.
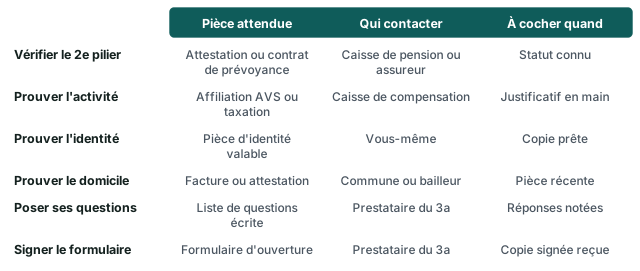
Une pièce d'identité valable
Passeport, carte d'identité ou titre de séjour en cours de validité. Si vous êtes étranger, le permis de séjour compte : voyez le cas du permis B si c'est votre situation.
Un justificatif de domicile
Une facture récente ou une attestation de résidence suffit souvent. Pour un indépendant qui habite à l'étranger, la liste est plus longue ; consultez alors les documents à prévoir quand on habite en France.
Un justificatif d'activité indépendante
C'est la pièce qui distingue votre dossier de celui d'un salarié. Selon l'établissement, on peut vous demander l'une ou plusieurs de ces pièces :
- une confirmation d'affiliation à la caisse de compensation AVS ;
- une décision de cotisation ou une attestation de revenu ;
- un extrait du registre du commerce, si votre activité y est inscrite ;
- votre dernière taxation fiscale ou, si elle manque, un document comptable simple.
Aucun de ces papiers n'est universel. Demandez à l'établissement la liste exacte avant de courir après un document inutile.
Une attestation de non-affiliation au 2e pilier
Si vous prétendez au plafond le plus élevé, l'établissement voudra savoir que vous n'avez pas de caisse de pension. Une déclaration signée sur le formulaire suffit parfois ; d'autres fois, une attestation est demandée. Là encore, posez la question.
Un numéro de compte pour les versements
Votre compte privé ou professionnel d'où partiront les versements. Gardez l'IBAN sous la main.
Le tableau ci-dessous résume ces étapes, avec la pièce attendue et la personne à contacter.
Les questions simples à poser à la banque ou à l'assurance
Cette page ne compare pas les supports. Elle vous aide à poser les bonnes questions à l'établissement que vous visez. Pour savoir qui peut légitimement vous proposer un 3a, voyez qui propose un 3e pilier ; pour vérifier un prestataire, lisez la liste de contrôle.
Léa note ses questions avant le rendez-vous. Voici celles qui reviennent le plus souvent chez un indépendant.
Sur le contrat
- S'agit-il d'une fondation bancaire de prévoyance ou d'une police d'assurance liée ? La nature du contrat change les règles de sortie.
- Que se passe-t-il si je cesse de verser une année ? Les versements sont-ils libres ou fixés au contrat ?
- Puis-je transférer mon 3a plus tard ? Existe-t-il des frais de sortie ? Pour le principe, voyez le transfert d'un 3a.
Sur les frais
Ne cherchez pas un chiffre isolé : demandez la liste complète des types de frais. Frais de gestion, frais de tenue de compte, droits de garde, frais sur les fonds éventuels, frais en cas de sortie ou de rachat. Demandez que tout figure par écrit. La page sur les frais explique comment les lire.
Sur le risque
Le 3a n'est pas toujours un compte d'épargne. Il peut aussi être investi en titres, avec des variations de valeur. Demandez clairement si le capital est garanti ou non et ce que cela veut dire concrètement. La page sur les risques donne le vocabulaire.
Sur votre statut d'indépendant
- Quel justificatif d'activité acceptez-vous si ma première taxation n'est pas encore arrivée ?
- Comment traitez-vous mon plafond, étant donné que je n'ai pas de caisse de pension ?
- Que faut-il faire si mon revenu change fortement d'une année à l'autre ?
Ces questions peuvent sembler basiques. Elles évitent pourtant un formulaire mal rempli ou un compte ouvert pour rien.
Remplir le formulaire sans se tromper de plafond
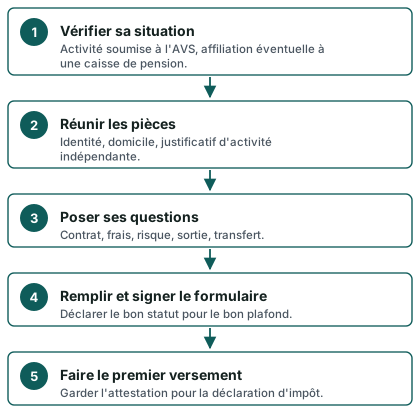
Le formulaire d'ouverture est la seule étape où une erreur peut vous coûter cher plus tard. Lisez-le calmement, case par case.
Déclarer votre statut avec exactitude
On vous demandera si vous êtes salarié, indépendant ou les deux, et si vous êtes affilié à une caisse de pension. Répondez selon la réalité de l'année en cours. Si vous êtes à la fois salarié à temps partiel et indépendant à côté, votre affiliation au 2e pilier via l'emploi salarié change le plafond. Dans ce cas, relisez la page sur la LPP facultative et, si vous avez fondé une société, celle sur le salarié de sa propre Sàrl.
Choisir le bon plafond
Retenez deux règles :
- Le petit plafond s'applique si vous êtes affilié à une caisse de pension. En 2026, il est de CHF 7 258.
- Sans caisse de pension, vous pouvez verser jusqu'à 20 % du revenu net de votre activité, sans dépasser CHF 36 288 en 2026.
Le plafond change chaque année. Ne copiez donc pas un montant de l'an dernier : vérifiez celui de l'année du versement. Pour l'année suivante, lisez les plafonds de 2027.
Certains cantons publient leurs propres tableaux. Genève, par exemple, indique les montants admis en 2026 selon que la personne est affiliée ou non au 2e pilier, et rappelle la limite de 20 % du revenu déterminant. Le principe reste le même partout, mais vérifiez toujours la règle de votre canton de domicile.
Ne pas confondre plafond et versement obligatoire
Le plafond est une limite, pas une obligation. Léa décide de verser une partie seulement du plafond la première année, car son revenu fluctue. Rien ne l'en empêche. Elle pourra ajuster ensuite, d'autant qu'un indépendant n'a pas de salaire fixe pour lisser ses versements. Pour une approche des montants mensuels, voyez combien verser par mois.
Vérifier les bénéficiaires et les coordonnées
Le formulaire demande souvent les bénéficiaires en cas de décès et l'adresse de correspondance. Relisez-les : ils sont enregistrés tels quels. Le régime des bénéficiaires est expliqué dans la page sur le décès.
Le premier versement et la preuve à garder
Une fois le compte ouvert, vous recevez des coordonnées de versement. Le premier versement est un virement ordinaire depuis votre compte, mais il doit être traité à temps pour compter dans l'année fiscale visée.
Respecter la date limite
Le versement compte pour l'année pendant laquelle l'argent arrive effectivement sur le compte 3a, pas pour celle où vous avez donné l'ordre. Un virement lancé trop tard peut basculer sur l'année suivante. La règle exacte et les délais bancaires sont dans la page sur la date limite ; faites-en un geste de fin d'année avec la check-list de fin d'année.
Garder l'attestation de versement
Au début de l'année suivante, l'établissement vous envoie en général une attestation indiquant le total versé. C'est ce document qui justifie la déduction dans votre déclaration d'impôt. Rangez-le avec vos pièces comptables d'indépendant : il vous sera utile lors de la taxation. Pour la démarche, lisez comment déclarer son 3a quand on est indépendant.
Ne pas croire que la déduction est automatique
Le fait de verser ne suffit pas : vous devez inscrire le montant dans la déclaration. Et l'effet réel sur votre impôt dépend de votre revenu, de votre canton et de votre situation. Le calculateur donne un ordre de grandeur, jamais ce que vous paierez réellement. Ce n'est pas une économie personnelle garantie.
Après l'ouverture : ce qu'il reste à faire
Ouvrir le compte n'est que le début. Quelques gestes réguliers vous évitent des surprises.
Planifier les versements de l'année
Un indépendant peut verser en une fois ou par étapes. Un ordre permanent est pratique si votre revenu est stable. Si votre revenu varie, un versement en fin d'année, une fois le résultat connu, est plus prudent. Dans les deux cas, ne dépassez jamais le plafond qui s'applique à vous.
Suivre ses acomptes AVS
Les indépendants versent périodiquement des acomptes de cotisations, fixés par la caisse sur la base du revenu probable ; ils sont adaptés si le revenu diffère sensiblement de l'estimation. Un revenu qui bouge influence donc à la fois vos cotisations AVS et votre marge pour le 3a. Gardez ces deux sujets sous les yeux en même temps.
Vérifier le plafond chaque année
Votre situation peut changer : affiliation à une LPP, passage en société, retour au salariat. À chaque changement, revérifiez le plafond. Si vous cessez un jour votre activité, lisez ce que devient le 3a à l'arrêt de l'activité.
Rattraper des années manquées
Si vous avez créé votre activité sans verser de 3a les premières années, un rattrapage peut exister selon votre situation. Le principe est expliqué dans le rachat rétroactif et, pour les indépendants, dans cette page dédiée. Les conditions dépendent de la règle en vigueur et de votre cas.
Penser à la suite
Votre prévoyance d'indépendant ne se limite pas au 3a : sans 2e pilier, c'est souvent le pilier le plus important de votre dispositif. Une vue d'ensemble se trouve dans la page sur la prévoyance d'indépendant.
La liste à cocher
Voici les actions de cette page, dans l'ordre. Cochez au fur et à mesure.
- Vérifier que je perçois un revenu d'une activité lucrative soumise à l'AVS
- Confirmer si je suis affilié ou non à une caisse de pension
- Vérifier mon affiliation à la caisse de compensation
- Retrouver ma dernière taxation ou mon attestation de revenu
- Préparer ma pièce d'identité et mon justificatif de domicile
- Demander au prestataire la liste exacte des pièces d'indépendant
- Noter mes questions sur le contrat, les frais, le risque et la sortie
- Remplir le formulaire avec mon vrai statut et le bon plafond
- Contrôler les bénéficiaires et les coordonnées
- Faire le premier versement avant la fin de l'année visée
- Conserver l'attestation de versement avec mes pièces fiscales
- Reporter le montant dans ma déclaration d'impôt
Questions fréquentes
Puis-je ouvrir un 3a si je viens de me lancer comme indépendant ?
Oui, à condition de percevoir un revenu d'une activité lucrative soumise à l'AVS. Ce qui peut manquer, c'est le justificatif : sans première taxation, l'établissement vous demandera peut-être une autre preuve d'activité. Posez la question avant de réunir les papiers.
Dois-je attendre ma première taxation fiscale pour verser ?
Pas forcément pour ouvrir le compte. Mais le plafond se mesure sur le revenu net établi par les autorités fiscales. Tant que ce revenu n'est pas connu, soyez prudent sur le montant versé, car un dépassement pose problème au moment de la déclaration.
Quelle différence de plafond entre un indépendant avec et sans caisse de pension ?
Avec une caisse de pension, le petit plafond s'applique : CHF 7 258 en 2026. Sans caisse de pension, vous pouvez verser jusqu'à 20 % de votre revenu net d'activité, au maximum CHF 36 288 en 2026. Le plafond réel dépend donc de votre revenu.
Combien dois-je verser la première année ?
Aucun montant n'est obligatoire. Le plafond est une limite supérieure. Un montant adapté à votre revenu, que vous pouvez tenir même lors d'une année creuse, vaut mieux qu'un versement trop élevé. Pour votre cas précis, une comparaison personnalisée permet de partir de votre situation.
Mon revenu est irrégulier : comment m'y prendre ?
Beaucoup d'indépendants versent en une fois en fin d'année, quand le résultat est plus clair, plutôt que par ordre permanent. L'important est de ne pas dépasser la limite. Le sujet est détaillé dans la page consacrée au revenu irrégulier.
Le 3a est-il déductible automatiquement ?
Non. Le versement doit être déclaré dans votre déclaration d'impôt, avec l'attestation de l'établissement. L'effet exact dépend de votre canton, de votre revenu et de votre situation personnelle. Le calculateur ne fournit qu'un ordre de grandeur.
Que se passe-t-il si je me trompe de plafond ?
Si vous versez plus que le plafond autorisé, la partie excédentaire n'est pas déductible, et la situation peut demander une correction. Repérez l'erreur le plus tôt possible et parlez-en à l'établissement et à votre administration fiscale cantonale.
Puis-je changer d'établissement plus tard ?
Oui, un transfert est en principe possible, sous réserve des conditions du contrat. C'est une raison de plus de poser vos questions de sortie dès l'ouverture, notamment sur les frais éventuels.
Sources
- 3e pilier a — plafonds de déduction — Administration fédérale des contributions
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Cotisations AVS/AI/APG des indépendants (2026) — OFAS
- Personnes assurées et affiliation (art. 64) — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative (art. 24, acomptes) — Fedlex
- Genève : montants du 3e pilier A — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.