
Dans cette page
Le vocabulaire de la prévoyance fait peur au début. Sigles, termes juridiques, mots qui se ressemblent : on a vite l'impression de lire une langue étrangère. Ce lexique 3e pilier pour débutant remet les choses à plat. Il couvre les lettres A à F, avec des définitions de deux à quatre phrases et, quand un guide du site développe le sujet, un renvoi pour aller plus loin. Les lettres suivantes se trouvent dans le glossaire de G à O.
Pour que les mots restent concrets, un fil rouge court sur toute la page : le terme « déduction », suivi à travers l'histoire d'Inès. Exemple fictif : Inès, 26 ans, salariée à Fribourg. Elle vient de recevoir son premier décompte de salaire complet et se demande pourquoi tout le monde lui parle de « déduire » son 3e pilier. Nous retrouverons son cas aux lettres où il éclaire le mot.
Un mot sur le rôle de ce site : il informe, il n'est ni conseiller ni intermédiaire. Les définitions ci-dessous expliquent des notions ; elles ne disent pas ce qui convient à votre situation. Quand la réponse dépend de votre revenu, de votre canton ou de votre affiliation au 2e pilier, la page le signale.
Comment utiliser ce lexique
Lisez-le dans l'ordre si vous partez de zéro, ou allez directement au mot qui vous bloque. Les termes sont classés par lettre, puis un tableau récapitule les sigles, puis une dernière partie démêle les mots qu'on confond. La carte ci-dessous montre comment les notions s'enchaînent autour de la déduction, qui sert de point d'ancrage.
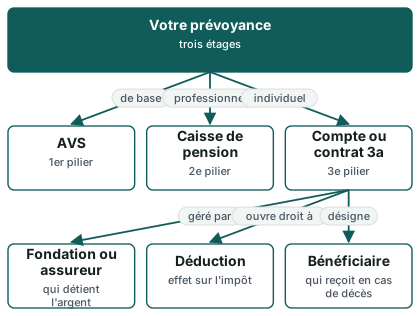
De A à C : AVS, bénéficiaire, capital, caisse
Âge de référence
C'est l'âge à partir duquel on peut toucher sa rente de vieillesse de l'AVS sans réduction. Il a remplacé la notion d'« âge de la retraite » dans le vocabulaire officiel. Pour le 3a, il sert de repère : on peut commencer à retirer son avoir à l'approche de cet âge, et continuer à cotiser un certain temps après, si l'on travaille encore.
Les fiches fiscales fédérales précisent qu'on peut cotiser au 3a au plus tard jusqu'à cinq ans après l'âge de référence, tant qu'une activité lucrative est exercée. Passé ce délai, le droit à la déduction s'éteint.
Affiliation
Être « affilié » à une caisse de pension signifie que votre employeur y verse des cotisations pour vous, en général parce que votre salaire dépasse un seuil d'entrée. Cette affiliation décide de votre plafond 3a : le petit plafond si vous êtes affilié, le grand si vous ne l'êtes pas et que vous avez un revenu d'activité. Si vous avez un doute, demandez votre certificat de prévoyance à votre employeur.
AI (assurance-invalidité)
L'AI verse des prestations aux personnes dont la santé réduit durablement la capacité de gain. Elle fait partie du 1er pilier, avec l'AVS. Dans le vocabulaire du 3e pilier, elle apparaît surtout quand on compare ce qu'elle couvre avec une protection complémentaire. Une personne qui reçoit une rente AI et qui exerce encore une activité sur sa capacité de travail résiduelle peut, selon les fiches fiscales, constituer un 3a.
Amortissement indirect
Quand on a une hypothèque, on peut en rembourser une partie directement, ou verser de l'argent sur un compte 3a nanti auprès de la banque. C'est l'amortissement indirect : la dette ne baisse pas tout de suite, mais l'avoir 3a grandit à côté, et il servira plus tard à la rembourser. Le guide sur l'amortissement indirect détaille le mécanisme et ses points d'attention.
Assurance liée (police de prévoyance liée)
Il s'agit d'un contrat d'assurance qui sert de 3a. Les textes le décrivent comme un contrat spécial d'assurance de capital et de rentes, conclu avec une institution d'assurance soumise à la surveillance, et affecté exclusivement et irrévocablement à la prévoyance (art. 1 al. 2 OPP 3). Concrètement, l'argent n'est pas libre : il reste réservé à la retraite et aux cas de retrait prévus par la loi. Sur le plan des mots, « police liée » désigne le contrat, « prime » les versements qu'on y fait.
AVS
L'assurance-vieillesse et survivants est le 1er pilier, obligatoire pour tout le monde en Suisse. Elle verse une rente à la retraite et aide les proches en cas de décès. Elle est financée par des cotisations prélevées sur le salaire. L'AVS ne dépend pas de votre 3a, mais les deux se complètent : le guide sur le 1er pilier explique cette base.
Banque (fondation bancaire de prévoyance)
Un « 3a bancaire » n'est pas un simple compte d'épargne ordinaire. Il est géré par une fondation de prévoyance liée à une banque. Les textes précisent que les fondations bancaires dont les revenus et la fortune sont affectés exclusivement à la prévoyance sont assimilées, pour l'impôt, aux institutions de prévoyance (art. 6 OPP 3). Pour le mode d'emploi, voyez le guide sur le 3a bancaire.
Bénéficiaire
Le bénéficiaire est la personne qui reçoit l'avoir 3a si vous décédez avant de l'avoir retiré. La loi prévoit un ordre légal, et la clause bénéficiaire permet d'y apporter des précisions dans les limites admises. Ce n'est pas un détail : sans clause adaptée, l'argent peut aller à quelqu'un que vous n'aviez pas en tête.
Une évolution est annoncée : à compter du 1er juin 2027, le Conseil fédéral élargit la désignation des bénéficiaires. Les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée. Voyez aussi la page 3e pilier et décès.
Caisse de pension
C'est l'institution qui gère le 2e pilier (la LPP, ou prévoyance professionnelle). Votre employeur et vous y versez des cotisations, et elle vous verse une rente ou un capital à la retraite. Elle est distincte de votre compte 3a : l'une est collective et liée à l'emploi, l'autre individuelle et à votre initiative. Le guide sur le 2e pilier donne les repères de base.
Canton
En matière de 3e pilier, le canton compte surtout pour l'impôt : chaque canton applique sa propre loi fiscale, ses barèmes et ses règles d'imposition du retrait. Les plafonds de versement viennent du droit fédéral, mais l'effet de la déduction varie d'un canton à l'autre. Un exemple concret pour la Romandie est donné dans la page 3e pilier à Fribourg.
Capital
Le « capital » est la somme accumulée dans le 3e pilier : vos versements, plus ce que le compte ou le contrat a produit, moins les frais. À la retraite, on le retire en une fois ou, selon les règles du prestataire, en plusieurs fois. Le capital d'un 3a est imposé au moment du retrait, à part de vos autres revenus.
Capital garanti
Dans un contrat, « garanti » veut dire qu'une partie de la somme est assurée contractuellement, sous conditions. Ce n'est pas la même chose qu'un rendement promis. La garantie dépend du produit, de sa durée et d'éventuelles résiliations anticipées. La page sur le capital garanti explique comment lire cette mention sans se tromper.
Compte 3a
C'est la forme la plus simple du 3a : un compte dédié, ouvert auprès d'une fondation bancaire, sur lequel on verse librement jusqu'au plafond de l'année. L'argent y est bloqué jusqu'aux motifs de retrait prévus. On peut en détenir plusieurs, ce qui facilite les retraits échelonnés.
Contrat
Un contrat de prévoyance fixe les règles : montants, durée, prestations, frais, bénéficiaires. Les conditions générales font partie du contrat, et c'est là que se trouvent les réponses aux questions pratiques. Demandez-les toujours avant de signer, et gardez-en une copie.
Cotisation
La cotisation est le montant versé régulièrement dans un pilier. À l'AVS et à la LPP, elle est prélevée sur le salaire. Au 3a, c'est vous qui décidez du montant, dans les limites du plafond, et du moment du versement. On parle de « cotisation » pour le compte bancaire et de « prime » pour l'assurance.
D : déduction, délai, droit de révocation
Déduction
La déduction est la raison pour laquelle on parle tant du 3a : les montants versés peuvent être retranchés du revenu imposable, dans la limite fixée. La loi sur l'impôt fédéral direct permet de déduire les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée (art. 33 al. 1 let. e LIFD). Le Conseil fédéral détermine, avec les cantons, quelles formes sont prises en compte et dans quelle mesure.
Reprenons Inès, notre exemple fictif. Salariée à Fribourg et affiliée à une caisse de pension, elle est dans la catégorie du petit plafond : 7 258 francs en 2026. Elle n'est pas obligée de verser ce maximum ; elle peut en verser une partie seulement. Ce qu'elle a versé réduit son revenu imposable, et l'effet réel sur son impôt dépend de son revenu et de son canton. Ce n'est pas une économie qu'on peut annoncer à l'avance. Pour un ordre de grandeur personnalisé, passez par une comparaison gratuite.
La mécanique est expliquée en détail dans 3e pilier et impôts.
Déclaration d'impôt
Elle doit être remplie de manière conforme à la vérité et complète, signée personnellement et remise avec les annexes prescrites dans le délai imparti (art. 124 al. 2 LIFD). Pour le 3a, l'annexe importante est l'attestation que délivre le prestataire pour l'année. Gardez-la avec vos papiers fiscaux.
Date limite (délai de versement)
Pour que le versement compte dans l'année fiscale, il doit être arrivé chez le prestataire avant la fin de cette année. Il faut tenir compte du temps de traitement bancaire, donc ne pas attendre la dernière journée. Le guide sur la date limite explique comment s'y prendre sans stress.
Décès
En cas de décès avant tout retrait, l'avoir 3a est versé selon l'ordre des bénéficiaires. Le contrat peut aussi inclure une protection particulière, notamment dans les polices d'assurance. À lire dans le contrat : ce qui est versé, à qui, et dans quelles conditions.
Délai de résiliation
Quand on veut quitter un contrat, il faut respecter les conditions qu'il prévoit. Dans un 3a bancaire, le transfert vers un autre prestataire se fait en général sans pénalité propre à la loi, mais les conditions du prestataire comptent. Dans une police d'assurance, une sortie anticipée peut avoir un coût, d'où l'importance de lire les conditions avant d'entrer.
Droit de révocation
Après la signature d'un contrat d'assurance, la loi prévoit en général un court délai pendant lequel on peut se rétracter. Il suffit alors d'informer l'assureur dans la forme prévue. La durée exacte et la manière de procéder figurent dans les documents que vous recevez ; notez la date de signature pour ne pas manquer le délai.
Durée du contrat
Un contrat d'assurance a une durée, souvent liée à votre âge de retraite. Ce n'est pas le cas d'un compte bancaire, qui peut être gardé aussi longtemps qu'on le souhaite dans les limites légales. La durée influe sur la liberté de sortir : plus elle est longue et rigide, plus il faut être sûr de sa situation.
E et F : EPL, fondation, frais, fortune
Échelonner
Échelonner un retrait, c'est répartir les retraits de 3a sur plusieurs années plutôt que de tout retirer d'un coup. L'idée est que l'impôt sur le retrait est calculé séparément pour chaque année. Les règles pratiques varient d'un canton à l'autre. Le guide sur l'échelonnement des retraits expose la logique et ses limites.
Encouragement à la propriété du logement (EPL)
L'EPL permet, sous conditions, de retirer de l'argent du 2e pilier ou du 3a avant la retraite pour financer un logement dont on est propriétaire et que l'on occupe soi-même. Il peut servir à l'achat, au remboursement d'une hypothèque ou à certains travaux. Les conditions précises, le nombre de retraits possibles et les conséquences fiscales dépendent du cas. Le guide sur l'achat immobilier en donne le déroulé.
Épargne
Dans la conversation courante, « épargne » désigne tout ce qu'on met de côté. En prévoyance, le mot est plus étroit : l'épargne 3a est liée, donc bloquée pour un but précis. Une épargne libre, au contraire, reste disponible. La différence tient à la fois à la fiscalité et à la liberté de retirer.
Exonération
Une exonération signifie qu'un élément n'est pas imposé. Dans la loi sur l'impôt fédéral direct, certaines prestations en capital versées lors d'un changement d'emploi sont exonérées si leur bénéficiaire les réinvestit dans le délai d'un an dans une institution de prévoyance professionnelle ou les utilise pour une police de libre passage (art. 24 let. c LIFD). Ce cas relève du 2e pilier, mais le mot revient souvent dans les discussions sur le 3a.
Fin d'activité
Quand on arrête de travailler, la question est de savoir si l'on peut continuer à cotiser. Le droit à la déduction repose sur l'exercice d'une activité lucrative : sans revenu d'activité, plus de versement déductible. Un cas particulier concerne les personnes qui ont dépassé l'âge de référence et qui travaillent encore : dans ce cas, les fiches fiscales prévoient une limite selon qu'elles sont encore assurées en 2e pilier ou non.
Fonds de placement
Dans un 3a en titres, l'argent est investi dans des fonds, c'est-à-dire des paniers de titres gérés par un professionnel. La valeur peut monter ou baisser. Le mot « fonds » est donc proche de « risque » : le guide sur les fonds de placement l'explique sans jargon.
Fondation
La fondation est l'institution qui détient et gère l'argent d'un 3a bancaire. Elle est juridiquement séparée de la banque qui l'a créée, et ses avoirs sont affectés à la prévoyance. C'est un point que beaucoup de débutants découvrent tard : en 3a bancaire, vous n'avez pas un simple compte, mais un compte de prévoyance au nom d'une fondation.
Fortune
La fortune est ce que vous possédez à une date donnée (comptes, titres, biens). Elle est imposée chaque année dans la plupart des cantons. Un avoir 3a fait en principe partie de la fortune, selon les règles cantonales ; les détails pratiques sont dans votre guide fiscal cantonal. Ne confondez pas la fortune et le revenu : l'une est un stock, l'autre un flux.
Frais
Les frais sont le coût d'un produit : gestion, tenue de compte, achat de titres, éventuels frais de sortie ou de transfert. Ils pèsent sur le capital final, surtout sur la durée. Ce site ne publie aucun tarif ; il vous apprend plutôt quels frais existent et où les trouver dans un contrat. Voyez le guide sur les frais du 3e pilier.
FINMA
La FINMA est l'autorité fédérale de surveillance des marchés financiers. Elle supervise notamment les assureurs. Pour vérifier qu'un prestataire est autorisé, on consulte les registres officiels de cette autorité plutôt que de croire une publicité.
Frontalier
Un frontalier travaille en Suisse mais habite dans un pays voisin. Sa situation fiscale est particulière : s'il est imposé à la source, le barème ne tient pas compte de ses cotisations 3a. Les fiches fédérales indiquent qu'il peut demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire ses cotisations. Le sujet est approfondi dans 3e pilier et frontaliers.
Les sigles à connaître d'abord
Les sigles ci-dessous reviennent dans presque toutes les pages du site. Retenez les plus courants en premier : AVS, LPP, EPL.
| Sigle | Se lit | En un mot |
|---|---|---|
| AVS | Assurance-vieillesse et survivants | Le 1er pilier, obligatoire pour tous |
| AI | Assurance-invalidité | Prestations en cas d'invalidité, 1er pilier |
| LPP | Loi sur la prévoyance professionnelle | Le 2e pilier, via la caisse de pension |
| OPP 3 | Ordonnance sur les formes reconnues de prévoyance liée | Les règles du 3a |
| LIFD | Loi sur l'impôt fédéral direct | Le cadre fiscal, dont la déduction |
| EPL | Encouragement à la propriété du logement | Retrait pour un logement occupé par soi-même |
| TOU | Taxation ordinaire ultérieure | Demande de déduction pour les personnes imposées à la source |
| FINMA | Autorité de surveillance des marchés financiers | Contrôle des assureurs et d'autres acteurs |
Les lettres suivantes (G à Z) sont dans les deux autres parties du glossaire. Pour les repères chiffrés officiels de l'année, voici l'essentiel.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond sans 2e pilier s'adresse aux personnes qui ne sont pas affiliées à une caisse de pension, en pratique souvent des indépendants. Il s'applique dans la limite d'une part du revenu d'activité, et les règles de calcul se vérifient pour chaque situation.
Mots proches qu'on confond
Certains mots se ressemblent et désignent pourtant des choses différentes. Le tableau suivant les met côte à côte, avec la question à se poser pour les distinguer.
| Critère | Cotisation | Prime | Versement |
|---|---|---|---|
| Où on la rencontre | AVS, LPP, compte 3a | Police d'assurance | Compte 3a, au moment de l'opération |
| Qui fixe le montant | Loi, règlement ou vous, selon le cas | Le contrat | Vous, dans la limite du plafond |
| Question à se poser | Est-ce obligatoire ? | Que couvre-t-elle ? | Est-il arrivé avant la fin de l'année ? |
Caisse de pension ou fondation ?
La caisse de pension gère le 2e pilier, lié à votre emploi. La fondation gère un 3a bancaire, à votre initiative. Les deux sont des institutions de prévoyance, mais elles ne fonctionnent pas pareil et n'ont aucun lien automatique. Avoir une caisse ne remplace pas un 3a, et inversement.
Déduction ou économie d'impôt ?
La déduction est un mécanisme : un montant retranché du revenu imposable. L'économie d'impôt est le résultat, et il varie selon le revenu, le canton et la situation de famille. Retenez que l'économie réelle dépend de votre cas ; ce n'est jamais un chiffre à promettre d'avance. Pour Inès, notre exemple, la déduction est la même quelle que soit la banque, mais l'effet sur l'impôt dépend du barème fribourgeois.
Capital garanti ou rendement garanti ?
Un capital garanti peut exister sans que le rendement le soit : le contrat promet de rendre une certaine somme, pas qu'elle grandisse d'un montant précis. Un rendement, lui, n'est jamais promis. Quand une brochure emploie « garanti », demandez ce qui est garanti, jusqu'à quand et sous quelles conditions.
Fonds ou fondation ?
Un fonds est un panier de titres. Une fondation est une institution qui détient votre avoir de prévoyance. Un 3a bancaire peut être investi en fonds, mais la fondation reste le cadre juridique : ces deux mots ne s'excluent pas, ils se superposent.
Pilier 3a ou pilier 3b ?
Le 3a est la prévoyance individuelle liée : déductible, mais bloquée. Le 3b est la prévoyance libre : souple, mais sans la même déduction. Ces deux piliers sont décrits dans les pages sur le pilier 3a et le pilier 3b.
Questions fréquentes
Quels mots faut-il connaître en priorité quand on débute ?
Commencez par AVS, caisse de pension, plafond, déduction et fondation. Ces cinq mots suffisent pour comprendre la structure d'ensemble. Le reste (bénéficiaire, EPL, échelonnement) devient utile au moment où vous avez une décision à prendre.
Y a-t-il une différence entre « 3e pilier » et « pilier 3a » ?
Dans la conversation courante, on dit souvent « 3e pilier » pour parler du 3a. Strictement, le 3e pilier comprend deux volets : le 3a (lié) et le 3b (libre). Si un document parle de déduction fiscale, il vise presque toujours le 3a.
Pourquoi les mots « cotisation » et « prime » reviennent-ils tous les deux ?
Parce que le produit n'est pas le même. Un compte 3a reçoit des cotisations ; une police d'assurance reçoit des primes. Le principe est identique (verser régulièrement), mais le contrat qui encadre le versement diffère.
Est-ce que je dois verser le plafond entier chaque année ?
Non. Le plafond est une limite supérieure, pas une obligation. Vous pouvez verser moins, ou rien une année. Pour un montant qui tienne compte de votre budget, la page sur la comparaison permet d'examiner votre situation.
Que faire si je ne comprends pas un mot dans une offre ?
Demandez au prestataire de le définir par écrit, et comparez avec le contrat. Un mot flou dans une offre est un signal : mieux vaut éclaircir avant de signer. Une comparaison gratuite vous aide aussi à poser les bonnes questions.
Sources
- Chiffres repères OFAS : plafonds 3a 2026 — Office fédéral des assurances sociales
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 al. 1 let. e — Fedlex
- LIFD, art. 24 : prévoyance libre (3b) et assurances de capitaux — Fedlex
- LIFD, art. 124 : obligations du contribuable — Fedlex
- OPP 3, art. 1 : formes reconnues de prévoyance liée (3a) — Fedlex
- OPP 3, art. 6 : fondations bancaires et imposition — Fedlex
- Plafonds du 3e pilier a 2027 — Conseil fédéral
- Désignation des bénéficiaires du 3a dès 2027 — Conseil fédéral
- Fiche sur les plafonds de déduction du 3e pilier a, frontaliers et personnes ayant dépassé l'âge de référence — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.