
Dans cette page
Vous arrivez en Suisse pour y travailler et on vous parle déjà de « 3a ». Le premier 3a en arrivant en Suisse n'a rien d'urgent le premier jour, mais il se prépare mieux avec une méthode : on règle d'abord les papiers, puis on ouvre, on choisit, on verse et on déclare. Cette page vous donne les actions concrètes, dans l'ordre, chacune expliquée en quelques lignes.
Un repère pour commencer : le pilier 3a est une épargne individuelle, liée à la retraite, dont les versements sont en principe déductibles du revenu imposable. Si les trois piliers vous sont encore flous, la page Les 3 piliers suisses pose le décor en quelques minutes.
Exemple : Nina, 28 ans, vient d'arriver de Montréal à Neuchâtel. Elle a signé un contrat de travail et reçoit son premier salaire. Nous la suivons tout au long de la page. Elle est fictive, comme les situations décrites.
Le parcours en un coup d'œil
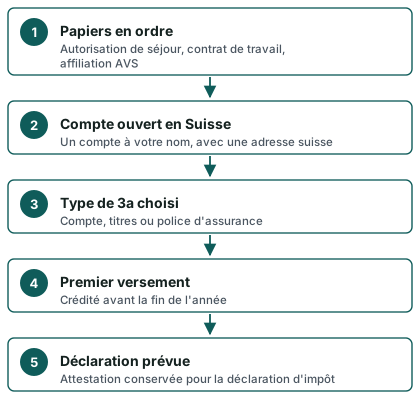
Le schéma ci-dessous résume le chemin, de l'arrivée au premier versement.
Avant tout : permis et affiliation AVS
Le point de départ : un revenu soumis à l'AVS
Pour verser dans un 3a, il faut en principe un revenu d'une activité lucrative soumis à l'AVS. Un salarié qui travaille en Suisse remplit cette condition dès le premier salaire. C'est ce qui compte, bien plus que votre nationalité. La page Qui peut ouvrir un 3a ? détaille les cas limites.
Chez Nina, tout est simple : elle est salariée, son employeur déclare son salaire à l'AVS et les cotisations sont prélevées sur sa fiche de paie. Elle n'a rien à demander elle-même pour cela.
Le permis détermine votre régime fiscal
Votre autorisation de séjour joue un rôle sur un autre terrain : l'impôt. Selon le permis et la durée de séjour, vous êtes soit imposé « à la source » (l'employeur retient l'impôt sur le salaire), soit imposé selon la procédure ordinaire, avec une déclaration à remplir. Cette différence change la façon de faire valoir la déduction du 3a. Nous y revenons à l'étape 5.
Si vous habitez à l'étranger et travaillez en Suisse, vous êtes dans un autre cas de figure : voyez le 3e pilier pour frontaliers. Pour un permis B, la page Permis B et impôt à la source fait le point.
Vérifier que l'AVS vous connaît
Une fois en poste, contrôlez trois choses :
- votre contrat mentionne bien un salaire soumis aux cotisations sociales ;
- votre fiche de paie affiche une ligne de cotisation AVS ;
- votre employeur vous a communiqué ou vous communiquera votre numéro AVS, qui vous suivra toute votre vie professionnelle en Suisse.
Ce numéro vous sera demandé par la plupart des prestataires. Ayez-le sous la main. Si une ligne manque sur la fiche de paie, posez la question à votre service des ressources humaines avant d'aller plus loin.
Et votre prévoyance d'origine ?
Vous avez peut-être cotisé à un régime de retraite dans votre pays précédent. Ce régime n'a pas de lien automatique avec le 3a suisse. Le 3a est un produit suisse, ouvert chez un prestataire suisse. Ce que devient votre ancienne prévoyance dépend du pays concerné et d'éventuelles conventions : ce n'est pas l'objet d'un premier 3a, et cette page ne le traite pas.
Ouvrir un compte en Suisse
Pourquoi un compte en Suisse d'abord
Un 3a se rattache à un prestataire suisse : une fondation bancaire de prévoyance ou une assurance. Dans beaucoup de cas, on vous demandera un compte courant en Suisse pour alimenter le 3a, ou au moins une adresse suisse. Ouvrir ce compte courant est donc souvent la première démarche pratique.
Les documents qu'on vous demandera
La liste exacte varie selon le prestataire. Les documents qui reviennent le plus souvent sont :
- une pièce d'identité en cours de validité ;
- votre autorisation de séjour ;
- une attestation de domicile ou votre contrat de bail ;
- votre numéro AVS ;
- parfois votre contrat de travail ou une fiche de paie.
La page Documents pour ouvrir un 3a donne une liste à cocher complète. Si vous êtes en cours d'installation, anticipez : l'attestation de domicile est souvent ce qui prend le plus de temps à obtenir.
Un point d'attention pour les arrivants
Certains prestataires examinent plus attentivement le dossier d'un client récemment arrivé, par exemple lorsque l'adresse de résidence vient d'être déclarée à la commune. Rien d'anormal : ce sont des vérifications d'identité et de domicile. Préparez des copies lisibles, et gardez une trace de chaque envoi.
Au fil de ces démarches, vous croiserez des offres de toutes sortes. Avant de signer quoi que ce soit, lisez Vérifier un prestataire de 3e pilier : c'est une liste de gestes simples, qui vaut pour tout le monde.
Choisir un type de 3a
Trois grandes familles
Ce site ne recommande aucun produit. Il vous aide à comprendre ce qui existe, pour que vous puissiez poser les bonnes questions. Il y a trois familles de 3a :
- le compte 3a bancaire, détenu auprès d'une fondation bancaire de prévoyance : l'argent est déposé sur un compte, avec un intérêt qui varie selon l'établissement ;
- le 3a en titres (fonds de placement), où le capital suit les marchés : il peut monter, il peut baisser, et rien n'est promis ;
- la police d'assurance 3a, une police d'assurance liée : elle peut combiner épargne et couverture de risques (décès, invalidité), avec une valeur de rachat qui dépend du contrat.
Chacune a ses atouts et ses limites, que l'on lit mieux avec trois angles : la liberté de verser, la disponibilité de l'argent et les frais. Voyez 3a bancaire, 3a en fonds de placement et assurance et 3e pilier.
Les questions qui comptent pour un arrivant
Un arrivant a une particularité : son horizon est parfois incertain. Vous ne savez pas toujours combien d'années vous resterez en Suisse. Posez-vous donc ces questions avant de choisir :
- Suis-je libre d'arrêter ou de suspendre mes versements ? Un compte bancaire laisse généralement cette liberté ; une police d'assurance impose des primes fixées au contrat, et une sortie anticipée peut coûter cher (voir Résilier son 3e pilier assurance trop tôt).
- Quels frais sont prévus, et comment sont-ils présentés ? La page Frais du 3e pilier explique les types de frais et la façon de les lire.
- Puis-je accepter que la valeur varie ? Avec des titres, la valeur fluctue. La page 3a en titres : comprendre le risque l'explique sans jargon.
- Que se passe-t-il si je quitte la Suisse ? La page Quitter la Suisse : récupérer son 3a présente les grandes lignes.
Un seul compte, ou plusieurs ?
Plusieurs comptes ou polices 3a sont permis. Le total versé sur une année ne doit cependant pas dépasser la limite annuelle. Ouvrir plusieurs comptes n'augmente donc pas ce que vous pouvez déduire. Pour un tout premier 3a, un seul contrat suffit largement, quitte à en ajouter plus tard. Détails dans Combien de comptes 3a ouvrir ?.
Pour comparer sérieusement les formes de 3a entre elles, la page 3e pilier : banque ou assurance donne un cadre de lecture. Et si vous souhaitez recevoir des offres, c'est le rôle de la comparaison gratuite.
Premier versement
Combien peut-on verser ?
La limite annuelle dépend de votre situation. Pour un salarié affilié à une caisse de pension (2e pilier), c'est le « petit » plafond. Pour une personne qui n'est pas affiliée à un 2e pilier, c'est un plafond plus élevé, limité en plus à une part du revenu de l'activité lucrative. Les chiffres officiels de l'année sont ceux-ci.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond le plus élevé ne s'applique qu'aux personnes sans 2e pilier, par exemple un indépendant non affilié, et reste borné par une part du revenu d'activité. Un salarié comme Nina, affilié à la caisse de pension de son employeur, relève du petit plafond. Le canton peut aussi publier ses propres repères : à Genève, par exemple, la limite de 20 % du revenu déterminant s'applique en 2026 pour les personnes non affiliées au 2e pilier.
Pour savoir si vous avez un 2e pilier, regardez votre fiche de paie ou demandez votre certificat de prévoyance à votre employeur. La page Le 2e pilier (LPP) explique ce que cela change.
Rien ne vous oblige à verser le maximum
Un plafond est une limite, pas un objectif. Beaucoup d'arrivants commencent par une partie du plafond, le temps de comprendre leur budget. Ce que vous pouvez verser dépend de vos charges, de votre installation et de vos priorités. Pour réfléchir à un rythme de versement, voyez Combien verser par mois.
La règle du 31 décembre
Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de cette année-là. « Crédité » est le mot important : un virement lancé le dernier jour ouvrable peut arriver trop tard. Prévoyez une marge de quelques jours.
Cela intéresse directement l'arrivant : si vous êtes arrivé en cours d'année, ce que vous versez avant la fin de l'année compte pour cette année-là. Détails dans Jusqu'à quand verser son 3e pilier et la check-list de fin d'année.
Les années passées ne se rattrapent pas toujours
Vous vous demandez peut-être si vous pouvez rattraper les années où vous n'étiez pas encore en Suisse. Ce n'est pas aussi simple : un rachat rétroactif obéit à des conditions précises, notamment celle de verser d'abord l'intégralité de la cotisation due pour l'année en cours avant de verser celle de l'année précédente en une fois. Pour un arrivant, la question se pose surtout pour les années passées en Suisse. Le principe est expliqué dans Rachat rétroactif du 3a.
Prévoir la déclaration
Garder la preuve du versement
Chaque année, votre prestataire vous envoie une attestation de versement. Gardez-la avec vos papiers fiscaux : elle justifie la déduction. Si vous ne la recevez pas début d'année, demandez-la.
La déclaration doit être complète et conforme à la vérité
Le contribuable doit remplir sa déclaration d'impôt de manière conforme à la vérité et complète, la signer personnellement et la remettre avec les annexes prescrites dans le délai imparti. Le 3a s'y déclare comme une déduction, avec l'attestation en annexe. Le détail pratique se trouve dans Déclarer son 3e pilier aux impôts.
Si vous êtes imposé à la source
Les personnes imposées à la source n'ont pas de déclaration ordinaire à remplir, et la déduction du 3a ne s'applique pas toujours de la même manière. Selon le canton et la situation, il peut falloir demander une taxation ordinaire ultérieure (TOU) pour faire valoir le versement. C'est un point à vérifier tôt, auprès de l'administration fiscale de votre canton, avant de décider du montant à verser. Le sujet est traité dans Permis B et impôt à la source et dans Les erreurs fiscales fréquentes.
Ce que l'impôt change vraiment
L'économie d'impôt réelle dépend de votre revenu, de votre canton, de votre état civil et de votre situation de départ. Elle ne se déduit pas d'un exemple. Ce n'est pas une économie personnelle garantie, et un calcul fait à la main se trompe facilement. La page 3e pilier et impôts explique le mécanisme, et le calculateur permet d'obtenir un ordre de grandeur.
Penser déjà au retrait
Un 3a est fait pour être bloqué jusqu'à la retraite, sauf motifs prévus par la loi. Les prestations de vieillesse peuvent être versées au plus tôt cinq ans avant l'âge de référence. Elles peuvent aussi être différées jusqu'à cinq ans au plus après cet âge si le preneur prouve qu'il continue d'exercer une activité lucrative. Le retrait est lui aussi imposé : voir Retrait du 3e pilier.
La check-list de l'arrivant
Voici les cinq actions, dans l'ordre. Cochez au fur et à mesure.
- Vérifier que mon revenu est soumis à l'AVS et que j'ai mon numéro AVS
- Noter mon permis et mon régime fiscal (impôt à la source ou procédure ordinaire)
- Rassembler mes documents : identité, permis, attestation de domicile
- Ouvrir un compte en Suisse, puis comprendre les trois familles de 3a
- Poser mes questions sur les frais, la disponibilité de l'argent et la sortie
- Vérifier si j'ai un 2e pilier pour connaître mon plafond
- Choisir un montant de versement qui reste confortable
- Faire le versement avec une marge avant le 31 décembre
- Conserver l'attestation de versement de l'année
- Me renseigner auprès de l'administration fiscale sur la façon de déclarer
Nina a parcouru la liste. Elle sait désormais qu'elle relève du petit plafond, que son impôt peut être retenu à la source, et que son premier geste est de s'informer sur la taxation ordinaire ultérieure dans son canton. Pour les spécificités locales, elle lit 3e pilier à Neuchâtel.
Questions fréquentes
Puis-je ouvrir un 3a dès mon arrivée en Suisse ?
Il faut avant tout un revenu d'une activité lucrative soumis à l'AVS. Si vous avez signé un contrat de travail en Suisse et que votre employeur déclare votre salaire, c'est en général le cas. Le prestataire vous demandera ensuite les pièces d'usage : identité, autorisation de séjour, preuve de domicile. Reportez-vous à la liste de documents plus haut.
Mon permis a-t-il une influence sur mon droit au 3a ?
Il influence surtout votre régime fiscal, donc la manière de faire valoir la déduction. Le droit de verser repose sur le revenu soumis à l'AVS. Selon votre permis, vous serez imposé à la source ou en procédure ordinaire. Vérifiez ce point avec l'administration fiscale de votre canton.
Que se passe-t-il si je repars de Suisse ?
Cela dépend de votre destination et de votre situation. Les règles du retrait en cas de départ sont particulières et peuvent différer selon que vous partez dans un État de l'Union européenne ou ailleurs. Lisez Que devient mon 3e pilier si je quitte la Suisse avant de vous engager sur une forme de 3a qui limiterait votre sortie.
Dois-je choisir entre compte, titres et assurance dès le premier jour ?
Oui, il faut une forme pour ouvrir le contrat, mais ce choix n'est pas définitif : il est possible de transférer son 3a plus tard, avec des conditions variables selon le prestataire. Pour une première ouverture, lisez bien les frais et les conditions de sortie.
Combien dois-je verser la première année ?
Aucun montant n'est imposé. La limite annuelle est fixée par la loi : en 2026, 7 258 francs avec un 2e pilier et 36 288 francs sans 2e pilier, et en 2027, 7 373 francs et 36 864 francs. Vous pouvez verser une partie de ce plafond. Votre budget, vos priorités et votre situation décident.
Puis-je ouvrir plusieurs comptes 3a ?
Oui. Plusieurs comptes ou polices sont permis. Le total versé sur l'année ne peut en revanche pas dépasser le plafond qui vous concerne.
Jusqu'à quand puis-je verser pour l'année en cours ?
Le versement doit être crédité sur votre compte ou votre police au plus tard le 31 décembre. Ne comptez pas sur le dernier jour : un délai de traitement bancaire peut suffire à faire basculer le versement sur l'année suivante.
Où comparer des offres sans m'engager ?
Vous pouvez demander une comparaison gratuite. Le fonctionnement est expliqué sur la page Comment fonctionne Mon 3e Pilier. Cette démarche sert à comparer des offres, pas à recevoir un conseil personnalisé sur votre situation.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- 3e pilier a — plafonds de déduction (Administration fédérale des contributions)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Genève (GE) — montants LPP et 3e pilier A
- Prescription (art. 124 al. 2) — Fedlex
- Versement des prestations et retrait anticipé (art. 3 al. 1) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.