
Dans cette page
- Trois portes d'entrée pour un 3a : banque, assurance, fondation
- Pas à pas : ce que fait chacune avec votre argent
- Qui garde votre épargne, qui la surveille
- Ce que vous devez demander avant de signer
- Pourquoi un seul fournisseur n'est pas une obligation
- Les questions que se posent les débutants
- Demander une comparaison gratuite plutôt que choisir seul
- Questions fréquentes
Vous avez décidé d'ouvrir votre premier pilier 3a, mais vous ne savez pas à quelle porte frapper. Pour un 3a, banque ou assurance débutant, le réflexe est souvent de choisir « là où l'on a déjà un compte ». C'est une piste, pas une règle. La loi encadre en réalité deux familles de contrats, et il faut comprendre ce que chacune fait de votre argent avant de signer quoi que ce soit.
Ce guide s'adresse à un salarié romand qui commence. Il avance pas à pas : qui a le droit de proposer un 3a, ce qui se passe concrètement avec vos versements, qui garde l'épargne et qui la surveille, puis les questions à poser. Il ne vous dit pas quoi choisir. Il vous donne les mots et les repères pour que la décision, ensuite, soit la vôtre.
Exemple : Camille, la vingtaine, salariée à Lausanne (VD), vient de recevoir sa première vraie fiche de salaire d'un poste à temps plein. Elle sait que le 3e pilier permet de déduire des versements de ses impôts. Sa banque lui propose un compte, un assureur croisé lors d'un salon lui parle d'une police. Elle ne sait pas lequel des deux est « le bon ». Nous la suivrons tout au long de la page.
Trois portes d'entrée pour un 3a : banque, assurance, fondation
Le pilier 3a, ou prévoyance individuelle liée, est encadré par l'OPP 3. Cette ordonnance reconnaît deux formes de prévoyance liée : le contrat conclu avec un établissement d'assurances et la convention conclue avec une fondation bancaire (art. 1 al. 1 let. a et b OPP 3). Autrement dit, la loi ne connaît que deux familles de contrats. Dans la pratique, vous croiserez trois types d'interlocuteurs.
Porte n° 1 : la fondation bancaire de prévoyance
C'est la forme la plus répandue pour qui débute. Vous ouvrez un compte de prévoyance ; derrière, il y a une fondation bancaire de prévoyance liée à une banque. Les conventions de prévoyance liée sont des contrats spéciaux d'épargne conclus avec ces fondations. Elles sont affectées exclusivement et irrévocablement à la prévoyance (art. 1 al. 3 OPP 3).
Concrètement, votre argent est versé sur un compte dédié. Vous pouvez en rester à une épargne classique ou, selon l'offre, choisir une part en titres (fonds, par exemple). C'est le prestataire qui fixe la gamme d'options, pas la loi.
Porte n° 2 : l'établissement d'assurances
Ici, vous concluez un contrat de prévoyance liée avec un assureur : une police 3a. Elle peut combiner de l'épargne et une protection (par exemple pour le décès ou l'invalidité). C'est le cas du besoin affiché sur cette page : une police 3a qui protège aussi vos proches. La logique n'est plus celle d'un compte où vous versez quand vous voulez, mais celle d'un contrat avec des primes fixées d'avance et des clauses à lire avec attention.
Porte n° 3 : un intermédiaire qui vous présente l'une des deux
Le troisième acteur n'est pas un type de contrat, mais un type de rencontre : la personne qui vous présente une offre. Cela peut être un conseiller de votre banque, un agent d'un assureur, un courtier indépendant ou une application. Cette personne n'est pas la porte elle-même : elle vous conduit vers l'une des deux familles ci-dessus. Il est utile de comprendre pour qui elle travaille et comment elle est rémunérée, nous y revenons plus bas.
Le schéma suivant vous aide à situer votre objectif de départ. Il ne désigne aucun produit : il montre seulement quelle famille de contrat correspond à quel besoin.
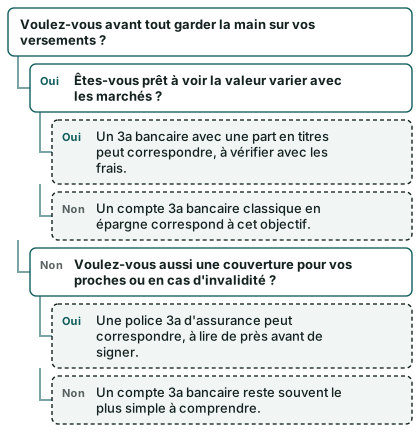
Cet arbre n'est qu'un repère. Votre situation (revenu, canton, âge, état civil, affiliation à une caisse de pension) change la réponse, et c'est précisément pour cela qu'une comparaison personnalisée existe.
Pas à pas : ce que fait chacune avec votre argent
La différence essentielle entre les portes ne tient pas à l'image de la marque, mais au chemin que prend chaque franc que vous versez.
Du côté de la fondation bancaire : un dépôt, éventuellement des titres
Les fonds de la prévoyance liée doivent être placés sous forme de dépôts d'épargne auprès d'une banque régie par la loi sur les banques ou, pour l'épargne-titres, par l'intermédiaire d'une telle banque (art. 5 al. 1 OPP 3). Le principe est simple : votre argent ne dort pas dans une caisse, il est soit en dépôt d'épargne, soit investi en titres par une banque qui est soumise à la loi.
L'épargne-titres est une option, pas une obligation. Quand vous choisissez cette voie, des règles de placement s'appliquent. Les articles de l'ordonnance sur la prévoyance professionnelle relatifs aux placements s'appliquent par analogie. Il est même possible d'investir la totalité dans un produit avec garantie du capital ou dans une obligation de débiteurs très solvables (art. 5 al. 3 OPP 3). Certains placements sont en revanche exclus : les Limited Qualified Investor Funds et les placements collectifs de capitaux étrangers non soumis à une surveillance étrangère ne sont pas autorisés pour l'épargne-titres de la prévoyance liée (art. 5 al. 3 OPP 3).
Ce que cela change pour Camille : si elle choisit un compte, son argent reste sur un dépôt d'épargne. Si elle ajoute des titres, elle accepte que la valeur monte et descende. Dans les deux cas, elle peut verser selon ce que prévoit la convention, dans la limite du plafond de l'année.
Du côté de l'assureur : une police, des primes, une valeur de rachat
Une police 3a d'assurance repose sur un contrat. Vous payez des primes ; une partie finance la couverture, une autre constitue l'épargne. Cette épargne se lit dans la valeur de rachat, c'est-à-dire ce que le contrat vaut si vous l'arrêtez avant son terme. Elle est souvent plus basse que le total des primes versées au début de la vie du contrat. C'est un point qu'il faut demander noir sur blanc.
Beaucoup de polices prévoient aussi une libération du paiement des primes : si vous devenez invalide, l'assureur continue de financer le contrat sans que vous payiez. Cette clause a un prix et des conditions (définition de l'invalidité, délai d'attente, exclusions). La demander n'est pas un luxe, c'est une question à poser clairement.
Un contrat 3a bancaire peut aussi être complété par un contrat de prévoyance risque, ce que la loi permet expressément (art. 1 al. 3 OPP 3). Les deux mondes se touchent donc : vous pouvez avoir un compte d'épargne et, à côté, une couverture du risque.
Les frais : deux familles, jamais le même vocabulaire
Sans citer le moindre tarif, retenez que les frais n'ont pas le même nom des deux côtés. Sur un compte ou des titres, vous entendrez parler de frais de tenue de compte, de frais de gestion, de droits de garde, de frais de transaction et, pour les fonds, de frais courants du produit. Dans une police, vous verrez des primes de risque, des frais d'acquisition, des frais d'administration, parfois répartis sur la durée du contrat. Votre travail de débutant n'est pas de les calculer, mais de demander une liste complète, claire, par écrit.
Pour aller plus loin, la page Frais du 3e pilier explique chaque type de frais et comment les lire.
Qui garde votre épargne, qui la surveille
C'est la question que les débutants posent le moins, et c'est pourtant l'une des plus importantes. Deux notions distinctes s'entremêlent : celui qui détient l'argent et celui qui contrôle le prestataire.
Qui détient l'argent
Dans une fondation bancaire de prévoyance, l'épargne est déposée auprès d'une banque. Elle est destinée à la prévoyance et ne peut pas être utilisée librement par le prestataire : elle est affectée exclusivement et irrévocablement à ce but. La banque ne la compte pas comme un simple bénéfice maison.
Dans une police d'assurance, vous êtes lié à l'entreprise d'assurance par un contrat. Les droits et obligations des parties sont constatés dans la police, que l'assureur doit vous remettre (art. 11 al. 1 de la loi sur le contrat d'assurance). Vous pouvez aussi demander une copie des déclarations que vous avez faites (art. 11 al. 2).
La protection en cas de faillite
Que se passe-t-il si la banque fait faillite ? Pour les avoirs 3a placés en fondation bancaire, des règles de protection des dépôts s'appliquent, avec un plafond. Ce plafond et ses conditions précises changent avec les révisions de la législation : ne retenez pas un chiffre lu quelque part sur la foi d'un forum, demandez au prestataire de vous indiquer par écrit comment vos avoirs sont protégés et jusqu'à quel montant. Pour une police, la logique de protection est différente et dépend du cadre applicable aux assureurs : posez la même question à l'assureur et notez la réponse.
Qui surveille le prestataire
Une banque et une entreprise d'assurance sont des acteurs soumis à surveillance en Suisse. Avant de signer, vérifiez que votre interlocuteur figure bien parmi les acteurs autorisés : la page Vérifier un prestataire de 3e pilier vous indique la démarche. Un nom connu ne dispense pas de ce contrôle, et un nom inconnu n'est pas suspect en soi : c'est le contrôle qui compte.
Le tableau suivant récapitule, en termes simples, les règles qui s'appliquent aux deux portes.
| Question | Fondation bancaire (compte 3a) | Établissement d'assurances (police 3a) |
|---|---|---|
| Base légale du contrat | Convention de prévoyance liée (OPP 3, art. 1 al. 1 let. b) | Contrat de prévoyance liée (OPP 3, art. 1 al. 1 let. a) |
| Où va l'argent ? | Dépôt d'épargne auprès d'une banque, ou épargne-titres par son intermédiaire (art. 5 al. 1) | Primes versées à l'assureur, selon le contrat |
| Titres possibles ? | Oui, avec des règles de placement et des exclusions (art. 5 al. 3) | Selon la police ; à demander |
| Couverture décès ou invalidité | Possible en complément par un contrat de prévoyance risque (art. 1 al. 3) | Souvent intégrée à la police |
| Document de référence | La convention et le règlement | La police et les conditions générales |
| À demander avant de signer | Frais, options de placement, conditions de sortie | Valeur de rachat, primes, exclusions, conditions de sortie |
Ce que vous devez demander avant de signer
Un débutant n'a pas besoin de connaître le jargon : il lui suffit de poser des questions simples et de garder les réponses par écrit. Voici une liste que vous pouvez emporter. Elle s'applique à toutes les portes.
Les questions sur le prestataire
- Qui est exactement le prestataire (banque, fondation, assureur) et qui l'autorise à proposer un 3a ?
- La personne qui me parle travaille-t-elle pour un seul prestataire ou en compare-t-elle plusieurs ?
- Comment cette personne est-elle rémunérée pour ce contrat ?
- Où puis-je lire les conditions complètes avant de m'engager ?
Les questions sur l'argent
- Où mon argent est-il déposé et comment est-il protégé ?
- Quels frais existent (ouverture, tenue, gestion, sortie, transfert) et où sont-ils écrits ?
- Puis-je modifier mes versements dans l'année, les interrompre, les reprendre ?
- Que se passe-t-il si je veux changer de prestataire ? Quelles sont les conditions de transfert ?
Les questions propres à une police d'assurance
- Quelle est la valeur de rachat au fil des années, et à quel moment dépasse-t-elle les primes versées ?
- Quels risques sont couverts exactement (décès, invalidité) et lesquels sont exclus ?
- La libération du paiement des primes est-elle incluse ? Dans quelles conditions ?
- Que se passe-t-il si je ne peux plus payer ? La page Je n'arrive plus à payer mon 3e pilier détaille les options.
Les droits que la loi vous donne face à un assureur
La loi sur le contrat d'assurance fixe plusieurs garde-fous qu'il est utile de connaître.
- Les conditions générales. Vous devez avoir les conditions générales d'assurance en main au moment où vous faites votre proposition ou l'acceptez (art. 3 al. 1). Ne signez pas sur la promesse « je vous les envoie après ».
- L'information. L'assureur doit vous informer notamment sur les risques assurés, l'étendue de la couverture, les primes et autres obligations, la durée et la fin du contrat, le droit de révocation (forme et délai), le délai de remise de l'avis de sinistre et la validité dans le temps de la couverture (art. 3 al. 1 let. a à d, h, i, j).
- Le délai pendant lequel vous êtes lié. Celui qui fait une proposition de contrat à l'entreprise d'assurance est lié pendant quatorze jours s'il n'a pas fixé un délai plus court pour l'acceptation (art. 1 al. 1).
- La police. L'assureur doit vous remettre une police qui constate les droits et obligations des parties et, sur demande, une copie des déclarations faites par le proposant (art. 11 al. 1 et 2).
Ces règles concernent les contrats d'assurance. Elles ne remplacent pas la lecture de votre contrat, mais elles vous donnent des arguments simples : « J'ai le droit d'avoir les conditions avant de signer. »
Pourquoi un seul fournisseur n'est pas une obligation
Beaucoup de débutants pensent qu'il faut tout loger au même endroit, ou qu'un seul 3a suffit pour toujours. Rien dans la loi ne vous force à cela. Plusieurs mécanismes vous laissent de la liberté.
Rien n'oblige à rester chez votre banque principale
Votre compte courant et votre compte de prévoyance sont deux relations différentes. Ouvrir un 3a ailleurs que dans votre banque de tous les jours est possible, tant que le prestataire est autorisé. La commodité (tout voir dans la même application) est un critère, mais ce n'est pas le seul. Les frais, les options de placement et la souplesse des versements comptent autant.
Plusieurs contrats, plusieurs prestataires
Vous pouvez répartir votre prévoyance entre plusieurs contrats. Certains choisissent de séparer une épargne bancaire et une couverture de risque, d'autres préfèrent un contrat unique pour la simplicité. Il n'existe pas de réponse universelle. Pour les bases, la page Combien de comptes 3a ouvrir ? pose le cadre, et Banque ou assurance : comment choisir ? prolonge la réflexion.
Changer plus tard reste possible
Un 3a n'est pas un engagement à vie. Il est généralement possible de transférer son avoir vers un autre prestataire, mais les conditions varient fortement : d'un compte à un autre, le transfert est souvent simple ; depuis une police d'assurance, il peut entraîner la perte d'une partie des sommes. C'est pour cette raison qu'il vaut mieux poser la question de la sortie avant de commencer. Les pages Transférer son 3a et Changer de prestataire pour son 3a détaillent les étapes.
Les plafonds s'appliquent à l'ensemble, pas à chaque contrat
Que vous ayez un contrat ou plusieurs, la limite de versement déductible de l'année vaut pour la totalité de vos versements 3a, pas pour chaque contrat séparément. Multiplier les prestataires ne multiplie donc pas votre droit de déduire.
Voici les repères officiels de l'année et de la suivante, ainsi que deux règles de la loi sur le contrat d'assurance utiles quand on signe une police.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
quatorze jours
Durée pendant laquelle vous êtes lié par votre proposition de contrat d'assurance, sauf délai plus court
Source: Conclusion du contrat et révocation
cinq ans
Prescription des créances du contrat d'assurance
Source: Communications, prescription, assurance multiple
Ces plafonds sont des montants maximaux de déduction, pas des objectifs à atteindre. Le plafond qui vous concerne dépend de votre affiliation à une caisse de pension. Si vous êtes salarié et affilié au 2e pilier, c'est le plus petit des deux qui s'applique : Qui peut ouvrir un 3a ? explique pourquoi.
Les questions que se posent les débutants
Avant la foire aux questions, voici quelques situations typiques et la façon de les aborder. Elles montrent comment les trois portes se présentent dans la vie réelle.
« Ma banque m'a appelé : je peux lui faire confiance ? »
Un appel de votre banque n'est ni bon ni mauvais en soi. Écoutez, demandez les conditions par écrit, puis prenez le temps de comparer. Une offre sérieuse supporte d'attendre quelques jours. Si l'on vous presse de signer « avant la fin du mois » sans vous laisser lire les conditions, c'est un signal d'alerte.
« Un agent d'assurance m'a parlé d'un 3a avec une couverture : c'est obligatoire ? »
Non. Un 3a peut exister sans couverture risque. Une police combinée peut avoir du sens si vous avez des proches à protéger, mais ce n'est pas une obligation légale. Si vous songez à une telle couverture, regardez ce qu'elle couvre vraiment et ce que vous avez déjà par votre employeur. La page Assurance et 3e pilier détaille le rôle d'un contrat.
« J'ai peur de me tromper de porte »
C'est normal, et c'est une raison de plus de ne pas décider seul sous pression. Une mauvaise porte n'est pas une catastrophe si vous l'avez choisie en connaissance de cause et que vous savez comment en sortir. Le vrai risque est de signer sans avoir compris les conditions de sortie.
« La déduction fiscale est-elle la même quel que soit le prestataire ? »
La déduction fiscale découle de votre versement dans une forme reconnue de prévoyance liée et de votre situation fiscale, pas de la marque. Les deux portes (fondation bancaire et assureur) relèvent de l'OPP 3. Le montant que vous pourrez effectivement déduire dépend du plafond de l'année, de votre canton et de votre revenu. Voyez 3e pilier et impôts pour la mécanique.
Pièges fréquents
- Signer une police sans connaître la valeur de rachat des premières années. Elle peut être faible au début, ce qui rend la sortie coûteuse.
- Mélanger deux besoins. Épargner pour la retraite et se couvrir contre le décès sont deux objectifs différents. Les additionner dans un seul contrat n'est pas interdit, mais ce n'est pas obligatoire non plus.
- Ne pas déclarer exactement son état de santé. Face à un assureur, le proposant doit déclarer tous les faits importants pour l'appréciation du risque qu'il connaît ou doit connaître (art. 4 al. 1). Une réticence peut conduire à une résiliation, et l'obligation de prestation peut alors s'éteindre même pour des sinistres déjà survenus, dans la mesure où le fait non déclaré a influé sur eux (art. 6 al. 3). Il existe des cas où l'assureur ne peut pas résilier malgré la réticence, par exemple s'il connaissait ou devait connaître le fait, ou s'il a conclu le contrat alors que vous n'aviez pas répondu à une question (art. 8 ch. 1 à 6). Le plus sûr reste de répondre complètement et fidèlement.
- Confondre le plafond et l'objectif. Verser le maximum n'est pas une obligation. Verser une partie du plafond est tout à fait possible.
- Oublier le suivi. Gardez chaque année l'attestation de versement, elle servira pour votre déclaration d'impôt.
Les étapes dans l'ordre
Le schéma suivant résume la marche à suivre, du premier doute au premier versement.
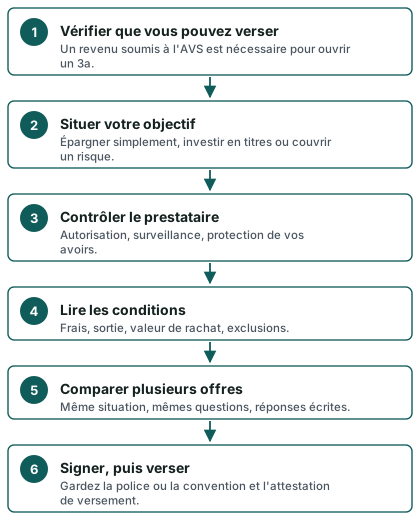
Pour ouvrir sans stress
Les pages Ouvrir un 3e pilier : les démarches et Documents pour ouvrir un 3a vous aident à préparer votre dossier. Si vous venez d'arriver ou si votre statut est particulier, Arriver en Suisse : votre premier 3a complète ce guide.
Voici une liste à cocher à emporter avant de rencontrer qui que ce soit.
- Vérifier que le prestataire est autorisé et surveillé
- Noter l'objectif : épargne simple, titres ou couverture d'un risque
- Demander la liste complète des frais, par écrit
- Demander comment les avoirs sont protégés et jusqu'à quel montant
- Pour une police : demander la valeur de rachat année après année
- Pour une police : demander les exclusions et la libération du paiement des primes
- Obtenir les conditions générales avant de signer
- Comprendre les conditions de transfert et de sortie
- Comparer au moins une autre offre avant de décider
- Garder tous les documents signés
Demander une comparaison gratuite plutôt que choisir seul
Revenons à Camille. Elle a maintenant en main les trois portes, les questions à poser et les repères officiels. Elle peut comprendre l'offre de sa banque et celle de l'assureur. Mais comparer deux propositions réellement, avec ses propres chiffres, c'est un autre travail : frais exacts, options, valeur de rachat, conditions de sortie, tout cela dépend de sa situation.
Ce site informe : il ne conseille pas et ne désigne aucun prestataire. Son rôle s'arrête à l'explication et à un canal unique : un formulaire par lequel vous recevez une comparaison gratuite d'offres. Si votre situation est simple, vous pouvez aussi faire la démarche seul en suivant la liste ci-dessus. Si vous hésitez entre un compte et une police, ou si votre cas est particulier (indépendant, frontalier, permis récent, couple), une comparaison personnalisée vous évite de partir de zéro.
Pour comprendre comment la demande est traitée, consultez Comment fonctionne Mon 3e Pilier. Pour la formuler, rendez-vous sur Demander une comparaison gratuite. Pour voir à quoi ressemble une offre à analyser, la page Recevoir une offre de 3e pilier : les questions à poser vous guide.
Questions fréquentes
Qui a le droit de proposer un pilier 3a ?
La loi reconnaît deux formes de prévoyance liée : le contrat conclu avec un établissement d'assurances et la convention conclue avec une fondation bancaire (art. 1 al. 1 let. a et b OPP 3). Un 3a ne se conclut donc qu'avec ces deux types d'acteurs, directement ou par un intermédiaire qui vous présente leur offre.
Banque ou assurance : lequel est le plus adapté à un débutant ?
Cela dépend de votre objectif. Un compte de prévoyance bancaire est souvent plus simple à comprendre : un dépôt, des versements libres dans la limite du plafond. Une police d'assurance s'adresse davantage à qui veut associer épargne et couverture. Aucun des deux n'est meilleur en soi : la réponse tient à votre situation et aux conditions écrites du contrat.
Mon argent est-il en sécurité en cas de faillite de la banque ?
Les avoirs 3a en fondation bancaire bénéficient de règles de protection des dépôts, avec un plafond. Demandez au prestataire de vous indiquer par écrit comment vos avoirs sont protégés et jusqu'à quel montant, car ces règles évoluent. Les fonds de prévoyance liée doivent être placés en dépôts d'épargne auprès d'une banque régie par la loi sur les banques ou, pour l'épargne-titres, par son intermédiaire (art. 5 al. 1 OPP 3).
Puis-je investir mon 3a en bourse ?
Oui, si le prestataire propose une épargne-titres. Des règles de placement s'appliquent, par analogie avec celles de la prévoyance professionnelle. Certains placements sont interdits, comme les Limited Qualified Investor Funds ou les placements collectifs étrangers non soumis à une surveillance étrangère (art. 5 al. 3 OPP 3). La valeur peut monter comme baisser : aucun rendement n'est garanti. Voyez 3a en titres : comprendre le risque sans jargon.
Combien puis-je verser en 3a cette année ?
En 2026, le plafond est de 7 258 CHF pour une personne affiliée à une caisse de pension et de 36 288 CHF pour une personne sans 2e pilier, dans la limite d'une part du revenu de l'activité lucrative pour ce dernier cas. En 2027, le premier passe à 7 373 CHF. Ce sont des maximums de déduction : vous pouvez verser moins. Consultez Montant maximal du 3e pilier.
Une police 3a d'assurance est-elle obligatoire pour être couvert en cas de décès ?
Non. Un compte 3a n'inclut pas de couverture risque par défaut, mais il peut être complété par un contrat de prévoyance risque (art. 1 al. 3 OPP 3). Si vous avez des proches à protéger, examinez d'abord ce que prévoit déjà votre employeur, puis comparez les solutions sur la base de documents écrits.
Que se passe-t-il si je cache un problème de santé à l'assureur ?
Vous devez déclarer tous les faits importants pour l'appréciation du risque que vous connaissez ou devez connaître (art. 4 al. 1). En cas de réticence, l'assureur peut résilier, et son obligation de prestation peut s'éteindre pour des sinistres déjà survenus dans la mesure où le fait non déclaré a joué un rôle (art. 6 al. 3). Répondez complètement, relisez vos réponses et demandez une copie des déclarations (art. 11 al. 2).
Combien de temps suis-je lié après ma proposition à un assureur ?
Celui qui fait une proposition de contrat à l'entreprise d'assurance est lié pendant quatorze jours, sauf s'il a fixé un délai plus court pour l'acceptation (art. 1 al. 1). Les conditions générales doivent être en votre possession au moment de la proposition ou de l'acceptation (art. 3 al. 1). Vérifiez aussi les modalités de révocation indiquées dans l'information que l'assureur doit vous donner.
Puis-je changer de prestataire plus tard ?
En principe oui, mais les conditions varient selon le contrat. Un transfert entre comptes est souvent simple. Pour une police, la sortie anticipée peut coûter cher à cause de la valeur de rachat. Posez la question avant de signer et lisez Changer de 3e pilier.
Combien de temps ai-je pour réclamer une prestation à mon assureur ?
Les créances qui découlent du contrat d'assurance se prescrivent par cinq ans à compter de la survenance du fait duquel naît l'obligation (art. 46 al. 1). Pour l'assurance collective d'indemnités journalières en cas de maladie, c'est deux ans (art. 46 al. 3). Annoncez un sinistre sans attendre et conservez vos pièces.
Sources
- Formes reconnues de prévoyance liée (3a) — OPP 3, Fedlex
- Placement des fonds de la prévoyance liée (art. 5 OPP 3) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction, chiffres repères OFAS
- Conclusion du contrat et révocation — Fedlex
- Obligation d'information de l'assureur — Fedlex
- Déclarations et réticence — Fedlex
- Couverture provisoire, police, faute — Fedlex
- Communications, prescription, assurance multiple — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.