
Dans cette page
Un 3a bancaire, c'est de l'épargne de prévoyance que vous versez à une fondation, laquelle la dépose auprès d'une banque. Cet argent prend soit la forme d'un compte d'épargne, soit celle de titres (par exemple des fonds). Ce n'est pas un compte courant : il est lié à la retraite, et vous ne pouvez pas le vider à votre guise.
Cette page répond d'abord à la question de base, puis détaille les deux formes possibles, le rôle de la fondation et ce qu'il se passe si la banque rencontre des difficultés. Elle vous aide à poser les bonnes questions, sans vous dire quoi choisir.
Un 3a bancaire, c'est quoi ?
Le 3e pilier suisse se divise en deux familles. Le pilier 3a est la prévoyance individuelle liée : elle est encadrée par la loi et donne droit à une déduction fiscale. Le pilier 3b est la prévoyance libre. Pour le détail, voyez le pilier 3a et le pilier 3b.
À l'intérieur du 3a, deux formes sont reconnues. La première est le contrat de prévoyance liée conclu avec un établissement d'assurances. La seconde est la convention de prévoyance liée conclue avec une fondation bancaire (OPP 3, art. 1). Un « 3a bancaire » désigne cette seconde forme.
Le mot « liée » compte. Les conventions de prévoyance liée sont des contrats spéciaux d'épargne, affectés exclusivement et irrévocablement à la prévoyance. Concrètement : l'argent est réservé à votre retraite et à quelques motifs de retrait prévus par la loi. Vous trouverez ces motifs sur la page retrait anticipé du 3e pilier.
L'exemple de Sofia
Exemple : Sofia, 24 ans, vient de décrocher son premier emploi à Sion (VS). Elle est affiliée à une caisse de pension, donc le petit plafond s'applique à elle. Un collègue lui parle de « 3a bancaire ». Elle croit d'abord qu'il s'agit d'un compte ordinaire ouvert à la banque. Elle découvre en lisant le contrat que le titulaire de l'argent, côté prévoyance, est une fondation. Cette personne est fictive, elle illustre le parcours d'une débutante.
La fondation derrière la banque
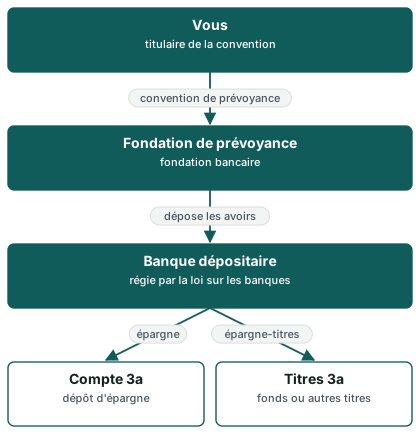
C'est le point que les débutants ratent le plus souvent. Quand vous ouvrez un 3a bancaire, vous ne signez pas seulement avec une banque. Vous concluez une convention de prévoyance avec une fondation bancaire. Cette fondation est un organisme distinct, qui gère les avoirs des épargnants et les place auprès de la banque.
La loi précise la mécanique : les fonds de la prévoyance liée doivent être placés sous forme de dépôts d'épargne auprès d'une banque régie par la loi sur les banques. Pour l'épargne-titres, le placement passe par l'intermédiaire d'une telle banque (OPP 3, art. 5). Vous n'avez donc pas à choisir une banque inconnue : le cadre légal impose un établissement bancaire encadré.
Voici le chemin de l'argent, du versement jusqu'à l'endroit où il est conservé.
Pourquoi cette fondation existe
La fondation sert à séparer l'épargne de prévoyance du reste de l'activité de la banque. Elle suit des règles propres, fixées pour que l'argent reste réservé à la prévoyance. C'est ce qui explique les restrictions de retrait : la fondation ne peut pas vous rendre l'argent quand vous le demandez sans motif légal.
À quelles questions s'attendre côté fondation ? Notez celles-ci avant d'ouvrir :
- Comment s'appelle la fondation et à quelle banque dépose-t-elle les avoirs ?
- Où lire, dans la convention, les règles de retrait et de transfert ?
- Quel document recevrez-vous chaque année pour votre déclaration d'impôt ?
Ce que le 3a bancaire n'est pas
Un 3a bancaire n'est pas un contrat d'assurance. Il n'a pas de valeur de rachat, pas de libération du paiement des primes automatique, pas de couverture décès intégrée par défaut. Ces éléments appartiennent à la police d'assurance liée, expliquée sur la page 3e pilier assurance. La convention bancaire peut parfois être complétée par un contrat de prévoyance risque, mais c'est un complément distinct, jamais une obligation.
Compte ou placement en titres : deux manières
Dans un 3a bancaire, deux formes d'épargne coexistent. Elles ne se valent pas, parce que le risque n'est pas le même.
Le compte 3a
Le compte 3a est un dépôt d'épargne. Vous versez, l'argent reste en francs, et un intérêt peut être crédité. Le niveau de l'intérêt change selon l'établissement et selon la période : aucune promesse n'est possible ici. Pour une vue d'ensemble de ce terrain, lisez la page 3a bancaire : banque en pratique.
Ce que vous gagnez avec un compte : de la lisibilité. Le solde que vous voyez est celui qui est en dépôt, sans fluctuation de cours. Ce que vous acceptez en échange : un rendement qui peut rester modeste sur la durée.
Le dépôt de titres 3a
Dans un dépôt de titres, la fondation investit votre épargne, le plus souvent dans des fonds de placement. La valeur monte et baisse. Il n'y a ni garantie de rendement, ni garantie de retrouver la mise. La page 3a en fonds de placement détaille la mécanique, et le risque sans jargon explique pourquoi la durée change la lecture d'une baisse.
La loi encadre ces placements. Les règles de la prévoyance professionnelle s'appliquent par analogie à l'épargne-titres. Il est possible d'investir en totalité dans un produit avec garantie du capital ou dans une obligation de débiteurs très solvables. En revanche, certains placements sont exclus : les Limited Qualified Investor Funds et les placements collectifs de capitaux étrangers non soumis à une surveillance étrangère ne sont pas autorisés pour l'épargne-titres de la prévoyance liée (OPP 3, art. 5).
Lequel regarde de plus près une débutante ?
Aucun n'est « le bon » en soi. La réponse dépend de votre horizon de placement, de votre tolérance aux variations et de votre situation personnelle. Le tableau ci-dessous aide à lire la différence, rien de plus.
| Critère | Compte 3a | Titres 3a |
|---|---|---|
| Nature de l'avoir | Dépôt d'épargne | Parts de fonds ou autres titres |
| Valeur au fil du temps | Solde en francs, intérêt variable | Peut monter ou baisser |
| Garantie du capital | Dépend de la protection des dépôts | Aucune, sauf produit spécifique |
| Frais à examiner | Frais de tenue de compte | Frais de gestion, de fonds, de transaction |
| Horizon utile | Court ou long | Plutôt long |
Les frais existent dans les deux cas, mais ils n'ont pas la même forme. Pour savoir lesquels lire et comment, voyez les frais du 3e pilier. Pour un débutant, la bonne habitude est de demander à chaque prestataire la liste complète des frais, par écrit.
La page compte, titres ou assurance : 30 questions reprend ces distinctions sous forme de questions courtes.
Que devient votre argent si la banque ferme ?
C'est la crainte la plus fréquente, et elle est légitime. La réponse tient en deux idées.
Votre avoir n'est pas celui de la banque
Parce qu'une fondation détient les avoirs de prévoyance et les dépose auprès de la banque, votre épargne 3a est distincte du patrimoine de la banque elle-même. La banque n'est qu'une dépositaire. Dans les faits, une défaillance d'établissement fait intervenir des règles de protection spécifiques.
La garantie des dépôts
Pour les avoirs 3a placés en dépôt d'épargne, une protection collective des dépôts des banques existe en Suisse. Elle est plafonnée : un seuil par client et par établissement s'applique, fixé par le système de garantie des banques. Nous ne le recopions pas ici, parce qu'il peut être révisé. Demandez au prestataire de vous indiquer, par écrit, si vos avoirs 3a sont couverts et jusqu'à quel plafond.
Point utile : pour l'épargne-titres, les parts de fonds sont conservées séparément. Elles restent votre propriété, mais leur valeur dépend des marchés. La garantie des dépôts protège contre la défaillance d'une banque, jamais contre la baisse d'un cours.
Les gestes de prudence
Voici ce qu'une débutante peut vérifier sans compétence particulière :
- Lire dans la convention le nom de la fondation et celui de la banque dépositaire.
- Demander quelle part de l'épargne est un dépôt et quelle part est investie en titres.
- Consulter la page vérifier un prestataire de 3e pilier pour voir comment contrôler qu'un acteur est autorisé.
- Garder une trace écrite de toutes les réponses.
Si vous changez d'avis un jour, un transfert vers un autre prestataire reste possible : la page transférer son 3a l'explique pas à pas.
Ouvrir en ligne ou au guichet
Un 3a bancaire peut s'ouvrir de deux façons. Le résultat juridique est le même : une convention avec une fondation. Ce qui change, c'est l'accompagnement.
Au guichet
Vous rencontrez une personne, vous posez vos questions, vous signez. Pratique si vous aimez parler et poser des questions de vive voix. Pensez à emporter une pièce d'identité et à noter ce qui est dit. Un conseiller de guichet vend souvent les produits de sa propre banque : c'est normal, mais cela signifie que vous ne voyez qu'une offre. Pour élargir, voyez recevoir une offre de 3e pilier et ses questions à poser.
En ligne
Le formulaire se remplit chez vous, souvent avec une pièce d'identité photographiée. Rapide, mais personne ne vous explique les clauses. Lisez attentivement l'écran « conditions » avant de valider. La page 3a en ligne et applications détaille les points d'attention.
Les documents à préparer
Dans les deux cas, on vous demandera en général une pièce d'identité, votre adresse et votre situation de travail. Si vous résidez hors de Suisse ou si vous avez un permis particulier, la liste peut changer : consultez documents pour ouvrir un 3a.
Avant de signer, vérifiez aussi que vous avez le droit de verser en 3a : qui peut ouvrir un 3a répond en quelques lignes.
Les premiers gestes après l'ouverture
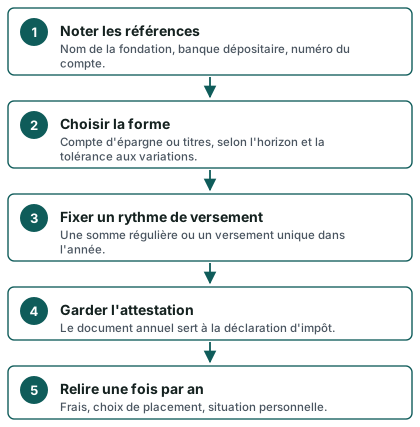
Ouvrir, ce n'est que la moitié du chemin. Voici l'ordre simple que suit Sofia.
Combien verser ?
La loi fixe un plafond annuel. Il dépend de votre situation : le petit plafond concerne les salariés affiliés à une caisse de pension, le grand plafond concerne les personnes sans 2e pilier. Voici les repères officiels.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pour le plafond sans 2e pilier, le montant est un maximum : en dessous de ce maximum, une limite liée au revenu de l'activité lucrative s'applique. Vous n'avez pas à verser le plafond entier. Une partie suffit, et vous pouvez ajuster chaque année. Pour fixer un rythme, la page combien verser par mois donne une méthode.
Les erreurs à éviter au départ
Quelques pièges reviennent chez les débutants :
- Verser plus que le plafond de l'année : l'excédent n'est pas déductible.
- Oublier de garder l'attestation et de la joindre à la déclaration.
- Choisir des titres sans comprendre qu'une baisse est possible.
- Laisser les frais se cumuler sans les relire.
La page erreurs fréquentes avec son 3e pilier complète cette liste, et 3e pilier et impôts explique le mécanisme de la déduction. L'économie réelle dépend de votre canton, de votre revenu et de votre situation : aucun chiffre général ne vous concerne personnellement.
Comparer avant de s'engager
Un 3a bancaire existe chez de nombreux établissements, avec des fondations, des frais et des formes de placement différents. Pour mettre des offres côte à côte sans engagement, le site propose une comparaison gratuite des offres de 3e pilier. Vous pouvez aussi lire comment fonctionne ce service avant de remplir le formulaire de demande.
Questions fréquentes
Un 3a bancaire est-il la même chose qu'un compte épargne ordinaire ?
Non. Un compte épargne ordinaire est libre : vous retirez quand vous voulez. Un 3a bancaire est lié à la prévoyance : il est détenu dans le cadre d'une convention avec une fondation, et son retrait n'est possible que dans des cas prévus par la loi. En contrepartie, les versements peuvent être déduits du revenu imposable, dans la limite du plafond de l'année.
Qui est le titulaire de l'argent, la banque ou la fondation ?
La convention de prévoyance est conclue entre vous et une fondation bancaire. La fondation place les avoirs auprès d'une banque. Vous restez la personne bénéficiaire de cette épargne. La banque, elle, joue le rôle de dépositaire. Lisez les premières pages de la convention pour repérer ces noms.
Peut-on mettre un 3a bancaire en titres sans risque ?
Non, il n'existe pas d'investissement en titres sans variation de valeur. La loi autorise toutefois d'investir en totalité dans un produit avec garantie du capital ou dans une obligation de débiteurs très solvables. Ces options réduisent certains risques sans les supprimer, et elles ont leurs propres conditions. Demandez au prestataire de vous les décrire par écrit.
La garantie des dépôts couvre-t-elle tout mon 3a ?
La garantie des dépôts concerne les avoirs placés en dépôt d'épargne et elle est plafonnée. Elle ne protège pas contre la baisse de valeur de titres. Le plafond exact peut être modifié : demandez au prestataire le montant en vigueur et la façon dont vos avoirs 3a sont traités. Pour une vérification générale, voyez la page vérifier un prestataire.
Puis-je avoir un compte et des titres dans le même 3a bancaire ?
Cela dépend du prestataire. Certains permettent de répartir l'épargne entre un compte et un dépôt de titres, d'autres proposent l'un ou l'autre. La page combien de comptes 3a ouvrir aborde cette question. Dans tous les cas, le plafond annuel s'applique à l'ensemble de vos versements 3a, pas à chaque compte séparément.
Que se passe-t-il si je veux changer de banque ?
Vous pouvez demander un transfert de votre avoir 3a vers un autre prestataire. L'avoir reste dans la prévoyance liée : il ne passe pas par votre compte courant. Vérifiez au préalable les éventuels frais de sortie, puis suivez la démarche expliquée sur changer de prestataire pour son 3a.
Faut-il être salarié pour ouvrir un 3a bancaire ?
Il faut exercer une activité lucrative soumise à l'AVS. Les salariés comme les indépendants peuvent verser. Le plafond varie selon que vous êtes affilié ou non à un 2e pilier. Si vous êtes dans une situation particulière (permis, frontalier, temps partiel), consultez qui peut ouvrir un 3a et premier 3a avec un permis B.
Quel 3a bancaire me convient ?
Le site ne recommande aucun produit ni aucun prestataire. La réponse dépend de votre horizon, de votre tolérance aux variations de valeur, de votre canton et de vos frais. Une comparaison personnalisée des offres vous aide à voir ces écarts : demandez-la depuis le formulaire gratuit.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.