
Dans cette page
- Ce que veut dire « 3e pilier assurance »
- Les deux grandes familles de contrat
- Épargne et protection : qui paie quoi
- Lire un devis sans se perdre
- Contrat à long terme : que se passe-t-il si on arrête ?
- Les droits qui vous protègent avant et après la signature
- Mon devis est-il comparable à celui d'une banque ?
- Les repères officiels à connaître
- Obtenir plusieurs offres gratuitement
- Checklist avant de signer un contrat d'assurance 3a
- Questions fréquentes
Vous avez reçu un appel, un courriel ou un document qui ressemble à un devis de 3e pilier assurance, et vous hésitez. C'est une situation très courante chez les salariés qui débutent : le document est dense, le vocabulaire est nouveau, et la personne en face semble pressée. Cette page est écrite pour ce moment précis. Elle ne vous dit pas quoi choisir. Elle vous explique ce qu'est un contrat d'assurance dans le cadre du 3e pilier, ce que chaque ligne d'un devis signifie, ce que vous pouvez demander et ce qui se passe si vous changez d'avis.
Pour suivre le fil, prenons un exemple fictif. Exemple : Léo, 31 ans, salarié à Fribourg, est affilié à une caisse de pension auprès de son employeur. Il touche un revenu moyen, n'a jamais ouvert de 3a et vient de recevoir un premier devis d'un assureur. Il ne sait pas s'il doit signer, demander un délai ou comparer. Nous le suivrons section après section. Ses réponses ne sont pas des recommandations : elles illustrent la démarche.
Ce que veut dire « 3e pilier assurance »
Le 3e pilier est la partie individuelle et facultative de la prévoyance suisse. Il s'ajoute à l'AVS (1er pilier) et à la caisse de pension (2e pilier, régi par la LPP). Pour une vue d'ensemble, la page 3e pilier assurance : comment ça marche, en clair pose les bases. Ici, nous nous concentrons sur le contrat lui-même.
Le terme « 3e pilier assurance » désigne un contrat conclu avec une entreprise d'assurance sur la vie. Il combine presque toujours deux fonctions :
- une fonction d'épargne : une partie de ce que vous versez est mise de côté pour constituer un capital à une échéance convenue ;
- une fonction de protection : le contrat prévoit des prestations en cas de décès, parfois en cas d'invalidité ou d'incapacité de gain, et parfois une dispense de payer les primes si vous ne pouvez plus travailler.
Cette double nature est la grande différence avec un compte de prévoyance bancaire, qui ne sert qu'à épargner. Elle explique aussi pourquoi un devis d'assurance est plus long et plus technique : il doit décrire à la fois l'épargne et les risques couverts.
Pilier 3a ou pilier 3b : le premier point à vérifier
Un contrat d'assurance peut se loger dans deux cadres, et le devis doit dire lequel. Le pilier 3a est la prévoyance individuelle liée : elle ouvre droit à une déduction fiscale dans la limite d'un plafond annuel, mais l'argent reste bloqué jusqu'à des motifs de retrait prévus par la réglementation. On parle alors de police d'assurance liée. Le pilier 3b est la prévoyance libre : pas de déduction comparable, mais une disponibilité plus souple selon le contrat. Les pages pilier 3a, ou 3e pilier lié et pilier 3b, ou 3e pilier libre détaillent chaque cadre.
Le premier réflexe de Léo est donc simple : chercher dans le devis les mots « prévoyance liée », « 3a » ou « 3b ». Si la mention est absente ou vague, il pose la question avant tout le reste. Un contrat présenté comme du « 3e pilier » sans autre précision peut relever de l'un ou de l'autre, et les conséquences fiscales ne sont pas les mêmes.
Ce que le mot « devis » recouvre vraiment
Dans le langage courant, « devis » désigne tout document chiffré qu'un assureur vous remet. En pratique, trois documents se mélangent souvent :
- La proposition illustrée : un calcul de démonstration, basé sur des hypothèses de l'assureur. Elle montre ce que le contrat pourrait donner, pas ce qu'il donnera.
- La proposition de contrat : le document que vous signez pour demander la conclusion du contrat. Elle vous engage.
- La police : le document final, une fois le contrat conclu, avec les conditions générales.
Savoir où vous en êtes évite une confusion fréquente : signer une « proposition » en croyant recevoir un simple calcul. Demandez toujours, par écrit, de quel document il s'agit.
Les deux grandes familles de contrat
Sans entrer dans tous les produits du marché, on distingue deux logiques. Les noms commerciaux varient d'un assureur à l'autre ; ce qui compte, c'est le mécanisme.
Le contrat à capital garanti
L'assureur s'engage sur un capital à l'échéance, souvent composé d'une part garantie et d'une part variable appelée participation aux excédents. L'engagement est écrit dans le contrat. La part variable, elle, dépend des résultats de l'assureur et n'est jamais promise. Dans un devis, cherchez la ligne qui sépare « prestation garantie » et « prestation non garantie » : c'est la plus importante de la page. Le chapitre capital garanti en 3e pilier vous dira si cette garantie couvre tout ou seulement une partie du capital.
Ce type de contrat plaît à ceux qui veulent savoir à l'avance ce que le contrat prévoit au minimum. Il suppose en échange de s'engager sur la durée, car la garantie se paie par une certaine rigidité.
Le contrat lié à des fonds de placement
Ici, une part de l'épargne est investie dans des fonds. La valeur du contrat monte et descend avec les marchés. Le risque est porté par vous, pas par l'assureur. Le devis doit alors décrire les fonds disponibles, la manière dont vous pouvez en changer et les frais propres à ces fonds. Si le devis ne mentionne que des scénarios « moyen » et « favorable », demandez aussi le scénario défavorable : il est obligatoire de savoir qu'une valeur peut être plus basse que les versements.
Les variantes autour de ces deux familles
Beaucoup de contrats mélangent les deux logiques ou y ajoutent des options :
- la libération du paiement des primes : si une incapacité durable de travailler survient, l'assureur prend en charge les primes et le contrat continue ;
- la rente d'invalidité ou le capital en cas d'invalidité ;
- le capital décès versé aux bénéficiaires désignés ;
- la couverture de risque temporaire pour une durée limitée.
Chaque option a un coût, qui se lit dans le devis. Plus il y a d'options, plus la part qui va vers la protection grandit et plus la part d'épargne diminue. Ce n'est ni bon ni mauvais en soi. C'est un choix qui dépend de votre situation : famille à charge ou non, couverture déjà existante par votre employeur, besoins de protection. La page 3e pilier et décès : qui touche l'argent explique qui reçoit le capital et comment désigner un bénéficiaire.
Épargne et protection : qui paie quoi
Quand vous payez une prime, elle n'est pas intégralement épargnée. Elle se répartit, grossièrement, entre plusieurs postes. Comprendre cette répartition est la clé de tout le devis.
Voici le schéma mental à garder en tête :
| Poste | À quoi il sert | Qui en bénéficie |
|---|---|---|
| Part d'épargne | Constituer le capital à l'échéance | Vous, ou vos bénéficiaires en cas de décès |
| Part de risque | Payer les prestations en cas de décès ou d'invalidité | Vous ou vos proches, seulement si l'événement survient |
| Frais d'acquisition | Rémunérer la conclusion du contrat | L'assureur et le canal de vente |
| Frais de gestion | Administrer le contrat chaque année | L'assureur |
La part de risque a une particularité qu'il faut dire clairement : si l'événement ne survient pas, cette part n'est pas épargnée à votre nom. Elle sert à payer ceux pour qui le risque survient. C'est le principe même de l'assurance, et c'est ce qui la distingue d'une épargne pure. Cela ne rend pas le contrat inintéressant. Cela signifie que vous achetez une protection, et qu'une protection a un prix.
Ce que cela change pour le rythme de constitution du capital
Dans un contrat d'assurance, une partie importante des frais d'acquisition est souvent prélevée tôt. Résultat : la valeur de rachat, c'est-à-dire ce que le contrat vaut si vous l'arrêtez, peut rester basse pendant les premières années, même si vous avez payé régulièrement. Le devis doit le montrer dans un tableau année par année. Si cette colonne manque, demandez-la.
La page frais du 3e pilier : lesquels existent et comment les lire passe en revue les familles de frais sans chiffres, pour que vous sachiez quelle question poser sur chacune.
Exemple : Léo regarde sa première prime
Léo constate que la prime annuelle indiquée est une fraction du petit plafond 3a de l'année. Comme il est affilié à une caisse de pension, ce plafond est de 7 258 francs en 2026. Il note deux choses. D'abord, le devis ne dit pas quelle part de la prime est épargnée. Ensuite, la ligne « prestations en cas d'invalidité » n'a pas de montant lisible. Il écrit à l'assureur pour demander la ventilation. Il ne signe rien tant qu'elle n'est pas fournie par écrit.
Lire un devis sans se perdre
Passons le document en revue, ligne par ligne. La plupart des devis de 3e pilier assurance suivent la même trame, avec des intitulés qui varient.
En-tête : qui, quoi, quand
Vérifiez d'abord l'identité de l'entreprise d'assurance, la date d'émission et la durée de validité du devis. Selon la loi sur le contrat d'assurance (LCA), art. 3 al. 1, l'entreprise doit vous renseigner de manière compréhensible, avec une trace écrite, sur son identité et sur les principaux éléments du contrat avant la conclusion. Un devis qui n'indique pas clairement l'assureur est un signal d'alerte. La page vérifier un prestataire de 3e pilier donne une liste de gestes pour contrôler qu'un prestataire est bien autorisé.
Les lignes à décoder, une par une
| Ligne du devis | Ce qu'elle veut dire | Question à poser |
|---|---|---|
| Preneur d'assurance | La personne qui conclut et paie le contrat | Est-ce bien moi, et pas mon employeur ? |
| Personne assurée | Celle dont la vie ou la santé est couverte | Est-ce la même que le preneur ? |
| Durée du contrat | Le temps jusqu'à l'échéance | Que se passe-t-il si je veux sortir avant ? |
| Prime annuelle ou mensuelle | Le montant que vous payez régulièrement | Combien va à l'épargne, combien aux risques et aux frais ? |
| Capital à l'échéance | Ce que le contrat prévoit en fin de parcours | Quelle part est garantie, quelle part est non garantie ? |
| Capital décès | Ce que reçoivent vos bénéficiaires | À qui, et puis-je changer le bénéficiaire ? |
| Libération du paiement des primes | L'assureur paie à votre place si vous ne pouvez plus travailler | Après quel délai d'attente, et pour quelle durée ? |
| Valeur de rachat | Ce que le contrat vaut si vous l'arrêtez | Année par année, quelle est-elle ? |
| Participation aux excédents | Part variable liée aux résultats de l'assureur | Est-elle garantie ? (en général non) |
| Frais | Coûts de conclusion, de gestion, des fonds | Où sont-ils écrits, en clair ? |
Les mots qui trompent
Quelques expressions méritent une vigilance particulière.
- « Jusqu'à » : un montant précédé de « jusqu'à » est un maximum, pas une promesse.
- « Estimé » ou « projeté » : le chiffre repose sur des hypothèses. Demandez lesquelles.
- « Garanti » : sur quoi porte la garantie, jusqu'à quand, et qui la porte ? Une garantie sur une part du capital ne couvre pas le reste.
- « Rendement attendu » : un rendement n'est jamais assuré. Si le devis en affiche un, il doit préciser qu'il s'agit d'une illustration.
- « Sans frais » : en assurance, les frais existent presque toujours ; ils sont parfois inclus dans la prime, donc invisibles ligne par ligne.
Pour une lecture plus large des chiffres de performance, la page rendement du 3e pilier vous aidera à ne pas confondre prévision et promesse.
Le devis ne remplace pas les conditions générales
Le devis est un résumé. Les règles fines (exclusions, délais d'attente, conditions de modification de la prime) sont dans les conditions générales. Avant de signer, demandez-les et lisez au moins les chapitres sur la fin du contrat, les exclusions de risque et la réduction du contrat. Le droit d'être informé est réel : selon l'art. 3 al. 1 LCA, l'information doit porter notamment sur les risques assurés, l'étendue de la couverture, les primes et autres obligations, la durée et la fin du contrat, ainsi que sur le droit de révocation.
Cinq contrôles rapides avant d'aller plus loin
Avant même d'entrer dans les détails, cinq contrôles prennent quelques minutes.
- Le document nomme-t-il clairement la forme : 3a ou 3b ?
- La prime est-elle ventilée entre épargne, risque et frais ?
- Une table de valeurs de rachat année par année est-elle jointe ?
- Les parts garantie et non garantie sont-elles séparées ?
- Les conditions générales et le droit de révocation sont-ils mentionnés ?
Un « non » à l'une de ces questions ne disqualifie pas le devis. Il signifie qu'il faut demander un complément avant de décider.
Contrat à long terme : que se passe-t-il si on arrête ?
C'est le point que les débutants sous-estiment le plus. Un contrat d'assurance 3a se pense sur de longues années. Les situations de vie changent : un déménagement, un changement d'emploi, un projet immobilier, une baisse de revenu. La question n'est pas de savoir si vous aurez envie de le modifier, mais ce que cela coûtera le jour venu.
Le schéma suivant résume le cycle de vie d'un contrat. Chaque étape ouvre des droits et des points de vigilance.
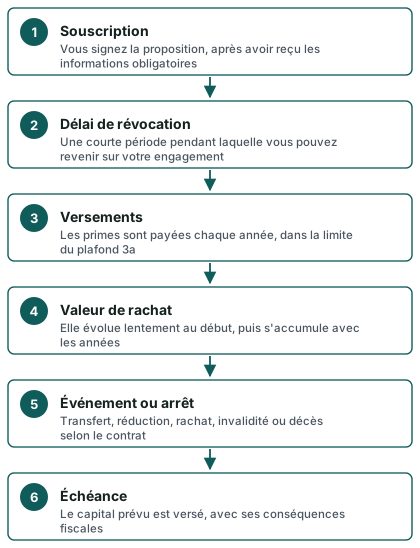
La valeur de rachat : ce que le contrat vaut si vous sortez
La valeur de rachat est la somme que l'assureur vous reconnaît si vous mettez fin au contrat avant l'échéance. Dans les premières années, elle est souvent nettement inférieure au total de ce que vous avez versé, parce que les frais d'acquisition ont été prélevés tôt. C'est la pénalité implicite d'une sortie précoce, même si le mot n'apparaît pas dans le devis.
Le droit vous donne des appuis. Selon l'art. 92 LCA, sur votre demande, l'assureur doit calculer et vous communiquer la valeur de réduction ou de rachat dans les quatre semaines, et la FINMA révise gratuitement ces calculs à votre demande. Concrètement : vous n'avez pas besoin d'attendre une sortie pour connaître la valeur de votre contrat, vous pouvez la réclamer à tout moment.
La réduction du contrat
Si vous cessez de payer les primes, le contrat n'est pas forcément perdu. Il peut être « réduit » : il continue à exister, mais avec des prestations plus faibles, proportionnelles à ce qui a été déjà payé. Selon l'art. 93 LCA, si le paiement des primes cesse après que l'assurance a été en vigueur pendant trois ans au moins, la valeur de réduction est due. Si l'assurance est rachetable, vous pouvez, dans les six semaines après avoir reçu la communication de l'assureur, demander le rachat au lieu de la réduction.
Ce mécanisme existe pour que l'arrêt des primes n'efface pas tout. Mais il a un prix : un contrat réduit offre moins que ce que vous aviez prévu, et la couverture de risque diminue.
Dans un 3a, l'argent ne sort pas comme d'une tirelire
Dans une police d'assurance liée, la valeur de rachat n'est pas un argent librement disponible. Elle reste affectée à la prévoyance. Selon la situation, elle est en général transférée vers un autre prestataire de prévoyance liée, ou versée si un motif de retrait prévu par la réglementation est rempli. Ne comptez donc pas sur ce contrat comme sur un compte d'épargne dans lequel puiser en cas de besoin. Les pages transférer son 3a et résilier son 3e pilier assurance trop tôt détaillent ces chemins.
Questions à poser avant de signer, sur la sortie
- Quelle est la valeur de rachat à la fin de chaque année pendant toute la durée ?
- Que devient le contrat si je ne peux plus payer la prime une année ?
- Puis-je suspendre les paiements, et à quelles conditions ?
- Quelles sont les conditions de transfert vers un autre prestataire ?
- Le contrat prévoit-il une indexation de la prime, et dans quel cadre ?
- Comment est traitée la partie risque si je réduis le contrat ?
Si l'assureur ne sait pas répondre par écrit, c'est une information en soi.
Exemple : Léo imagine un changement d'emploi
Léo se dit qu'il changera peut-être de canton d'ici quelques années. Il demande donc à l'assureur : « Si j'arrête de payer après un certain temps, que vaut mon contrat ? » La réponse écrite lui montre que la valeur de rachat reste modeste au départ. Il comprend que ce contrat est pensé pour la durée. Il décide de comparer avant de s'engager, en gardant en tête que la sortie anticipée a un coût.
Les droits qui vous protègent avant et après la signature
Même un contrat long et complexe vous laisse des appuis légaux. Les connaître vous évite de signer sous pression.
Le délai d'engagement de la proposition
Selon l'art. 1 al. 1 LCA, celui qui fait à l'entreprise d'assurance une proposition de contrat est lié pendant quatorze jours, s'il n'a pas fixé un délai plus court pour l'acceptation. Cela signifie que votre proposition ne vous engage pas indéfiniment.
La révocation
C'est le droit le plus utile pour un débutant. Selon l'art. 2a al. 2 LCA, le délai de révocation est de quatorze jours et commence à courir dès que vous avez proposé ou accepté le contrat. Selon l'art. 2a al. 3, il est respecté si vous communiquez votre révocation à l'entreprise d'assurance, ou si vous remettez votre avis à la poste, le dernier jour du délai.
Concrètement :
- notez la date à laquelle vous avez signé ;
- comptez le délai à partir de là, sans attendre la réception de la police ;
- si vous hésitez, envoyez la révocation par un moyen qui laisse une preuve ;
- conservez une copie de l'envoi.
La révocation ne demande pas de justification. Elle existe précisément pour permettre une réflexion après la signature. Si le démarchage a eu lieu par téléphone et que la signature a suivi rapidement, ce délai est votre filet de sécurité.
L'obligation d'information de l'assureur
Avant la conclusion, l'entreprise d'assurance doit vous renseigner de manière compréhensible, par un moyen permettant d'en établir la preuve par un texte (art. 3 al. 1 LCA). L'information porte notamment sur les risques assurés, l'étendue de la couverture, les primes et autres obligations, la durée et la fin du contrat, le droit de révocation et la validité dans le temps de la couverture.
Si l'assureur a contrevenu à cette obligation, vous pouvez résilier le contrat (art. 3a LCA). Le droit s'éteint quatre semaines après que vous avez eu connaissance de la contravention et des informations, et au plus tard deux ans après la contravention. Mieux vaut donc relire vos documents tôt qu'attendre des années.
Répondre aux questions de santé avec exactitude
Beaucoup de contrats d'assurance 3a incluent une couverture d'invalidité ou de décès. L'assureur vous pose alors des questions de santé. Répondez complètement et honnêtement : une omission peut donner à l'assureur la possibilité de résilier ensuite, dans certaines conditions fixées par la loi. La loi protège aussi le preneur dans plusieurs cas : l'assureur ne peut pas résilier notamment si le fait a cessé d'exister avant le sinistre, s'il connaissait ou devait connaître le fait, ou si vous n'avez pas répondu à une question et qu'il a néanmoins conclu le contrat (art. 8 LCA). Ne laissez donc pas une question en blanc en espérant que cela passe : demandez comment la remplir.
La couverture provisoire
Il arrive qu'un assureur accorde une couverture provisoire en attendant la conclusion définitive. Une couverture provisoire non limitée dans le temps peut être résiliée en tout temps moyennant un délai de quatorze jours, et l'assureur doit la confirmer par écrit (art. 9 al. 3 et 4 LCA). Demandez toujours cette confirmation écrite.
Mon devis est-il comparable à celui d'une banque ?
La réponse honnête est : pas directement. Un devis d'assurance et une offre de compte 3a bancaire ne mesurent pas les mêmes choses. Les comparer chiffre contre chiffre revient à comparer une assurance habitation et un livret d'épargne.
| Critère | Contrat d'assurance 3a | Compte 3a bancaire |
|---|---|---|
| Fonction principale | Épargne et protection de risques | Épargne, parfois placée en titres |
| Versements | Primes fixées au contrat, souvent régulières | Libres chaque année, jusqu'au plafond |
| Protection décès ou invalidité | Souvent incluse ou en option | Pas incluse en principe |
| Disponibilité avant l'échéance | Valeur de rachat, souvent basse au début | Compte lié, transfert possible |
| Lisibilité des frais | Souvent intégrés dans la prime | Souvent affichés séparément |
| Engagement dans le temps | Contrat long, sortie coûteuse au début | Plus souple en général |
| Capital garanti | Possible pour une partie du capital | Selon la solution choisie |
Ce tableau ne dit pas qu'un modèle est meilleur. Il montre que les deux répondent à des besoins différents. Un salarié qui a déjà une couverture suffisante en cas de décès ou d'invalidité n'a pas les mêmes besoins que quelqu'un qui n'en a aucune. Cette distinction compte plus que n'importe quel taux.
Comment rendre les deux offres comparables
Pour comparer sérieusement, ramenez chaque offre à des questions communes :
- Que vais-je verser en tout sur la durée ? (total des primes ou des versements)
- Que vaut le contrat à des moments précis ? (année par année, pas seulement à l'échéance)
- Quels risques sont couverts, et à quel coût ? (pour l'assurance, la part de risque)
- Quelle part est garantie, quelle part dépend des marchés ?
- Quels frais, et comment sont-ils exprimés ?
- Que se passe-t-il si je sors ou si je transfère ?
Si vous cherchez une grille plus complète, la page 3e pilier : banque ou assurance, comment choisir ? la développe. Et la page 3e pilier et assurance-vie explique comment la logique de l'assurance-vie se retrouve dans les contrats 3a.
Le piège du « même budget »
Un raccourci fréquent consiste à dire : « J'ai X par mois, voyons ce que chaque offre donne. » Le problème, c'est qu'à budget égal, les deux offres ne contiennent pas la même chose. L'une paie aussi une couverture de risque, l'autre non. Comparer le seul capital final sans regarder la protection incluse fausse le jugement. À l'inverse, payer pour une protection dont vous n'avez pas besoin est aussi un coût. Ce qu'il faut comparer, c'est l'adéquation à votre situation, pas le chiffre le plus grand.
Les repères officiels à connaître
Quelques montants servent de cadre à tout devis 3a. Ils sont fixés par les autorités et revus chaque année. Ils ne disent rien d'un produit ; ils bornent seulement ce que vous pouvez verser.
7 258 CHF
Plafond 3a en 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a en 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a en 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
quatorze jours
Délai de révocation d'un contrat d'assurance
Source: Conclusion du contrat et révocation
quatre semaines
Délai pour obtenir la valeur de rachat
Source: Assurance sur la vie
Le grand plafond (sans 2e pilier) s'applique à une personne qui n'est pas affiliée à une caisse de pension, dans la limite d'une part de son revenu d'activité. Pour la grande majorité des salariés, c'est le petit plafond qui s'applique. Si vous êtes salarié affilié, le plafond de 7 258 francs en 2026 est donc votre repère. La page montant maximal du 3e pilier explique les cas particuliers.
Un point mérite d'être dit : le plafond est une borne, pas une cible. Un devis dont la prime annuelle approche le plafond n'est ni meilleur ni moins bon qu'un autre. Ce qui compte, c'est que le montant soit tenable année après année, car l'arrêt des paiements d'un contrat d'assurance a un coût, on l'a vu.
Obtenir plusieurs offres gratuitement
Vous avez maintenant de quoi lire un devis avec méthode. L'étape suivante est de ne pas vous contenter d'un seul. Comparer deux ou trois offres, avec les mêmes questions, change souvent la lecture que l'on fait de la première. La page recevoir une offre de 3e pilier : 10 questions à poser vous donne une liste prête à l'emploi.
Ce site n'est ni conseiller ni courtier. Il vous explique les règles. Si vous souhaitez recevoir une comparaison personnalisée, vous pouvez utiliser le formulaire Demander une comparaison gratuite. La page Comment fonctionne Mon 3e Pilier indique qui traite la demande et comment. Pour voir les critères qui servent à comparer, la page Comparer les offres de 3e pilier les présente sans nommer de prestataire.
Ce que vous pouvez préparer pour que la comparaison soit utile
- Vous savez si vous êtes affilié à une caisse de pension (2e pilier) ou non.
- Vous connaissez votre canton de domicile.
- Vous avez une idée du montant annuel que vous pouvez verser sans vous mettre en difficulté.
- Vous savez si vous cherchez surtout de l'épargne, ou aussi une protection pour vos proches.
- Vous avez sous la main le devis déjà reçu, pour le faire entrer dans la comparaison.
Ce qu'une comparaison ne peut pas faire
Une comparaison ne vous dit pas ce qui est bon pour vous à votre place. Elle met en regard des offres, avec les mêmes critères, pour que vous décidiez en connaissance de cause. L'économie d'impôt réelle, elle, dépend de votre revenu, de votre canton, de votre état civil et d'autres éléments : ce n'est jamais un chiffre universel.
Checklist avant de signer un contrat d'assurance 3a
- Vérifier que le devis indique clairement 3a ou 3b
- Demander la ventilation de la prime : épargne, risque, frais
- Obtenir la table des valeurs de rachat année par année
- Séparer ce qui est garanti de ce qui ne l'est pas
- Lire les conditions générales, en particulier la fin du contrat
- Répondre complètement aux questions de santé
- Désigner ou vérifier le bénéficiaire en cas de décès
- Noter la date de signature et le délai de révocation
- Comparer avec au moins une autre offre, d'une banque ou d'un autre assureur
- Ne pas signer sous la pression d'un appel téléphonique
Questions fréquentes
Un devis de 3e pilier assurance m'engage-t-il à quelque chose ?
Un devis est en principe une information. En revanche, la proposition de contrat que vous signez vous engage. Selon l'art. 1 al. 1 LCA, celui qui fait une proposition de contrat est lié pendant quatorze jours, s'il n'a pas fixé un délai plus court. Demandez toujours, par écrit, si le document que vous avez en main est une simple illustration ou une proposition de contrat.
Puis-je changer d'avis après avoir signé ?
Oui, dans le délai de révocation. Selon l'art. 2a LCA, il est de quatorze jours et commence à courir dès que vous avez proposé ou accepté le contrat. Il est respecté si vous communiquez votre révocation à l'assureur ou remettez votre avis à la poste le dernier jour. Utilisez un moyen qui laisse une preuve et gardez une copie.
Un 3e pilier en assurance est-il forcément un 3a ?
Non. Un contrat d'assurance peut relever du pilier 3a (prévoyance liée, avec déduction fiscale dans la limite du plafond) ou du pilier 3b (prévoyance libre). Le devis doit le préciser. Si ce n'est pas clair, c'est la première question à poser, car les conséquences fiscales et la disponibilité de l'argent diffèrent. Voyez aussi la page 3a ou 3b : lequel pour bien commencer.
Qu'est-ce que la valeur de rachat, et pourquoi est-elle basse au début ?
C'est la somme que l'assureur vous reconnaît si vous mettez fin au contrat avant l'échéance. Elle reste souvent basse les premières années, parce que des frais de conclusion sont prélevés tôt. Vous pouvez demander son calcul à l'assureur : il doit vous le communiquer dans les quatre semaines, et la FINMA révise gratuitement ces calculs à votre demande (art. 92 LCA).
Que se passe-t-il si je n'arrive plus à payer les primes ?
Le contrat peut être réduit : il continue avec des prestations plus faibles. Selon l'art. 93 LCA, si le paiement des primes cesse après que l'assurance a été en vigueur pendant trois ans au moins, la valeur de réduction est due. Si l'assurance est rachetable, vous pouvez demander le rachat dans les six semaines après la communication de l'assureur. Ne laissez pas les primes impayées sans réagir : parlez-en tôt à l'assureur.
Le rendement affiché dans mon devis est-il garanti ?
Non, sauf pour la part expressément garantie par le contrat. Les chiffres de projection reposent sur des hypothèses de l'assureur et ne sont jamais une promesse. Cherchez la ligne qui sépare la prestation garantie de la prestation non garantie, et demandez les hypothèses du calcul. Pour aller plus loin, lisez la page sur le rendement du 3e pilier.
L'assureur doit-il m'expliquer le contrat avant que je signe ?
Oui. Avant la conclusion, il doit vous renseigner de manière compréhensible, par un moyen permettant d'en établir la preuve par un texte, sur son identité et sur les principaux éléments du contrat (art. 3 al. 1 LCA). Cela inclut notamment la couverture, les primes, la durée et la fin du contrat, ainsi que le droit de révocation. S'il a manqué à cette obligation, vous pouvez résilier le contrat dans les limites de l'art. 3a LCA.
Dois-je dire toute ma situation de santé à l'assureur ?
Si le contrat inclut un risque lié à la santé, oui : répondez complètement et honnêtement aux questions. Une réponse inexacte peut avoir des conséquences sur la couverture. Si une question vous paraît peu claire, demandez des précisions par écrit plutôt que de la laisser sans réponse. La loi prévoit aussi des cas où l'assureur ne peut pas résilier, par exemple s'il connaissait ou devait connaître le fait (art. 8 LCA).
Un contrat d'assurance est-il plus avantageux qu'un compte 3a bancaire ?
La question n'a pas de réponse générale. Les deux n'offrent pas la même chose : l'assurance combine épargne et protection, le compte bancaire est surtout un outil d'épargne. Ce qui compte, c'est votre besoin de protection, votre horizon et votre capacité à vous engager sur la durée. Une comparaison personnalisée tient compte de votre situation ; la page 3e pilier : banque ou assurance donne les critères.
Puis-je transférer mon contrat d'assurance 3a vers une autre institution ?
C'est en général possible, mais pas gratuit en début de contrat : la valeur de rachat peut être inférieure à ce que vous avez versé. Demandez d'abord la valeur de rachat et les conditions de transfert du contrat actuel, puis comparez avec ce que propose le nouveau prestataire. La page transférer son 3a explique la démarche.
Que fait un assureur si je lui demande des documents avant de décider ?
Il doit pouvoir vous fournir les informations de base : conditions générales, table des valeurs de rachat, ventilation de la prime. Si vous constatez que vos demandes restent sans réponse claire, prenez-le comme un indice et reportez votre décision. Un bon moment pour décider est celui où vous avez toutes les pièces en main, pas celui où on vous presse.
Sources
- Conclusion du contrat et révocation (LCA, art. 1, 2, 2a) — Fedlex
- Obligation d'information de l'assureur (LCA, art. 3 et 3a) — Fedlex
- Déclarations et réticence (LCA, art. 8) — Fedlex
- Couverture provisoire, police, faute (LCA, art. 9) — Fedlex
- Assurance sur la vie (LCA, art. 92 et 93) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.