
Dans cette page
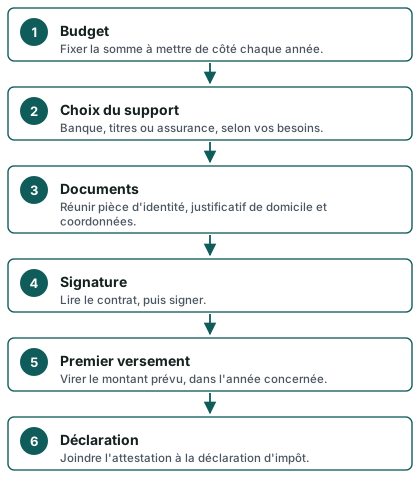
Ouvrir un 3e pilier ne demande ni connaissances financières ni beaucoup de temps, mais un ordre à respecter. Beaucoup de débutants commencent par la fin : ils comparent des produits avant d'avoir fixé ce qu'ils peuvent mettre de côté, ou ils signent avant d'avoir compris ce qu'ils signent. Cette page propose l'inverse : cinq étapes numérotées, chacune expliquée en quelques lignes, puis une checklist à cocher.
Exemple (fictif) : Amélie, 28 ans, salariée à Montreux, a décidé de s'y mettre un mardi soir. Elle a traversé les étapes l'une après l'autre, sans rien précipiter, et a tout bouclé dans la soirée. Suivez le même fil, à votre rythme.
Avant de commencer : ce qu'il faut savoir
Le « 3e pilier » désigne la prévoyance individuelle, celle que vous organisez vous-même, en plus de l'AVS (1er pilier) et de la caisse de pension (2e pilier). Si ces notions sont encore floues, un détour par les 3 piliers suisses vous donnera le décor en quelques minutes.
Il existe deux familles, et le mot « ouvrir » ne s'applique pas de la même façon à chacune.
- Le pilier 3a, ou prévoyance individuelle liée : vos versements sont déductibles du revenu imposable, en échange d'un argent bloqué jusqu'à des cas de retrait précis. C'est la voie que choisit la grande majorité des salariés qui débutent. Elle est détaillée sur la page pilier 3a, ou 3e pilier lié.
- Le pilier 3b, ou prévoyance libre : pas de plafond légal, une disponibilité plus souple, mais un traitement fiscal différent. Pour trancher entre les deux, voyez 3a ou 3b.
Dans la suite, « 3e pilier » désigne le plus souvent le 3a, puisque c'est celui que l'on ouvre en premier.
Ce que dit la loi sur la déduction
Les salariés comme les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes. Cette règle figure à l'art. 7 al. 1 de l'OPP 3. C'est elle qui explique l'intérêt fiscal du 3a. Combien cela représente pour vous dépend de votre revenu, de votre canton et de votre situation familiale : ce n'est jamais une économie identique d'une personne à l'autre.
Trois points à avoir en tête avant de commencer
- Un 3a se rattache à un revenu d'activité soumis à l'AVS. Sans revenu de ce type, pas de versement possible.
- L'argent versé est en principe bloqué. Il reste accessible dans les cas de retrait prévus (retraite, achat d'un logement, départ définitif de Suisse, début d'une activité indépendante, invalidité), mais pas pour un coup dur ordinaire.
- Ouvrir est gratuit à comprendre, mais pas forcément neutre à signer : certains contrats engagent sur la durée. D'où l'importance de l'étape 2.
Étape 1 : décider de son budget
Tout part de la même question : quelle somme pouvez-vous mettre de côté chaque année, sans toucher à votre épargne de précaution ? Ne démarrez pas par le plafond légal, démarrez par votre budget réel.
Le plafond, pour situer le cadre
Le plafond se fixe chaque année. En 2026, il est de 7 258 francs pour une personne affiliée à une caisse de pension (2e pilier), et de 36 288 francs pour une personne qui n'y est pas affiliée, dans la limite d'une part du revenu de l'activité lucrative. En 2027, ces montants passent à 7 373 francs et 36 864 francs. Le cas du plafond élevé concerne surtout les indépendants sans 2e pilier ; la plupart des salariés relèvent du petit plafond. La page montant maximal du 3e pilier détaille qui relève de quoi.
Un plafond n'est pas une obligation ni un objectif. C'est une limite à ne pas dépasser, pas un montant à atteindre.
Constituer une marge avant de bloquer de l'argent
Avant de verser, posez-vous trois questions simples :
- Mon fonds d'urgence couvre-t-il quelques mois de dépenses courantes ?
- Ai-je un projet à court terme (voiture, déménagement, formation) qui aura besoin de cet argent ?
- Puis-je tenir le rythme choisi même un mois où le budget est serré ?
Si vous répondez non à l'une d'elles, réduisez le montant, il sera toujours temps de l'augmenter. Un versement modeste et régulier vaut mieux qu'un grand versement que l'on regrette. Pour passer du montant annuel au rythme mensuel, la page combien verser par mois sur son 3e pilier vous guide pas à pas.
Ce qu'Amélie a décidé
Amélie a regardé son budget de l'année et choisi de ne verser qu'une partie du plafond. Elle sait qu'elle pourra relever ce montant plus tard, et que les prestataires permettent en général de modifier le rythme. Elle a surtout noté le montant annuel visé sur un papier : c'est l'information dont elle aura besoin à l'étape suivante.
Étape 2 : choisir entre banque et assurance
Vous savez maintenant combien vous voulez mettre de côté. Reste à décider où : sur quel type de support, auprès de quelle sorte d'établissement. Ce guide ne désigne aucun prestataire et n'en recommande aucun. Il vous donne les questions qui permettent de décider.
Les deux grandes formes
- La solution bancaire : une fondation bancaire de prévoyance détient votre avoir, sous forme de compte d'épargne ou d'un placement en titres. Vous gardez de la souplesse sur les montants versés d'une année à l'autre.
- La solution d'assurance : une police d'assurance liée, qui combine épargne et couvertures de risque. Les primes sont fixées au contrat, et une résiliation trop précoce peut avoir un coût, via la valeur de rachat.
Le choix entre les deux se fait selon vos besoins, pas selon une règle générale. Pour une première approche, la page 3e pilier : banque ou assurance en détaille les critères.
Les questions à poser avant de choisir
Quel que soit le support, quelques questions reviennent systématiquement. Posez-les par écrit et gardez les réponses :
- Quels frais existent (ouverture, gestion, garde de titres, retrait, transfert) et comment sont-ils indiqués ? La page frais du 3e pilier explique comment les lire, sans chiffre inventé.
- Que se passe-t-il si je veux arrêter de verser, ou changer de prestataire ?
- Le montant est-il garanti, ou varie-t-il avec les marchés ? Un placement en titres peut perdre de la valeur, et aucun rendement n'est promis.
- Le contrat comporte-t-il une libération du paiement des primes en cas d'incapacité de gain, et à quelles conditions ?
Vérifier avec qui vous traitez
Le prestataire doit être une institution reconnue pour la prévoyance liée. Un contrôle simple et gratuit vous évite des surprises ; la marche à suivre est dans vérifier un prestataire de 3e pilier. Quand vous recevez une offre, la page recevoir une offre de 3e pilier liste dix questions à poser avant de vous décider.
Le point de vue d'Amélie
Amélie voulait garder de la souplesse sur ses montants. Elle a donc écarté un contrat à primes fixes et regardé du côté d'une solution bancaire. C'est son choix pour sa situation, pas une indication pour la vôtre. Si vous préférez ne pas comparer seul, vous pouvez demander une comparaison gratuite : le fonctionnement est expliqué sur la page comment ça marche, et vous restez libre de donner suite ou non.
Étape 3 : rassembler ses documents
Les prestataires demandent à peu près les mêmes pièces, car ils doivent vous identifier avant d'ouvrir un compte de prévoyance. Rassembler les documents en amont évite de s'interrompre en plein formulaire.
La liste habituelle
- Une pièce d'identité valable : carte d'identité, passeport ou titre de séjour, selon votre situation. Vérifiez sa date de validité, un document périmé est refusé.
- Un justificatif de domicile ou d'établissement, si le prestataire en demande un : le titre de séjour ou une facture récente remplit souvent ce rôle.
- Vos coordonnées et celles de votre compte de paiement, pour les versements.
- Votre numéro AVS, parfois demandé.
- Des informations sur votre statut : salarié affilié à une caisse de pension, indépendant, sans activité lucrative. Le plafond applicable en dépend.
Une liste complète, à cocher, existe sur la page documents pour ouvrir un 3a. Si vous êtes imposé à la source (permis B, par exemple), certains points changent : gardez votre fiche de salaire sous la main, car elle prouve votre statut.
Ce qu'il faut demander au prestataire dès le début
Deux documents comptent pour la suite, même si on les oublie facilement :
- Les conditions générales et le règlement de la fondation (ou les conditions de la police). Lisez la partie sur les frais, la résiliation et le retrait.
- La confirmation de l'attestation annuelle : les fondations bancaires et les établissements d'assurances doivent délivrer à leurs clients une attestation des cotisations et des prestations versées (art. 8 al. 1 de l'OPP 3). Demandez à quelle date vous la recevez, et sous quelle forme.
Cas particulier : transférer plutôt qu'ouvrir
Si vous avez déjà un 3a ailleurs, vous n'avez pas à repartir de zéro : un transfert est possible. Il suit sa propre procédure, décrite dans transférer son 3a.
Étape 4 : signer et verser
Vos pièces sont prêtes, votre choix est fait. Il reste deux gestes : signer, puis verser.
Signer sans se presser
Lisez le formulaire avant de le valider, même s'il est en ligne et que le bouton semble inviter à cliquer vite. Contrôlez quatre points : votre nom et votre date de naissance, le type de 3a (banque ou assurance), le montant et le rythme de versement, et la désignation des bénéficiaires en cas de décès. Ce dernier point est souvent survolé alors qu'il décide de qui reçoit l'argent. Les règles sont expliquées sur la page 3e pilier et décès.
Après signature, gardez une copie du contrat, des conditions et de la confirmation d'ouverture. Si une pièce manque, demandez-la tout de suite.
Verser dans la bonne année
Seuls les montants arrivés sur le compte durant l'année comptent pour la déduction de cette année-là. Pour une déduction de l'année en cours, le versement doit donc être crédité avant la clôture de l'année ; le prestataire indique sa date limite précise, qui peut précéder la fin de l'année à cause des délais de traitement. Les subtilités sont réunies dans jusqu'à quand verser son 3e pilier.
Deux modes sont possibles :
- un versement unique, quand vous avez la somme disponible ;
- des versements réguliers (mensuels, par exemple), qui lissent l'effort et évitent de courir en fin d'année.
Ne dépassez pas le plafond de l'année. Si vous en versez plus, l'excédent n'est pas déductible, et il faut le récupérer ou régulariser la situation avec le prestataire.
Ce que le premier versement ne dit pas
Un premier versement ne fait pas de vous un expert, et il ne préjuge pas du rendement futur. Dans un placement en titres, la valeur monte et descend. Pour voir comment le temps agit sur une épargne régulière, observez la courbe ci-dessous : elle compare trois hypothèses de rendement constant, sans frais ni impôt. Elle illustre la forme de l'évolution, ce n'est pas une prévision.
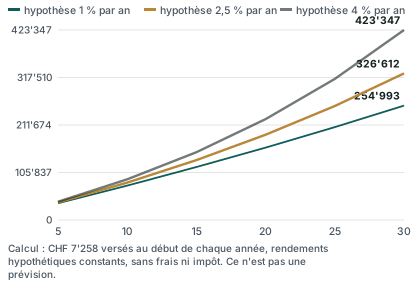
La courbe montre que l'écart entre les hypothèses s'élargit avec la durée : plus l'horizon est long, plus les intérêts composés pèsent. Elle ne dit rien de ce que vous obtiendrez réellement.
Étape 5 : déclarer ses versements aux impôts
Cette étape se joue au moment de la déclaration d'impôt, des mois après le versement. Elle est simple, mais elle est indispensable : sans elle, la déduction n'a pas lieu.
Le document à garder : l'attestation
À la fin de l'année, le prestataire vous envoie une attestation des cotisations versées. Elle mentionne le montant que vous pouvez déduire. Conservez-la avec vos autres pièces fiscales, et joignez-la à la déclaration selon les consignes de votre canton.
Remplir la déclaration correctement
Le contribuable doit remplir sa déclaration de manière conforme à la vérité et complète, la signer personnellement et la remettre avec les annexes prescrites dans le délai imparti (art. 124 al. 2 de la loi sur l'impôt à la source concernée). Concrètement, vous reportez le montant de l'attestation à la rubrique prévue pour le pilier 3a. L'intitulé varie un peu d'un canton à l'autre, d'où l'intérêt de lire le guide de votre canton. Si vous êtes à Genève, par exemple, les montants admis sont publiés par l'administration cantonale.
Pour la marche à suivre générale, voyez déclarer son 3e pilier aux impôts. Pour comprendre le mécanisme de la déduction, 3e pilier et impôts reprend le sujet de façon plus large.
Si vous êtes imposé à la source
Les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse, sont soumis à un impôt à la source sur le revenu de leur activité (art. 83 al. 1). Dans ce cas, la déduction du 3a passe par une taxation ordinaire ultérieure (TOU), que vous devez demander dans certaines conditions. Les personnes qui disposent de revenus non soumis à l'impôt à la source ont jusqu'au 31 mars de l'année suivant l'année fiscale pour demander le formulaire de déclaration (art. 89 al. 3). Vérifiez votre cas auprès de l'administration fiscale de votre canton.
Ce que cette étape ne chiffre pas
Le gain fiscal réel dépend de votre revenu imposable, de votre canton, de votre commune et de votre situation familiale. Le site ne publie donc pas de montant d'économie : le calculateur officiel de l'administration fédérale des contributions donne un ordre de grandeur, dans des hypothèses précises, et ce n'est pas une économie personnelle.
Après l'ouverture : ce qu'il faut garder
Le plus dur est fait, mais un 3a se suit. Quelques habitudes évitent les mauvaises surprises.
Les documents à classer
- le contrat et ses conditions générales ;
- la confirmation d'ouverture et les coordonnées du compte de prévoyance ;
- chaque attestation annuelle ;
- les relevés, au moins une fois par an.
Rangez-les dans un même dossier, papier ou numérique. Dans dix ou vingt ans, au moment d'un retrait, vous serez content de les retrouver.
Les rendez-vous de l'année
Fixez-vous deux rappels : un au printemps, pour joindre l'attestation à la déclaration d'impôt, et un en automne, pour vérifier que vos versements de l'année sont bien complets et arriveront à temps. La page avant de verser en fin d'année propose une liste pour ce second moment.
Revoir son choix de temps en temps
Votre situation change : changement d'emploi, mise à son compte, déménagement, naissance. Chacun de ces événements peut modifier le plafond, le canton d'imposition ou vos besoins de couverture. Vous n'êtes pas lié à vie à votre choix initial : un changement de prestataire reste possible, avec les conditions du contrat à vérifier.
Les repères de l'année
7 258 francs
Plafond 3a avec 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a sans 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
La checklist complète
Voici les actions de ce guide, dans l'ordre. Cochez-les une à une.
- Noter le montant annuel que vous pouvez mettre de côté sans toucher à votre épargne de précaution
- Vérifier si vous êtes affilié à une caisse de pension, pour connaître le plafond qui vous concerne
- Choisir entre une solution bancaire et une solution d'assurance
- Contrôler que le prestataire est reconnu pour la prévoyance liée
- Demander par écrit les frais, les conditions de résiliation et les conditions de retrait
- Rassembler pièce d'identité, justificatif de domicile et coordonnées de paiement
- Lire le contrat en entier, puis signer
- Désigner les bénéficiaires en cas de décès
- Effectuer le premier versement avant la clôture de l'année
- Conserver l'attestation annuelle et la joindre à la déclaration d'impôt
Pour aller plus loin sur les questions que se posent souvent les débutants, la page 3e pilier : questions de débutant complète ce parcours. Si vous préférez que quelqu'un d'autre fasse le tri des offres, le formulaire de comparaison gratuite est là pour cela.
Questions fréquentes
Combien de temps faut-il pour ouvrir un 3e pilier ?
Cela dépend du prestataire et du mode d'ouverture. Une ouverture en ligne se fait souvent en une session, comme pour Amélie, à condition d'avoir ses pièces sous la main. Une ouverture avec signature papier ou par courrier prend plus de temps. Le premier versement n'est possible qu'une fois le compte ouvert : ne vous y prenez donc pas à la dernière minute en fin d'année.
Peut-on ouvrir un 3e pilier sans être affilié à une caisse de pension ?
Oui, à condition d'avoir un revenu d'activité soumis à l'AVS. Mais le plafond applicable change : en 2026, il est de 36 288 francs pour une personne sans 2e pilier, dans la limite d'une part du revenu de l'activité, contre 7 258 francs pour une personne affiliée. Ce cas concerne surtout les indépendants. Voyez qui peut ouvrir un 3a pour les situations particulières.
Faut-il verser chaque année le plafond maximal ?
Non. Le plafond est une limite supérieure, pas une obligation. Vous pouvez verser moins, ne rien verser une année, ou varier selon votre budget. En revanche, un versement non fait une année donnée n'est pas toujours rattrapable : le rachat rétroactif obéit à des conditions précises, dont celle de verser d'abord l'intégralité de la cotisation due pour l'année en cours.
Peut-on avoir plusieurs 3a en même temps ?
Oui, c'est possible, et certaines personnes en ouvrent plusieurs pour étaler leurs retraits plus tard. Chaque compte a ses propres conditions et peut avoir ses propres frais. Le plafond de l'année, lui, s'applique à l'ensemble de vos versements, tous comptes confondus.
Que se passe-t-il si je change d'avis après avoir signé ?
Cela dépend du support. Un compte bancaire se clôture ou se transfère généralement sans pénalité de rachat, mais des frais peuvent s'appliquer selon les conditions. Une police d'assurance est plus engageante : une résiliation précoce peut entraîner une perte, à cause de la valeur de rachat. Lisez la clause correspondante avant de signer et, au besoin, demandez la réponse par écrit.
Dois-je déclarer mon 3a même si je n'ai pas encore reçu l'attestation ?
La déclaration doit être complète et conforme à la vérité. Si l'attestation tarde, demandez-la à votre prestataire : il a l'obligation d'en délivrer une. Joignez-la ensuite à la déclaration, selon les consignes de votre canton. Ne reportez pas un montant au hasard.
Le 3e pilier remplace-t-il l'AVS ou la caisse de pension ?
Non. Il les complète. L'AVS et la caisse de pension sont obligatoires et couvrent la vieillesse, l'invalidité et le décès de base. Le 3e pilier est facultatif, à vous de décider de l'alimenter. Le mécanisme d'ensemble est expliqué dans les 3 piliers suisses.
Puis-je retirer mon argent quand je veux ?
Non, pas librement. Le 3a est lié : le retrait n'est possible que dans les cas prévus par la loi, comme la retraite, l'achat d'un logement pour votre propre usage ou le départ définitif de Suisse. Gardez donc votre épargne de précaution à part, hors du 3a.
Sources
- Ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3), art. 7 : déduction fiscale des cotisations 3a — Fedlex
- OPP 3, art. 8 : attestations et conservation des données — Fedlex
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral), 2026 et 2027 — admin.ch
- Impôt à la source (résidents en Suisse), art. 83 et 89 — Fedlex
- Prescription et obligations du contribuable, art. 124 — Fedlex
- Genève (GE), montants du 3e pilier A — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.