
Dans cette page
Vous habitez en Italie, vous travaillez en Suisse, et vous vous demandez si le 3a frontalier Italie est pour vous. La réponse courte : oui, le 3a vous concerne, parce qu'il reste une épargne de prévoyance liée à votre activité en Suisse. Mais la déduction fiscale que l'on associe d'habitude au 3a ne joue pas de la même façon pour vous que pour un résident suisse. Tout dépend de votre statut : ancien ou nouveau frontalier.
Cette page répond à une seule question, avec un seul cas fil rouge. Elle ne compare aucun produit et ne recommande rien. Elle vous aide à poser les bonnes questions avant de verser un franc.
Réponse brève
Voici l'essentiel, en quatre points.
- Ouvrir un 3a : possible si vous touchez un revenu d'activité soumis à l'AVS en Suisse. Votre domicile en Italie ne ferme pas cette porte à lui seul, mais chaque prestataire fixe ses propres conditions d'ouverture.
- Déduire le versement : c'est le point délicat. Un frontalier est en principe imposé à la source sur son salaire suisse. Or, pour les non-résidents, l'impôt à la source remplace l'impôt ordinaire et aucune déduction supplémentaire n'est accordée ensuite.
- Le statut compte : ancien et nouveau frontaliers ne sont pas traités de la même manière par l'accord entre la Suisse et l'Italie sur les frontaliers. Le 3a ne fait pas exception.
- Le montant plafonné : le plafond annuel du 3a existe pour tout le monde. Il est de CHF 7 258 en 2026 pour une personne affiliée à une caisse de pension.
Ce que cela donne pour vous dépend de votre revenu, de votre lieu de travail, de votre date d'entrée dans le statut de frontalier et de la façon dont l'Italie traite ce versement. Une comparaison personnalisée permet d'y voir clair.
Pourquoi le 3a pose une question particulière au frontalier
Le 3a a été pensé pour une personne qui vit en Suisse. Son principal attrait est connu : le montant versé peut être déduit du revenu imposable, dans la limite d'un plafond. Pour un résident, la déduction se fait dans la déclaration d'impôt.
Le frontalier ne suit pas ce chemin. Il n'a pas de domicile fiscal en Suisse. Son employeur retient l'impôt directement sur le salaire. Il n'y a donc pas de déclaration ordinaire dans laquelle placer la déduction du 3a.
Ce que dit la loi sur l'impôt à la source
Les textes sont clairs sur le principe. Un travailleur domicilié dans un État voisin, employé par une entreprise qui a son siège, son administration effective ou un établissement stable en Suisse, est soumis à l'impôt à la source. Cela vaut pour autant que l'accord fiscal applicable donne ce droit d'imposition à la Suisse (art. 91 al. 2 de la loi fédérale sur l'harmonisation des impôts directs, selon le titre de la source ci-dessous).
Pour un non-résident, l'impôt à la source tient lieu d'impôt fédéral direct sur le revenu de l'activité. Aucune déduction ultérieure supplémentaire n'est accordée (art. 99). C'est cette phrase qui explique pourquoi le 3a, pour un frontalier, ne produit pas la même économie d'impôt que pour un résident.
L'employeur retient, vous ne déclarez pas
L'employeur retient l'impôt à chaque versement de salaire, vous remet une attestation du montant retenu et reverse l'impôt à l'autorité fiscale. Il en répond lui-même (art. 88 al. 1 et 2). Concrètement, vous recevez une attestation que vous pouvez conserver. Elle servira peut-être à votre déclaration côté italien.
Anciens et nouveaux frontaliers : la différence
L'accord entre la Suisse et l'Italie sur les frontaliers a créé deux catégories. Elles sont définies par leur situation au moment de l'entrée en vigueur de l'accord, et non par votre métier ou votre canton. Les contours exacts (dates, zone de résidence, conditions de maintien du statut) relèvent du texte de l'accord et des autorités fiscales. Nous n'en reprenons pas le détail ici.
- L'ancien frontalier travaillait déjà en Suisse sous le régime antérieur et en conserve le bénéfice, tant que ses conditions sont remplies. Son salaire suisse est imposé à la source en Suisse.
- Le nouveau frontalier a commencé son activité sous le régime de l'accord. Son salaire suisse est lui aussi imposé à la source en Suisse. L'Italie, en revanche, l'impose également selon son propre droit, avec un mécanisme destiné à éviter la double imposition.
Pour le 3a, la conséquence de principe est la même des deux côtés de la ligne : en Suisse, l'impôt à la source remplace l'impôt ordinaire, et le versement ne fait pas baisser une facture que vous ne recevez pas. La différence se joue ailleurs : dans la façon dont votre pays de résidence traite ce versement, et dans le calcul de l'impôt lors du retrait.
Voici un arbre de décision pour situer votre cas.
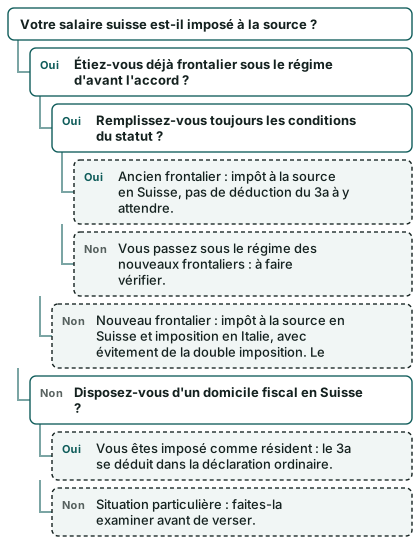
Cet arbre donne des conséquences de principe, pas un verdict. Le statut exact se vérifie sur vos documents (permis G, attestations de l'employeur, décisions des autorités).
Impôt à la source et 3a
Retenons le cœur du sujet : la mécanique de l'impôt à la source et la place qu'elle laisse au 3a.
Pas de déduction « automatique »
L'impôt à la source est calculé par un barème qui tient compte de quelques éléments de votre situation (état civil, enfants, par exemple). Il ne tient pas compte de votre versement 3a. Ce n'est pas un oubli : le barème est un forfait, pas une déclaration détaillée.
La taxation ordinaire ultérieure (TOU), un chemin à connaître
Les personnes imposées à la source peuvent, à certaines conditions, passer par une taxation ordinaire ultérieure. Elle devient obligatoire si les revenus bruts atteignent un certain montant sur l'année ou si la personne a des revenus non soumis à l'impôt à la source (art. 89 al. 1). Elle peut aussi être demandée par la personne elle-même, au plus tard le 31 mars de l'année suivant l'année fiscale (art. 89a al. 1 à 3).
Ces textes visent d'abord les personnes domiciliées en Suisse. Pour un frontalier qui habite en Italie, ils ne se transposent pas tels quels : l'accès à la TOU et ses effets dépendent de votre statut et du canton. Ne comptez donc pas dessus pour « récupérer » le versement 3a sans l'avoir fait confirmer.
À défaut de TOU, la règle reste celle-ci : l'impôt à la source remplace l'impôt sur le revenu de l'activité, sans déduction ultérieure supplémentaire (art. 89a al. 4).
Les autorités peuvent aussi corriger
Le canton peut, dans une situation manifestement problématique, demander d'office une taxation ordinaire, en faveur ou en défaveur du contribuable (art. 99b al. 1). C'est rare, mais cela montre que votre dossier n'est pas figé à vie.
Qu'en est-il côté italien ?
Un nouveau frontalier déclare son revenu en Italie. La question devient : le versement 3a y est-il reconnu comme déductible ? La réponse relève du droit italien et de sa pratique, que ce site ne détaille pas. Retenez la règle de prudence : ne partez pas du principe qu'un avantage suisse (ou italien) existe sans l'avoir fait vérifier sur votre cas.
À quoi sert le 3a, alors ?
Si la déduction n'est pas au rendez-vous, il reste ce que le 3a est par nature : une épargne retraite liée, qui se constitue progressivement, qui est bloquée jusqu'à des événements prévus, et qui est versée sous forme de capital. L'intérêt doit donc se juger sur ces bases, et non sur l'économie d'impôt.
Un point à ne pas oublier : le retrait. Quand le capital 3a est versé à une personne qui vit à l'étranger, un impôt à la source suisse sur la prestation en capital peut s'appliquer. Notre page sur l'impôt à la source sur le retrait l'explique, et celle sur la sortie de Suisse détaille ce qui se passe si vous partez.
Giulia, 30 ans, Côme : un cas pas à pas
Exemple : Giulia, 30 ans, habite près de Côme et travaille comme salariée à Lugano (personne fictive, donnée à titre d'illustration). Elle est affiliée à la caisse de pension de son employeur. Elle se demande si elle doit ouvrir un 3a.
Étape 1 : vérifier son statut
Giulia regarde son permis G et sa première fiche de salaire. Elle note que l'employeur retient l'impôt à la source. Elle se demande si elle est ancienne ou nouvelle frontalière. Elle a commencé son activité après l'entrée en vigueur de l'accord, elle est donc dans la logique des nouveaux frontaliers. Son employeur ou le service de l'impôt à la source cantonal peut le lui confirmer.
Étape 2 : comprendre le plafond qui s'applique
Comme elle est affiliée à une caisse de pension, c'est le plafond « avec 2e pilier » qui la concerne : CHF 7 258 en 2026. Elle n'a pas à y arriver. Elle peut verser une partie du plafond, par exemple à un rythme qu'elle choisit.
Étape 3 : ne pas compter sur une déduction suisse
Giulia sait maintenant que l'impôt est retenu à la source. Elle ne compte pas sur une baisse de sa facture en Suisse. Elle se demande en revanche comment son versement est traité en Italie, ce qu'elle fait vérifier auprès d'un interlocuteur compétent de son pays de résidence.
Étape 4 : regarder le retrait avant le versement
Giulia pense à plus tard. Si elle déménage, si elle revient en Suisse ou si elle prend sa retraite en Italie, l'impôt du retrait et la manière de le déclarer changeront. Elle lit la page sur la retraite à l'étranger et note ses questions.
Étape 5 : demander une comparaison
Avec ces éléments, Giulia peut demander une comparaison gratuite. Elle sait ce qu'elle cherche : un 3a adapté à une personne qui ne déduit pas, des frais lisibles, des conditions de retrait claires. Ce qu'elle choisira ne sera pas dicté par une économie d'impôt supposée.
Les repères de l'année
Ces chiffres sont des plafonds officiels. Ils valent pour tout le monde, frontalier ou non, mais ce qu'ils produisent côté impôt, lui, dépend de votre situation.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction (OFAS)
jusqu'à dix ans
Années de cotisations manquantes rachetables
Source: Votre cotisation au 3e pilier (OFAS)
Le dernier repère mérite une précision : le rachat rétroactif est une nouveauté à partir de l'année fiscale 2026 (rachat de 2025). Il est déductible l'année où il est fait, pour qui peut déduire. Pour un frontalier imposé à la source, c'est la même question que pour un versement ordinaire. Voyez le rachat rétroactif avant d'y songer.
Quelques pièges à éviter
- Croire qu'une économie d'impôt suisse est acquise. Elle n'existe pas pour un salaire imposé à la source, comme on l'a vu.
- Confondre résidence et lieu de travail. C'est le domicile qui fixe où l'on déclare ; c'est le lieu de travail qui fixe l'employeur et l'impôt à la source.
- Ignorer un changement de statut. Un déménagement en Suisse, une fin de contrat ou un passage au chômage modifient la donne. Voyez le cas de l'ancien frontalier installé en Suisse et celui du frontalier au chômage.
- Ne pas conserver les attestations. L'attestation de l'impôt retenu et les relevés 3a font partie de votre dossier, des deux côtés de la frontière.
- Oublier le retrait. Penser « versement » sans penser « sortie » est l'erreur la plus fréquente.
Prochaine étape
Pour avancer sans vous tromper, voici trois repères utiles.
- Lisez la vue d'ensemble pour les frontaliers et le 3a en détail.
- Consultez les documents à réunir pour ouvrir un 3a et la liste des questions à poser à un prestataire.
- Demandez ensuite une comparaison gratuite, en indiquant que vous êtes frontalier résidant en Italie. Pour savoir qui traite votre demande, voyez comment fonctionne Mon 3e Pilier.
Si vous avez un doute sur votre statut ou sur le traitement de votre revenu en Italie, il faut le lever avant de verser. Ce site ne remplace pas cet examen.
Questions fréquentes
Un frontalier italien peut-il ouvrir un 3a en Suisse ?
En principe, oui, s'il touche un revenu d'activité soumis à l'AVS en Suisse. Chaque prestataire a toutefois ses propres règles d'ouverture pour les personnes domiciliées à l'étranger. Il vaut mieux poser la question avant de remplir un dossier. La page sur les démarches pas à pas vous montre l'ordre à suivre.
Le versement 3a est-il déductible pour un frontalier ?
En Suisse, l'impôt à la source remplace l'impôt ordinaire sur le revenu de l'activité, et aucune déduction ultérieure supplémentaire n'est accordée. Il ne faut donc pas en attendre une baisse d'impôt côté suisse. Côté italien, la réponse dépend du droit italien et de votre statut : faites-la confirmer avant de compter dessus.
Quelle est la différence entre ancien et nouveau frontalier pour le 3a ?
Le salaire suisse est imposé à la source dans les deux cas. Le nouveau frontalier est de plus imposé en Italie, avec un mécanisme contre la double imposition. Cette différence influence la manière dont le 3a est regardé côté italien, pas son fonctionnement dans la banque ou l'assurance.
La taxation ordinaire ultérieure peut-elle me faire déduire mon 3a ?
La TOU est une procédure conçue pour des personnes imposées à la source qui résident en Suisse, avec une demande à déposer au plus tard le 31 mars de l'année suivante. Pour un frontalier domicilié en Italie, son accès et ses effets dépendent de votre statut et du canton. Ne comptez pas dessus sans confirmation.
Quel plafond s'applique à moi ?
Si vous êtes affilié à une caisse de pension, c'est le plafond « avec 2e pilier » : CHF 7 258 en 2026 et CHF 7 373 en 2027. Si vous êtes indépendant sans 2e pilier, un autre plafond s'applique, avec une limite liée à votre revenu. Dans le doute, demandez à votre caisse si vous y êtes bien affilié.
Que se passe-t-il au retrait si je vis en Italie ?
Le retrait d'un capital 3a par une personne domiciliée à l'étranger peut entraîner un impôt à la source suisse sur la prestation, puis un traitement côté italien. Le calcul dépend de votre situation. Comprenez-le avant de verser : c'est ce que montrent les pages sur le retrait et sur l'âge de retrait avec l'AVS 21.
Si je deviens résident en Suisse, mon 3a change-t-il ?
Votre compte reste le même. Ce qui change, c'est votre fiscalité : vous quittez l'impôt à la source pour une déclaration ordinaire, dans laquelle le versement peut se déduire dans la limite du plafond. La page sur les anciens frontaliers installés en Suisse détaille ce passage.
Dois-je choisir une banque ou une assurance ?
Cette page ne tranche pas : elle ne compare aucun produit. Les pages banque ou assurance expliquent les différences de fond, et la comparaison gratuite met en face des offres réelles selon votre situation.
Sources
- Non-résidents : frontaliers et prestations de prévoyance (art. 91 al. 2 et art. 99) — Fedlex
- Impôt à la source (résidents en Suisse), art. 88, 89, 89a et 99b — Fedlex
- Imposition à la source et taxation ordinaire ultérieure (TOU) — Administration fédérale des contributions
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- Votre cotisation au 3e pilier — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.