
Dans cette page
- Ce qui ne change pas : votre compte et votre capital
- Ce qui change : l'impôt, un autre calendrier
- Votre première déclaration en Suisse
- Romain et Léa, 37 et 35 ans, de Gex à Nyon
- Revoir son montant de versement
- Les cinq gestes du déménagement
- Votre check-list de déménagement
- Pièges à connaître avant de déclarer
- Les autres rouages qui bougent avec le déménagement
- Questions fréquentes
Vous travailliez en Suisse et rentriez chaque soir de l'autre côté de la frontière. Aujourd'hui, vous habitez ici. Si vous êtes un frontalier devenu résident et que vous aviez ouvert un pilier 3a, la première question est simple : que devient ce compte ? La réponse tient en une phrase. Le contrat ne bouge pas, mais la manière dont l'impôt le regarde change complètement.
Cette page suit le parcours du déménagement, étape par étape. Elle explique ce qui reste identique, ce qui se transforme sur le plan fiscal, comment aborder votre première déclaration en Suisse et ce qu'il faut revoir dans votre montant de versement. Elle informe : elle ne vous conseille pas et ne désigne aucun prestataire. Quand la réponse dépend de votre permis, de votre canton ou de votre situation de couple, elle vous le dit.
Ce qui ne change pas : votre compte et votre capital
Commençons par ce qui rassure. Votre pilier 3a est un contrat conclu avec une fondation bancaire de prévoyance ou une assurance. Ce contrat ne dépend pas de votre lieu d'habitation au moment où vous l'avez ouvert. En changeant de domicile, vous ne le fermez pas et vous ne le perdez pas.
Le même contrat, le même capital
Concrètement, plusieurs choses restent en l'état :
- le capital déjà versé reste sur votre compte ou dans votre police ;
- le prestataire reste le même tant que vous ne décidez pas de le changer ;
- les règles de blocage du 3a restent celles du 3a : l'argent est destiné à la prévoyance, et un retrait n'est possible que dans les cas prévus par la loi ;
- vos éventuels bénéficiaires désignés restent inscrits au contrat.
Un déménagement n'est donc pas un motif de retrait. Il n'ouvre pas non plus un « droit à récupérer » son 3a, contrairement à ce que laissent parfois croire des conversations de salle de pause. Les motifs de retrait anticipé sont limités ; ils sont expliqués sur la page retrait anticipé du 3e pilier.
Ce qui peut quand même demander une mise à jour
Même si le contrat est inchangé, votre prestataire a besoin de savoir où vous habitez. Il doit connaître votre nouvelle adresse et, dans certains cas, votre nouveau statut de résident. Certains établissements demandent un justificatif de domicile ou une copie de votre permis. Cela relève de leurs obligations de vérification d'identité, pas d'un changement de vos droits.
Un point mérite d'être vérifié : l'ancien courrier de votre prestataire arrivait peut-être à une adresse étrangère. Une attestation de versement perdue dans une boîte aux lettres que vous n'utilisez plus est un classique du déménagement. Elle vous servira pourtant pour la déclaration.
Ce qui change : l'impôt, un autre calendrier
Avant le déménagement, vous étiez très probablement un frontalier imposé à la source. L'impôt à la source est prélevé directement sur le revenu des personnes qui travaillent en Suisse sans permis d'établissement ou sans domicile fiscal suisse, par exemple les frontaliers. Votre employeur retenait l'impôt sur votre salaire, vous remettait une attestation du montant retenu et le versait à l'autorité fiscale : c'est lui qui en répond (art. 88 al. 1 et 2 de la loi sur l'impôt fédéral direct, LIFD).
Pour un résident français couvert par l'accord franco-suisse, la situation est encore particulière : celui qui remplit les conditions de l'accord est exonéré de l'impôt à la source suisse, et la convention de 1966 évite la double imposition dans les autres cas. Votre ancien régime dépendait donc de votre pays de résidence. Pour en savoir plus sur cette période, lisez la page sur le 3e pilier pour un frontalier qui habite en France et celle sur les frontaliers en général.
L'ancien barème ne regardait pas votre 3a
C'est la différence la plus importante. Pour les contribuables imposés à la source, le barème ne tient pas compte des cotisations 3a. Il intègre seulement, sous forme de forfaits, certains frais professionnels et primes d'assurance, ainsi que des déductions pour charges de famille (art. 85 al. 2 LIFD : l'Administration fédérale des contributions publie le montant de ces forfaits). Votre versement 3a, lui, n'y figurait pas.
Pour un non-résident, l'impôt à la source se substitue même à l'impôt fédéral direct sur le revenu de l'activité lucrative, sans déduction ultérieure supplémentaire (art. 99 LIFD). Faire valoir le 3a restait possible seulement dans des cas précis, par une taxation ordinaire ultérieure, notamment pour les quasi-résidents.
Ce que devient la déduction après l'arrivée
Une fois domicilié en Suisse, vous êtes un contribuable résident. La loi prévoit que les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée sont déductibles du revenu (art. 33 al. 1 let. e LIFD). Le Conseil fédéral fixe quelles formes sont reconnues et dans quelle mesure les cotisations sont déductibles. Le 3a est justement l'une de ces formes.
Mais attention : ce qui vous fait entrer dans la déduction, c'est votre régime d'imposition, pas le simple fait d'habiter ici. Tout dépend de votre permis :
- avec un permis d'établissement (permis C) ou avec la nationalité suisse, vous êtes imposé de manière ordinaire : vous remplissez une déclaration et vous déduisez votre versement 3a ;
- avec un autre permis, par exemple un permis B, vous restez généralement imposé à la source tout en étant résident. Dans ce cas, la déduction passe par une taxation ordinaire ultérieure (TOU).
La page Permis B et impôt à la source : le 3a pas à pas détaille ce second cas.
Voici le contraste en un coup d'œil.
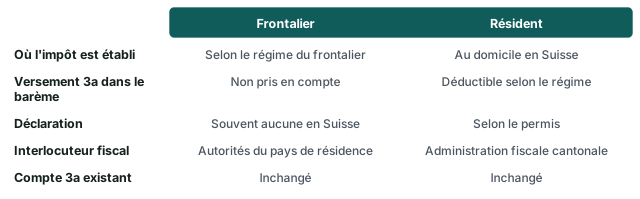
Ce tableau est une simplification. La colonne « Résident » ne se lit pas de la même façon pour une personne imposée de manière ordinaire et pour une personne encore imposée à la source. Les deux sections qui suivent détaillent ce point.
Votre première déclaration en Suisse
Le changement le plus visible est le papier. Un frontalier imposé à la source n'a souvent aucune déclaration à remplir en Suisse. Un résident imposé de manière ordinaire en remplit une chaque année. Le 3a y occupe une rubrique précise, expliquée sur la page déclarer son 3e pilier aux impôts.
Si vous êtes imposé de manière ordinaire
Vous recevez le formulaire de votre canton. Vous y indiquez vos revenus, votre fortune, vos déductions, dont le versement 3a de l'année. Pour justifier ce versement, vous joignez l'attestation délivrée par votre prestataire. Elle indique le montant versé durant l'année. Sans cette pièce, la déduction risque d'être refusée ou remise en cause.
Si vous restez imposé à la source
Rester imposé à la source ne vous empêche pas d'être résident. Dans ce cas, deux voies existent :
- La TOU obligatoire. Les personnes imposées à la source sont soumises à une taxation ordinaire ultérieure obligatoire si leurs revenus bruts atteignent ou dépassent un certain montant durant l'année fiscale, ou si elles disposent de revenus non soumis à l'impôt à la source (art. 89 al. 1 LIFD). Le Département fédéral des finances fixe ce montant avec les cantons ; la loi ne le chiffre pas. Il vous faut donc le chercher auprès de votre administration cantonale.
- La TOU sur demande. Une personne imposée à la source qui ne remplit aucune condition de cet article peut tout de même demander une taxation ordinaire ultérieure. La demande doit être déposée au plus tard le 31 mars de l'année qui suit l'année fiscale, et elle s'étend au conjoint vivant en ménage commun (art. 89a al. 1 à 3 LIFD).
Pour un salarié qui verse dans un 3a, cette seconde voie est celle qui compte : c'est elle qui ouvre la déduction. Sans demande, l'impôt à la source se substitue aux impôts fédéral, cantonal et communal sur le revenu de l'activité lucrative, sans déduction ultérieure supplémentaire (art. 33b al. 4 de la loi sur l'harmonisation des impôts directs, LHID). Autrement dit : un 3a bien versé mais jamais déclaré par une TOU ne produit aucun effet sur l'impôt.
Le délai du 31 mars est strict et mérite une alerte dans votre agenda. Les cantons peuvent aussi demander d'office une taxation ordinaire ultérieure en cas de situation problématique manifeste, en faveur ou en défaveur du contribuable (art. 35b al. 1 LHID).
La frise de votre première année
Pour visualiser l'enchaînement, voici les grands moments du parcours, de la dernière période de frontalier à la première déclaration suisse.
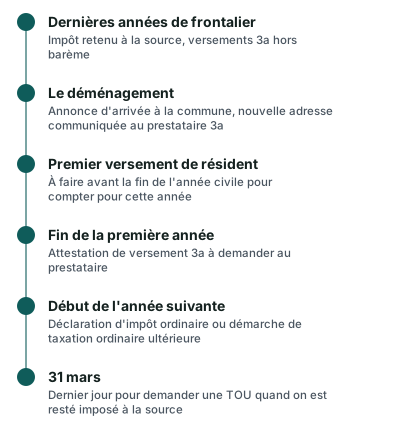
Les échéances de dépôt de la déclaration ordinaire varient d'un canton à l'autre. Cette page n'en cite aucune, car le calendrier dépend de votre canton de domicile. La page 3e pilier dans le canton de Vaud vous donne le point de départ pour ce canton, et la page 3e pilier en Romandie montre ce qui varie d'un canton à l'autre.
Romain et Léa, 37 et 35 ans, de Gex à Nyon
Voici un exemple fictif, pour rendre tout cela concret. Romain, 37 ans, et Léa, 35 ans, vivaient à Gex. Romain travaillait en Suisse comme frontalier et versait chaque année une partie du plafond sur son pilier 3a. Léa travaillait aussi en Suisse. Le couple a trouvé un logement à Nyon, dans le canton de Vaud. Ce sont des personnages inventés ; leur cas ne remplace pas votre situation.
Ce que Romain constate le premier mois
Il vérifie d'abord son contrat. Rien ne bouge : même compte, même capital, même prestataire. Il communique sa nouvelle adresse, puis retrouve l'ancien règlement du compte pour savoir quelles pièces sont nécessaires. Il n'a pas besoin d'ouvrir un nouveau compte.
Ensuite, il interroge son employeur. Romain et Léa ont chacun un permis B. Ils sont donc résidents, mais restent imposés à la source. Leur bulletin de salaire continue de montrer une retenue. Ce qui change, c'est le motif de cette retenue : ils sont désormais résidents, pas non-résidents.
Ce que le couple doit décider
Comme Romain verse dans un 3a, il n'y a aucune déduction automatique dans la retenue. Romain et Léa doivent donc choisir : se contenter de la retenue, ou demander une taxation ordinaire ultérieure pour faire valoir le versement. La demande s'étend au conjoint vivant en ménage commun : Léa est donc concernée dans tous les cas.
Le couple ne sait pas encore ce que la TOU donnera. Cela dépend du revenu, de la fortune, des déductions et du canton. Ils regardent donc la page calculateur 3e pilier pour se faire une idée de l'ordre de grandeur, en sachant que ce n'est pas un chiffre personnel. Puis ils notent la date du 31 mars de l'année suivante dans leur agenda.
Ce que cet exemple montre
L'exemple illustre trois idées. Le contrat 3a est indépendant du déménagement. Le régime d'imposition, lui, dépend du permis et de la situation familiale. Et la déduction ne s'obtient pas sans démarche quand on reste imposé à la source. Si Romain et Léa obtiennent plus tard un permis C, leur régime change de nouveau : ils passent à la déclaration ordinaire, avec une déduction directe du versement.
Revoir son montant de versement
Le déménagement est un bon moment pour relire ses versements. Non pas pour les augmenter à tout prix, mais pour vérifier qu'ils correspondent à votre nouvelle réalité fiscale et à votre budget.
Le plafond dépend de votre 2e pilier
Si vous êtes salarié et affilié à une caisse de pension (2e pilier, LPP), le plafond du « petit 3a » s'applique : CHF 7 258 en 2026, CHF 7 373 en 2027. Si vous n'êtes pas affilié au 2e pilier, par exemple parce que vous vous mettez à votre compte, le plafond est plus élevé : CHF 36 288 en 2026 et CHF 36 864 en 2027, dans la limite d'une part du revenu de l'activité lucrative. Après un déménagement, votre employeur est généralement resté le même et votre affiliation LPP aussi. Mais si votre emploi a changé en même temps, vérifiez ce point.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 258
Rachat 3a maximal par année fiscale (2025 et 2026)
Source: 3e pilier a — rachats rétroactifs (nouveauté 2025)
Pour voir comment le plafond évolue, lisez le montant maximal du 3e pilier.
Les versements de frontalier ne sont pas « perdus »
Si vous avez versé dans votre 3a quand vous étiez frontalier sans pouvoir le déduire, ces versements restent dans votre capital. Ils ne sont pas rouverts fiscalement. Ce que la loi change, c'est le traitement des versements à venir, pas celui du passé.
Il existe toutefois depuis peu une possibilité de rachat rétroactif. Un seul rachat est possible par année fiscale, au maximum du montant de la « petite déduction », soit CHF 7 258 en 2025 et 2026, y compris pour les personnes sans 2e pilier. La condition à respecter : verser d'abord l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025. Cette option dépend de vos années manquantes et du droit à la déduction pendant ces années. Elle est présentée sur la page rachat rétroactif du 3e pilier. Ne la tenez pas pour acquise : vérifiez-la d'abord auprès de votre administration fiscale cantonale et de votre prestataire, car votre situation d'ancien frontalier peut limiter les années rattrapables.
Un montant raisonnable plutôt qu'un montant maximal
Verser le plafond n'est pas une obligation. Votre capacité d'épargne dépend de votre budget, de vos charges nouvelles (loyer, assurance maladie, impôts), et de la place que vous voulez laisser à d'autres projets. Un montant régulier et soutenable vaut mieux qu'un versement maximal en décembre que vous regretterez en février. Une comparaison personnalisée peut vous aider à confronter cela à votre cas : la page comparatif 3e pilier en présente le principe.
Les cinq gestes du déménagement
Pour ne rien oublier, voici un ordre de travail. Il suit l'ordre dans lequel les questions se posent.
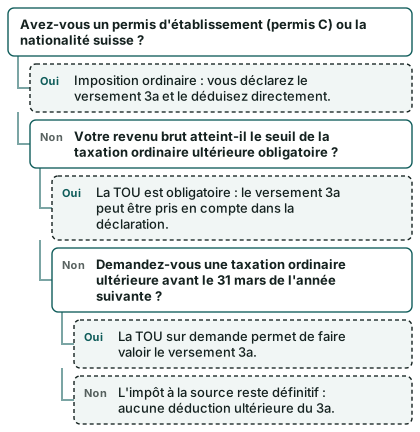
Cet arbre simplifie. Il ne tient pas compte de toutes les exceptions, par exemple d'un séjour hebdomadaire ou d'un statut particulier.
Geste 1 : confirmer votre statut fiscal
Demandez-vous quel est votre permis et si vous êtes encore imposé à la source. Votre bulletin de salaire le montre : une ligne « impôt à la source » indique que vous l'êtes. En cas de doute, l'administration fiscale cantonale répond.
Geste 2 : informer le prestataire du 3a
Communiquez votre nouvelle adresse et votre nouveau statut. Demandez-lui comment il traite les résidents, quelles pièces il réclame et quand arrive l'attestation de versement.
Geste 3 : revoir le montant versé
Replacez votre versement dans le plafond qui vous concerne. Si vous vous demandez quel rythme choisir, la page combien verser par mois sur son 3e pilier donne les repères.
Geste 4 : prévoir la bonne démarche fiscale
Imposition ordinaire : préparez la déclaration. Imposition à la source : décidez si vous demandez une TOU, et notez le 31 mars. Dans les deux cas, conservez l'attestation du prestataire.
Geste 5 : réexaminer son contrat
Le déménagement est une occasion de relire ses frais, son type de contrat et ses conditions. Si le contrat ne vous convient plus, un transfert est possible : la page transférer son 3a l'explique pas à pas. N'agissez pas dans la précipitation : changer de prestataire est une décision à part entière, pas une obligation liée au déménagement. Si vous voulez comparer sans engagement, vous pouvez demander une comparaison gratuite.
Votre check-list de déménagement
- Vérifier mon permis et si je suis encore imposé à la source
- Informer mon prestataire 3a de ma nouvelle adresse
- Demander un justificatif ou une copie de mon contrat actuel
- Vérifier si je suis affilié à une caisse de pension (2e pilier)
- Identifier le plafond 3a qui s'applique à ma situation
- Retrouver mon attestation de versement de l'année
- Noter dans mon agenda l'échéance du 31 mars si je suis encore imposé à la source
- Vérifier auprès de mon administration cantonale le seuil de la TOU obligatoire
- Contrôler si mon conjoint est concerné par la même démarche
- Relire les frais et les conditions de mon contrat avant de décider de le garder
Pièges à connaître avant de déclarer
Quelques erreurs reviennent souvent chez les anciens frontaliers.
Oublier que la déduction ne vient pas toute seule. Le résident imposé à la source ne déduit son 3a que par une taxation ordinaire ultérieure. Rater la date du 31 mars, c'est perdre l'année.
Croire que « résident » veut dire « déclaration ordinaire ». Le régime dépend du permis, pas seulement du domicile. Voir l'arbre ci-dessus.
Mélanger les pays. Si vous aviez déclaré votre 3a dans votre ancien pays de résidence, l'arrivée en Suisse change cette situation. La page déclarer son 3e pilier suisse dans une déclaration française traite l'ancien cas ; elle est utile pour comprendre ce que vous laissez derrière vous.
Ne pas conserver l'attestation. Sans attestation de versement, la déduction est difficile à justifier.
Verser en décembre sans vérifier la date de réception. Le versement doit être crédité dans l'année pour compter pour l'année. La page jusqu'à quand verser son 3e pilier en explique la logique.
Penser que le déménagement débloque le capital. Il ne le fait pas. Le départ de Suisse, lui, a ses propres règles, mais vous faites l'inverse : vous arrivez.
Les autres rouages qui bougent avec le déménagement
Le 3a n'est qu'un élément parmi d'autres. D'autres démarches suivent souvent le déménagement, et il vaut mieux les connaître pour ne pas les confondre avec lui.
L'AVS et la caisse de compensation
Le passage d'une caisse de compensation à une autre n'est autorisé que si les conditions de rattachement à la caisse jusqu'alors compétente cessent d'exister, et il ne peut en principe s'effectuer qu'à la fin de chaque année. En cas de changement de domicile, le passage d'une caisse cantonale à une autre peut avoir lieu en tout temps (art. 121 al. 1 et 5 du règlement sur l'AVS). Pour un salarié, la caisse est choisie par l'employeur, donc cela vous concerne rarement directement. Si vous êtes indépendant ou en projet de le devenir, le sujet devient pertinent : voyez la page Je me mets à mon compte : mon 3a change-t-il ?.
Le 2e pilier
Votre caisse de pension suit votre employeur, pas votre domicile. Tant que vous gardez votre emploi, votre affiliation LPP continue. C'est elle qui détermine si vous êtes dans le « petit 3a » ou non.
L'imposition du retrait futur
Un jour, vous retirerez peut-être votre 3a. L'impôt sur ce retrait dépendra du lieu où vous habiterez à ce moment-là. Les prestations en capital de prévoyance sont imposées séparément, à un taux calculé comme si une prestation annuelle correspondante était versée (art. 11 al. 2 LHID, art. 37 LIFD). Le lieu de domicile au moment du retrait pèse donc dans le calcul. Les pages l'impôt à la source sur le retrait et déménager avant de retirer son 3a en parlent. Pour la suite de votre parcours, la page arriver en Suisse : votre premier 3a en cinq étapes reprend aussi le point de vue du nouvel arrivant.
Questions fréquentes
Mon 3a de frontalier reste-t-il valable si je déménage en Suisse ?
Oui. Le contrat ne dépend pas de votre domicile. Le capital reste en place, le prestataire aussi. Ce qui change, c'est la manière dont l'impôt traite vos versements à partir de votre arrivée. Informez simplement votre prestataire de votre nouvelle adresse.
Dois-je ouvrir un nouveau compte 3a en tant que résident ?
Non, pas par obligation. Votre compte actuel continue. Vous pouvez en ouvrir un autre ou changer de prestataire, mais rien ne l'impose. Si vous hésitez, lisez la page combien de comptes 3a ouvrir.
Puis-je déduire mon versement 3a dès l'année de mon arrivée ?
Cela dépend de votre régime d'imposition à partir de l'arrivée et de la façon dont votre canton traite l'année du changement. Avec une imposition ordinaire, la déduction est prévue par la loi (art. 33 al. 1 let. e LIFD). Avec une imposition à la source, elle passe par une taxation ordinaire ultérieure. Votre administration cantonale confirmera le traitement de votre année d'arrivée.
Je suis résident avec un permis B : suis-je imposé de manière ordinaire ?
Pas forcément. L'impôt à la source concerne les personnes sans permis d'établissement ou sans domicile fiscal suisse. Avec un permis B, vous restez en principe imposé à la source, même résident. Vous pouvez toutefois être soumis à une taxation ordinaire ultérieure obligatoire ou la demander. Voyez Permis B et impôt à la source.
Jusqu'à quand puis-je demander une taxation ordinaire ultérieure ?
La demande doit être déposée au plus tard le 31 mars de l'année qui suit l'année fiscale concernée (art. 89a al. 3 LIFD). Elle s'étend au conjoint vivant en ménage commun. Passé ce délai, le droit est en principe perdu pour l'année en question.
Le seuil de la taxation ordinaire ultérieure obligatoire est-il connu ?
Il est fixé par le Département fédéral des finances en collaboration avec les cantons. La loi ne le chiffre pas. Pour le connaître, adressez-vous à l'administration fiscale de votre canton de domicile.
Mes versements de frontalier, non déduits à l'époque, peuvent-ils l'être maintenant ?
Pas de façon automatique. Il existe un mécanisme de rachat rétroactif du 3a, limité à un rachat par année fiscale. Il suppose notamment de verser d'abord la cotisation de l'année en cours. Son usage dépend de vos années manquantes et de votre droit à la déduction. Vérifiez-le auprès de l'administration fiscale de votre canton avant d'agir.
Faut-il changer de prestataire parce que je suis devenu résident ?
Non. Le statut de résident n'impose pas de changement. Si vous souhaitez comparer les frais, les formes de 3a ou le service, une comparaison gratuite est possible, sans obligation de changer. La page changer de prestataire pour son 3a décrit le transfert, le jour où vous le voudrez.
Mon conjoint doit-il aussi faire une démarche ?
La demande de taxation ordinaire ultérieure s'étend au conjoint vivant en ménage commun (art. 89a al. 1 à 3 LIFD). Les deux membres du couple sont donc concernés dès que l'un d'eux la présente. Quant au 3a, chaque conjoint a son propre compte et son propre plafond.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 — Fedlex
- LIFD, impôt à la source (résidents en Suisse), art. 85, 88, 89 et 89a — Fedlex
- LIFD, non-résidents : frontaliers et prestations de prévoyance, art. 99 et 99a — Fedlex
- LIFD, imposition séparée des prestations en capital de prévoyance, art. 37 — Fedlex
- LHID, taxation ordinaire ultérieure des résidents imposés à la source, art. 33a et 33b — Fedlex
- LHID, impôt à la source des non-résidents, art. 35a et 35b — Fedlex
- LHID, prestations en capital de prévoyance, art. 11 — Fedlex
- Règlement sur l'AVS, assujettissement et affiliation, art. 121 — Fedlex
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Votre cotisation au 3e pilier — Office fédéral des assurances sociales
- 3e pilier a — rachats rétroactifs et frontaliers — Administration fédérale des contributions
- Imposition à la source et taxation ordinaire ultérieure — Administration fédérale des contributions
- Frontaliers : accord franco-suisse — Canton de Neuchâtel
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.