
Dans cette page
Un salarié qui travaille en Suisse et habite en Allemagne peut-il avoir un 3a ? Oui. Le droit de verser dans un pilier 3a dépend du revenu d'une activité lucrative soumise à l'AVS, pas de l'endroit où vous dormez. Ce qui change, c'est la suite : l'impôt. Un versement 3a n'a pas le même effet fiscal pour un frontalier domicilié en Allemagne que pour un salarié domicilié à Lausanne, et le retrait futur n'est pas imposé de la même manière.
Cette page est faite pour le débutant. Elle garde une seule idée : l'Allemagne impose autrement. Vous y verrez ce qui reste identique, ce qui dépend de votre pays de résidence, et les questions à poser avant de verser un franc. Les détails du droit allemand ne sont pas traités ici : ils se vérifient auprès de l'administration fiscale allemande.
Pourquoi l'Allemagne est un cas à part
Quand vous résidez en Suisse, le 3a est simple à suivre : vous versez, vous déduisez de votre revenu imposable, vous retirez plus tard et la Suisse impose le capital à part. Tout se passe dans un seul pays.
Le frontalier vit une situation à deux pays. Votre salaire est gagné en Suisse, votre foyer est en Allemagne, votre compte 3a est en Suisse. Deux administrations fiscales ont chacune un mot à dire. Une convention contre les doubles impositions entre la Suisse et l'Allemagne répartit ces droits d'imposition, pour que le même revenu ne soit pas taxé deux fois.
Trois éléments se croisent :
- Le salaire : la loi prévoit que les travailleurs domiciliés à l'étranger qui exercent une activité dépendante en Suisse sont soumis à l'impôt à la source sur ce revenu (art. 91 al. 1), pour autant que l'accord fiscal applicable accorde ce droit à la Suisse (art. 91 al. 2).
- Le versement 3a : il se fait en Suisse, auprès d'une fondation bancaire de prévoyance ou d'un assureur. Le prestataire suisse l'accepte si vous avez un revenu soumis à l'AVS.
- Le retrait futur : il sera imposé selon les règles de la Suisse et de votre pays de résidence au moment du retrait.
Chaque pays a sa propre logique. C'est pourquoi un frontalier allemand ne peut pas simplement recopier ce que fait un collègue suisse. Pour comprendre le socle, relisez d'abord le 3e pilier expliqué simplement ou le pilier 3a en bref.
Ce que le frontalier allemand n'est pas
Il n'est pas un résident suisse, et il n'est pas « un frontalier comme les autres ». Chaque État voisin a sa convention et ses habitudes. Le cas français est présenté dans la page sur les frontaliers vivant en France, le cas italien dans celle sur les frontaliers italiens. Pour une vue d'ensemble, voyez le 3e pilier et les frontaliers.
Le droit de cotiser reste le même
Bonne nouvelle : le pays de résidence ne ferme pas la porte du 3a. Ce qui compte, c'est que vous receviez un revenu d'une activité lucrative en Suisse. Les plafonds sont fixés pour l'année et ne dépendent pas de la frontière. Ils dépendent d'un seul critère : êtes-vous affilié à une caisse de pension (2e pilier) ou non ?
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plus grand plafond de ce tableau (sans 2e pilier) est un maximum : il est limité à une part du revenu de l'activité lucrative. Un salarié affilié à la caisse de pension de son employeur relève du petit plafond. Pour le détail des règles, consultez le montant maximal du 3e pilier et la page sur les plafonds 3a 2027.
Ouvrir le compte depuis l'Allemagne
Concrètement, ouvrir un 3a quand on habite à l'étranger demande un peu plus de papiers : une pièce d'identité, la preuve de votre adresse, votre contrat de travail ou une attestation de salaire. Chaque prestataire a ses exigences, notamment sur les clients domiciliés hors de Suisse. Certains refusent ce profil, d'autres l'acceptent. C'est une raison de plus de poser la question avant de remplir un formulaire. La liste type se trouve dans les documents pour ouvrir un 3a et, pour la France voisine, dans la page sur les documents d'un résident français.
Une règle à ne pas oublier
Le 3a reste lié à votre situation de salarié en Suisse. Si vous perdez cet emploi et n'avez plus de revenu soumis à l'AVS, le droit de verser s'arrête aussi. La page frontalier sans emploi décrit cette situation.
Impôt allemand sur le 3a : ce qu'il faut savoir
C'est ici que l'Allemagne se distingue. Il faut séparer trois moments : le versement, la période d'attente, le retrait.
Au moment du versement
Un salarié résident en Suisse déduit son versement 3a de son revenu imposable. Le frontalier, lui, est en règle générale imposé à la source en Suisse : la retenue est faite par l'employeur, qui la verse à l'autorité fiscale et en reste responsable (art. 88 al. 1 et 2). Cette retenue ne tient pas compte de votre versement 3a.
Dans certains cas, une taxation ordinaire ultérieure (TOU) est possible. La loi la permet notamment si une part prépondérante de vos revenus mondiaux est imposable en Suisse, si votre situation est comparable à celle d'un contribuable domicilié en Suisse, ou si elle est nécessaire pour faire valoir des déductions prévues par une convention (art. 99a al. 1). La demande se fait au plus tard le 31 mars de l'année qui suit l'année fiscale. Pour savoir si vous entrez dans ces cas, lisez le statut de quasi-résident.
Côté allemand, la déduction éventuelle du versement dépend des règles de votre État de résidence. Elles ne sont pas reprises ici. Posez la question à l'administration fiscale allemande ou à un spécialiste habilité du droit fiscal des deux pays.
Pendant que l'argent est placé
Votre capital reste sur un compte ou dans une police en Suisse. Selon votre produit, il fructifie ou non. Aucun rendement n'est garanti, et ce que vous devrez déclarer chaque année en Allemagne, par exemple le solde du compte ou les revenus de placement, relève du droit allemand.
Au moment du retrait
La loi suisse prévoit que les bénéficiaires domiciliés à l'étranger de prestations de prévoyance individuelle liée doivent un impôt en Suisse sur ces prestations. Le taux est de un pour cent du revenu brut pour les rentes. Pour les prestations en capital, l'impôt est calculé selon l'art. 38 al. 2 (art. 96). Dans la loi, les prestations en capital sont imposées séparément, avec un impôt annuel entier (art. 38 al. 1).
Mais ce n'est que la moitié du tableau. Votre pays de résidence peut aussi imposer ce capital selon ses propres règles, et la convention détermine comment éviter le double paiement. Le traitement fiscal allemand des prestations 3a ne se devine pas : il se vérifie, au cas par cas, avant la date du retrait.
Pour la partie suisse du calcul, voyez le retrait du 3e pilier et le calcul de l'impôt et l'impôt à la source sur le retrait.
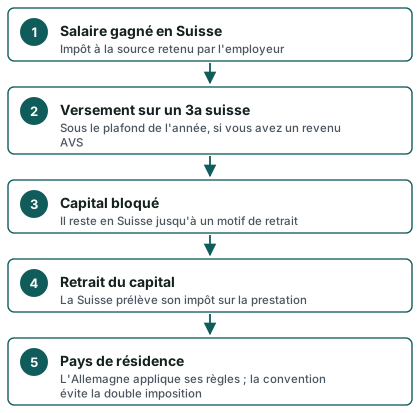
Le chemin de l'argent, en schéma
Le schéma suivant résume le trajet, de manière simplifiée. Il ne remplace ni la convention, ni l'avis d'un professionnel.
Pourquoi la date du retrait compte
Si vous quittez l'Allemagne ou la région avant de retirer, vos droits fiscaux changent. Pour la logique en Suisse, la page sur le déménagement avant le retrait donne un bon repère. Et si vous envisagez de vous installer en Suisse, lisez de frontalier à résident.
Exemple de Lukas, 32 ans, Constance
Exemple fictif, pour illustrer. Lukas, 32 ans, habite à Constance et travaille à Kreuzlingen, côté suisse de la frontière. Il est salarié, affilié à la caisse de pension de son employeur. Il découvre le 3a grâce à un collègue qui habite à Kreuzlingen et se demande s'il peut faire pareil.
Première question : a-t-il le droit de verser ? Oui. Lukas a un revenu d'activité soumis à l'AVS. Comme il est affilié à une caisse de pension, c'est le petit plafond de l'année qui s'applique. Il choisit de n'en verser qu'une partie, ce qui reste toujours possible.
Deuxième question : le versement lui fait-il baisser son impôt ? Ici, sa situation diffère de celle de son collègue. Lukas est imposé à la source en Suisse. Son collègue, résident, déduit son versement dans sa déclaration. Lukas doit d'abord vérifier s'il peut demander une TOU, puis comment l'Allemagne traite ce versement. Selon le résultat, l'avantage fiscal est plus faible, différent, voire absent. Il ne peut donc pas calquer le raisonnement de son collègue, et aucun montant d'économie ne se déduit de cet exemple.
Troisième question : que se passera-t-il au retrait ? Lukas y pense dans longtemps, mais il a raison d'y penser dès maintenant. La Suisse prélèvera un impôt sur le capital, l'Allemagne peut aussi imposer selon ses règles, et la convention évite la double imposition. Lukas note donc trois questions à poser avant de signer :
- Mon prestataire accepte-t-il un client résidant en Allemagne ?
- Puis-je demander une TOU, et dans quels délais ?
- Comment l'Allemagne imposera-t-elle mon capital, et à quel moment ?
Pour se préparer, il parcourt les erreurs fréquentes du débutant et demande ensuite une comparaison personnalisée.
Que retenir avant de se lancer
| Question | Réponse courte | Ce qui en dépend |
|---|---|---|
| Puis-je ouvrir un 3a ? | Oui, avec un revenu soumis à l'AVS | L'acceptation du prestataire |
| Quel plafond ? | Celui de l'année | Affiliation à une caisse de pension |
| Puis-je déduire en Suisse ? | Pas dans la retenue à la source | TOU possible dans certains cas |
| Qui impose le retrait ? | La Suisse, et peut-être l'Allemagne | Convention et pays de résidence |
| Que faire en cas de doute ? | Demander avant de verser | Votre situation personnelle |
Voici les gestes utiles, dans l'ordre :
- Vérifier que votre revenu en Suisse est bien soumis à l'AVS
- Savoir si vous êtes affilié à une caisse de pension (2e pilier)
- Demander à votre prestataire s'il accepte un client résidant en Allemagne
- Vérifier si une TOU est possible dans votre cas, avant le délai légal
- Demander à l'administration fiscale allemande comment elle traite le 3a
- Garder les attestations de versement de chaque année
Les produits n'ont pas tous les mêmes frais, les mêmes règles de sortie ni le même risque. Pour les comprendre avant de choisir, voyez les frais du 3e pilier et la différence entre banque et assurance. Pour les termes techniques, le glossaire commence ici : A à F.
Mon 3e Pilier explique, il ne conseille pas. Si vous voulez voir comment des offres se comparent selon votre situation, le formulaire « Demander une comparaison gratuite » est là, et la page comment ça marche précise qui traite votre demande.
Questions fréquentes
Un frontalier habitant en Allemagne peut-il ouvrir un 3a en Suisse ?
Oui, à condition d'avoir un revenu d'activité lucrative soumis à l'AVS. La résidence en Allemagne ne supprime pas ce droit. En pratique, c'est le prestataire qui décide s'il accepte un client domicilié à l'étranger : posez la question avant d'ouvrir.
Le plafond 3a est-il différent pour un frontalier ?
Non. Le plafond dépend de votre affiliation à une caisse de pension, pas de votre pays de résidence. En 2026, il est de 7 258 CHF avec un 2e pilier et de 36 288 CHF sans 2e pilier, ce dernier montant étant un maximum limité à une part du revenu.
Mon versement 3a réduit-il mon impôt en Allemagne ?
Cela dépend du droit allemand et de votre situation, et cette page ne le détaille pas. Ne partez pas du principe que la déduction suisse s'applique à l'identique. Demandez une réponse écrite à l'administration fiscale allemande.
Puis-je déduire mon 3a en Suisse si je suis imposé à la source ?
La retenue à la source ne tient en règle générale pas compte du 3a. Une taxation ordinaire ultérieure peut être demandée dans certains cas, notamment si une part prépondérante de vos revenus mondiaux est imposable en Suisse. La demande est à faire au plus tard le 31 mars de l'année qui suit l'année fiscale.
Qui impose le capital 3a quand je le retire ?
La Suisse prélève un impôt sur la prestation versée à une personne domiciliée à l'étranger, et le pays de résidence peut aussi l'imposer. La convention entre les deux États vise à éviter la double imposition. Le résultat exact dépend de votre situation au moment du retrait.
Que se passe-t-il si je déménage en Suisse plus tard ?
Votre statut fiscal change : vous devenez en principe contribuable ordinaire en Suisse, avec les règles de déduction et de retrait des résidents. Anticipez ce changement avant un retrait, car il peut modifier l'impôt dû.
Comment éviter les mauvaises surprises ?
Posez vos questions avant de verser : acceptation du prestataire, possibilité d'une TOU, traitement allemand du retrait. Gardez toutes vos attestations. Une comparaison personnalisée permet ensuite de mettre les offres côte à côte, sans promesse de rendement.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Non-résidents : frontaliers et prestations de prévoyance — Fedlex
- Taxation ordinaire ultérieure (art. 99a) — Fedlex
- Prestations de prévoyance de personnes domiciliées à l'étranger (art. 96) — Fedlex
- Impôt à la source (résidents en Suisse), art. 88 — Fedlex
- Imposition séparée des prestations en capital de prévoyance (art. 38) — Fedlex
- Imposition à la source et taxation ordinaire ultérieure (TOU) — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.