
Dans cette page
- Votre départ est prévu : première chose à savoir
- Garder le 3a ou le retirer : deux chemins possibles
- À quelles conditions le retrait est permis
- La retenue à la source en quelques mots
- Avant ou après le départ : l'ordre des démarches
- Pays d'arrivée : ce qu'il faut demander au fisc local
- Votre liste de documents, pas à pas
- Cas particuliers et pièges fréquents
- Poser vos questions dans une comparaison gratuite
- Questions fréquentes
Vous allez quitter la Suisse et vous vous demandez ce que devient votre 3e pilier. La réponse courte : votre pilier 3a ne disparaît pas, il ne vous est pas retiré, et vous avez en général deux chemins possibles. Soit vous le laissez en place auprès de votre prestataire, soit vous demandez le retrait de l'avoir, avec un impôt à la source prélevé à la sortie. Ce qui compte, c'est de comprendre ces deux chemins avant la date du départ, pas après.
Cette page s'adresse à un salarié qui vit encore en Suisse aujourd'hui et qui prépare son départ. Elle explique la logique, l'ordre des démarches et les documents à réunir. Elle ne remplace pas une réponse personnalisée : le canton de votre caisse, votre pays d'arrivée et votre situation familiale changent le résultat. Pour cette partie, une comparaison gratuite permet de poser vos questions précises.
Exemple (fictif) : Ana, 34 ans, employée à Lausanne (VD), retourne vivre au Portugal dans six mois. Son 3a est ouvert depuis huit ans. Nous la suivons tout au long de la page, sans aucun montant personnalisé.
Votre départ est prévu : première chose à savoir
Ana a fixé sa date de départ et elle commence par une question simple : « Que fait-on d'un 3a quand on ne vit plus en Suisse ? » C'est la bonne question à se poser tôt, car plusieurs règles dépendent du moment où l'on quitte le pays.
Un 3a est bloqué, sauf motifs reconnus
Le pilier 3a est une prévoyance individuelle liée. « Liée » veut dire que l'argent est réservé à la retraite et qu'on ne peut pas le reprendre quand on veut. La loi prévoit toutefois des motifs de retrait précis. Les prestations de vieillesse peuvent être versées au plus tôt cinq ans avant l'âge de référence. D'autres motifs existent avant cet âge : l'achat d'un logement pour ses propres besoins (l'encouragement à la propriété du logement, ou EPL), le début d'une activité indépendante dans un délai court, l'invalidité complète, et le départ définitif de Suisse.
Le départ définitif de Suisse est donc l'un des cas où le retrait anticipé est possible. C'est ce qui rend la situation d'Ana différente de celle d'un salarié qui veut simplement « récupérer son argent » : elle a un motif reconnu, à condition qu'il soit établi correctement.
« Définitif » : le mot qui compte
Le prestataire ne vous demandera pas une intention, mais une preuve. Un départ définitif se démontre par des documents : annonce de départ à la commune, attestation de départ, justificatif d'un domicile à l'étranger. Un séjour limité n'est pas un départ définitif. Si vous partez pour une période fixée à l'avance et que vous comptez revenir, la situation est différente ; la page sur partir un an à l'étranger traite ce cas.
Ce que cette page ne fait pas
Elle ne dit pas ce qu'il faut choisir. Elle ne chiffre pas ce que vous recevrez ni ce qu'on vous retiendra : le montant dépend du canton, de la commune, de la somme accumulée et de la situation personnelle. Elle ne détaille pas non plus la fiscalité pays par pays. Elle vous donne la méthode pour poser les bonnes questions aux bonnes personnes.
Garder le 3a ou le retirer : deux chemins possibles
Quand on prépare un départ, on pense souvent qu'il faut tout liquider. Ce n'est pas une obligation générale. Voyons les deux chemins à côté l'un de l'autre.
Chemin 1 : laisser le 3a en place
Vous ne faites rien de particulier, et le contrat continue. Votre prestataire garde l'avoir, le compte ou la police reste ouvert. Selon les conditions de votre contrat, vous pouvez rester client sans nouveau versement. Les règles de retrait à l'âge de la retraite continuent de s'appliquer : les prestations de vieillesse peuvent être versées au plus tôt cinq ans avant l'âge de référence, et les contrats ne peuvent pas prévoir leur fin au-delà de la 70e année.
Ce chemin demande surtout de la discipline administrative. Il faut conserver une adresse à jour auprès du prestataire, garder les documents du contrat, et savoir quelles règles fiscales s'appliqueront plus tard au retrait, dans votre nouveau pays comme en Suisse.
Chemin 2 : demander le retrait à cause du départ
Vous demandez au prestataire le versement de l'avoir, en présentant les preuves de votre départ. L'impôt à la source est alors retenu en Suisse sur la prestation en capital, avant le versement. Le montant net arrive ensuite sur le compte que vous indiquez.
Ce chemin règle la question d'un coup. Il a un coût fiscal immédiat, et il met fin au 3a : une fois l'avoir retiré, il n'y a plus de capital qui continue de travailler. Pour la plupart des gens, la décision se joue donc entre la simplicité d'un retrait et la souplesse d'un maintien.
Un tableau pour comparer sans jargon
| Critère | Laisser le 3a en place | Demander le retrait |
|---|---|---|
| Argent | Reste placé chez le prestataire | Versé sur un compte de votre choix |
| Impôt à la source | Pas de retenue au départ ; une retenue s'applique plus tard au retrait | Retenue à la sortie, avant le versement |
| Démarches avant le départ | Mettre à jour l'adresse et conserver le contrat | Réunir les preuves de départ et déposer la demande |
| Contrat | Continue selon ses conditions | Prend fin |
| Dépend surtout de | Votre projet de vie et de votre pays d'arrivée | Du canton, de la commune et du moment du départ |
Ce tableau décrit la forme des deux chemins, pas un choix à faire à votre place.
Combiner : le cas des plusieurs comptes
Certains salariés ont plusieurs comptes 3a. Dans ce cas, la question se pose pour chaque compte, séparément. On peut, selon les règles du prestataire, retirer un compte et en garder un autre. Pour comprendre pourquoi plusieurs comptes aident parfois à étaler les retraits, voyez la page sur le nombre de comptes 3a. Le principe du retrait fractionné vaut en général pour la retraite ; il faut vérifier auprès du prestataire s'il s'applique à votre départ.
À quelles conditions le retrait est permis
Le retrait en cas de départ définitif n'est pas une simple formalité. Il suit des conditions précises, que le prestataire vérifie avant de verser quoi que ce soit.
Les conditions de fond
- Un départ définitif de Suisse. Un déménagement à l'intérieur de la Suisse ne suffit pas, et un séjour de durée limitée non plus.
- Un 3a lié. Le retrait par départ ne concerne que la prévoyance individuelle liée. Le pilier 3b, libre, n'est pas soumis à ce régime : voir la page sur le pilier 3b.
- Des preuves. Le prestataire demande des documents officiels, non une simple déclaration.
- Un retrait complet ou partiel, selon le prestataire. Les règles diffèrent d'une institution à l'autre. Certaines acceptent un retrait par compte, d'autres exigent de vider un contrat entier.
Ce qui peut compliquer le retrait
Le retrait est plus délicat lorsque l'avoir est dans une police d'assurance. Le contrat prévoit alors une valeur de rachat, et il faut regarder si une résiliation avant le terme est possible, à quelles conditions et avec quelles conséquences. La page sur la résiliation anticipée d'un 3e pilier assurance détaille ce point. Un compte bancaire de prévoyance est en général plus simple à clôturer qu'une police liée.
Autre cas : le 3a a servi à financer un logement. Si vous avez déjà fait un retrait pour l'EPL, le solde éventuel suit les règles de votre contrat, et l'immobilier peut avoir ses propres obligations. Demandez à votre prestataire, par écrit, ce qui reste retirable.
Le piège du faux départ
Un point revient souvent : on croit pouvoir « partir sur le papier » pour retirer son 3a tout en gardant sa vie en Suisse. Le prestataire et l'administration fiscale vérifient le domicile réel. Un départ simulé expose à des conséquences fiscales et ne règle rien. L'ordre honnête est le suivant : le départ d'abord, la demande de retrait ensuite, avec les preuves correspondantes.
Et le 2e pilier dans tout cela ?
Le 3a est souvent confondu avec la caisse de pension. Ce sont deux régimes distincts, avec des règles de départ différentes. Votre avoir de 2e pilier (LPP) suit sa propre logique à votre départ : libre passage, notification à l'institution, possibilité de laisser l'argent sur un compte de libre passage. Un texte sur le maintien de la prévoyance précise qu'à défaut de notification, l'institution de prévoyance verse la prestation de sortie, intérêts compris, à l'institution supplétive, au plus tôt six mois et au plus tard deux ans après la survenance du cas de libre passage. Pour le 3a, il n'y a pas de mécanisme équivalent : c'est à vous de prendre contact avec votre prestataire. L'inaction n'est pas un choix neutre, car une adresse qui n'est plus à jour peut rendre un dossier difficile à retrouver.
La retenue à la source en quelques mots
Quand un capital de prévoyance est versé à une personne qui ne vit plus en Suisse, la Suisse prélève un impôt à la source. C'est le point qui surprend le plus les gens qui partent. Voici comment le lire, sans entrer dans les taux.
Une retenue, pas une surprise
Le principe est simple. L'impôt à la source est calculé sur le revenu brut et comprend l'impôt fédéral, l'impôt cantonal et l'impôt communal. Celui qui verse la prestation retient l'impôt à l'échéance, remet au contribuable une attestation indiquant le montant retenu, et verse l'impôt à l'autorité compétente. Il est responsable de ce paiement. Pour vous, cela veut dire une chose pratique : demandez l'attestation de retenue et gardez-la, elle vous servira dans toute démarche ultérieure.
Pourquoi le canton compte
La retenue dépend du canton, voire de la commune. À titre d'illustration, un canton publie son barème de l'impôt à la source sur les prestations de prévoyance en capital, qui comprend l'impôt cantonal et communal ; l'impôt fédéral direct s'ajoute. Cette page ne compare pas les cantons : un autre texte du site le fait, et votre prestataire peut vous indiquer le barème applicable à votre dossier. Pour comprendre la mécanique, voyez l'impôt à la source sur le retrait.
Peut-on récupérer une partie de la retenue ?
Dans certains cas, oui. Il existe une procédure appelée taxation ordinaire ultérieure (TOU). Elle permet, à certaines conditions, de faire recalculer l'impôt selon les règles ordinaires au lieu de s'en tenir à la retenue. Les textes précisent trois cas où une demande est possible : une part prépondérante des revenus mondiaux, conjoint compris, est imposable en Suisse ; la situation est comparable à celle d'un contribuable domicilié en Suisse ; ou la TOU est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions.
Pour les personnes qui quittent la Suisse, il y a une règle de calendrier très importante : la demande de TOU doit avoir été déposée au moment du dépôt de la déclaration de départ. Pour les autres situations, la demande doit être déposée au plus tard le 31 mars de l'année qui suit l'année fiscale concernée. Le montant déjà retenu est imputé, sans intérêts, lors de cette taxation.
Cela ne veut pas dire que la TOU est avantageuse pour tout le monde. Elle dépend de votre situation, et la page ne promet aucune économie. L'économie réelle dépend de votre revenu, de votre canton, de votre pays d'arrivée et de ce que la convention prévoit. Mais le point à retenir est simple : le droit de demander la TOU peut se perdre si l'on ne la demande pas au bon moment.
Les couples : une règle à vérifier
Si vous partez en couple, la règle change selon la nationalité et le permis. Les époux vivant en ménage commun ne sont pas soumis à l'impôt à la source si l'un d'eux a la nationalité suisse ou un permis d'établissement. Quand les deux époux exercent une activité lucrative, les retenues sont calculées sur le cumul de leurs revenus, avec des déductions forfaitaires. Une demande de TOU faite par l'un peut s'étendre au conjoint vivant en ménage commun. Si votre conjoint est concerné, posez la question explicitement.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces plafonds concernent les versements, pas le retrait. Ils sont utiles pour une raison pratique : l'année du départ, vous pouvez encore verser sur votre 3a tant que vous exercez une activité en Suisse, et il faut vérifier auprès du prestataire et de l'administration fiscale ce qui est déductible cette année-là.
Avant ou après le départ : l'ordre des démarches
L'ordre compte plus que la vitesse. Le schéma suivant montre l'ensemble du parcours, de six mois avant le départ à la période qui suit.
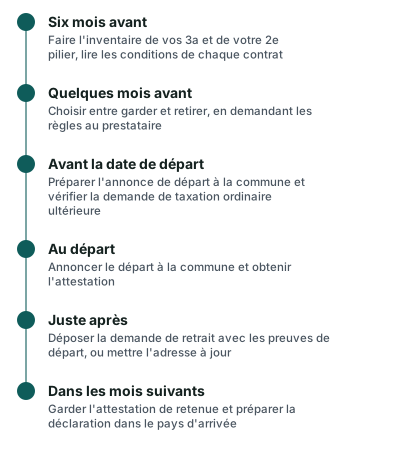
Reprenons ces étapes, avec Ana comme fil conducteur.
Six mois avant : faire l'inventaire
Ana liste tout ce qu'elle possède : son compte 3a, le nom du prestataire, le type de contrat, la date d'ouverture, les conditions de sortie. Elle demande aussi les documents du contrat si elle ne les a plus. Cette étape coûte peu et évite toutes les surprises. Si vous avez plusieurs comptes ou une police, notez-les tous.
Quelques mois avant : se renseigner auprès du prestataire
Vous posez par écrit trois questions : quels documents faut-il pour un retrait suite à un départ définitif, dans quel délai le versement est-il effectué, et quelles sont les conséquences si je garde le contrat. Vous obtenez une réponse datée, que vous gardez dans votre dossier. Le guide des questions à poser lors d'une offre peut vous inspirer pour la forme.
Avant la date de départ : le moment de la TOU
C'est ici que se joue le point de calendrier évoqué plus haut. Si vous voulez pouvoir demander une taxation ordinaire ultérieure, elle doit avoir été demandée au moment du dépôt de la déclaration de départ. Ce document est déposé auprès de l'administration fiscale de votre canton. Renseignez-vous sur la forme exacte, qui varie d'un canton à l'autre, et ne laissez pas ce point au dernier jour.
Au départ : l'annonce à la commune
L'annonce de départ à la commune est la démarche centrale. Elle produit l'attestation qui prouve votre départ. Sans elle, le prestataire n'a pas de pièce officielle sur laquelle s'appuyer. Faites-la dans les délais fixés par votre commune, qui varient : renseignez-vous localement.
Après le départ : déposer la demande ou mettre l'adresse à jour
Deux situations. Si vous retirez, vous envoyez la demande avec les preuves, et vous attendez le versement net après retenue. Si vous gardez, vous communiquez votre nouvelle adresse et vous vérifiez comment le prestataire vous écrira. Dans les deux cas, gardez une copie de tout.
Faut-il retirer avant ou après le départ ?
C'est l'une des questions que l'on pose le plus souvent. En pratique, le motif du retrait est le départ lui-même : vous ne pouvez donc pas le justifier tant que vous êtes encore domicilié en Suisse. La demande se dépose donc au moment du départ ou juste après, selon ce que le prestataire accepte. Une autre question est celle du changement de domicile à l'intérieur de la Suisse avant de partir, qui peut modifier le canton qui prélève l'impôt : voir déménager avant de retirer son 3a. Cette page n'indique pas quelle option serait meilleure, car cela dépend de chaque dossier.
Pays d'arrivée : ce qu'il faut demander au fisc local
La Suisse prélève son impôt à la source, mais l'histoire ne s'arrête pas là. Votre nouveau pays peut lui aussi vouloir imposer ce que vous recevez, ou ce que vous gardez. Voici les questions à lui poser.
Les quatre questions utiles
- Ce capital doit-il être déclaré ? La réponse dépend de la date d'arrivée, de votre statut de résident fiscal et de la nature de la somme.
- Comment est-il imposé ? Certains pays traitent un capital de prévoyance comme un revenu, d'autres comme un capital, d'autres encore appliquent un régime particulier.
- L'impôt retenu en Suisse est-il pris en compte ? C'est le rôle d'une convention contre les doubles impositions, lorsqu'elle existe : éviter de payer deux fois sur la même somme.
- Faut-il déclarer un 3a laissé en Suisse ? Un avoir à l'étranger peut entraîner des obligations de déclaration, même sans retrait.
Pourquoi cette page ne répond pas pays par pays
Le sujet est vaste, il change avec les conventions et les lois locales, et il évolue. Pour un cas précis, les administrations fiscales et les services publics du pays d'arrivée sont les seuls à pouvoir confirmer la règle. Si vous allez en France, une page du site traite la déclaration d'un 3e pilier suisse dans la déclaration française. Si vous pensez à la retraite à l'étranger plus tard, voyez prendre sa retraite à l'étranger.
Le cas du frontalier qui repart
Parfois, le départ n'est pas un départ complet. Vous quittez la Suisse mais vous continuez à y travailler, comme frontalier. La situation change alors : un travailleur domicilié à l'étranger qui exerce une activité lucrative dépendante en Suisse est soumis à l'impôt à la source sur le revenu de cette activité. Ce n'est pas un départ définitif de la vie professionnelle suisse, et la logique du retrait n'est pas la même. Voyez la page 3e pilier et frontaliers pour cette situation.
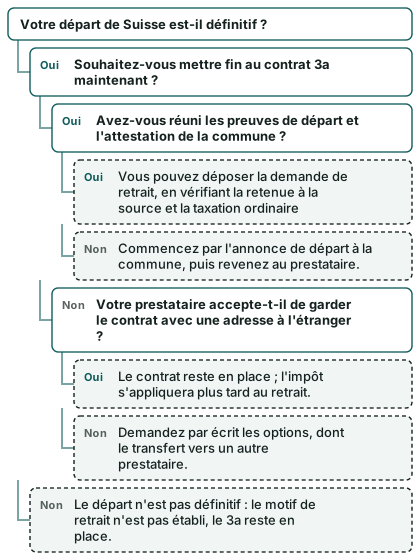
L'arbre de décision en un coup d'œil
L'arbre suivant résume les questions à se poser. Il ne désigne pas un choix à faire, il organise la réflexion.
Votre liste de documents, pas à pas
Une demande de retrait échoue rarement sur le fond. Elle échoue sur un document manquant. Voici le tableau de ce qu'il faut réunir et du moment où le demander.
| Document | À quoi il sert | Quand le demander |
|---|---|---|
| Contrat 3a et conditions de sortie | Connaître les règles de retrait et de clôture | Six mois avant le départ |
| Pièce d'identité en cours de validité | Identifier le titulaire | Vérifier la validité avant la demande |
| Annonce de départ et attestation de la commune | Prouver le départ définitif | Au moment de l'annonce de départ |
| Justificatif de domicile à l'étranger | Établir le nouveau domicile | Dès que vous l'avez, après l'installation |
| Coordonnées bancaires du compte de réception | Indiquer où verser l'avoir net | Avant le dépôt de la demande |
| Formulaire de demande du prestataire | Déposer officiellement la demande | À obtenir quelques mois avant le départ |
| Attestation de retenue à la source | Prouver l'impôt prélevé | À conserver après le versement |
| Déclaration de départ et demande de TOU, le cas échéant | Faire valoir ses droits à une taxation ordinaire | Au moment du dépôt de la déclaration de départ |
Quelques conseils pratiques
- Demandez les originaux et gardez des copies numériques. Un dossier de départ se déroule sur plusieurs mois, parfois depuis un autre pays.
- Notez les dates. La date de départ, la date d'envoi de la demande et la date du versement sont utiles pour les déclarations futures.
- Faites traduire si nécessaire. Certains justificatifs étrangers doivent être accompagnés d'une traduction, selon le prestataire.
- Écrivez, ne téléphonez pas seulement. Un échange écrit laisse une trace datée.
Une checklist à cocher
- Lister tous mes comptes et contrats 3a
- Demander par écrit les conditions de retrait suite à un départ définitif
- Vérifier la procédure de taxation ordinaire ultérieure auprès de mon canton
- Faire l'annonce de départ à la commune et obtenir l'attestation
- Rassembler le justificatif de domicile à l'étranger
- Déposer la demande de retrait ou communiquer ma nouvelle adresse
- Conserver l'attestation de retenue à la source
- Me renseigner auprès de l'administration fiscale du pays d'arrivée
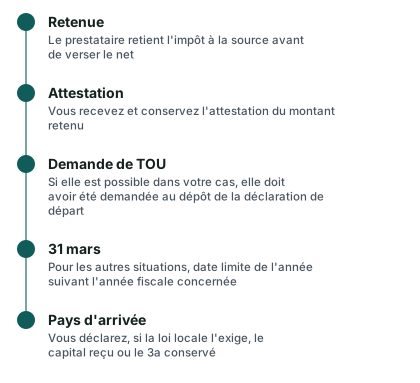
Une seconde frise : ce qui suit le versement
Après le versement, quelques démarches restent à faire. Cette frise les place dans l'ordre.
Cas particuliers et pièges fréquents
Le 3a en police d'assurance
Si votre 3a est une police, la clôture n'est pas toujours gratuite. La valeur de rachat peut être inférieure aux primes versées, surtout dans les premières années. Demandez le montant de la valeur de rachat par écrit, et demandez si une libération du paiement des primes est incluse, car elle disparaît avec le contrat. Avant de décider, relisez assurance et 3e pilier.
Le 3a investi en titres
Si votre avoir est investi en fonds, la valeur varie. Le retrait se fait à la valeur du jour de la vente des titres, pas à la valeur de la veille de votre départ. Il faut donc comprendre quand la vente est faite et à quel prix. Le calendrier du prestataire compte : un délai entre la demande et la vente peut exposer à des variations dans les deux sens. La page 3a en titres explique le risque sans jargon.
Le transfert plutôt que le retrait
Avant de choisir entre garder et retirer, il existe un troisième réflexe : demander si un transfert vers un autre prestataire est possible. Le principe est expliqué dans transférer son 3a. Un transfert ne règle pas la question de l'impôt, mais il peut aider à garder un contrat plus adapté à votre nouvelle vie.
L'adresse qui n'est plus à jour
Laisser un 3a sans mettre à jour son adresse est un classique. Le courrier revient, le prestataire perd le contact, et le dossier devient plus long à régler le jour où vous voulez le retirer. Une simple lettre de changement d'adresse règle ce point.
Le décès, la succession
Si vous gardez votre 3a et que vous vivez à l'étranger, pensez à la désignation des bénéficiaires. L'ordre légal des bénéficiaires et la possibilité de le préciser par écrit varient. La page 3e pilier et décès donne les bases.
Le conseil d'un tiers
Beaucoup de personnes qui partent reçoivent des sollicitations. Une proposition de produit pour l'étranger doit se lire avec la même prudence que toute offre : qui la fait, quel est son statut, quels frais, quelles garanties. La page vérifier un prestataire vous aide à contrôler ces points.
Questions fréquentes
Puis-je retirer mon 3a si je quitte la Suisse ?
Oui, le départ définitif de Suisse fait partie des motifs reconnus de retrait anticipé d'un pilier 3a. Il faut toutefois le prouver par des documents officiels, et le prestataire applique ses propres procédures. Un séjour limité n'est pas un départ définitif.
Suis-je obligé de retirer mon 3a en partant ?
Non. Vous pouvez laisser le contrat en place, selon les conditions de votre prestataire. Les règles de retrait à la retraite restent alors celles du 3a : versement au plus tôt cinq ans avant l'âge de référence. Pensez à tenir votre adresse à jour.
Quel impôt est retenu quand je retire mon 3a en quittant la Suisse ?
Un impôt à la source est retenu sur le capital versé. Il comprend les impôts fédéral, cantonal et communal. Le taux dépend du canton et de la situation, donc cette page n'en donne aucun. Votre prestataire doit vous remettre une attestation du montant retenu.
Peut-on récupérer l'impôt à la source ?
Dans certains cas, une taxation ordinaire ultérieure (TOU) est possible. Pour les personnes qui quittent la Suisse, elle doit avoir été demandée au moment du dépôt de la déclaration de départ. Le montant déjà retenu est alors imputé, sans intérêts. Le résultat dépend de chaque dossier et rien ne l'assure d'avance.
Quelle est la date limite pour demander la TOU ?
Pour la plupart des situations, la demande doit être déposée au plus tard le 31 mars de l'année qui suit l'année fiscale concernée. Pour les personnes qui quittent la Suisse, la règle est plus stricte : la demande doit avoir été faite au moment de la déclaration de départ.
Que se passe-t-il si je ne préviens pas mon prestataire de mon départ ?
Le contrat continue, mais le prestataire risque de perdre le contact avec vous. Le courrier peut revenir, et le dossier devient plus long à traiter plus tard. Il est préférable de communiquer votre nouvelle adresse par écrit et de garder la réponse.
Mon 2e pilier suit-il la même règle que mon 3a ?
Non. Le 2e pilier (LPP) a ses propres règles de départ, notamment le libre passage. À défaut de notification, l'institution de prévoyance verse la prestation de sortie, intérêts compris, à l'institution supplétive, au plus tôt six mois et au plus tard deux ans après la survenance du cas de libre passage. Le 3a n'a pas de mécanisme équivalent.
Mon conjoint est suisse : cela change-t-il quelque chose ?
Possiblement. Les époux vivant en ménage commun ne sont pas soumis à l'impôt à la source si l'un d'eux a la nationalité suisse ou un permis d'établissement. La règle touche l'impôt à la source sur le revenu d'activité, et son effet sur un retrait de 3a doit être vérifié dans votre cas précis auprès de l'administration fiscale.
Dois-je déclarer mon 3a dans mon nouveau pays ?
Cela dépend de la loi locale. Un capital reçu, ou un avoir conservé en Suisse, peut devoir être déclaré. Posez la question à l'administration fiscale du pays d'arrivée avant de décider de garder ou de retirer.
Puis-je continuer à verser sur mon 3a après mon départ ?
Les versements déductibles supposent un revenu d'activité soumis à l'AVS en Suisse. Une fois installé à l'étranger sans activité en Suisse, vous ne remplissez plus cette condition. Si vous restez frontalier, la situation est différente : voyez la page sur les frontaliers et demandez confirmation à votre prestataire.
Comment faire si je ne sais pas par où commencer ?
Commencez par l'inventaire de vos contrats et par une question écrite à votre prestataire sur les conditions de sortie. Ensuite, la comparaison gratuite permet de comparer des offres et de poser vos questions à partir de votre situation.
Poser vos questions dans une comparaison gratuite
Cette page vous donne la méthode, pas la réponse pour votre dossier. Votre canton, votre pays d'arrivée, le type de contrat et votre situation familiale changent beaucoup de choses. Le site ne conseille pas et ne recommande aucun prestataire ; il vous aide à comprendre, puis à comparer.
Si vous voulez aller plus loin, le formulaire « Demander une comparaison gratuite » permet de recevoir une comparaison d'offres. La page Comment ça marche explique qui traite la demande et comment. Pour revenir aux bases du retrait, lisez le retrait du 3e pilier ou la page quitter la Suisse et retirer son 3a.
Ana, dans notre exemple, ressort de cette lecture avec une liste claire : quels contrats elle possède, quelles questions elle posera à son prestataire, quels documents elle réunira, et quand elle déposera ses demandes. Elle n'a pas encore choisi entre garder et retirer, et c'est normal : le choix vient après les réponses, pas avant.
Sources
- Non-résidents : frontaliers et prestations de prévoyance — Fedlex
- Impôt à la source (résidents en Suisse) — Fedlex
- Impôt à la source : non-résidents — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
- Impôt à la source : résidents sans permis d'établissement — Fedlex
- Obligations du débiteur de la prestation et contestation — Fedlex
- Maintien de la prévoyance (compte ou police de libre passage) — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Genève (GE) — barème d'impôt à la source sur les prestations de prévoyance en capital
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.