
Dans cette page
- Permis B, résident : vos droits
- Impôt à la source : ce que cela change
- Déduire son 3a : la TOU
- Exemple d'Ana, 27 ans, à Lausanne
- Quand passer à l'imposition ordinaire
- Premier versement, étape par étape
- Pièges fréquents avec un permis B
- Les repères de l'année en un coup d'œil
- Les questions de couple, de famille et de statut
- Comparer avant de choisir
- Questions fréquentes
Vous êtes arrivé en Suisse depuis peu, votre employeur vous a remis un permis B, et la première fiche de salaire affiche une ligne « impôt à la source ». Une question revient très vite : le 3e pilier avec un permis B, est-ce pour moi, et sert-il vraiment à payer moins d'impôt ? La réponse tient en deux temps. Oui, vous pouvez en général cotiser à un pilier 3a dès lors que vous touchez un revenu soumis à l'AVS. Mais la déduction fiscale, elle, ne se fait pas toute seule quand on est imposé à la source : il faut passer par une démarche précise, la taxation ordinaire ultérieure (TOU). Cette page vous suit pas à pas, de la règle légale jusqu'au premier versement.
Permis B, résident : vos droits
Commençons par distinguer deux questions que l'on mélange souvent. La première : « ai-je le droit d'ouvrir un 3a ? ». La seconde : « ma déduction fiscale est-elle automatique ? ». Elles n'ont pas la même réponse.
Le droit d'ouvrir un 3a
Le pilier 3a est une prévoyance individuelle liée. Son accès dépend de votre activité lucrative et de votre affiliation aux assurances sociales suisses, pas de la couleur de votre permis. Un salarié titulaire d'un permis B, qui cotise à l'AVS et dont l'employeur verse les cotisations à une caisse de pension (2e pilier, LPP), peut donc ouvrir un compte ou un contrat de 3a, comme un salarié de nationalité suisse. Pour le panorama complet de ceux qui peuvent verser, voyez qui peut ouvrir un 3a.
Ce droit est une condition de base. Il ne dit rien de ce que vous pouvez déduire de votre impôt, ni du montant que vous pouvez verser dans l'année : cela dépend de votre situation (affiliation au 2e pilier, revenu, canton, état civil).
Résident au sens fiscal, pas seulement au sens du permis
Avec un permis B, vous êtes en principe domicilié en Suisse : votre vie et votre logement sont ici. On vous appelle alors un « résident ». C'est une différence essentielle avec le frontalier, qui vit à l'étranger et traverse la frontière pour travailler. Si vous êtes dans cette seconde situation, la logique n'est pas la même, et la page 3e pilier et frontaliers vous éclairera davantage.
En revanche, la loi range les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse, dans une même catégorie fiscale : leur salaire est soumis à l'impôt à la source (art. 83 al. 1 de la loi sur l'impôt fédéral direct, LIFD). Le permis B entre dans cette catégorie. Le permis C, ou la nationalité suisse, vous fait au contraire passer à l'imposition ordinaire, avec une déclaration chaque année. Si vous visez un changement de statut à moyen terme, la page permis B, permis C ou passeport suisse détaille ce qui évolue pour votre 3a.
Ce que ce guide couvre
Nous restons sur le cas du salarié résident avec un permis B : comment fonctionne l'impôt à la source, pourquoi il ignore votre 3a, comment la TOU corrige cela, quand elle devient obligatoire, et comment organiser votre premier versement. Ce guide informe ; il ne remplace ni l'administration fiscale de votre canton ni une comparaison personnalisée de votre situation.
Impôt à la source : ce que cela change
Comment l'impôt est prélevé
Quand vous êtes imposé à la source, votre employeur retient l'impôt directement sur votre salaire et le reverse à l'administration. Cet impôt est calculé sur le revenu brut et regroupe les impôts fédéral, cantonal et communal (art. 32 al. 3 et art. 33 al. 1 de la loi fédérale sur l'harmonisation des impôts directs, LHID). Vous n'avez, en règle générale, pas de déclaration d'impôt à remplir : tout est réglé à la fiche de paie.
C'est confortable. Mais cette simplicité a une contrepartie : l'impôt à la source est un barème. Il applique des forfaits plutôt que votre situation réelle.
Un barème, pas un calcul sur mesure
Les dépenses professionnelles, les primes d'assurance et les déductions pour charges de famille sont prises en compte de façon forfaitaire dans le barème (art. 33 al. 2 et 3 LHID, pour les couples où les deux conjoints travaillent). Le barème ne tient en revanche pas compte de vos cotisations 3a, comme le rappelle l'Administration fédérale des contributions. Concrètement, l'argent que vous versez dans votre 3a ne diminue pas, de lui-même, la retenue opérée sur votre salaire.
La règle qui compte pour vous
À défaut de taxation ordinaire ultérieure demandée, l'impôt à la source remplace les impôts fédéral, cantonal et communal sur le revenu de votre activité, et aucune déduction supplémentaire n'est accordée par la suite (art. 33b al. 4 LHID ; art. 89a al. 4 LIFD). Autrement dit : si vous ne faites rien, votre 3a reste sans effet sur votre impôt, même si vous versez chaque année le plafond.
Cela ne signifie pas qu'un 3a est « inutile » : l'épargne se constitue quand même, avec ses propres règles de blocage. Mais l'avantage fiscal, qui fait souvent le charme du 3a, demande une démarche de votre part.
Vue d'ensemble des régimes
Le tableau ci-dessous résume les repères de base pour un salarié résident avec un permis B.
| Sujet | Imposition à la source | Taxation ordinaire ultérieure (TOU) |
|---|---|---|
| Qui prélève l'impôt | L'employeur, sur le salaire | Vous déclarez, l'autorité calcule |
| Calcul | Barème avec forfaits | Revenu et déductions réels |
| Cotisations 3a prises en compte | Non | Oui, si vous avez demandé la TOU |
| Démarche | Aucune | Demande écrite avant la date limite |
| Date limite de la demande | Sans objet | 31 mars de l'année suivante |
| Si vous ne faites rien | L'impôt à la source reste définitif | Sans objet |
Une règle de forme à retenir : la demande de TOU doit parvenir à l'autorité au plus tard le 31 mars de l'année qui suit l'année fiscale concernée (art. 89a al. 3 LIFD). Pour la plupart des gens, c'est le piège n° 1 : passer à côté de cette date revient à renoncer à la déduction de l'année écoulée.
Voici trois repères officiels que cette page recopie à titre d'illustration :
7 258 CHF
Plafond 3a en 2026 avec un 2e pilier (petit 3a)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a en 2027 avec un 2e pilier (petit 3a)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
120 000 CHF
Revenu brut annuel au-delà duquel la TOU est obligatoire dans le canton de Vaud
Source: Imposition à la source et taxation ordinaire ultérieure (TOU), canton de Vaud
31 mars
Date limite de la demande de TOU, l'année suivant l'année fiscale
Source: Impôt à la source (résidents en Suisse), Fedlex
Le plafond 3a de l'année dépend de votre affiliation au 2e pilier : celui du tableau est le « petit 3a », réservé aux salariés affiliés à une caisse de pension. Si vous n'êtes pas affilié au 2e pilier, un autre plafond s'applique. Ce cas, plus rare chez les salariés, est traité dans la page montant maximal du 3e pilier. Pour l'année suivante, la page plafonds 3a 2027 fait le point.
Déduire son 3a : la TOU
Ce que la loi prévoit
La loi fédérale pose le principe de la déduction : sont déductibles « les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée » (art. 33 al. 1 let. e LIFD, état au début de 2026). Le Conseil fédéral fixe, avec les cantons, quelles formes de prévoyance sont reconnues et dans quelle mesure les cotisations sont déductibles. C'est cette base légale qui fonde le 3a.
Pour un salarié imposé à la source, cette déduction ne se matérialise que par la TOU. Une personne imposée à la source qui ne remplit aucune des conditions de la TOU obligatoire peut la demander ; la demande s'étend au conjoint vivant en ménage commun (art. 33b al. 1 et 2 LHID ; art. 89a al. 1 à 3 LIFD). Les autorités fiscales précisent expressément que les personnes imposées à la source peuvent la demander par écrit, jusqu'au 31 mars de l'année suivante, pour déduire leurs cotisations 3a.
Le trajet, du versement à la déduction
Le schéma suivant résume l'enchaînement. Chaque étape a son importance : sauter la deuxième, c'est perdre la troisième.
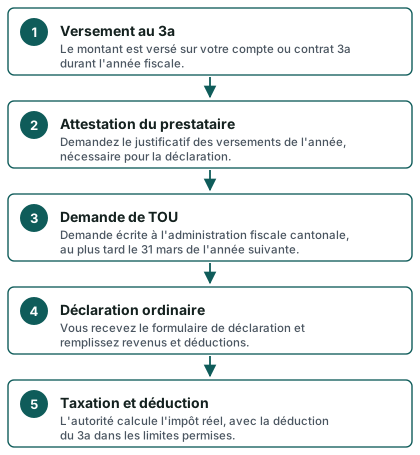
Comment présenter la demande
La loi demande une demande écrite. Chaque canton met ses propres formulaires et ses propres canaux à disposition : lettre, formulaire en ligne, courriel sécurisé. Le contenu de base reste le même :
- votre identité et votre numéro de contribuable ou d'assuré ;
- l'année fiscale visée ;
- la mention claire que vous demandez une taxation ordinaire ultérieure ;
- si vous êtes en ménage commun, le nom du conjoint, puisque la demande s'étend à lui.
Gardez une trace de l'envoi (accusé de réception ou copie datée). La date compte, et c'est vous qui devrez prouver que vous avez agi à temps.
Les justificatifs à rassembler
Pour remplir ensuite la déclaration, il vous faudra en général :
- le certificat de salaire de l'année ;
- l'attestation de versement délivrée par le prestataire du 3a ;
- vos autres justificatifs de déductions (primes, frais, selon ce que votre canton admet) ;
- le cas échéant, les éléments de fortune et de revenus non soumis à l'impôt à la source.
Pour savoir comment présenter le 3a dans le formulaire, la page déclarer son 3e pilier aux impôts prolonge cette étape.
Ce que la TOU change aussi
La TOU n'est pas qu'une porte vers le 3a. Une fois taxé ordinairement, vous êtes imposé sur votre revenu réel, avec les autres déductions que votre canton admet. Selon votre situation, cela peut jouer en votre faveur ou en votre défaveur. La TOU est un changement de régime, pas un bonus : la question à vous poser est « mon impôt réel est-il plus favorable que le barème ? ». Seule une simulation sur vos chiffres, ou une comparaison personnalisée, y répond.
Un ordre de grandeur, jamais une promesse
Pour vous donner une idée de l'ordre de grandeur de l'effet d'un versement, voici un repère officiel. Selon le calculateur fiscal de l'Administration fédérale des contributions, pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Lausanne, avec un revenu imposable de CHF 100 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 22 272 sans versement 3a et à CHF 19 814 avec un versement 3a de CHF 7 258, soit CHF 2 458 d'impôt en moins.
Ce chiffre vaut pour une situation type, en imposition ordinaire. Ce n'est pas une économie personnelle : l'économie réelle dépend de votre revenu, de votre canton, de votre état civil, de votre confession, de votre fortune et du régime qui vous est appliqué. Pour les autres chefs-lieux romands, les repères varient d'un canton à l'autre ; la page 3e pilier en Romandie les met côte à côte.
Exemple d'Ana, 27 ans, à Lausanne
Prenons une personne fictive, présentée comme simple illustration. Ana, 27 ans, vient d'être engagée comme salariée à Lausanne. Elle a un permis B, son employeur retient l'impôt à la source, et elle est affiliée à la caisse de pension de l'entreprise. Elle vit seule, sans enfant.
Mois après mois
Ana ouvre un compte 3a et y verse une partie du plafond de l'année, de façon régulière, plutôt qu'en une fois. Elle s'assure que le prestataire lui remettra une attestation annuelle. Sur sa fiche de paie, rien ne change : la retenue à la source continue d'être calculée sur le barème, sans égard à son 3a.
Au début de l'année suivante
Ana reçoit son attestation de versement et son certificat de salaire. Elle consulte la page de l'administration fiscale vaudoise sur la taxation ordinaire ultérieure et se rappelle que la demande doit être déposée avant le 31 mars. Elle la rédige par écrit, en indiquant l'année fiscale visée. Pour que sa demande soit bien prise en compte, elle la fait suivre d'un accusé de réception.
Pourquoi la TOU est un vrai choix pour Ana
Ana n'est pas obligée de demander la TOU : son salaire reste sous le seuil vaudois de CHF 120 000 de revenu brut annuel qui la rendrait obligatoire, et elle n'a pas d'autres revenus soumis à l'impôt ordinaire. La TOU est donc, pour elle, une faculté. Elle se renseigne sur l'impact de ses déductions et simule sa situation. Si l'impôt calculé sur son revenu réel, avec la déduction du 3a, est plus avantageux que le barème, elle maintiendra sa demande. Dans le cas contraire, elle pourra décider de ne pas la déposer, ou de ne plus la déposer l'année suivante.
Pour un repère chiffré proche de la situation d'Ana, relisez l'ordre de grandeur plus haut (CHF 2 458 d'impôt en moins pour un revenu imposable de CHF 100 000 à Lausanne). C'est une situation type du calculateur fédéral, non un résultat promis à Ana : son vrai chiffre dépend de ses propres données, et seule la taxation le dira.
Ce qu'Ana retient
- Le 3a se verse pendant l'année fiscale, la demande de TOU se fait l'année suivante.
- La TOU est écrite, datée, et conservée.
- Le gain éventuel se vérifie sur la taxation, pas sur la fiche de paie.
- Un changement de statut (permis C, nationalité, départ) rebat les cartes.
Quand passer à l'imposition ordinaire
La TOU a trois visages. Elle peut être obligatoire, facultative sur demande, ou ordonnée d'office. Les connaître évite les mauvaises surprises.
La TOU obligatoire
Les personnes imposées à la source sont soumises à la TOU si leurs revenus bruts atteignent ou dépassent un certain montant durant l'année fiscale, ou si elles disposent d'une fortune et de revenus non soumis à l'impôt à la source (art. 33a al. 1 LHID ; art. 89 al. 1 LIFD). Les conjoints vivant en ménage commun y sont alors aussi soumis (art. 33a al. 3 LHID).
Le montant du seuil n'est pas inscrit dans la loi : il est fixé par le Département fédéral des finances en collaboration avec les cantons. Pour le canton de Vaud, la page officielle indique que la TOU est obligatoire lorsque le revenu brut annuel dépasse CHF 120 000, ou en présence d'autres revenus non soumis à l'impôt à la source. Si vous résidez dans un autre canton, vérifiez le seuil sur le site de son administration fiscale : il n'est pas forcément identique.
Si vous dépassez le seuil ou si vous avez d'autres revenus (loyers, revenus de fortune, par exemple), la question de la demande ne se pose plus : la TOU s'applique. Les personnes qui disposent d'une fortune et de revenus hors source ont jusqu'au 31 mars de l'année suivante pour demander le formulaire de déclaration (art. 33a al. 4 LHID). Dans ce cas de figure, le 3a se déduit dans la déclaration ordinaire, comme pour tout contribuable.
La TOU sur demande
Si vous ne remplissez aucune condition de la TOU obligatoire, vous pouvez la demander vous-même, avec la date limite du 31 mars de l'année suivante. C'est la voie normale du salarié résident qui veut déduire son 3a. La demande s'étend au conjoint vivant en ménage commun. Pensez-y si votre conjoint a des revenus : vos deux situations seront alors reprises dans la taxation.
La TOU d'office
En cas de situation problématique manifeste, notamment pour les déductions forfaitaires calculées dans le taux de l'impôt à la source, les autorités cantonales peuvent demander d'office une taxation ordinaire ultérieure, en faveur ou en défaveur du contribuable (art. 35b al. 1 LHID ; art. 99b al. 1 LIFD). C'est rare, mais ce n'est pas impossible : une TOU d'office peut aussi aboutir à un impôt plus élevé.
Un arbre de décision
L'arbre ci-dessous reprend ces cas. Il oriente la réflexion, sans la remplacer.
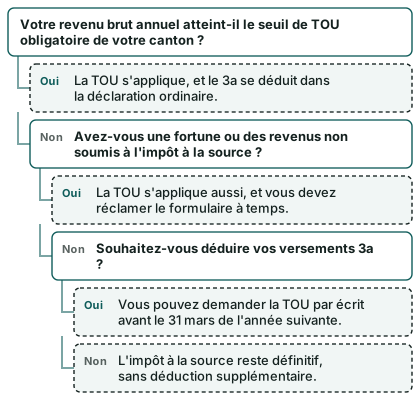
Le cas particulier du départ de Suisse
Si vous quittez la Suisse, la demande de TOU doit avoir été faite au moment du dépôt de la déclaration de départ (art. 89a al. 3 LIFD). Un départ ne s'improvise pas côté fiscalité. Pour la suite de votre 3a, lisez quitter la Suisse et retirer son 3a.
Et si je passe du permis B au permis C ?
Le changement de permis fait en principe sortir de l'impôt à la source : vous passez à l'imposition ordinaire, avec une déclaration annuelle où le 3a se déduit directement. Le moment exact du basculement dépend de la date de la décision et des règles cantonales : renseignez-vous auprès de votre administration fiscale, et conservez les attestations de versement de chaque année.
Premier versement, étape par étape
Passons au concret. Voici la marche à suivre pour un salarié résident avec un permis B qui n'a encore rien fait.
Étape 1 : vérifier votre point de départ
Posez-vous trois questions. Êtes-vous affilié à une caisse de pension (2e pilier) par votre employeur ? Votre revenu est-il soumis à l'AVS ? Dans quel canton résidez-vous ? Ces réponses fixent votre plafond et votre régime. La page ouvrir un 3e pilier : les démarches détaille l'ouverture, et celle sur le premier compte 3a la déroule de A à Z.
Étape 2 : choisir la forme du 3a
Le 3a existe sous plusieurs formes : compte auprès d'une fondation bancaire de prévoyance, placement en titres, police d'assurance liée. Chacune a ses frais, son niveau de risque et ses modalités. Aucune n'est « la bonne » pour tout le monde. Pour les comprendre sans jargon, voyez 3e pilier : banque ou assurance. Pour comparer des offres réelles de manière personnalisée, la comparaison gratuite est le canal prévu par ce site.
Étape 3 : poser les bonnes questions au prestataire
Avant de signer, demandez par écrit :
- quels frais existent (gestion, droits de garde, frais de contrat) et comment ils sont facturés ;
- si le capital est garanti ou s'il peut baisser ;
- si le versement est libre ou fixé par contrat ;
- quel est le coût d'une sortie anticipée ou d'un transfert ;
- comment et quand vous recevrez l'attestation de versement de l'année ;
- comment vous pouvez utiliser le 3a si votre situation change (déménagement, indépendance, départ).
La page recevoir une offre de 3e pilier : 10 questions pousse ce questionnaire plus loin.
Étape 4 : verser pendant l'année fiscale
Un versement ne compte pour une année que s'il est crédité dans cette année. Les prestataires ont des délais de traitement propres : renseignez-vous sur la dernière date utile pour que votre versement soit bien comptabilisé. La page jusqu'à quand verser son 3e pilier explique ce point. Un versement régulier est plus facile à tenir qu'un gros virement de fin d'année ; l'idée d'un montant fixe par mois est développée dans combien verser par mois.
Étape 5 : conserver l'attestation
À la fin de l'année, le prestataire émet une attestation. Archivez-la avec votre certificat de salaire. Sans elle, la déduction est difficile à faire valoir.
Étape 6 : déposer la demande de TOU
Rédigez la demande écrite avant le 31 mars de l'année suivante. Notez la date d'envoi, gardez une copie. Si vous êtes marié, pensez que la demande s'étend à votre conjoint.
Étape 7 : contrôler la taxation
À réception de la décision de taxation, comparez : le 3a a-t-il été déduit ? Le revenu retenu est-il correct ? Si vous constatez une erreur, une réclamation est possible dans le délai indiqué sur la décision ; ce délai est fixé par votre canton et figure sur le document lui-même.
La check-list du débutant
- Vérifier mon affiliation à une caisse de pension (2e pilier)
- Noter le seuil de TOU obligatoire de mon canton
- Choisir la forme de 3a et lire les conditions écrites
- Demander quels frais s'appliquent, sans chiffre approximatif à l'oral
- Planifier mes versements dans l'année fiscale
- Archiver l'attestation de versement
- Inscrire « 31 mars » dans mon agenda pour la demande de TOU
- Contrôler la déduction sur la décision de taxation
Pour une version plus complète à imprimer, voyez la liste des documents pour ouvrir un 3a.
Pièges fréquents avec un permis B
Croire que la fiche de paie intègre le 3a
C'est l'erreur la plus répandue : verser en 3a et s'attendre à voir la retenue diminuer. Le barème ne tient pas compte du 3a. La déduction passe par la TOU, et seulement par elle. Ce point est aussi rappelé dans erreurs fiscales fréquentes du 3e pilier.
Rater la date limite
Une demande tardive n'est en principe pas recevable. Mettez un rappel en début d'année, avant la période de déclaration habituelle. Si votre canton propose un portail en ligne, vérifiez qu'il enregistre bien la demande avec une date.
Oublier le conjoint
La demande s'étend au conjoint vivant en ménage commun. Si l'un des deux conjoints a un revenu important ou d'autres revenus, la taxation commune peut changer le résultat. Évaluez le couple, pas seulement la personne qui verse. Voyez aussi 3e pilier pour un couple marié.
Confondre résident et frontalier
Un frontalier suit d'autres règles : domicilié dans un État limitrophe, il est imposé à la source sur le revenu de son activité, et la déduction du 3a passe par des conditions propres (situation de quasi-résident, convention contre les doubles impositions). Si votre cas se situe là, lisez quasi-résident et 3e pilier plutôt que cette page.
Compter sur un gain sans le vérifier
La déduction diminue le revenu imposable, mais ce que vous gagnez réellement dépend de votre taux d'imposition, et la TOU peut faire évoluer votre charge dans un sens comme dans l'autre. Ne considérez jamais un chiffre de simulateur comme une promesse.
Ignorer le blocage de l'argent
Le 3a est lié : l'argent n'est pas disponible à tout moment. Il peut être retiré dans des cas prévus (retraite, achat d'un logement, départ de Suisse sous conditions, début d'activité indépendante, invalidité). Avant de verser, assurez-vous que cette contrainte vous convient. La page retrait anticipé du 3e pilier liste les motifs.
Les repères de l'année en un coup d'œil
Le tableau suivant recopie les repères sourcés évoqués dans ce guide et indique à quoi ils servent.
| Repère | Valeur | Ce qu'il change pour vous |
|---|---|---|
| Petit plafond 3a, 2026 (avec 2e pilier) | 7 258 CHF | Limite de versement déductible pour un salarié affilié à une caisse de pension |
| Petit plafond 3a, 2027 (avec 2e pilier) | 7 373 CHF | Même limite, l'année suivante |
| Grand plafond 3a, 2026 (sans 2e pilier) | 36 288 CHF | Cas du non-affilié, dans la limite d'une part du revenu d'activité |
| Seuil de TOU obligatoire, canton de Vaud | 120 000 CHF de revenu brut annuel | Au-delà, plus de choix : la TOU s'applique |
| Date limite de la demande de TOU | 31 mars de l'année suivante | Passé ce jour, la déduction de l'année est perdue |
Le grand plafond ne vous concerne que si vous n'êtes pas affilié à une caisse de pension, ce qui est peu courant pour un salarié. En cas de doute, demandez à votre employeur si vous êtes bien affilié au 2e pilier.
Les questions de couple, de famille et de statut
Marié, pacsé, concubin
L'impôt à la source tient compte de votre situation familiale de façon forfaitaire. Lorsque les deux époux vivant en ménage commun exercent une activité lucrative, les retenues sont calculées sur le cumul de leurs revenus. La TOU, elle, s'étend au conjoint. Pour les concubins, la situation fiscale est différente : chacun est taxé séparément, et la question de la bénéficiaire du 3a en cas de décès demande une attention particulière, détaillée dans concubins et 3e pilier.
Un conjoint qui n'est pas imposé à la source
Si l'un des conjoints a un statut d'imposition ordinaire (nationalité suisse, permis C) et l'autre un permis B, la logique du couple peut devenir plus délicate. N'improvisez pas : vérifiez auprès de votre administration fiscale comment votre ménage est taxé.
Un début d'activité indépendante
Se mettre à son compte transforme votre situation : l'impôt à la source cesse, le plafond du 3a peut changer, et vous devez déclarer vous-même. Les pages je me mets à mon compte : mon 3a change-t-il et salarié qui se met à son compte vous guideront.
Une période sans emploi
Sans revenu soumis à l'AVS, il n'y a plus de droit de verser en 3a pour la période. Votre compte reste en place. La page au chômage, que devient mon 3e pilier explique ce qui se passe.
Comparer avant de choisir
Un 3a engage sur le long terme. Avant d'ouvrir, comparez ce qui se compare : la forme (compte, titres, assurance), les frais et la façon de les lire, le niveau de risque, les conditions de sortie ou de transfert. Ce site ne recommande aucun prestataire et ne désigne aucun « meilleur » produit : ce qui convient dépend de votre revenu, de votre horizon et de votre tolérance au risque. Pour recevoir une comparaison adaptée à votre situation de salarié avec permis B, utilisez le formulaire « Demander une comparaison gratuite », et lisez comment fonctionne ce service pour savoir qui traite votre demande.
Questions fréquentes
Puis-je ouvrir un 3a avec un permis B ?
En règle générale, oui, si vous exercez une activité lucrative soumise à l'AVS. Le droit d'ouvrir un 3a ne dépend pas de la couleur du permis. Ce qui change avec le permis B, c'est la manière de faire valoir la déduction fiscale : votre impôt étant prélevé à la source, il faut demander une taxation ordinaire ultérieure. Pour savoir si votre cas particulier pose une difficulté, vérifiez auprès du prestataire et de l'administration fiscale.
Mon 3a diminue-t-il mon impôt à la source ?
Non, pas automatiquement. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Tant que vous ne demandez pas de TOU, aucune déduction supplémentaire n'est accordée ultérieurement. La déduction passe par la demande écrite, déposée avant la date limite de l'année suivante.
Qu'est-ce que la TOU, en deux mots ?
C'est la taxation ordinaire ultérieure : une procédure qui vous fait passer, pour une année fiscale donnée, de l'imposition à la source à l'imposition ordinaire. Votre impôt est alors calculé sur votre revenu réel et vos déductions, dont le 3a, plutôt que sur le barème à forfaits.
Jusqu'à quand puis-je demander la TOU ?
Au plus tard le 31 mars de l'année qui suit l'année fiscale concernée. Pour les versements d'une année, la demande se fait donc l'année suivante, avant cette date. Un oubli est difficilement rattrapable, d'où l'intérêt d'inscrire la date dans votre agenda.
La TOU est-elle toujours avantageuse ?
Pas forcément. Elle remplace le barème par un calcul sur votre situation réelle. Selon vos revenus, vos déductions, votre état civil et votre canton, l'impôt peut diminuer, rester proche ou augmenter. C'est pourquoi une simulation sur vos propres chiffres vaut mieux qu'un exemple type. Le repère officiel donné plus haut est un ordre de grandeur pour une personne type, pas un résultat pour vous.
Quand la TOU est-elle obligatoire ?
Lorsque votre revenu brut atteint ou dépasse un montant fixé par le Département fédéral des finances avec les cantons, ou lorsque vous avez une fortune et des revenus non soumis à l'impôt à la source. Pour le canton de Vaud, la page officielle mentionne un revenu brut annuel dépassant CHF 120 000. Vérifiez le seuil de votre canton.
Mon conjoint est-il concerné par ma demande ?
Oui, la demande de TOU s'étend au conjoint vivant en ménage commun. La taxation tient alors compte des revenus du ménage. Il vaut la peine d'évaluer la situation du couple avant de déposer la demande.
Peut-on me demander une TOU sans que je la demande ?
Dans les situations manifestement problématiques, notamment à propos des déductions forfaitaires du barème, l'autorité cantonale peut ordonner une TOU d'office, en faveur ou en défaveur du contribuable. Ce n'est pas la règle courante, mais il est utile de le savoir.
Que se passe-t-il si je déménage dans un autre canton ?
Les règles de l'impôt à la source et de la TOU sont fixées par chaque canton pour ses résidents : seuil, formulaires, canaux de dépôt. Si vous déménagez, relisez les conditions de votre nouveau canton. Pour l'effet d'un déménagement au moment du retrait, voyez déménager avant de retirer son 3a.
Que devient mon 3a si j'obtiens un permis C ou la nationalité suisse ?
Votre compte ou contrat 3a reste en place. Ce qui change, c'est le régime fiscal : vous sortez de l'impôt à la source et remplissez une déclaration ordinaire, où le 3a se déduit directement dans la limite du plafond. Conservez les attestations de chaque année pour documenter votre parcours.
Dois-je choisir un 3a différent parce que je suis imposé à la source ?
Non, le choix de la forme (compte, titres, assurance) dépend de vos besoins, de votre horizon et de votre tolérance au risque, pas de votre régime d'imposition. Le régime d'imposition influence en revanche l'intérêt fiscal du versement et la démarche à prévoir. Pour comparer les formes avec méthode, voyez 3e pilier : banque ou assurance.
Sources
- Impôt à la source (résidents en Suisse), art. 83, 89, 89a, 99a, 99b LIFD — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source, art. 33a et 33b LHID — Fedlex
- Impôt à la source : non-résidents, art. 35a et 35b LHID — Fedlex
- Impôt à la source : résidents sans permis d'établissement, art. 32 et 33 LHID — Fedlex
- LIFD art. 33 al. 1 let. e, état au 1er janvier 2026 — Fedlex
- Imposition à la source et taxation ordinaire ultérieure (TOU) — Administration fédérale des contributions
- Frontaliers, fiche de l'Administration fédérale des contributions
- Imposition à la source et TOU, canton de Vaud
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Calculateur fiscal de l'AFC — Lausanne (VD), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.