
Dans cette page
Échelonner le retrait de son 3e pilier, c'est ne pas toucher tout son capital d'un seul coup, mais le répartir sur plusieurs années civiles. Pourquoi s'en soucier ? Parce que l'impôt sur un capital de prévoyance se calcule de façon progressive : plus la somme perçue en une année est grosse, plus le taux appliqué à cette somme monte. Cette page explique, pas à pas, comment fonctionne l'échelonnement, ce qu'il demande d'avoir préparé et où il s'arrête. Elle ne dit pas ce que vous paierez : cela dépend de votre canton, de votre commune, de votre situation familiale et de vos autres revenus.
Pour suivre le raisonnement, nous accompagnons Philippe, 58 ans, qui vit dans le canton de Vaud. Philippe est un exemple fictif : il sert à montrer la démarche, pas à promettre un résultat. Il ne pense pas encore à retirer, mais il aimerait comprendre à l'avance ce qui se prépare avant la retraite.
Une idée simple : retirer sur plusieurs années
Un compte du pilier 3a est conçu pour constituer un capital de retraite. Pendant que vous versez, vous déduisez vos cotisations de votre revenu imposable. En contrepartie, le capital est imposé le jour où vous le retirez, et cet impôt est distinct de celui de votre revenu ordinaire. Pour une présentation générale, vous pouvez commencer par le pilier 3a, ou 3e pilier lié.
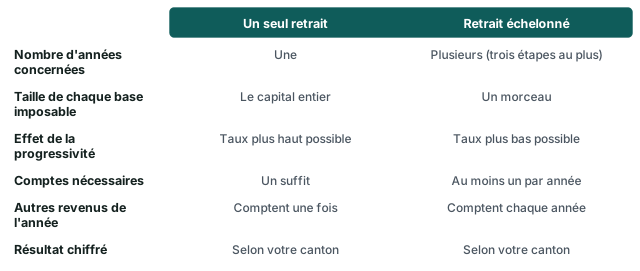
L'échelonnement repose sur une constatation : l'impôt sur le capital retiré est calculé année par année. Si vous touchez tout en une fois, la somme entière est imposée comme un seul bloc. Si vous la scindez en plusieurs morceaux perçus durant des années différentes, chaque morceau est imposé séparément, avec un taux qui correspond à sa propre taille. Les morceaux étant plus petits, le taux appliqué à chacun est en général plus bas que celui d'un gros bloc.
Cela ne rend pas l'impôt nul. Et ce n'est pas une garantie : l'effet dépend du tarif de votre canton, de votre lieu de domicile au moment du retrait et de ce que vous touchez d'autre la même année. Mais c'est un des leviers les plus connus et les plus simples à comprendre pour qui prépare sa retraite.
Ce que « échelonner » veut dire, et ne veut pas dire
Échelonner, c'est choisir à quelle année civile vous retirez chaque compte. Ce n'est pas :
- retirer un peu chaque mois, comme une rente : un compte 3a se retire en capital, en un seul versement par compte ;
- garder un compte ouvert et en retirer la moitié cette année, le reste l'an prochain : dans un compte, le retrait porte en règle générale sur le tout (demandez à votre prestataire ce que prévoit son règlement) ;
- reporter indéfiniment : les règles d'âge posent une limite, nous y revenons plus bas.
Pour que l'échelonnement soit possible, il faut donc plusieurs comptes (ou plusieurs polices liées). C'est la raison pour laquelle la question « combien de comptes ouvrir » est liée à celle-ci. Elle est traitée à part dans Combien de comptes 3a ouvrir ?.
Le mot-clé : « étape »
Les règles officielles parlent d'étapes. Selon la source officielle citée en bas de page, le retrait en capital peut se faire en trois étapes au plus, et une étape comprend tous les retraits d'une année civile. Retenez deux conséquences :
- Vous ne pouvez pas répartir vos retraits sur plus de trois années distinctes.
- Deux comptes retirés la même année comptent pour une seule étape : ils s'additionnent.
Autrement dit, ouvrir davantage de comptes que le nombre d'étapes n'apporte rien de plus sur ce point précis. Ce qui compte, c'est le nombre d'années durant lesquelles un retrait a lieu.
trois étapes au plus
Retrait en capital, nombre d'étapes
Source: Prestations de vieillesse (art. 13a al. 1 et 2)
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: OFAS, chiffres repères 2026
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: OFAS, chiffres repères 2026
7 373 CHF
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Pourquoi l'impôt est progressif
La logique du tarif sur le capital de prévoyance
Le capital d'un 3a n'est pas additionné à votre salaire pour être taxé au taux ordinaire. Il est imposé à part, selon un tarif réduit. Le texte officiel qui encadre l'harmonisation des impôts directs précise que, lorsque le revenu comprend des versements de capitaux qui remplacent des prestations périodiques, l'impôt est calculé compte tenu des autres revenus, au taux qui serait applicable si une prestation annuelle correspondante était versée à la place de la prestation unique (art. 11 al. 2).
Dit simplement : le fisc se demande quel serait le taux si cette somme arrivait sous la forme d'une rente annuelle, puis applique ce taux au capital. Une rente annuelle étant une somme plus modeste que le capital entier, le taux est plus doux que si la somme était traitée comme un salaire. C'est ce qu'on appelle l'impôt sur les prestations en capital.
Le tarif exact dépend du canton, et parfois de la commune. Il existe aussi un impôt fédéral direct, calculé séparément. C'est pourquoi une même somme retirée donne un impôt différent d'un canton romand à l'autre. Pour situer ce que cela change entre cantons, lisez 3e pilier en Romandie : ce qui change d'un canton à l'autre.
Progressif, cela veut dire quoi ?
Dans un système progressif, le taux grimpe par paliers à mesure que la base imposable augmente. Imaginez une échelle : les premiers francs sont imposés légèrement, puis ceux d'après un peu plus, et ainsi de suite. Une somme petite reste surtout dans les barreaux du bas. Une somme grande monte tout en haut.
C'est la progressivité qui rend l'échelonnement intéressant. Découper un gros capital en trois morceaux fait que chaque morceau reste dans des barreaux plus bas. En lisant ces mots, ne sortez pas votre calculatrice : l'écart réel dépend du tarif de votre lieu de domicile. Les administrations fiscales cantonales mettent en ligne des simulateurs de l'impôt sur les prestations en capital. Le canton du Jura, par exemple, propose un simulateur officiel qui calcule l'impôt fédéral direct et les impôts cantonaux et communaux, avec le choix de la commune, de la confession et de l'état civil. Chaque canton a le sien : cherchez celui de votre canton et testez un montant, puis le même montant en trois morceaux.
Les autres revenus de l'année comptent aussi
Le texte cité plus haut parle d'un impôt calculé « compte tenu des autres revenus ». Ce que vous gagnez par ailleurs l'année du retrait influence donc le résultat. Pour un futur retraité, cela ouvre des questions concrètes :
- Touchez-vous encore un salaire cette année-là ? Alors le retrait s'ajoute à une année déjà bien remplie.
- Avez-vous commencé à percevoir une rente de l'AVS ou de la caisse de pension ? Elles font partie du revenu ordinaire.
- Retirez-vous la même année un capital du 2e pilier ? Dans la plupart des cantons, les capitaux de prévoyance perçus la même année sont additionnés pour le calcul du tarif. C'est le fameux cumul des capitaux de l'année : le tarif progressif voit alors la somme totale, pas chaque capital isolément.
Ce dernier point est le piège le plus courant. Vous pouvez avoir échelonné vos 3a et pourtant retirer, la même année qu'un 3a, un capital de caisse de pension. Dans ce cas l'effet recherché s'estompe. Il faut alors regarder le calendrier de tous vos capitaux de prévoyance, pas seulement ceux du 3a. Pour approfondir le mécanisme de calcul, voyez Retrait du 3e pilier : comment l'impôt se calcule.
Combien de comptes pour échelonner
Le nombre de comptes suit le nombre d'étapes
Puisque le retrait en capital se fait en trois étapes au plus, le raisonnement est le suivant : pour utiliser pleinement la possibilité d'échelonner, il faut au moins autant de comptes que d'années de retrait voulues. Pour trois années, trois comptes. Pour deux années, deux comptes suffisent. Un seul compte ne laisse aucune marge, car son retrait se fait d'un bloc.
Vous pouvez en avoir davantage, par commodité : les comptes en trop sont simplement retirés la même année que d'autres. Mais chaque compte supplémentaire peut avoir ses propres conditions, par exemple des frais de tenue. Nous ne chiffrons rien ici, mais nous vous invitons à demander à chaque prestataire quels frais existent et comment ils se lisent. Le sujet est détaillé dans Frais du 3e pilier : lesquels existent et comment les lire ?.
Plusieurs comptes, un seul plafond annuel
Détenir plusieurs comptes ne vous donne pas droit à des versements supplémentaires. Les règles officielles admettent plusieurs comptes ou polices 3a, mais le total versé dans l'année ne peut pas dépasser le montant-limite supérieur de la déduction. Ce plafond s'applique à vous, pas à chaque compte.
En 2026, les montants confirmés par l'OFAS sont de 7 258 francs si vous êtes affilié à une caisse de pension, et de 36 288 francs si vous ne l'êtes pas (dans ce second cas, un pourcentage du revenu de l'activité lucrative s'applique en dessous de ce maximum). En 2027, le plafond avec 2e pilier passe à 7 373 CHF et celui sans 2e pilier à 36 864 CHF. Pour les montants à jour, consultez Plafonds 3a 2027 : ce qui change pour vous.
Pourquoi parler du plafond ici ? Parce que la décision d'ouvrir plusieurs comptes se prend des années avant le retrait. Si vous versez le plafond de l'année, vous pouvez à loisir répartir ce versement entre plusieurs comptes : l'année de votre retrait, la somme de chaque compte sera plus petite, donc plus facile à étaler en morceaux de taille comparable.
Faut-il ouvrir tout de suite plusieurs comptes ?
Philippe, notre exemple fictif, a trois comptes à 58 ans. Mais tout le monde n'en est pas là. Si vous êtes plus jeune, rien ne presse : vous pouvez ouvrir des comptes supplémentaires plus tard, en gardant à l'esprit que seuls les capitaux accumulés avant le retrait seront répartis. Un compte ouvert tardivement contiendra un capital plus petit ; il pourra servir de « petit morceau » dans un calendrier. Ce qui compte n'est pas la date d'ouverture, mais la répartition du capital entre les comptes au moment où vous commencerez à retirer.
Autre aspect : le transfert d'un compte vers un autre prestataire. Si vous voulez regrouper ou redistribuer vos fonds avant de retirer, la procédure existe : elle est expliquée dans Transférer son 3a : comment faire pas à pas. Un transfert n'est pas un retrait : l'argent reste dans la prévoyance liée et n'est donc pas imposé à ce moment.
Un exemple en trois étapes sur trois ans
Voyons comment Philippe, 58 ans, domicilié dans le canton de Vaud, pourrait construire un calendrier. L'exemple est fictif et sans montant : il montre l'ordre des gestes, pas un résultat.
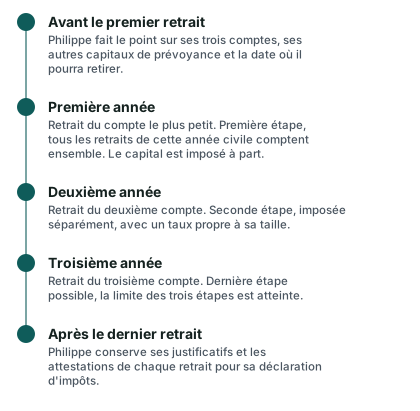
Situation de départ : Philippe possède trois comptes 3a, ouverts à des moments différents, de tailles inégales. Il aimerait comprendre comment répartir les retraits sur trois années civiles consécutives, une fois qu'il pourra retirer.
La frise ci-dessous montre ces trois années. Aucun montant n'y figure : le capital et l'impôt estimé dépendent des hypothèses de chacun (canton, commune, état civil, autres revenus de l'année). Pour avoir des chiffres, il faut les calculer avec le simulateur officiel de son canton.
Étape 1 : faire l'inventaire (avant tout retrait)
Avant même de parler de calendrier, Philippe rassemble pour chaque compte :
- le prestataire et le numéro de compte ou de police ;
- le type de compte : compte bancaire de fondation, police d'assurance liée avec valeur de rachat, ou compte investi en titres ;
- les conditions de retrait indiquées dans le règlement ou le contrat ;
- le capital actuel, à titre indicatif.
Il note aussi ses autres capitaux de prévoyance : avoir de la caisse de pension, éventuel compte de libre passage. Pourquoi ? Parce que le cumul des capitaux de l'année peut ruiner un calendrier si on l'ignore. S'il prévoit de toucher le capital de sa caisse de pension la même année qu'un 3a, il doit le savoir avant de décider.
Étape 2 : choisir l'ordre et les années
Il n'existe pas d'ordre universel. Quelques points de repère, qui valent pour tout le monde :
- Les comptes de taille proche donnent des morceaux comparables, donc des taux voisins d'une année à l'autre. C'est la logique d'un échelonnement « régulier ».
- Un compte plus gros peut être placé sur une année où les autres revenus sont faibles, par exemple une année où vous ne travaillez plus. La raison : l'impôt tient compte des autres revenus de l'année.
- Un compte en titres peut fluctuer. Si sa valeur change beaucoup, la taille du morceau change aussi. Vous pouvez décider du moment du retrait sachant que la valeur du jour s'applique. Pour mieux saisir ce risque, lisez 3a en titres : comprendre le risque sans jargon.
- Les années consécutives ne sont pas obligatoires. On peut espacer les retraits, tant qu'on ne dépasse pas trois étapes.
Philippe choisit ici, dans notre exemple, trois années de suite, en commençant par le plus petit compte. C'est un choix parmi d'autres, pas une recommandation.
Étape 3 : demander le retrait au prestataire
Pour chaque retrait, le prestataire a ses propres formulaires et ses justificatifs. En général, il demande :
- une pièce d'identité ;
- le formulaire de demande de versement du capital ;
- une preuve de la situation donnant droit au retrait (par exemple l'âge, ou un motif particulier) ;
- l'accord du conjoint ou du partenaire enregistré dans certains cas, selon le règlement ;
- les coordonnées bancaires d'un compte à votre nom.
Demandez toujours au prestataire combien de temps prend le traitement : l'argent doit arriver durant l'année civile voulue. Un retrait demandé en décembre peut, selon le prestataire, être comptabilisé l'année suivante. Si le calendrier compte pour vous, cela vaut la peine d'anticiper. Pour une liste des démarches côté retrait, voyez Retrait du 3e pilier : l'essentiel pour bien commencer.
Étape 4 : déclarer chaque retrait
Chaque capital perçu doit être mentionné dans la déclaration d'impôts de l'année du versement. En général, le prestataire envoie une attestation, et l'administration fiscale calcule l'impôt séparément, parfois par une décision distincte de la taxation ordinaire. Gardez chaque attestation : elle prouve la date et le montant du versement, donc l'année d'imposition. Dans le calendrier de Philippe, il y aura trois attestations, une par année.
Ce qui limite l'échelonnement
L'échelonnement est un outil utile, mais il a des bornes. Voici les principales, à connaître avant de bâtir un calendrier.
La limite des trois étapes
C'est la plus visible. Comme vu, le retrait en capital se fait en trois étapes au plus, chaque étape regroupant tous les retraits d'une année civile. Vous ne pouvez donc pas étaler sur cinq ou dix ans. Et si vous retirez deux comptes la même année, vous avez utilisé une seule étape pour deux comptes, ce qui n'est pas du gaspillage mais n'allège pas l'impôt.
L'âge et les motifs de retrait
Le 3a est un argent lié : il est bloqué jusqu'à un âge fixé par la réglementation, sauf motifs particuliers. Parmi ces motifs, on trouve notamment le versement anticipé pour le logement (encouragement à la propriété du logement, EPL). Les règles officielles précisent qu'il concerne l'acquisition ou la construction d'un logement pour ses propres besoins, des participations à la propriété d'un logement ou le remboursement de prêts hypothécaires ; une demande n'est possible que tous les cinq ans et seulement jusqu'à la limite d'âge fixée par l'article 3 alinéa 1 de l'OPP 3.
L'âge exact et les cas où un retrait anticipé est permis ne sont pas à improviser. Lisez Retrait anticipé du 3e pilier : quels motifs sont permis ? et Retraite anticipée : que devient le 3e pilier ?. Pour l'échelonnement, retenez ceci : la règle d'âge minimal décide de la première année où votre calendrier peut commencer. Si votre retraite est prévue plus tard, l'étape « trois années » se déplace d'autant.
Il y a aussi un cas particulier : le versement en espèces après le début ou le changement d'une activité indépendante. Il n'est possible que dans l'année qui suit l'établissement à son compte ou le changement, et la totalité de l'avoir doit être retirée : le retrait partiel n'est pas admis. Dans ce cas, l'échelonnement n'est pas ouvert comme il l'est à la retraite. Pour ce parcours, voyez Se mettre à son compte : peut-on retirer son 3e pilier ?.
Le retrait pour le logement n'est pas un échelonnement
Un versement anticipé EPL réduit le capital disponible, mais il n'est pas le « premier morceau » d'un calendrier : c'est un retrait pour un motif précis, soumis à ses propres conditions. Il peut en revanche modifier la taille de vos comptes au moment de la retraite. Si un projet immobilier se profile, regardez en même temps 3e pilier et projet immobilier : acheter son logement pas à pas.
Le cumul avec les autres capitaux de prévoyance
Nous l'avons évoqué : si vous retirez un capital du 2e pilier la même année, la progressivité s'applique à l'ensemble. L'outil de calcul de votre canton, ou un contact avec l'administration fiscale, permet de vérifier comment les capitaux de la même année sont traités. Les pratiques ne sont pas identiques partout : ne présumez pas.
Le déménagement entre deux retraits
L'impôt sur le capital se calcule selon le lieu de domicile au moment du retrait. Si Philippe déménage dans un autre canton entre deux retraits, le premier morceau suivra le tarif du canton de départ, le suivant celui du canton d'arrivée. Le résultat peut être meilleur ou moins bon : tout dépend des tarifs. Ce point est traité dans Déménager avant de retirer son 3a.
L'impôt à la source et la situation hors de Suisse
Une personne imposée à la source (par exemple un titulaire de permis B) ou qui vit hors de Suisse ne se retrouve pas dans la même logique. Les textes prévoient que les personnes imposées à la source sont soumises à une taxation ordinaire ultérieure obligatoire si leurs revenus bruts atteignent ou dépassent un certain montant durant une année fiscale, ou si elles disposent de revenus non soumis à l'impôt à la source. Pour les travailleurs domiciliés dans un État limitrophe, la situation dépend de l'accord fiscal applicable. L'échelonnement peut alors avoir un effet réduit, voire nul. Cette situation fait l'objet d'autres pages : 3e pilier : l'impôt à la source sur le retrait, c'est quoi ? en est le point de départ.
Rentes et assurance : un autre régime
Tout ce qui précède concerne le capital. Si votre prévoyance liée prend la forme d'une police d'assurance, le contrat peut prévoir un capital, une rente, ou un choix entre les deux. Une rente est imposée comme un revenu, année après année. Le choix entre capital et rente est abordé dans 3e pilier assurance : capital ou rente ?.
Récapitulatif des règles
Le tableau ci-dessous reprend les points qui structurent un calendrier d'échelonnement. Il ne remplace ni le règlement de votre prestataire ni le texte officiel.
| Question | Ce que disent les règles | Ce qu'il faut vérifier chez vous |
|---|---|---|
| Combien d'années de retrait ? | Retrait en capital en trois étapes au plus | Le nombre de comptes que vous détenez |
| Que compte une étape ? | Tous les retraits d'une année civile | Les dates réelles de versement par le prestataire |
| Comment est imposé le capital ? | À part, au taux d'une prestation annuelle correspondante (art. 11 al. 2), compte tenu des autres revenus | Le tarif de votre canton et de votre commune |
| Plusieurs comptes permis ? | Oui, mais le total versé par an reste sous le plafond | Votre plafond de l'année (affiliation ou non au 2e pilier) |
| Retrait anticipé ? | Possible pour des motifs précis, par exemple le logement, tous les cinq ans et jusqu'à une limite d'âge | Le motif et l'âge exigés par le règlement |
| Retrait partiel d'un compte ? | Selon le règlement ; non admis après le début d'une activité indépendante | Ce que prévoit votre contrat |
| Capital du 2e pilier la même année ? | Souvent additionné pour le calcul du tarif | La pratique de votre administration fiscale |
| Imposition à la source ? | Taxation ordinaire ultérieure dans certains cas | Votre statut et votre pays de résidence |
Quand commencer à y penser
Bien avant la retraite
Un calendrier sur trois ans se construit des années avant. La raison est simple : la seule chose que vous contrôlez encore, c'est le nombre et la taille des comptes. Plus le moment de retirer approche, moins vous avez de marge.
Cela ne veut pas dire que Philippe doit tout bouleverser à 58 ans. Cela veut dire qu'il peut, dès maintenant :
- vérifier combien de comptes il possède et auprès de qui ;
- se demander si ses comptes sont de tailles comparables ou très inégales ;
- noter ses autres capitaux de prévoyance et la date probable où il pourra y accéder ;
- tester dans le simulateur de son canton un retrait unique, puis un retrait en trois morceaux, pour comprendre l'ordre de grandeur de l'écart (sans en tirer de certitude).
L'année du premier retrait
Au moment où la retraite approche, voici ce qui compte :
- Confirmer à quelle date le retrait devient possible.
- Vérifier si un salaire, une rente ou un capital du 2e pilier tombe dans la même année.
- Demander au prestataire ses délais et ses formulaires.
- Programmer les retraits dans l'ordre choisi.
- Conserver chaque attestation pour la déclaration d'impôts.
Un point de repère pratique : si vous continuez à travailler après l'âge de référence, ou si vous ajournez votre rente, votre revenu ordinaire de ces années-là sera différent. Cela modifie le moment idéal pour retirer. Le cas de ceux qui cotisent encore après l'âge de référence est expliqué dans Peut-on cotiser au 3e pilier après l'âge de la retraite ?. Pour une vue d'ensemble de la dernière ligne droite, voyez aussi 3e pilier et retraite : bien préparer la dernière ligne droite.
Les questions à poser à votre prestataire
Avant d'agir, voici des questions concrètes, qui valent pour chaque compte :
- Le retrait d'un compte est-il possible en plusieurs fois, ou seulement en totalité ?
- Quel est le délai entre ma demande et le versement ?
- Quels documents faut-il fournir pour le retrait ?
- Quels frais sont dus au moment du retrait ou de la clôture du compte ?
- Si mon compte est investi en titres, à quelle date la valeur est-elle fixée ?
- L'attestation de versement sera-t-elle envoyée automatiquement ?
Si ces réponses vous manquent ou si vous hésitez entre plusieurs prestataires, vous pouvez comparer les offres de 3e pilier ou demander une comparaison gratuite. Le site informe, il ne conseille pas : la comparaison sert à mettre en regard des conditions que vous pourrez ensuite lire à votre rythme.
Un point sur la déduction avant d'arriver là
L'échelonnement concerne la sortie. Mais l'entrée compte aussi, car elle détermine la taille des comptes. Chaque année, un versement dans la limite du plafond est déductible. Si vous aviez raté des années, un rachat rétroactif est désormais possible dans des conditions précises : un seul rachat par année fiscale, au maximum le montant de la petite déduction, soit 7 258 francs en 2025 et en 2026, y compris pour les personnes sans 2e pilier. Il faut d'abord avoir versé l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025. Ces règles touchent à la taille de vos comptes, donc à votre calendrier de retrait ; pour le détail, lisez Rachat rétroactif du 3a : le principe en clair.
Enfin, pour savoir quelle déduction vous procure un versement avant la retraite, la page 3e pilier et impôts : comment la déduction fonctionne fait le tour de la question.
Pièges fréquents
Avant les questions, un tour des erreurs que l'on rencontre le plus souvent.
- Croire que trois comptes suffisent à eux seuls. Il faut encore retirer sur des années civiles différentes. Trois comptes vidés en décembre et en janvier ne comptent pour deux étapes que si le versement tombe réellement sur deux années.
- Oublier le 2e pilier. Un capital de caisse de pension perçu la même année gonfle la base du tarif.
- Oublier la date de valeur. Un versement demandé tard dans l'année peut tomber l'année suivante, selon le prestataire.
- Négliger les frais de clôture. Chaque compte peut prévoir des frais à la sortie ; demandez-les par écrit.
- Compter sur un taux de départ. Le tarif peut évoluer entre le moment où vous planifiez et celui où vous retirez.
- Supposer qu'un déménagement est neutre. Il change le tarif applicable.
- Confondre rachat et retrait. Un rachat rétroactif augmente le capital ; un retrait le sort de la prévoyance.
Pour compléter, Erreurs fiscales fréquentes du 3e pilier liste d'autres faux pas côté déclaration.
- Compter mes comptes 3a et noter le prestataire de chacun
- Relever mes autres capitaux de prévoyance et leurs dates probables
- Tester un retrait unique, puis un retrait en trois morceaux, dans le simulateur de mon canton
- Demander à chaque prestataire ses formulaires, ses délais et ses frais de sortie
- Vérifier la règle d'âge et les motifs de retrait qui me concernent
- Prévoir où je serai domicilié lors de chaque retrait
- Garder chaque attestation de versement pour la déclaration
Questions fréquentes
Peut-on échelonner le retrait avec un seul compte 3a ?
En règle générale, non. Un compte se retire d'un bloc, et un seul compte ne laisse donc aucune marge pour répartir le capital sur plusieurs années. Il faut au moins un compte par année de retrait voulue. Certains prestataires acceptent peut-être un retrait partiel ; lisez le règlement du vôtre. Après le début d'une activité indépendante, les règles officielles exigent même le retrait de la totalité de l'avoir.
Combien d'années peut-on étaler ses retraits ?
Le retrait en capital peut se faire en trois étapes au plus, et une étape comprend tous les retraits d'une année civile. Vous pouvez donc répartir vos retraits sur trois années civiles au maximum. Elles ne sont pas forcément consécutives.
Faut-il ouvrir exactement trois comptes ?
Pas forcément. Trois comptes permettent d'utiliser les trois étapes. Si vous préférez en utiliser deux, deux comptes suffisent. Davantage de comptes n'augmente pas le nombre d'étapes : des comptes retirés la même année s'additionnent. Le bon nombre dépend de votre capital, de vos autres revenus et des frais de chaque prestataire.
Échelonner permet-il toujours de payer moins d'impôt ?
Non. La progressivité du tarif joue en faveur de l'échelonnement, mais l'effet réel dépend de votre canton, de votre commune, de votre état civil et de vos autres revenus de l'année. Dans certains cas l'écart est faible. Le seul moyen de s'en faire une idée est de simuler vos propres cas avec l'outil de votre administration fiscale. Cette page n'annonce aucune économie personnelle.
Que se passe-t-il si je retire un 3a et un capital du 2e pilier la même année ?
Dans la plupart des cantons, les capitaux de prévoyance perçus la même année sont additionnés pour calculer le tarif. Vous perdez alors une partie de l'effet de l'échelonnement. Pour l'éviter, vous pouvez décaler l'un des deux retraits sur une autre année, si le règlement le permet. Vérifiez la pratique de votre canton.
Puis-je décider librement de l'année de chaque retrait ?
Dans le cadre de la règle d'âge et des conditions de votre contrat, oui. Vous choisissez à quelle année civile correspond chaque compte. Le versement doit toutefois être effectivement fait durant cette année : informez-vous du délai de traitement auprès de votre prestataire, surtout si vous demandez le retrait en fin d'année.
Un déménagement entre deux retraits change-t-il l'impôt ?
Oui, potentiellement. L'impôt sur le capital suit le lieu de domicile au moment du retrait. Chaque morceau peut donc être imposé selon le tarif d'un canton différent. Les tarifs variant d'un canton à l'autre, l'effet peut aller dans les deux sens. Une page dédiée traite ce cas : Déménager avant de retirer son 3a.
L'échelonnement fonctionne-t-il pour un frontalier ou une personne imposée à la source ?
Pas de la même manière. Les personnes imposées à la source sont, dans certains cas, soumises à une taxation ordinaire ultérieure, et la situation des frontaliers dépend de l'accord fiscal applicable. Dans ces situations, l'échelonnement peut avoir un effet limité. Avant de bâtir un calendrier, renseignez-vous sur votre statut précis et consultez la page sur l'impôt à la source sur le retrait.
Est-ce qu'un retrait pour acheter un logement compte comme une étape ?
Un versement anticipé pour le logement obéit à ses propres règles : il n'est possible que tous les cinq ans et jusqu'à une limite d'âge. Il réduit le capital restant, mais il n'est pas conçu comme un morceau d'échelonnement. La manière dont l'administration fiscale le traite dans l'année peut dépendre du canton ; renseignez-vous avant de bâtir un calendrier si un achat est en vue.
Que faire si mes comptes ont des tailles très différentes ?
C'est fréquent. Un gros compte et deux petits donnent des morceaux inégaux ; cela n'empêche pas d'échelonner, mais l'effet est moins régulier. Selon votre situation, vous pouvez transférer une partie d'un compte vers un autre prestataire pour rééquilibrer, à condition que le transfert reste dans la prévoyance liée. Un transfert n'est pas un retrait et ne déclenche pas l'impôt sur le capital. Voyez Transférer son 3a : comment faire pas à pas.
Où trouver d'autres réponses sur le retrait ?
La page Retirer son 3e pilier : 30 questions pour y voir clair rassemble les questions les plus courantes. Pour comprendre le calcul de l'impôt, Calculer l'impôt au retrait de son capital 3a vous guide pas à pas.
Sources
- Prestations de vieillesse (art. 13a al. 1 et 2 ; art. 15) — Fedlex
- Prestations en capital de prévoyance : imposition séparée (art. 11 al. 2) — Fedlex
- Impôt à la source (résidents en Suisse) (art. 89 al. 1) — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance (art. 91 al. 2) — Fedlex
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- 3e pilier a — plafonds, rachats rétroactifs, retrait et imposition — Administration fédérale des contributions
- Jura (JU) — simulateur de l'impôt sur les prestations en capital
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.