Dans cette page
- L'argent sort : l'impôt arrive
- Un impôt séparé de votre salaire
- La part fédérale et la part cantonale
- Étape 1 : connaître le capital retiré
- Voici le chemin du capital, du compte au net perçu
- Étape 2 : demander l'estimation au canton
- Les repères officiels de la page
- Ce qui change d'un canton à l'autre
- Cas particuliers à connaître
- Les erreurs qui coûtent cher
- Votre check-list avant de retirer
- Comment comparer les offres avant d'en arriver là
- Questions fréquentes
Vous approchez de la retraite et une question revient : quel est l'impôt sur le retrait du 3e pilier, et à quel moment tombe-t-il ? La réponse tient en une idée simple. Le capital que vous retirez n'est pas ajouté à votre salaire de l'année pour être taxé comme lui. Il est imposé à part, selon une règle particulière, par la Confédération d'un côté et par votre canton de l'autre. Cette page explique le mécanisme sans jargon, étape par étape, avec un exemple fictif : Paul, 62 ans, vit dans le canton de Fribourg et prépare le retrait de son 3a. Elle ne calcule pas l'impôt à votre place : le montant exact dépend de votre canton, de votre commune, de votre situation familiale et de l'année du retrait.
L'argent sort : l'impôt arrive
Pendant toute la période de versement, le 3a vous a surtout parlé d'impôt dans l'autre sens : vos versements sont déductibles de votre revenu imposable. C'est l'avantage fiscal que l'on met en avant quand on ouvre un compte. Mais cet avantage a une contrepartie, et c'est précisément le sujet de cette page. Ce que l'État n'a pas imposé à l'entrée, il l'impose à la sortie. On parle d'un report d'impôt plutôt que d'une exonération.
Le moment qui déclenche l'impôt est celui où le capital est versé. Tant que l'argent reste sur votre compte ou dans votre contrat, il n'est pas taxé comme revenu : seule la fortune peut être concernée, selon les règles de votre canton (voir la page sur le 3e pilier et l'impôt sur la fortune). Quand la fondation bancaire ou l'assurance vous verse le capital, ce versement devient une prestation en capital imposable pour l'année où elle est versée.
Retenez trois idées pour la suite :
- le retrait déclenche l'impôt, pas la simple arrivée à l'âge de la retraite ;
- l'impôt est calculé à part, avec un barème particulier ;
- il y a deux niveaux : la Confédération (impôt fédéral direct) et le canton (avec la commune).
Pour la vue d'ensemble du retrait lui-même (conditions, motifs, démarches), la page Retrait du 3e pilier : l'essentiel pose les bases ; ici, on se concentre sur l'impôt.
Ce que l'on appelle une « prestation en capital »
Une prestation en capital est une somme versée en une fois, par opposition à une rente versée chaque mois. Le capital d'un 3a, d'une caisse de pension (2e pilier) ou d'une assurance de prévoyance liée entre dans cette famille. La loi fédérale sur l'impôt fédéral direct (LIFD) range ces prestations parmi les revenus imposables à l'article 22, puis prévoit à l'article 38 qu'elles sont imposées séparément. C'est cette imposition séparée que les cantons reprennent, chacun avec son propre barème.
Si vous hésitez encore entre toucher un capital ou une rente, la page 3e pilier assurance : capital ou rente ? détaille la différence ; elle compte aussi fiscalement.
Un impôt séparé de votre salaire
Imaginez deux piles de papiers. Dans la première, il y a votre revenu ordinaire de l'année : salaire, rente éventuelle, revenus de la fortune. Dans la seconde, il y a le capital de prévoyance retiré. Le fisc ne les fusionne pas en une seule pile pour appliquer le barème habituel. Il les traite séparément. C'est ce que dit l'article 38, alinéa 1, de la LIFD : les prestations en capital visées à l'article 22 sont imposées séparément, tout comme les sommes versées en cas de décès, de dommages corporels permanents ou d'atteinte durable à la santé.
Pourquoi cette séparation existe
Un capital de prévoyance représente souvent des années, voire des décennies d'épargne. S'il était simplement additionné au salaire de l'année, il ferait grimper le revenu imposable d'un coup et pousserait le contribuable dans une tranche très élevée du barème progressif. L'imposition séparée atténue cet effet. Elle traite le capital comme un revenu particulier, avec un tarif prévu pour cela. C'est la logique de fond ; les détails du tarif dépendent ensuite du niveau d'impôt (Confédération ou canton).
Le mécanisme de l'article 38, en clair
La loi décrit la méthode en plusieurs temps. L'alinéa 2 précise que ces prestations sont dans tous les cas soumises à un impôt annuel entier, calculé en additionnant le capital au revenu de l'année fiscale et en appliquant le barème correspondant. L'alinéa 3 ajoute que l'impôt ainsi établi est réduit de l'impôt calculé sur la base du revenu seul. Autrement dit, la méthode consiste à mesurer ce que le capital ajoute à l'impôt, puis à ne retenir que cette différence.
Pour la partie fédérale, la fiche officielle de l'Administration fédérale des contributions sur le 3e pilier a résume la règle ainsi : le capital 3a est imposé séparément du reste du revenu, à un impôt annuel entier, sur la base de taux représentant le cinquième des barèmes de l'article 36 LIFD. C'est ce « cinquième » qui explique pourquoi on parle d'un tarif réduit.
Vous n'avez pas à refaire ce calcul vous-même. Il est utile de le comprendre pour saisir deux conséquences pratiques :
- Le reste de votre revenu de l'année compte. Même imposé séparément, le capital est mis en relation avec le revenu de l'année. Une année de retrait où vos autres revenus sont faibles n'est pas équivalente à une année où ils sont élevés.
- Le moment du retrait compte. Comme l'impôt est calculé année par année, répartir les retraits sur plusieurs années peut changer le résultat. La page Échelonner ses retraits de 3e pilier en explique le principe.
Un détail qui rassure : pas de double imposition du salaire
La séparation ne signifie pas que votre salaire est imposé deux fois. Le salaire reste dans sa pile, avec son impôt ordinaire. Le capital a son propre calcul. L'étape de l'alinéa 3, qui retire l'impôt calculé sur le revenu seul, sert justement à ne pas compter deux fois la même chose.
La part fédérale et la part cantonale
Deux niveaux d'administration prélèvent chacun leur impôt sur le même retrait. Vous recevez, au final, une taxation qui additionne l'impôt fédéral direct et l'impôt du canton (avec la part communale). Les deux reposent sur l'idée d'une imposition séparée à tarif réduit, mais ils ne sont pas calculés de la même manière.
Côté Confédération
L'impôt fédéral direct applique la règle décrite plus haut : imposition séparée, taux représentant le cinquième des barèmes ordinaires de l'article 36 LIFD. Cette règle est la même dans toute la Suisse. Que vous habitiez à Delémont, à Sion ou à Lausanne, la mécanique fédérale ne change pas.
Côté canton et commune
Les cantons appliquent la loi sur l'harmonisation des impôts directs des cantons et des communes (LHID), mais ils fixent eux-mêmes leur barème. La LHID reprend l'idée suivante : lorsque le revenu comprend des versements de capitaux qui remplacent des prestations périodiques, l'impôt est calculé compte tenu des autres revenus, au taux qui serait applicable si une prestation annuelle correspondante était versée à la place de la prestation unique. C'est l'article 11, alinéa 2, de la LHID. Chaque canton traduit ensuite cette règle dans sa propre loi.
Concrètement, cela donne des présentations différentes selon les administrations :
- Fribourg indique que les prestations en capital ayant un caractère de prévoyance sont imposées séparément des autres revenus, à un barème particulier pour les impôts cantonaux et à un taux réduit pour l'impôt fédéral direct.
- Genève précise, sur la page officielle consacrée à la déclaration des prestations en capital, que l'impôt est calculé séparément « au cinquième du taux ordinaire ». Cette formulation est celle de la page cantonale, lue sans le texte de loi : prenez-la comme un repère, pas comme une règle à appliquer seul.
- Vaud, Neuchâtel et le Jura proposent chacun un calculateur officiel qui sépare le calcul sur les prestations en capital de la simulation de l'impôt ordinaire (voir plus bas).
Un seul retrait, plusieurs impôts qui s'additionnent
Le tableau suivant récapitule la logique à deux niveaux. Il ne contient aucun montant : les montants dépendent de votre dossier.
| Niveau | Qui prélève | Règle de base | Ce qui varie |
|---|---|---|---|
| Confédération | Administration fiscale cantonale, pour le compte de la Confédération | Imposition séparée, impôt annuel entier, taux représentant le cinquième des barèmes de l'article 36 LIFD | Peu de chose : la règle est la même partout |
| Canton | Administration fiscale cantonale | Imposition séparée à un barème particulier, selon la LHID et la loi cantonale | Barème, déductions, état civil, confession |
| Commune | Même administration, souvent dans la même décision | Part communale calculée sur la base du canton (coefficient communal) | Commune de domicile |
Ce que le barème à tarif réduit ne dit pas
Un tarif réduit ne veut pas dire un impôt faible. Il veut dire que le capital est moins lourdement taxé qu'il ne le serait s'il était ajouté au salaire. Le montant final reste proportionnel à la somme retirée et à votre situation. N'attendez pas de cette page un pourcentage à appliquer : aucun pourcentage unique ne vaut pour tous les lecteurs, et en publier un serait trompeur.
Étape 1 : connaître le capital retiré
Avant toute estimation, il faut savoir précisément combien sera versé. L'étape paraît évidente, elle est pourtant source d'erreurs. Le capital qui sort n'est pas toujours le chiffre que vous avez en tête.
Les montants à rassembler
Pour chaque compte ou contrat de prévoyance liée que vous comptez retirer, demandez à votre fondation bancaire de prévoyance ou à votre assurance une attestation qui indique :
- le solde total à la date prévue du retrait, y compris les intérêts crédités ;
- pour un contrat d'assurance, la valeur de rachat et, s'il y a lieu, la part issue de prestations d'assurance ;
- les éventuels frais ou retenues liés à la clôture (demandez la liste, sans présumer d'un chiffre : cela dépend du prestataire) ;
- la date de valeur du versement, qui détermine l'année fiscale concernée.
Cette date est décisive. Un capital versé en décembre est taxé pour l'année en cours ; le même capital versé en janvier est taxé pour l'année suivante. Si vous avez le choix de la date, demandez-vous dans quelle année vos autres revenus seront les plus bas : c'est l'un des leviers du retrait échelonné.
N'oubliez pas les autres capitaux de la même année
L'impôt séparé sur un capital de prévoyance s'apprécie année par année. Si, la même année, vous touchez aussi un capital de votre caisse de pension, vos prestations sont, en pratique, à considérer ensemble pour le calcul de l'année. C'est une raison de plus de dresser la liste complète de vos avoirs de prévoyance avant de décider quoi retirer et quand. Pour les situations où plusieurs capitaux tombent la même année, la comparaison personnalisée vous aide à poser les bonnes questions.
Les pièges fréquents à cette étape
- Confondre capital brut et capital net. Ce qui arrive sur votre compte après impôt n'est pas le solde affiché avant retrait.
- Oublier un second compte. Un ancien 3a ouvert dans une autre banque, resté en veille, fait partie de l'ensemble.
- Ignorer l'année de versement. Une erreur de date déplace tout l'impôt d'un exercice à l'autre.
- Prendre un retrait anticipé pour un retrait ordinaire. Les motifs et les règles ne sont pas les mêmes ; voir Retrait anticipé du 3e pilier : quels motifs sont permis ?.
Exemple fictif : Paul prépare son retrait
Voici l'exemple de cette page, une illustration et non un cas réel. Paul a 62 ans, il est salarié et habite dans le canton de Fribourg. Il a ouvert son 3a des années plus tôt et prévoit de retirer son capital. Il commence par demander à sa fondation bancaire une attestation du solde et de la date de versement possible. Il en profite pour vérifier qu'il n'a pas un second compte oublié ailleurs. Il note enfin les autres revenus qu'il attend l'année du retrait : son salaire, qui continue, et peut-être un capital de sa caisse de pension. Cette liste lui servira pour l'étape suivante. Paul ne calcule rien lui-même : il rassemble des informations.
Voici le chemin du capital, du compte au net perçu
Le schéma suivant résume ce que vous venez de lire : le capital sort, il est taxé séparément par la Confédération puis par le canton, et il reste un net perçu.
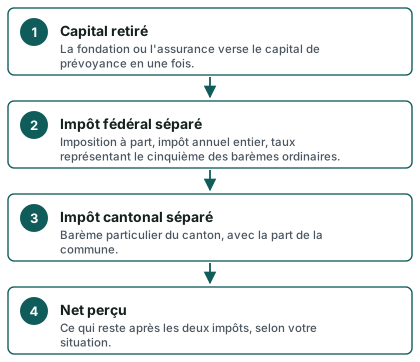
Ce schéma est une simplification. Le « net perçu » dépend de votre canton, de votre commune, de votre état civil et du reste de votre revenu de l'année. Il ne se lit donc pas comme un résultat applicable à tout le monde.
Étape 2 : demander l'estimation au canton
Une fois le capital connu, vous voulez savoir quel impôt s'y attachera. La bonne méthode n'est ni la devinette ni la règle de trois : c'est le calculateur officiel de votre canton, ou une demande d'estimation à votre administration fiscale.
Les outils officiels que l'on trouve
Les cantons romands n'ont pas tous la même offre, mais plusieurs proposent un outil dédié aux prestations en capital :
- Vaud : le calculateur officiel « Calculer mes impôts » propose une case pour effectuer une simulation de l'impôt distinct sur les prestations en capital provenant de la prévoyance.
- Jura : le simulateur officiel « Simulation du montant d'impôt – Personnes physiques (Prestations en capital) » calcule l'impôt fédéral direct ainsi que les impôts cantonaux et communaux. Il vous fait choisir la commune, la confession et l'état civil, et propose plusieurs années d'exigibilité.
- Neuchâtel : la page officielle « Prestations en capital » renvoie vers la calculette de l'impôt des personnes physiques.
- Genève : la page officielle sur la déclaration des prestations en capital explique la marche à suivre pour déclarer le retrait ; la déclaration s'accompagne d'un justificatif de retrait (voir plus bas).
- Fribourg et Valais : consultez le site de votre administration fiscale cantonale pour savoir si un outil comparable est proposé ou si l'estimation se demande directement au service concerné.
Pourquoi préférer l'outil du canton à un chiffre trouvé ailleurs
Un chiffre qui circule sur un forum ou dans un article repose sur le cas de quelqu'un d'autre : autre commune, autre état civil, autre année. L'outil officiel, lui, applique les barèmes de l'année et vos paramètres. Il n'a pas non plus d'intérêt commercial. Servez-vous de ces simulateurs comme d'un ordre de grandeur : la taxation définitive est celle que votre administration notifiera après votre déclaration.
Les paramètres que l'on vous demandera
Préparez les informations suivantes avant de lancer une simulation :
- l'année du retrait ;
- le montant du capital ;
- votre commune de domicile ;
- votre état civil (célibataire, marié, partenariat enregistré) ;
- votre confession, si le canton la prend en compte ;
- vos autres revenus de l'année, si l'outil les demande.
Déclarer le retrait une fois effectué
Une estimation ne remplace pas la déclaration. Le retrait doit figurer dans votre déclaration d'impôt, avec le justificatif remis par le prestataire. À Genève, par exemple, la page officielle indique de joindre une copie du justificatif de retrait à l'Administration fiscale cantonale (Service des impôts spéciaux) et de reporter le montant à la ligne 98.12 de la déclaration d'impôt. Chaque canton a sa procédure : la page de votre administration est la référence.
Suite de l'exemple : Paul demande son estimation
Paul consulte le site de l'administration fiscale fribourgeoise. Il y retrouve la règle générale : imposition séparée des prestations en capital de prévoyance, à un barème particulier pour l'impôt cantonal et à un taux réduit pour l'impôt fédéral direct. Il vérifie auprès de son service des contributions comment obtenir une estimation, en précisant l'année prévue du retrait, le capital attesté par sa fondation et sa situation familiale. Il garde l'estimation par écrit, en notant la date et les paramètres retenus. Ce document lui servira à décider s'il retire tout en une fois ou s'il étale. Il ne s'agit que d'un exemple, et rien ne dit qu'une autre personne obtiendra le même résultat.
Les repères officiels de la page
L'infographie ci-dessous réunit quelques repères chiffrés officiels utiles quand on parle de 3a. Ils concernent les versements, pas l'impôt sur le retrait : ils rappellent le cadre dans lequel le capital s'est constitué.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
le cinquième des barèmes de l'art. 36 LIFD
Base de l'impôt fédéral sur le capital 3a
Source: 3e pilier a — retrait et imposition (AFC)
Ces plafonds ne sont pas des montants imposés au retrait : ils fixent ce que l'on peut verser chaque année. Mais ils ont une conséquence fiscale directe : plus on a versé, plus le capital final est élevé, et plus l'impôt au retrait pèse. Pour comprendre comment ces plafonds évoluent, voir Montant maximal du 3e pilier.
Un mot sur l'avantage fiscal à l'entrée
Pour mettre en perspective le report d'impôt : selon le calculateur fiscal de l'Administration fédérale des contributions, pour une personne seule sans enfant, sans confession et sans fortune, domiciliée à Fribourg, avec un revenu imposable de CHF 100 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 21 676 sans versement 3a et à CHF 19 380 avec un versement 3a de CHF 7 258. Cet écart de CHF 2 296 est un ordre de grandeur pour ce cas précis, au chef-lieu et avec ces hypothèses. Ce n'est pas une économie personnelle : l'économie réelle dépend de votre revenu, de votre commune et de votre situation. Et elle ne prend pas en compte l'impôt qui sera dû plus tard, au retrait, objet de cette page. Pour la logique de la déduction, voyez 3e pilier et impôts : comment la déduction fonctionne.
Ce qui change d'un canton à l'autre
Si la règle fédérale est uniforme, le canton et la commune introduisent des écarts réels. Ils expliquent pourquoi deux personnes qui retirent le même capital ne paient pas la même somme.
Les facteurs qui varient
| Facteur | Pourquoi il compte | Où le vérifier |
|---|---|---|
| Barème cantonal du capital | Chaque canton fixe son propre barème pour les prestations en capital | Loi fiscale cantonale, calculateur du canton |
| Coefficient communal | La commune ajoute sa part | Calculateur, avis de taxation |
| État civil | Un couple marié n'est pas taxé comme une personne seule | Paramètres du calculateur |
| Confession | Prise en compte dans certains cantons | Paramètres du calculateur |
| Année du retrait | Les barèmes peuvent évoluer d'une année à l'autre | Choix de l'année dans l'outil |
| Autres revenus de l'année | Ils entrent dans le calcul de l'impôt annuel entier | Votre propre dossier |
Les cantons romands, un par un
Chaque canton a ses pages et ses habitudes. Pour une présentation détaillée du vôtre, consultez la page qui lui est consacrée : Fribourg pour l'exemple de Paul, ou la vue d'ensemble 3e pilier en Romandie : ce qui change d'un canton à l'autre. Retenez ici la structure commune : une règle fédérale identique, un barème cantonal propre, une part communale.
Et si je déménage avant de retirer ?
Le canton qui taxe le retrait dépend de votre situation au moment où le capital est versé. Un déménagement avant le retrait peut donc modifier le barème applicable. La question mérite un examen attentif avant toute décision ; elle est traitée dans Déménager avant de retirer son 3a. Ne déménagez jamais pour des raisons purement fiscales sans avoir vérifié la règle de domicile applicable à votre cas.
Cas particuliers à connaître
La règle de base couvre la plupart des situations, mais quelques cas sortent du cadre. Mieux vaut les connaître pour ne pas être surpris.
Les personnes imposées à la source
Si vous êtes imposé à la source, le retrait ne suit pas toujours le chemin habituel. Le droit prévoit que l'impôt à la source est calculé sur le revenu brut et comprend les impôts fédéral, cantonal et communal. Genève publie même un barème d'impôt à la source 2026 sur les prestations de prévoyance en capital, pour les personnes concernées : le barème ne comprend que l'impôt cantonal et communal, et l'impôt fédéral direct s'ajoute. Les centimes additionnels indiqués pour 2026 sont de 48,50 % pour le canton et de 43,69 % pour les communes, selon la page officielle.
Il existe aussi la taxation ordinaire ultérieure (TOU), qui permet de corriger la situation. Elle est obligatoire quand les revenus bruts atteignent ou dépassent un montant que le Département fédéral des finances fixe avec les cantons, ou quand la personne a des revenus non soumis à l'impôt à la source. Elle peut aussi se demander dans certains cas, par exemple pour les quasi-résidents. Quand la TOU a lieu, le montant déjà perçu à la source est imputé sans intérêts. Si l'impôt perçu est trop élevé, la différence est remboursée ; s'il est insuffisant, elle est réclamée après coup. Les autorités cantonales peuvent aussi demander une TOU d'office, en faveur ou en défaveur du contribuable, en cas de situation problématique manifeste.
Cette matière est technique. La page 3e pilier : l'impôt à la source sur le retrait, c'est quoi ? la reprend de façon plus détaillée. Retenez surtout que votre statut fiscal au moment du retrait peut changer la manière dont l'impôt est prélevé.
Un rachat non effectué dans le 2e pilier
La LHID prévoit un cas voisin pour la caisse de pension : si un rachat n'est pas effectué, la part des réserves latentes correspondant au montant dont le contribuable prouve l'admissibilité comme rachat est imposée comme les prestations en capital de prévoyance. Sur le solde, le droit cantonal fixe le taux applicable. Ce point concerne le 2e pilier plutôt que le 3a, mais il montre que le traitement des prestations en capital est un principe général du droit fiscal suisse.
Les rentes du pilier 3b
Tout ce qui précède vise le capital du 3a. Le 3b obéit à d'autres règles. À titre d'illustration, la page officielle de Fribourg indique que les rentes du 3e pilier b sont imposables à raison de 40 % avec les autres revenus. Cela n'a rien à voir avec le calcul du capital 3a, et l'on ne peut pas transposer ce chiffre à un autre canton ni à un autre type de produit. Pour le 3b, voyez Pilier 3b et impôts : ce que vous pouvez déduire.
Les erreurs qui coûtent cher
Quelques faux pas reviennent régulièrement. Ils ne sont pas liés à un manque d'intelligence, mais à un manque d'information au bon moment.
- Retirer sans avoir demandé d'estimation. On découvre l'impôt à la réception de la taxation, quand il est trop tard pour changer d'année.
- Tout retirer la même année par réflexe. Selon la situation, répartir les retraits sur plusieurs années peut changer le montant d'impôt. Cela dépend de votre canton et de vos autres revenus.
- Oublier de déclarer le retrait. Le prestataire annonce généralement le versement à l'administration, mais c'est votre déclaration qui vaut : joignez le justificatif demandé.
- Croire que « 3a » signifie « sans impôt ». Il s'agit d'un report. L'impôt est dû à la sortie.
- Se fier à un taux entendu quelque part. Il n'existe pas de taux unique valable pour toute la Suisse.
- Ignorer le changement de statut. Un départ de Suisse, un changement de canton, un passage à l'imposition à la source modifient la manière dont le retrait est taxé.
Pour une liste plus large d'erreurs fiscales à éviter dès le début, voyez Erreurs fiscales fréquentes du 3e pilier.
Votre check-list avant de retirer
Avant de signer la demande de retrait, passez cette liste en revue. Elle ne remplace pas une comparaison personnalisée, mais elle vous évite les oublis.
- Obtenir de chaque prestataire une attestation du solde et de la date de versement
- Dresser la liste de tous vos comptes ou contrats de prévoyance liée
- Noter les autres capitaux de prévoyance attendus la même année
- Vérifier votre commune de domicile à la date du versement
- Lancer la simulation officielle de votre canton, ou demander une estimation à l'administration fiscale
- Conserver l'estimation par écrit, avec la date et les paramètres
- Comparer le scénario « tout en une fois » avec un retrait échelonné
- Prévoir le justificatif de retrait à joindre à la déclaration d'impôt
- Vérifier si vous êtes imposé à la source et ce que cela change
Pour approfondir l'aspect pratique du calcul avec un outil, la page Combien d'impôt au retrait de votre capital 3a ? Calculez-le vous guide. Et pour replacer le retrait dans l'ensemble de votre départ à la retraite, voyez 3e pilier et retraite : bien préparer la dernière ligne droite.
Comment comparer les offres avant d'en arriver là
L'impôt au retrait est l'un des éléments à garder en tête dès l'ouverture du 3a, parce qu'il influence la façon de planifier les retraits, donc le choix du ou des comptes. Si vous avez plusieurs comptes, vous avez plus de souplesse pour échelonner. Le site vous explique ces notions, mais il ne conseille pas et ne recommande aucun prestataire. Si vous voulez comparer des offres de 3a ou de 3b, la page Comparer les offres de 3e pilier présente la démarche, et le formulaire Demander une comparaison gratuite permet de recevoir une comparaison adaptée à votre situation. La page Comment fonctionne Mon 3e Pilier précise qui traite votre demande.
Questions fréquentes
Quand l'impôt sur le retrait du 3e pilier est-il dû ?
L'impôt est dû pour l'année fiscale au cours de laquelle le capital est versé. Le simple fait d'avoir atteint l'âge de la retraite ne le déclenche pas : c'est le versement qui compte. La date de valeur indiquée par votre prestataire détermine l'exercice concerné.
Mon retrait est-il ajouté à mon salaire pour calculer l'impôt ?
Pas de la manière ordinaire. Le capital est imposé séparément des autres revenus, selon l'article 38 de la LIFD pour la Confédération et selon les règles cantonales pour le canton. La loi prévoit un impôt annuel entier, calculé en additionnant le capital au revenu de l'année et en appliquant le barème, puis réduit de l'impôt calculé sur le revenu seul.
Que veut dire « le cinquième des barèmes » ?
Pour l'impôt fédéral direct sur le capital 3a, la fiche officielle de l'Administration fédérale des contributions indique que l'impôt est calculé sur la base de taux représentant le cinquième des barèmes de l'article 36 LIFD. Cela explique le tarif réduit. Ce n'est pas un pourcentage de votre capital : ne multipliez pas votre capital par un chiffre en pensant obtenir votre impôt.
Le canton applique-t-il la même règle que la Confédération ?
Le principe est voisin : imposition séparée et tarif réduit. Mais chaque canton fixe son propre barème, et la commune ajoute sa part. C'est pourquoi la facture finale diffère d'un canton à l'autre, même pour un capital identique.
Comment obtenir une estimation de l'impôt sur mon retrait ?
Utilisez le calculateur officiel de votre canton lorsqu'il en propose un pour les prestations en capital, ou adressez-vous à votre administration fiscale. Préparez le montant du capital, l'année du retrait, votre commune, votre état civil et, si nécessaire, votre confession. Gardez l'estimation par écrit.
Dois-je déclarer le retrait même si le prestataire l'a annoncé ?
Oui, déclarez-le. Le justificatif remis par le prestataire sert de pièce à joindre. À Genève, par exemple, la page officielle demande une copie du justificatif et le report du montant à la ligne 98.12 de la déclaration. Votre canton a sa propre procédure.
Peut-on réduire l'impôt en étalant les retraits ?
Cela dépend de votre situation. Comme l'impôt est calculé année par année, répartir les retraits sur plusieurs années peut modifier le résultat, à condition de pouvoir ouvrir plusieurs comptes. Il n'existe pas de règle générale favorable à tous : seule une simulation sur votre dossier permet de le dire. La page Échelonner ses retraits de 3e pilier explique la méthode.
Que se passe-t-il si je suis imposé à la source ?
Le retrait suit des règles particulières : l'impôt à la source comprend les impôts fédéral, cantonal et communal. Une taxation ordinaire ultérieure peut être obligatoire ou demandée, et le montant perçu à la source est alors imputé. Voyez la page consacrée à l'impôt à la source sur le retrait pour le détail.
Un déménagement change-t-il l'impôt sur mon retrait ?
Il peut changer le canton et la commune qui taxent le retrait, donc le barème appliqué. La page sur le déménagement avant le retrait explique le principe. Vérifiez la règle de domicile applicable avant toute décision.
L'impôt sur le retrait s'applique-t-il aussi aux rentes du 3b ?
Non, pas de la même manière. Les rentes du 3b sont imposées avec les autres revenus selon des règles propres au canton ; Fribourg, par exemple, indique une imposition à raison de 40 % pour ces rentes. Le capital 3a, lui, est imposé séparément. Ne mélangez pas les deux régimes.
Ce site peut-il calculer mon impôt à ma place ?
Non. Le site explique les mécanismes, il ne conseille pas et ne promet aucun résultat chiffré. Le montant exact vient du calculateur ou de l'administration de votre canton. Pour comparer des offres de 3e pilier, vous pouvez demander une comparaison gratuite.
Sources
- Fribourg (FR) — Impôts des personnes physiques, questions fréquentes
- Loi fédérale sur l'harmonisation des impôts directs des cantons et des communes (LHID) — Prestations en capital de prévoyance : imposition séparée, art. 11 — Fedlex
- Loi fédérale sur l'impôt fédéral direct (LIFD) — Imposition séparée des prestations en capital de prévoyance, art. 37 et 38 — Fedlex
- LIFD, état en 2026 — Confédération, base légale — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Genève (GE) — Déclarer les prestations en capital
- Genève (GE) — Barème d'impôt à la source 2026 sur les prestations de prévoyance en capital
- Jura (JU) — Simulation du montant d'impôt, personnes physiques (prestations en capital)
- Vaud (VD) — Calculer mes impôts
- Neuchâtel (NE) — Prestations en capital
- LHID — Impôt à la source : résidents sans permis d'établissement, art. 32 — Fedlex
- LHID — Taxation ordinaire ultérieure (TOU) des résidents imposés à la source, art. 33a et 33b — Fedlex
- LHID — Impôt à la source : non-résidents, art. 35 et 35a — Fedlex
- LHID — Obligations du débiteur de la prestation et contestation, art. 38a — Fedlex
- LIFD — Impôt à la source (résidents en Suisse), art. 89 et 99b — Fedlex
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Calculateur fiscal de l'Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.