
Dans cette page
- Pourquoi le départ ouvre un retrait
- Les repères chiffrés à connaître
- Les pièces à fournir
- Quand déposer la demande
- L'impôt prélevé à la source sur le capital
- Récupérer cet impôt : la convention
- Léa, 36 ans, retour à Lyon
- Les erreurs à éviter
- Les cas particuliers à connaître
- Ce qu'il faut demander au prestataire
- Liste à cocher avant le départ
- Questions fréquentes
Vous préparez un déménagement à l'étranger et vous vous demandez ce que devient votre pilier 3a ? Bonne nouvelle : un départ définitif de Suisse fait partie des rares situations qui permettent de retirer son 3a avant l'âge habituel. Le retrait de votre 3a à un départ à l'étranger n'est toutefois ni automatique, ni gratuit : il se demande, il se documente, et il est imposé. Ce guide suit la démarche dans l'ordre où vous la vivrez, du premier courrier à la commune jusqu'à la restitution éventuelle de l'impôt prélevé.
Le texte s'adresse à un salarié qui débute dans le sujet. Il explique les règles générales, pas votre cas personnel : le canton où vous habitez, le pays où vous allez, votre statut et le type de 3a que vous détenez changent les détails. Pour voir comment ces paramètres jouent sur votre situation, la comparaison gratuite est faite pour cela.
Pourquoi le départ ouvre un retrait
Un 3a est de la prévoyance liée. Cela veut dire que l'argent est, en principe, bloqué jusqu'à la retraite. En échange, les versements sont déductibles du revenu imposable, dans la limite d'un plafond annuel. Le législateur a donc fermé la porte aux retraits « de confort ». Il a pourtant prévu des exceptions, dressées dans l'ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance, l'OPP 3.
Les motifs de retrait anticipé
L'article 3 de l'OPP 3 énumère les motifs pour lesquels un versement anticipé est possible. En résumé, ce sont :
- le rachat dans une institution de prévoyance professionnelle (caisse de pension) ;
- l'invalidité complète sans couverture ;
- le début ou le changement d'une activité indépendante ;
- l'acquisition d'un logement en propriété pour ses propres besoins ;
- le départ définitif de Suisse.
Le départ est donc un motif à part entière, au même titre que les quatre autres. Il n'est pas une faveur accordée au cas par cas : si la condition est remplie et prouvée, le prestataire peut verser le capital. Pour les autres motifs, le guide sur le retrait anticipé du 3e pilier détaille chaque cas.
Ce que « définitif » veut dire
Le mot « définitif » compte. Un séjour à l'étranger pour une mission, un congé sabbatique ou une année de voyage n'est pas un départ définitif. Le prestataire vous demandera des preuves qu'il n'y a pas de retour prévu : désinscription de la commune, nouveau domicile à l'étranger, parfois contrat de travail ou de bail sur place. Si votre projet est de partir une année seulement, lisez plutôt Je pars un an à l'étranger : que faire de mon 3a ?.
Un autre cas demande de la prudence : celui de la personne qui change de domicile mais continue de travailler en Suisse, comme un frontalier. La situation n'est alors pas la même qu'un départ complet, et l'avis du prestataire doit être demandé avant toute démarche. Les pages sur le 3e pilier des frontaliers et sur le frontalier installé en France traitent ce cas.
Un droit à retirer, pas une obligation
Le départ ouvre une possibilité. Vous n'êtes pas forcé de retirer. Selon le prestataire et le contrat, vous pouvez parfois laisser le capital en Suisse jusqu'à l'âge de la retraite, sans y verser de nouvelles cotisations. Retirer, c'est aussi accepter l'imposition du capital ; laisser, c'est reporter la question. Aucune des deux voies n'est « la bonne » en soi : tout dépend de vos projets, du pays d'arrivée et de votre horizon. Voir aussi Je quitte la Suisse : que devient mon 3e pilier ?.
Les repères chiffrés à connaître
Avant la démarche, quelques repères officiels vous aident à situer l'enjeu. Le plafond de versement dépend de votre affiliation à une caisse de pension, et il change d'une année à l'autre.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
31 mars de l'année suivante
Date limite de la demande de taxation ordinaire ultérieure (cas général)
Source: Impôt à la source (résidents en Suisse)
Ces plafonds ne sont pas le montant que vous retirerez. Ils indiquent seulement ce que la loi autorise à verser chaque année. Le capital que vous retirerez est celui que vous avez réellement accumulé : vos versements, plus ou moins le résultat de votre placement, moins les frais. Sur ce dernier point, voir la page sur les frais du 3e pilier.
Les pièces à fournir
Le prestataire de votre 3a (banque, fondation bancaire de prévoyance ou assureur) ne peut pas verser un capital lié sur simple demande orale. Il doit s'assurer que le motif légal est rempli. Le dossier se construit autour de la preuve du départ.
La liste de base
Les exigences varient d'un prestataire à l'autre, mais le dossier ressemble le plus souvent à ceci :
- le formulaire de demande de retrait du prestataire, daté et signé ;
- une pièce d'identité en cours de validité ;
- l'attestation de départ délivrée par la commune ou le contrôle des habitants ;
- une preuve du nouveau domicile à l'étranger (bail, attestation de résidence, facture à votre nom) ;
- les coordonnées bancaires du compte qui recevra le capital, au nom du titulaire du 3a ;
- si vous êtes marié ou lié par un partenariat enregistré, l'accord écrit du conjoint ou du partenaire, selon les règles du prestataire.
Pour la liste complète des documents d'ouverture d'un compte, la check-list des documents pour un 3a donne une idée de ce que les prestataires demandent habituellement.
Pourquoi l'accord du conjoint
Le capital de prévoyance liée a une fonction de protection du couple. De nombreux prestataires exigent donc la signature du conjoint pour un retrait anticipé. Ce n'est pas un détail administratif : sans cette pièce, le dossier est renvoyé. Prévoyez le temps nécessaire pour la faire signer, y compris si le conjoint est déjà à l'étranger. Renseignez-vous sur la forme de la signature acceptée (originale, légalisée ou électronique).
Plusieurs comptes 3a
Si vous avez ouvert plusieurs comptes 3a, chacun a son propre dossier. Chaque prestataire demande ses pièces et verse son capital. C'est l'une des raisons pour lesquelles certaines personnes ouvrent plusieurs comptes pour gérer l'échelonnement des retraits ; la page Combien de comptes 3a ouvrir ? en explique l'intérêt. Pour un départ, plus de comptes veut dire plus de formulaires, plus de preuves et plus de virements à suivre.
Un 3a en police d'assurance
Si votre 3a est une police d'assurance liée, le retrait anticipé passe par un rachat du contrat. La valeur de rachat est alors versée, et elle peut être inférieure aux primes payées, surtout si le contrat est récent. Demandez le décompte avant de signer. La page Résilier son 3e pilier assurance trop tôt détaille ce piège.
L'assureur peut aussi demander des renseignements ou des pièces utiles à l'examen de la demande. En droit des assurances, la loi sur le contrat d'assurance prévoit d'ailleurs que l'ayant droit fournisse, sur demande de l'assureur, les renseignements utiles à connaître les circonstances d'un sinistre (art. 39). Cette règle vise le sinistre, pas le départ, mais elle montre l'esprit : un assureur est fondé à demander des justificatifs, et il vaut mieux les avoir sous la main.
Quand déposer la demande
Le moment de la demande compte plus qu'on ne le croit. Il y a trois horloges : celle de votre départ, celle du prestataire et celle de l'administration fiscale.
Avant ou après le départ ?
Beaucoup de prestataires n'acceptent la demande qu'une fois le départ effectif, preuve à l'appui. Autrement dit : l'attestation de départ de la commune doit exister. D'autres acceptent un dossier préparé à l'avance, avec versement après la preuve. Le principe reste le même : le motif doit être établi au moment du versement.
Concrètement, annoncez votre départ à la commune, obtenez l'attestation, puis déposez le dossier complet. Ne jouez pas avec les dates : une demande déposée trop tôt peut être refusée, et une demande déposée trop tard peut compliquer la suite fiscale.
L'horloge fiscale
C'est le deuxième point : la fiscalité. La loi sur l'impôt fédéral direct prévoit que les personnes imposées à la source, qui quittent la Suisse, doivent avoir demandé la taxation ordinaire ultérieure (TOU) au moment du dépôt de la déclaration de départ (art. 89a al. 3). La loi sur l'harmonisation des impôts directs des cantons et des communes contient la même règle (art. 33b al. 3). Pour les autres cas, la demande de TOU se dépose au plus tard le 31 mars de l'année qui suit l'année fiscale concernée.
Retenez donc : si vous êtes imposé à la source, la TOU ne se rattrape pas à la légère. Elle se demande au bon moment, et pour un départ, ce moment est celui de la déclaration de départ. Pour comprendre cette notion, la page sur l'impôt à la source sur le retrait vous donnera les bases.
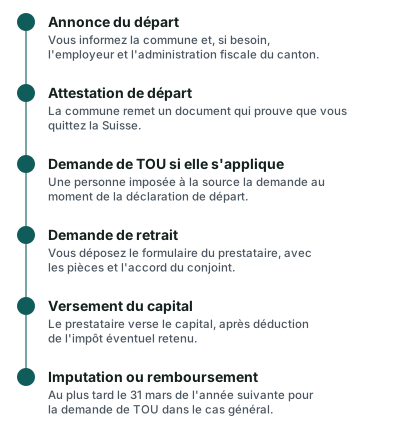
La chronologie d'un départ
Le schéma ci-dessous met les étapes dans l'ordre. Il ne contient aucune durée inventée : les délais de traitement varient d'un prestataire à l'autre, et seule la date du 31 mars est fixée par la loi.
Ne pas attendre la dernière minute
Un départ génère déjà beaucoup de démarches : résiliation du bail, assurance maladie, déménagement, inscription à l'étranger. Le 3a passe facilement au second plan. Or c'est une démarche qui demande plusieurs courriers et signatures. Ouvrez le dossier dès que la date de départ est connue, même si le dépôt aura lieu plus tard. La page Quitter la Suisse, retirer son 3a : le départ et ses règles peut compléter cette lecture pour la vue d'ensemble.
L'impôt prélevé à la source sur le capital
C'est le point qui surprend le plus. Vous retirez votre capital, et un impôt est retenu avant que l'argent n'arrive sur votre compte à l'étranger.
Pourquoi un impôt est dû
La loi sur l'impôt fédéral direct le dit sans détour : sont imposables tous les revenus provenant de l'AVS, de l'AI, d'institutions de prévoyance professionnelle ou fournis selon des formes reconnues de prévoyance individuelle liée. Cela inclut les prestations en capital et le remboursement des versements, primes et cotisations (art. 22). Votre 3a entre dans cette catégorie.
C'est la contrepartie de la déduction. Pendant des années, vous avez déduit vos versements de votre revenu imposable. Au retrait, l'État récupère sa part, de façon atténuée par un régime spécial.
Le régime spécial du capital
Un capital de prévoyance n'est pas imposé comme un salaire. La loi prévoit que ces prestations en capital sont imposées séparément et qu'elles sont, dans tous les cas, soumises à un impôt annuel entier (art. 38). Le taux se calcule comme si la prestation unique était remplacée par une prestation annuelle (art. 37). L'idée est d'éviter qu'un gros capital, touché en une fois, ne soit taxé comme un revenu annuel gigantesque.
Les détails (barème, taux, éventuelle réduction) dépendent ensuite du canton. C'est pour cette raison qu'aucun chiffre ne figure ici : le montant exact dépend de votre canton de dernier domicile, de l'état civil, de la confession et du capital retiré. La page Retrait du 3e pilier : comment l'impôt se calcule explique la mécanique, et Combien d'impôt au retrait de votre capital 3a ? permet d'estimer un ordre de grandeur.
Le prélèvement à la source
Pour un départ, l'impôt n'est pas toujours réglé en fin d'année dans une déclaration : le prestataire retient souvent l'impôt au moment du versement, puis le transmet à l'autorité fiscale du canton. Cette retenue s'apparente à un prélèvement à la source. Le mécanisme exact et le vocabulaire (impôt à la source, retenue, acompte) varient selon le canton et le prestataire. Demandez donc à votre prestataire, avant de déposer le dossier, trois choses :
- quel impôt il retient au moment du versement ;
- quelle attestation il remet pour le montant retenu ;
- à quelle autorité cette attestation devra être présentée.
Dans le cas général des impôts à la source, c'est le débiteur de la prestation qui retient l'impôt à l'échéance, remet une attestation du montant retenu et verse périodiquement l'impôt à l'autorité fiscale. Il répond même du paiement de cet impôt (art. 88 al. 1 et 2). Conservez cette attestation : elle sera la pièce clé pour la suite.
Tableau récapitulatif
Le tableau ci-dessous résume les règles en deux colonnes : ce que dit le texte, et ce que cela change pour vous.
| Sujet | Ce que prévoit la règle | Ce que cela veut dire en pratique |
|---|---|---|
| Motif de retrait | Le départ définitif de Suisse figure parmi les motifs de l'article 3 de l'OPP 3 | Un dossier de preuve est nécessaire |
| Nature du capital | Prestation imposable (LIFD, art. 22) | Un impôt est dû sur le capital retiré |
| Mode d'imposition | Imposition séparée, impôt annuel entier (art. 38), taux d'une prestation annuelle (art. 37) | Le capital n'est pas taxé comme un salaire |
| Retenue | Le débiteur retient l'impôt, remet une attestation (art. 88) | Gardez l'attestation du prestataire |
| TOU | Les personnes qui quittent la Suisse la demandent à la déclaration de départ (art. 89a al. 3) | Le moment de la demande est fixé |
| Imputation | Le montant perçu à la source est imputé sans intérêts lors de la TOU (LHID art. 35a) | Pas d'intérêts sur la somme retenue |
Pourquoi « sans intérêts »
La loi précise que le montant perçu à la source est imputé sans intérêts lors de la TOU (art. 35a al. 1 et 2 LHID). Si une somme est restituée ou imputée, elle ne portera pas d'intérêts pour la période pendant laquelle l'administration l'a détenue. Ce n'est pas une promesse de remboursement : c'est une règle sur le calcul de l'imputation. Le Département fédéral des finances précise les conditions et règle la procédure.
Récupérer cet impôt : la convention
Un départ pose une question inattendue : deux États peuvent vouloir taxer le même capital. Les conventions contre les doubles impositions servent à éviter ce cumul.
Le principe
Une convention de double imposition répartit le droit d'imposer entre deux pays. Pour une prestation de prévoyance, la règle dépend de la convention, du pays de résidence et de la nature de la prestation. Parfois, c'est l'État de résidence qui impose et la Suisse renonce, parfois c'est la Suisse qui garde le droit de prélever un impôt, et l'État de résidence en tient compte (par crédit d'impôt ou exonération).
Pour un lecteur qui part en France, le texte fédéral rappelle que la convention de 1966 évite la double imposition et que l'accord franco-suisse du 11 avril 1983 traite de la situation des frontaliers. Ces deux textes servent de repère, mais leur application à un capital 3a de départ dépend de votre situation. Elle se vérifie avec l'administration fiscale compétente, côté suisse comme côté français.
Où se joue le remboursement
Récupérer l'impôt retenu passe donc par l'une de ces voies :
- la taxation ordinaire ultérieure, si votre statut l'autorise : elle permet de faire reconsidérer la retenue en tenant compte de votre situation réelle, avec imputation du montant perçu à la source ;
- la procédure prévue par la convention, qui détermine quel État impose et comment l'autre en tient compte ;
- la déclaration dans le pays d'arrivée, où le capital peut être déclaré et l'impôt suisse pris en compte selon les règles locales.
Aucune de ces voies ne garantit un remboursement. Elles servent à éviter que la même somme soit taxée deux fois, sans promettre qu'elle soit exonérée.
La TOU et ses trois cas
La loi sur l'impôt fédéral direct permet à certaines personnes imposées à la source de demander une TOU, notamment si une part prépondérante de leurs revenus mondiaux, conjoint compris, est imposable en Suisse, si leur situation est comparable à celle d'un contribuable domicilié en Suisse (on parle de quasi-résident), ou si elle est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions (art. 99a al. 1 et art. 35a al. 1 let. a à c LHID). La demande doit être déposée au plus tard le 31 mars de l'année suivant l'année fiscale.
Pour les personnes qui quittent la Suisse, la règle est particulière : la demande est faite au moment du dépôt de la déclaration de départ. Plus d'infos sur ce statut dans la page Quasi-résident : le statut qui change la déduction du 3a.
La TOU obligatoire et d'office
Deux autres mécanismes existent. D'une part, une personne imposée à la source est soumise à une TOU obligatoire si ses revenus bruts atteignent un certain montant sur une année fiscale, ou si elle dispose de revenus non soumis à l'impôt à la source (art. 89 al. 1). Le montant est fixé par le Département fédéral des finances avec les cantons ; la loi ne le chiffre pas. D'autre part, l'autorité cantonale peut demander d'office une TOU, en faveur ou en défaveur du contribuable, en cas de situation problématique manifeste (art. 99b al. 1).
Il faut donc éviter l'idée qu'on choisit toujours. Parfois, la procédure est imposée.
Le rôle de la déduction 3a pour les personnes imposées à la source
Un point utile : le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Une personne imposée à la source peut demander par écrit, jusqu'au 31 mars de l'année suivante, une TOU pour déduire ses cotisations 3a. Pour une personne imposée à la source non domiciliée en Suisse, la déduction est possible si elle remplit les conditions de l'article 99a LIFD, ou en cas de taxation ultérieure d'office selon l'article 99b. Si vous avez payé votre dernier 3a l'année du départ, il vaut la peine de vérifier ce point. La page 3e pilier et impôts rappelle le principe de la déduction.
Léa, 36 ans, retour à Lyon
Pour rendre la démarche concrète, suivons un exemple. Léa est une personne fictive, présentée ici à titre d'illustration.
Exemple : Léa, 36 ans, salariée à Genève. Léa travaille depuis plusieurs années pour la même entreprise. Elle est affiliée à une caisse de pension, ce qui lui permet de verser, chaque année, le petit plafond du 3a. Elle a alimenté un compte 3a bancaire depuis son premier emploi, par versements irréguliers : parfois le plafond entier de l'année, parfois une partie seulement. Léa est d'origine française. Elle décide de rentrer à Lyon pour rejoindre sa famille et d'y retrouver un emploi.
Étape 1 : préparer le terrain
Trois mois avant son départ, Léa dresse la liste de ses comptes : un 3a bancaire, un compte de libre passage resté chez un ancien employeur. Elle sait que ce sont des démarches différentes. Aujourd'hui, elle ne s'occupe que du 3a.
Elle vérifie auprès de sa banque quelles pièces sont demandées. La banque lui indique le formulaire de retrait anticipé, la copie de sa pièce d'identité, l'attestation de départ de la commune et la preuve de son nouveau domicile. Elle apprend aussi qu'elle devra fournir un compte bancaire à son nom.
Étape 2 : le dossier de départ
Léa annonce son départ à la commune. Elle reçoit l'attestation. Comme elle est salariée, elle est imposée à la source ou en taxation ordinaire selon sa situation à Genève ; elle demande à l'administration fiscale cantonale comment son départ sera traité et si la TOU s'applique à son cas. Elle note que, si elle est imposée à la source, la demande de TOU se fait au moment de la déclaration de départ.
Étape 3 : la demande de retrait
Une fois à Lyon, elle dépose le formulaire de retrait, accompagné de l'attestation de départ, de sa nouvelle adresse et d'une copie de son bail. Elle choisit de retirer la totalité du capital, car elle n'a pas d'autre projet de prévoyance en Suisse. Son compagnon, avec qui elle est pacsée de l'autre côté de la frontière, n'a pas à signer : le prestataire ne le demande que pour les personnes mariées ou liées par un partenariat enregistré suisse. Léa demande confirmation écrite de ce point.
Étape 4 : le versement et la retenue
La banque verse le capital sur le compte français de Léa, après la retenue d'impôt. Elle reçoit une attestation du montant retenu. Léa ne calcule pas elle-même cet impôt : elle ne sait pas par avance quel montant sera retenu, car il dépend du canton, du capital et de sa situation. Elle range l'attestation dans son dossier avec l'attestation de départ.
Étape 5 : la suite fiscale
Léa déclare le capital en France, selon les règles françaises, en gardant les pièces suisses sous la main. Elle vérifie avec l'administration, côté suisse et côté français, comment la convention s'applique à son cas. Elle sait que si une somme est imputée côté suisse lors de la TOU, elle ne porte pas d'intérêts.
L'exemple de Léa ne dit pas combien elle économise ou perd : l'issue dépend de nombreux facteurs. Il montre seulement l'ordre des gestes. Pour une vue complémentaire sur l'installation côté français, voir Comment déclarer son 3e pilier suisse dans sa déclaration française ?.
Les erreurs à éviter
Les erreurs suivantes reviennent souvent quand on prépare un départ. La plupart se corrigent facilement si on les connaît à l'avance.
Partir avant d'avoir le papier de départ
Sans attestation de départ, le prestataire ne peut pas établir le motif. Certains dossiers restent bloqués des semaines parce que la personne a quitté la commune sans demander le document. Demandez-le avant de partir ou immédiatement après.
Oublier la TOU quand elle s'applique
Pour une personne imposée à la source, la TOU des personnes qui quittent la Suisse se demande au moment de la déclaration de départ. La rater, c'est parfois perdre la possibilité de faire valoir une déduction. Posez la question à l'administration fiscale du canton avant de partir.
Confondre 3a et libre passage
Le 3a (3e pilier lié) et le libre passage (2e pilier) obéissent à des règles différentes. Le capital de libre passage a ses propres conditions de sortie, selon le pays de destination. Ne présumez pas que ce qui vaut pour l'un vaut pour l'autre. La page sur le 2e pilier pose les bases.
Oublier un compte
Les personnes qui ont ouvert plusieurs 3a, ou qui ont changé de banque plusieurs fois, oublient parfois un compte. Faites l'inventaire de vos prestataires avant de partir. Si besoin, consultez Changer de prestataire pour son 3a : le transfert pas à pas pour retrouver la trace d'un transfert.
Retirer sans regarder le décompte d'une police
Pour un 3a d'assurance, la valeur de rachat peut être inférieure à ce que vous avez versé. Demandez le décompte chiffré avant de signer la résiliation. Ce n'est pas une raison d'éviter le retrait, mais c'est une raison de comparer les options.
Imaginer que le capital reste net
Le capital que vous retirez est imposé. Le virement qui arrive sur votre compte est donc inférieur au capital affiché dans votre relevé. Ne planifiez pas un achat à l'étranger avec le montant brut du relevé.
Payer un 3a l'année du départ sans réfléchir
Verser un 3a juste avant de partir peut paraître malin, mais cela dépend de votre statut fiscal et de l'année de départ. Si vous êtes imposé à la source, le barème ignore le 3a, et la déduction passe par la TOU. Avant de verser, voir Avant de verser en fin d'année : la check-list du débutant.
Ne pas garder de traces
Gardez, pendant plusieurs années, l'attestation de départ, l'attestation de retenue, le décompte du prestataire et la preuve du virement. Ce sont les pièces qui permettront de justifier la suite, côté suisse comme côté étranger.
Les cas particuliers à connaître
Départ vers un pays de l'Union européenne ou hors de l'Union
Le motif de départ définitif vaut pour 3a quelle que soit la destination. Ce qui varie, c'est la fiscalité qui suit et l'attitude du prestataire. La destination influence la suite de l'impôt, pas l'existence du motif de retrait. Pour le détail pays par pays, il faut se tourner vers l'administration fiscale compétente.
Départ à la retraite à l'étranger
Si vous partez à la retraite plutôt que pour un nouvel emploi, les règles de retrait à l'âge ordinaire s'appliquent peut-être déjà. La page Prendre sa retraite à l'étranger : que devient votre 3a ? traite ce cas.
Départ d'un indépendant
Un indépendant qui part peut avoir plusieurs capitaux à gérer : 3a, 2e pilier facultatif, libre passage. Les questions sont plus nombreuses. Voir J'arrête mon activité d'indépendant : que devient mon 3a ?.
Retour au pays après un permis B
Beaucoup de personnes titulaires d'un permis B repartent après quelques années. Le parcours est le même que ci-dessus, avec l'attention particulière à l'impôt à la source, auquel ces personnes sont souvent soumises. La page Permis B et impôt à la source : le 3a pas à pas donne la base.
Revenir plus tard en Suisse
Si vous revenez en Suisse après avoir retiré votre 3a, vous repartez de zéro pour le plafond de l'année. Le 3a retiré ne se « rembourse » pas : le remboursement d'un versement anticipé tel qu'il existe au 2e pilier (pour l'encouragement à la propriété du logement) n'est pas possible dans le 3a. Un nouveau compte se rouvre et s'alimente selon les plafonds de l'année.
Ce qu'il faut demander au prestataire
Quelques questions simples évitent la plupart des mauvaises surprises :
- Quelles pièces exigez-vous pour un retrait lié à un départ définitif ?
- L'accord de mon conjoint est-il nécessaire, et sous quelle forme ?
- Quel impôt retenez-vous au moment du versement, et quelle attestation me remettez-vous ?
- Quels frais s'appliquent à la clôture du compte ou au rachat du contrat ?
- Combien de temps faut-il, en général, entre le dépôt du dossier complet et le versement ?
- Puis-je laisser mon capital en Suisse si je change d'avis ?
Ces questions ne remplacent pas une analyse personnalisée. Elles vous permettent de comparer les réponses de plusieurs prestataires. C'est le but de la comparaison des offres de 3e pilier : mettre les réponses côte à côte, sans engagement. Une liste plus longue figure dans Recevoir une offre de 3e pilier : 10 questions à poser.
Liste à cocher avant le départ
- Faire l'inventaire de tous mes comptes 3a et polices liées
- Demander à chaque prestataire la liste de ses pièces
- Annoncer le départ à la commune et obtenir l'attestation
- Vérifier avec l'administration fiscale si la TOU s'applique et à quel moment la demander
- Faire signer l'accord du conjoint si le prestataire l'exige
- Préparer un compte bancaire au nom du titulaire pour recevoir le capital
- Demander l'attestation de l'impôt retenu au moment du versement
- Garder toutes les pièces en lieu sûr
Questions fréquentes
Puis-je retirer mon 3a si je quitte la Suisse ?
Oui, si votre départ est définitif. Le départ définitif de Suisse figure parmi les motifs de retrait anticipé de l'article 3 de l'OPP 3. Le prestataire exigera la preuve du départ avant de verser le capital.
Faut-il quitter la Suisse avant de déposer la demande ?
Cela dépend du prestataire. Beaucoup attendent l'attestation de départ de la commune, qui prouve que le départ est effectif. Demandez-lui sa règle avant de déposer le dossier, et conservez toutes les pièces.
Un impôt est-il prélevé sur mon capital 3a ?
Oui. Le capital retiré est un revenu de prévoyance imposable (art. 22 LIFD). Il est imposé séparément et à un impôt annuel entier (art. 38), selon le canton. Le prestataire retient souvent l'impôt au moment du versement, et vous remet une attestation.
Combien d'impôt serai-je amené à payer ?
Le montant dépend du canton de dernier domicile, de votre situation personnelle et du capital retiré. Aucun chiffre général ne serait honnête. Le calculateur de la page sur l'impôt au retrait du 3a donne un ordre de grandeur, jamais un résultat garanti.
Puis-je récupérer l'impôt retenu ?
Peut-être, selon votre situation. Plusieurs voies existent : la taxation ordinaire ultérieure, la convention contre les doubles impositions de votre pays d'arrivée, ou l'imputation dans votre déclaration étrangère. Aucune ne garantit un remboursement. Lors d'une TOU, le montant perçu à la source est imputé sans intérêts.
Qu'est-ce que la taxation ordinaire ultérieure (TOU) ?
C'est une procédure qui permet à une personne imposée à la source de demander une taxation ordinaire, comme si elle remplissait une déclaration classique. Pour les personnes qui quittent la Suisse, elle se demande au moment du dépôt de la déclaration de départ. Dans les autres cas, le délai général est le 31 mars de l'année suivant l'année fiscale.
Mon conjoint doit-il signer ?
Souvent oui, si vous êtes marié ou lié par un partenariat enregistré. Le prestataire fixe la forme de cet accord. Demandez-la avant d'ouvrir le dossier, car une signature manquante bloque le versement.
Que se passe-t-il si je ne retire pas mon 3a au départ ?
Vous pouvez, selon le prestataire, laisser le capital en Suisse. Il reste placé jusqu'à l'âge ordinaire de retrait, mais vous n'y versez plus de cotisations déductibles en Suisse. La fiscalité du pays où vous vivrez peut aussi s'appliquer au moment du retrait futur.
Un frontalier peut-il retirer son 3a en s'installant en France ?
La situation est différente : un frontalier travaille toujours en Suisse. L'analyse du motif de « départ définitif » dépend alors de ce que le prestataire accepte. Consultez la page sur le 3e pilier des frontaliers et demandez une réponse écrite à votre prestataire.
Le retrait vaut-il pour un 3a en police d'assurance ?
Oui, mais le versement correspond à la valeur de rachat de la police. Elle peut être inférieure aux primes versées si le contrat est récent. Demandez le décompte avant de résilier.
Puis-je rouvrir un 3a si je reviens en Suisse ?
Oui, si vous remplissez à nouveau les conditions pour verser. Le plafond de l'année s'applique, avec 2e pilier ou sans. Le capital retiré ne se rembourse pas dans le 3a.
Où trouver une comparaison adaptée à mon départ ?
La page Demander une comparaison gratuite vous permet de recevoir une comparaison personnalisée, en tenant compte de votre départ, de votre canton et de votre pays d'arrivée. La page Comment fonctionne Mon 3e Pilier explique qui traite la demande.
Sources
- Le 3e pilier a — retrait et imposition (Office fédéral des assurances sociales)
- 3e pilier a — retrait et imposition (Administration fédérale des contributions)
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Revenus de prévoyance imposables — loi sur l'impôt fédéral direct, art. 22 (Fedlex)
- Imposition séparée des prestations en capital de prévoyance — art. 37 et 38 (Fedlex)
- Impôt à la source (résidents en Suisse) — art. 88 et 89a (Fedlex)
- Non-résidents : frontaliers et prestations de prévoyance — art. 99a (Fedlex)
- Taxation ordinaire ultérieure des résidents imposés à la source — LHID art. 33b (Fedlex)
- Impôt à la source : non-résidents — LHID art. 35a (Fedlex)
- Sinistre : déclaration, sauvetage, paiement — loi sur le contrat d'assurance, art. 39 (Fedlex)
- Frontaliers : Genève et accord franco-suisse du 11 avril 1983 (État de Neuchâtel)
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.