
Dans cette page
Pour le 3e pilier 2027, le plafond du pilier 3a est relevé : CHF 7 373 pour un salarié affilié à une caisse de pension, contre CHF 7 258 en 2026. Sans 2e pilier, le maximum passe de CHF 36 288 à CHF 36 864. Ces montants s'appliquent à partir du 1er janvier 2027, sur décision du Conseil fédéral du 2 octobre 2026.
Rien ne vous oblige donc à deviner : le chiffre de l'an prochain est officiel. La vraie question est ailleurs : que faire de ce chiffre dans votre propre organisation ? Cette page répond pas à pas, sans rien promettre sur ce que vous ferez ou gagnerez. Pour un panorama complet des montants, vous pouvez aussi lire la page sur le montant maximal du 3e pilier.
Ce qu'on sait déjà du plafond de l'année prochaine
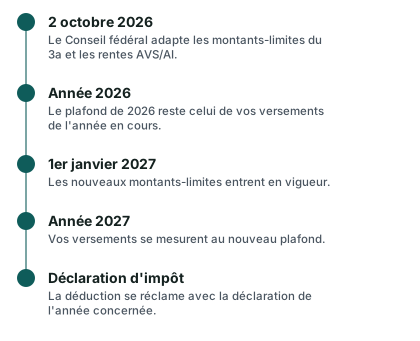
Le Conseil fédéral a pris sa décision le 2 octobre 2026. Elle concerne les montants-limites de la prévoyance liée, c'est-à-dire du pilier 3a. Ils sont adaptés au 1er janvier 2027. Il ne s'agit donc ni d'une rumeur ni d'une estimation : les montants sont fixés.
Deux plafonds coexistent, comme chaque année. Le premier, parfois appelé « petit 3a », vise les personnes affiliées à une caisse de pension. Le second, le « grand 3a », vise celles qui n'ont pas de 2e pilier, par exemple certains indépendants.
Voici la frise des étapes, de l'annonce à l'application :
Pour fixer les repères, voici les chiffres officiels de la page :
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
1,59 %
Adaptation des rentes AVS/AI au 1er janvier 2027
Source: Rente AVS : minimale et maximale
Ce que le plafond veut dire, et ce qu'il ne veut pas dire
Un plafond est une limite supérieure, pas un objectif. Il indique jusqu'où un versement reste déductible. Il ne dit pas combien il faut verser, ni que vous pouvez le faire. Votre capacité dépend de votre budget, de votre revenu et de vos autres priorités.
Pour les personnes sans 2e pilier, il faut ajouter une nuance. Le montant de CHF 36 864 est un maximum. En dessous, une part de 20 % du revenu de l'activité lucrative s'applique. Un indépendant dont le revenu est modeste ne peut donc pas forcément atteindre ce maximum. Cette règle est détaillée sur la page du 3a quand on est indépendant avec un 2e pilier et sur celle consacrée à la prévoyance de l'indépendant.
Un montant pour l'année, pas un montant pour la vie
Le plafond se mesure année par année. Un franc non versé en 2026 ne s'ajoute pas automatiquement au plafond de 2027. Il existe une possibilité de rattrapage, le rachat rétroactif, mais elle obéit à ses propres conditions. Nous y revenons plus bas.
Pourquoi le plafond est ajusté
Le plafond du pilier 3a n'est pas fixé au hasard. Il suit une règle prévue par l'OPP 3, l'ordonnance qui encadre les déductions admises pour la prévoyance liée. Le petit plafond correspond à 8 % du montant-limite supérieur de la LPP. Or ce montant-limite est lui-même lié à la rente AVS maximale.
Le lien est donc indirect, mais il est simple à retenir : quand les rentes AVS sont adaptées, les plafonds du 3a suivent. C'est pourquoi la décision du 2 octobre 2026 traite les deux sujets ensemble. Les rentes AVS/AI augmentent de 1,59 % au 1er janvier 2027, et les montants-limites du 3a sont relevés à la même date.
Pourquoi les rentes AVS sont adaptées
Les rentes AVS sont adaptées tous les deux ans, selon l'indice mixte. Cet indice combine l'évolution des salaires et celle des prix. L'idée est de maintenir le pouvoir d'achat des rentes. Quand les salaires et les prix montent, les rentes montent aussi, et les plafonds qui en dépendent avec elles.
Cela explique deux choses utiles pour un débutant :
- le plafond a tendance à évoluer par petits pas, pas par bonds brusques ;
- il peut rester inchangé d'une année à l'autre quand l'adaptation des rentes n'a pas lieu.
Pour la série des montants passés, la page sur les plafonds 3a de 2027 fait le point. Ici, on se concentre sur la décision à prendre en tant que débutant.
Ce qui n'est pas indexé
Le plafond monte, mais votre déduction réelle ne dépend pas que de lui. Elle dépend de votre revenu imposable, de votre canton et de votre situation. Le même plafond n'a donc pas le même effet pour deux personnes. Les impôts et le 3e pilier expliquent ce mécanisme en détail. Pour un ordre de grandeur, le calculateur du 3e pilier reprend les hypothèses du calculateur de l'administration fédérale des contributions.
Faut-il attendre pour verser ?
Voici l'exemple de Sarah, 31 ans, salariée à Fribourg (exemple fictif). Elle verse chaque mois une partie du plafond sur son 3a. Elle apprend que le plafond monte en 2027 et se demande si elle doit attendre janvier pour augmenter son virement.
La réponse tient en une idée : les deux années sont indépendantes. Le plafond de 2026 s'applique aux versements de 2026, celui de 2027 aux versements de 2027. Attendre ne fait rien gagner sur 2026, et verser en 2026 n'empêche rien en 2027.
Ce qui joue en faveur de ne pas attendre
- Le plafond de 2026 reste utilisable jusqu'à la fin de l'année. Un montant non versé cette année ne se récupère pas automatiquement.
- Le nouveau plafond ne rend pas les versements de 2026 moins utiles.
- Un virement mensuel régulier s'ajuste en un geste : il n'y a pas de date butoir pour changer son ordre permanent.
Ce qui peut justifier d'attendre
- Votre budget : si votre situation change au début de 2027, il est logique de caler le nouveau montant sur votre revenu réel.
- Un changement de prestataire ou de forme de 3a en préparation.
- Une incertitude sur votre statut, par exemple un passage à l'indépendance ou un changement de canton.
Ce ne sont pas des conseils personnalisés. Ce sont les paramètres qui comptent. Si vous hésitez sur votre cas, la comparaison gratuite du site permet de recevoir des offres adaptées à votre situation.
Le piège de la date limite
Un versement doit arriver sur le compte de prévoyance avant la fin de l'année pour compter dans cette année-là. C'est la date de crédit qui compte, pas la date où vous avez donné l'ordre. La page sur la date limite de versement détaille ce point. La check-list de fin d'année vous aide à ne rien oublier.
Comment organiser ses versements si le plafond monte
Voyons comment Sarah peut s'organiser, étape par étape.
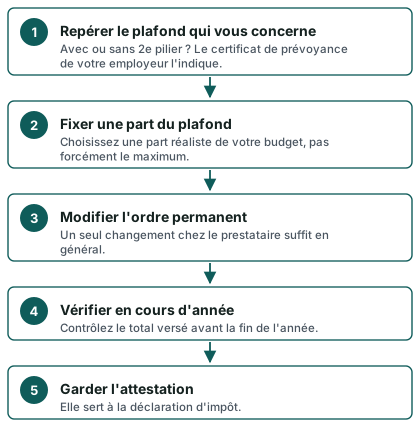
Verser en plusieurs fois ou en une fois
Deux méthodes sont courantes. La première consiste à verser chaque mois une somme fixe. La seconde consiste à faire un versement unique en fin d'année. La première lisse l'effort sur l'année. La seconde demande de disposer de la somme d'un coup, mais laisse plus de souplesse si votre revenu varie.
Pour une idée de la fréquence, la page sur combien verser par mois donne des repères de méthode sans imposer de montant.
Que faire si le plafond n'est pas atteint
Verser moins que le plafond est tout à fait possible. Le plafond est une limite, pas une obligation. Si, une année, vous n'atteignez pas le maximum, la différence ne disparaît pas forcément : le rachat rétroactif permet de rattraper des années manquées, sous conditions.
Ce rachat est une nouveauté. Il permet de racheter jusqu'à dix ans de cotisations manquantes, et il est déductible l'année où il est effectué. Il a des règles précises :
- un seul rachat par année fiscale ;
- le rachat est plafonné à la « petite déduction », soit 7 258 francs en 2025 et en 2026, y compris pour les personnes sans 2e pilier ;
- il faut d'abord avoir versé l'intégralité de la cotisation due pour l'année en cours ;
- il faut avoir eu un revenu soumis à l'AVS pendant les années de lacune.
Dans la demande, le preneur confirme avoir versé le montant maximal des cotisations ordinaires de l'année du rachat. Le détail se trouve sur les pages rachat rétroactif du 3a et, pour le calcul, combien pouvez-vous rattraper.
Si vous changez de prestataire
Lors d'un transfert de votre capital vers une autre institution de prévoyance, l'institution qui transfère communique à la nouvelle le montant annuel des cotisations ordinaires et des rachats des dix années précédentes. Gardez donc vos attestations. La page sur le changement de prestataire et le transfert vous guide.
Un coup d'œil à la forme de votre 3a
Le plafond relevé est une bonne occasion de revoir ce que vous avez : compte bancaire, titres, contrat d'assurance. Chaque forme réagit différemment à une hausse de versement. Dans un contrat d'assurance, la prime est fixée au contrat, et la modifier n'est pas toujours simple. Sur un compte, l'ajustement est en général libre. Pour voir les différentes formes et leurs implications, passez par le comparatif des offres de 3e pilier, puis par la demande de comparaison gratuite si vous souhaitez des offres adaptées à votre situation. La page Comment ça marche explique qui traite cette demande.
Ce qui change selon le canton
Le plafond fédéral est le même partout, mais la déduction se réclame dans la déclaration cantonale. Chaque canton a ses barèmes et ses formulaires. À Fribourg, par exemple, comme dans les autres cantons romands, la valeur de la déduction dépend de votre revenu imposable. Pour mieux comprendre, la page 3e pilier à Fribourg pose les bases.
Où trouver le montant officiel
Pour vérifier un chiffre vous-même, remontez à la source. Le Conseil fédéral publie ses décisions, et l'Office fédéral des assurances sociales (OFAS) tient une page sur les cotisations au 3e pilier. Les administrations fiscales cantonales indiquent le montant admis dans leur propre barème. Par exemple, le canton de Genève affiche le montant admis pour l'année en cours selon que la personne est affiliée ou non à une caisse LPP. Au moment de la rédaction, sa page ne mentionne pas encore de chiffre pour 2027.
Cela donne un réflexe utile : un site qui annonce un montant pour 2027 doit pouvoir le rattacher à la décision du 2 octobre 2026. Si ce n'est pas le cas, méfiez-vous. La page sur la vérification d'un prestataire donne d'autres réflexes. Pour les questions plus générales, la FAQ du 3e pilier complète cette page.
Une liste à cocher pour la fin d'année
- Retrouver l'attestation de versement de l'année en cours
- Vérifier si vous êtes affilié à une caisse de pension
- Noter le plafond qui vous concerne en 2026, puis en 2027
- Contrôler le total déjà versé cette année
- Modifier, si besoin, l'ordre permanent pour janvier 2027
- Ranger les attestations pour la déclaration d'impôt
Questions fréquentes
Quel est le plafond du 3e pilier en 2027 ?
Pour une personne affiliée à une caisse de pension, la déduction maximale est de CHF 7 373 en 2027, contre CHF 7 258 en 2026. Pour une personne sans 2e pilier, elle passe de CHF 36 288 à CHF 36 864. Ces montants entrent en vigueur au 1er janvier 2027.
Ce plafond est-il déjà définitif ?
Oui. Le Conseil fédéral a pris sa décision le 2 octobre 2026. Les montants ne sont pas une prévision : ils sont fixés pour le 1er janvier 2027.
Puis-je verser le nouveau plafond en 2026 ?
Non. En 2026, c'est le plafond de 2026 qui s'applique. Le nouveau montant ne vaut que pour les versements de 2027. Rien ne vous empêche toutefois de verser au plafond de 2026 d'ici la fin de l'année.
Pourquoi le plafond change-t-il presque chaque année ?
Il suit l'évolution des rentes AVS, elles-mêmes adaptées selon l'indice mixte, qui combine salaires et prix. Quand les rentes sont adaptées, les montants-limites du 3a le sont aussi. Les rentes AVS/AI augmentent de 1,59 % au 1er janvier 2027.
Dois-je verser le maximum ?
Non. Le plafond est une limite, pas une obligation. Le bon montant dépend de votre budget, de votre revenu et de votre situation. Pour y voir plus clair, une comparaison personnalisée permet de tenir compte de votre cas.
Une hausse du plafond change-t-elle ma déduction d'impôt ?
Elle augmente la part que vous pouvez déduire, si vous versez davantage. Mais l'effet réel dépend de votre revenu imposable et de votre canton. Ce n'est pas une économie personnelle garantie : seule votre déclaration permet de la mesurer.
Peut-on rattraper des années où l'on a moins versé ?
Oui, dans certaines conditions. Le rachat rétroactif est possible pour jusqu'à dix ans de cotisations manquantes, avec un seul rachat par année fiscale, plafonné à la petite déduction. Il faut d'abord avoir versé la cotisation due pour l'année en cours.
Où vérifier le montant officiel ?
Sur la page de décision du Conseil fédéral et sur celle de l'OFAS consacrée au 3e pilier. Les administrations fiscales cantonales publient aussi le montant admis pour l'année.
Sources
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral, décision du 2 octobre 2026
- Rente AVS : minimale et maximale — OFAS
- Votre cotisation au 3e pilier — OFAS
- 3e pilier a — rachats rétroactifs (nouveauté 2025) — Administration fédérale des contributions
- Rachat de cotisations 3a (OPP 3, art. 7b) — Fedlex
- Attestations et conservation des données (OPP 3, art. 8b) — Fedlex
- Genève (GE) — montants LPP et 3e pilier
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.