
Dans cette page
Vous avez ouvert un pilier 3a il y a quelques années et un projet se dessine : un appartement, une entreprise, un grand changement de vie. La question arrive vite : le retrait anticipé du 3a est-il possible, et dans quels cas exactement ? La réponse courte est que votre 3a n'est pas un compte courant. Il se débloque avant la retraite uniquement pour des motifs que l'ordonnance énumère, et chacun a ses conditions, ses justificatifs et ses conséquences fiscales.
Cette page fait le tour de ces motifs pas à pas, sans jargon. Pour chacun, un court encadré vous dit de quoi il s'agit et vers quelle page aller pour approfondir. Elle suit un exemple fictif : Julie, 34 ans, employée de commerce à Sion (VS), qui se demande si son 3a peut l'aider à acheter un appartement.
Avant la retraite : est-ce possible ?
Un argent volontairement mis sous cloche
Le pilier 3a, ou prévoyance individuelle liée, a un contrat implicite avec l'État. Vous déduisez vos versements de votre revenu imposable ; en échange, l'argent reste affecté à la prévoyance. Cette contrepartie explique pourquoi on ne peut pas le retirer comme on vide un compte d'épargne ordinaire. Si la porte s'ouvrait à chaque envie de dépense, l'avantage fiscal n'aurait plus de raison d'être.
Le principe est donc le suivant : les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence, et elles sont échues à l'âge de référence (art. 3 al. 1 OPP 3). C'est la voie normale, celle que décrit la page Retrait du 3e pilier : l'essentiel pour bien commencer. Tout ce qui se passe avant cette fenêtre est une exception, et les exceptions sont limitées.
Les cinq portes d'entrée
L'ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3) liste, à son article 3, les motifs de versement anticipé. En langage courant, il y en a cinq :
- le rachat de années de cotisation dans une institution de prévoyance professionnelle (votre caisse de pension) ;
- l'invalidité complète, lorsque le risque d'invalidité n'est pas couvert ;
- le début ou le changement d'une activité indépendante ;
- l'acquisition d'un logement en propriété pour vos propres besoins ;
- le départ définitif de Suisse.
Si votre projet ne ressemble à aucun de ces cinq cas, la réponse est simple : le retrait anticipé n'est pas possible. Ce n'est pas une question de bonne ou de mauvaise volonté du prestataire ; c'est la loi qui verrouille.
Ce qui n'est pas un motif
Les situations que les lecteurs imaginent comme « évidentes » ne figurent pas dans la liste. Un congé sabbatique, un grand voyage, l'achat d'une voiture, le financement d'études, le remboursement d'un crédit de consommation, une perte d'emploi passagère, un coup dur financier : rien de cela n'ouvre un droit au retrait. Le chômage en particulier ne débloque pas le 3a ; la page Au chômage, que devient mon 3e pilier ? détaille ce point.
Il existe un cas voisin à connaître, car il trompe souvent : si vous ne parvenez plus à payer vos versements, la bonne réaction n'est pas de retirer, mais de suspendre ou de réduire. Cette situation a sa propre page, Je n'arrive plus à payer mon 3e pilier : que faire ?.
Un motif, un versement
Autre règle à garder en tête : chaque motif donne lieu à un versement unique, pas à une série de petits retraits au fil de l'eau. Le motif « logement » fait exception en ce sens qu'il peut être invoqué à nouveau, mais seulement avec un intervalle de cinq ans entre deux demandes. Nous y revenons plus bas.
Les motifs reconnus, expliqués simplement
Avant le détail, voici une manière de s'orienter. L'arbre ci-dessous part de votre projet et vous mène vers la page qui lui correspond.
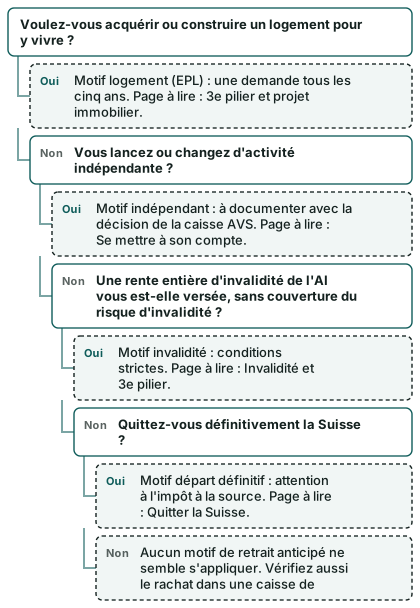
Ce schéma est une boussole, pas un verdict. Une situation réelle comporte souvent des nuances (statut professionnel, canton, état civil) qu'une comparaison personnalisée aide à clarifier.
Le tableau d'ensemble
Le tableau suivant met les motifs côte à côte. Il résume, sans chiffre inventé, ce qu'il faut retenir de chacun.
| Motif | De quoi s'agit-il ? | Point d'attention | Page à lire |
|---|---|---|---|
| Rachat au 2e pilier | Verser l'argent du 3a dans votre caisse de pension pour combler une lacune | Le 2e pilier doit accepter le rachat ; l'argent y est de nouveau bloqué | 2e pilier |
| Logement en propriété | Acheter, construire, participer à une propriété ou rembourser un prêt hypothécaire | Logement pour ses propres besoins ; une demande tous les cinq ans | Projet immobilier |
| Activité indépendante | Démarrer ou changer d'activité indépendante | Une vraie reconversion, pas une simple extension de l'ancienne activité | Se mettre à son compte |
| Invalidité complète | Rente entière de l'AI, risque d'invalidité non assuré | Le cas est rare et se prouve par décision officielle | Invalidité |
| Départ définitif de Suisse | Quitter le pays sans y revenir | Impôt à la source possible sur le capital | Quitter la Suisse |
Les repères chiffrés officiels
Certains montants reviennent dans toutes les discussions sur le 3a. Les voici, avec leur source ; ils servent à situer l'enjeu, pas à promettre quoi que ce soit.
7 258 CHF
Plafond du 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond du 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond du 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Une demande tous les cinq ans
Rythme maximal d'une demande de versement anticipé pour le logement
Source: 3e pilier a — retrait et imposition (AFC)
Ces plafonds concernent les versements, pas les retraits : ils rappellent combien un 3a peut grossir chaque année et pourquoi, au bout de quelques années, le capital en jeu peut devenir significatif. Ils ne disent rien de ce que vous pourrez retirer, car cela dépend de ce que vous avez réellement versé et de ce qu'il est devenu.
Un logement pour y vivre
Ce que couvre le motif
Motif 1 — Votre logement en propriété. L'acquisition ou la construction d'un logement pour vos propres besoins, les participations à la propriété d'un logement, ou le remboursement de prêts hypothécaires. Page dédiée : 3e pilier et projet immobilier.
L'encouragement à la propriété du logement (EPL) est le motif que les débutants rencontrent le plus souvent, parce qu'il touche un projet de vie courant. Il couvre trois familles de situations : acheter ou faire construire, entrer dans une forme de propriété partagée (parts d'une coopérative d'habitation, par exemple), ou rembourser un prêt hypothécaire existant.
Les notions de propriété du logement, de participations et de propres besoins sont précisées dans l'ordonnance sur l'encouragement à la propriété du logement au moyen de la prévoyance professionnelle (articles 2 à 4). En clair, « pour vos propres besoins » signifie que vous y habitez vous-même. Un logement de vacances occasionnel, un bien destiné à la location ou un investissement pour revendre n'entrent pas dans ce cadre.
Une demande tous les cinq ans
Le retrait pour le logement n'est pas un guichet permanent. Une demande ne peut être déposée que tous les cinq ans, et seulement jusqu'à la limite d'âge fixée à l'article 3 alinéa 1 OPP 3, c'est-à-dire avant la fenêtre qui précède l'âge de référence. Ce rythme vaut aussi dans le 2e pilier, où la logique est comparable et où le versement anticipé ne concerne que la résidence principale.
Cette règle a une conséquence pratique : un retrait fait « un peu trop tôt » ou « un peu trop petit » ne se corrige pas par un second retrait le mois suivant. Mieux vaut estimer le besoin réel avant de déposer la demande.
Exemple : Julie, 34 ans, Sion
Julie est employée de commerce à Sion. Elle a trouvé un appartement qu'elle aimerait acheter et se demande si son 3a peut contribuer à l'apport. Voici le cheminement qu'elle suit, sans que ce soit un conseil, juste une illustration.
- Elle vérifie d'abord que le logement sera sa résidence, celle où elle habitera vraiment.
- Elle regarde où se trouve son argent : un compte 3a bancaire, une police d'assurance, ou les deux. Chaque prestataire a son propre formulaire.
- Elle consulte la page consacrée à son canton, 3e pilier en Valais, pour comprendre comment la fiscalité cantonale traite le retrait.
- Elle lit la page Peut-on rembourser son hypothèque avec son 3e pilier ? pour distinguer l'apport initial d'un remboursement ultérieur.
- Elle se demande si un amortissement indirect (verser dans le 3a plutôt que rembourser directement la dette) aurait du sens pour elle : cette piste est expliquée dans Amortissement indirect : l'astuce du 3e pilier expliquée.
Julie découvre ainsi qu'il n'existe pas « une » bonne manière d'utiliser le 3a pour un logement. Selon son revenu, son canton, ses autres fonds propres et la solidité de son budget, la réponse varie. Une comparaison personnalisée l'aiderait à poser les bonnes questions à sa banque et à son prestataire de 3a.
Rénover, est-ce couvert ?
Les travaux de rénovation et de transformation peuvent relever de l'encouragement à la propriété du logement quand ils sont des investissements créant de la valeur, et non de simples travaux d'entretien. La nuance est subtile ; elle est expliquée dans 3e pilier et rénovation : financer ses travaux, pas à pas. Retenez ici qu'une facture de peinture ne se paie pas avec un 3a, et qu'une rénovation lourde dans votre propre logement peut, elle, entrer en ligne de compte.
Les pièges du logement
- Ne pas confondre 3a et 2e pilier. Les deux piliers permettent l'EPL, avec des règles voisines mais pas identiques. Savoir sur quel avoir vous tirez change les formulaires et la fiscalité.
- Oublier la restriction de vente. Selon les cas, des restrictions peuvent être inscrites au registre foncier ; vendre le logement a des conséquences sur l'argent retiré.
- Sous-estimer l'impôt. Le capital retiré n'est pas exonéré : voir la section sur ce que l'on perd en retirant tôt.
- Penser que le retrait est automatique. Il faut déposer une demande avec les justificatifs, et le prestataire contrôle.
Se mettre à son compte
Ce que couvre le motif
Motif 2 — Vous lancez ou changez d'activité indépendante. Le début d'une activité lucrative indépendante, ou le passage à une autre, peut permettre de toucher son 3a. Page dédiée : Se mettre à son compte : peut-on retirer son 3e pilier ?.
Se lancer à son compte est un moment où la trésorerie manque et où le 3a, souvent le seul capital épargné, attire le regard. L'ordonnance reconnaît ce besoin : le début d'une activité indépendante ou le changement d'activité indépendante figurent parmi les motifs admis.
Une vraie reconversion, pas un simple ajustement
La clé est le mot « début ». Il s'agit de passer d'un statut de salarié à celui d'indépendant, ou d'une activité indépendante à une autre qui est réellement différente. Adapter la forme juridique de son entreprise, agrandir son cabinet ou ajouter une prestation ne suffit pas. Le prestataire de 3a demandera des preuves du changement, que nous détaillons dans la section suivante.
Ce qui change dans la prévoyance
Devenir indépendant bouleverse aussi vos autres piliers : le 2e pilier n'est plus automatique, la couverture accident et invalidité devient votre affaire, et le plafond de versement 3a peut changer selon que vous restez affilié ou non à une caisse de pension. Ces points sont développés dans Je me mets à mon compte : mon 3a change-t-il ?. Pour un indépendant sans 2e pilier, le plafond de l'année peut atteindre 36 288 CHF en 2026, dans la limite d'une part du revenu de l'activité lucrative.
Retirer ou conserver ?
Le motif existe, mais l'utiliser n'est pas toujours judicieux. Retirer son 3a, c'est renoncer à une réserve de prévoyance et à sa déduction fiscale future. Pour un nouvel indépendant, cet argent est aussi, une fois retiré, exposé aux aléas de l'entreprise. La question à se poser n'est pas seulement « ai-je le droit ? » mais « que me reste-t-il pour ma retraite et pour couvrir un accident ou une maladie ? ». La page Indépendant : accident, maladie, invalidité, l'essentiel aide à cadrer ce risque.
Invalidité et départ définitif : renvois
Ces deux motifs sont moins fréquents pour un salarié qui débute. Ils méritent pourtant un encadré chacun, parce qu'une personne qui ne connaît pas les termes risque de passer à côté.
Invalidité complète
Motif 3 — Invalidité complète. Un versement anticipé est possible lorsque le rapport de prévoyance est résilié parce que le preneur reçoit une rente entière d'invalidité de l'AI et que le risque d'invalidité n'est pas assuré (art. 3 al. 2 let. a OPP 3). Page dédiée : Invalidité : peut-on retirer son 3e pilier ?.
Deux conditions se cumulent : une rente entière de l'AI, et l'absence de couverture du risque d'invalidité dans le contrat de prévoyance. La seconde condition surprend : si votre contrat prévoyait déjà une protection contre l'invalidité, le cas ne tombe pas dans ce motif. C'est la raison pour laquelle la page dédiée distingue soigneusement les contrats.
Notez aussi que la reconnaissance de l'invalidité est une décision officielle de l'AI, pas une appréciation du prestataire. Sans cette décision, aucune demande ne peut aboutir. Pour le contexte général d'une maladie de longue durée, la page Malade ou invalide : que devient mon 3e pilier ? complète utilement.
Départ définitif de Suisse
Motif 4 — Départ définitif de Suisse. Quitter le pays sans projet d'y revenir permet de demander le versement de son 3a. Page dédiée : Quitter la Suisse : récupérer son 3a, mode d'emploi.
Le mot décisif est « définitif ». Un séjour à l'étranger temporaire, par exemple une année sabbatique, ne suffit pas : la page Je pars un an à l'étranger : que faire de mon 3a ? explique ce qui se passe alors. Pour un départ réel, le prestataire demandera une preuve, typiquement l'annonce de départ de la commune et l'adresse à l'étranger.
Côté impôt, les bénéficiaires domiciliés à l'étranger de revenus fournis selon une forme reconnue de prévoyance individuelle liée (3e pilier a) sont soumis à l'impôt à la source (art. 35 al. 1 let. g LHID). Un montant perçu à la source peut, sur demande, être imputé sans intérêts lors d'une taxation ordinaire ultérieure (TOU) : c'est un mécanisme que détaille 3e pilier : l'impôt à la source sur le retrait, c'est quoi ?. Ce que vous récupérez réellement dépend donc de votre pays de destination, de votre canton de départ et de la procédure suivie.
Le rachat dans une caisse de pension
Motif 5 — Rachat dans le 2e pilier. Utiliser son 3a pour combler une lacune de cotisation dans sa caisse de pension (LPP). Page dédiée : Le 2e pilier (LPP) : l'essentiel pour bien commencer.
C'est le motif le plus technique, et celui que l'on oublie le plus souvent. Il consiste à déplacer de l'argent d'un pilier à l'autre : le 3a est retiré, puis versé dans la caisse de pension, ce qui renforce les futures prestations de retraite. Il suppose que la caisse accepte le rachat et qu'il existe effectivement une lacune à combler. Ce n'est pas une opération qui se décide sur un coup de tête : le rachat est lui aussi bloqué ensuite, selon les règles du 2e pilier.
Les preuves à fournir
Pourquoi le prestataire exige des justificatifs
Un prestataire de 3a (banque, fondation, assureur) ne décide pas librement de verser l'argent. Il doit s'assurer que le motif est réel, car un versement indu pourrait remettre en cause l'avantage fiscal. C'est pourquoi la demande ne se fait presque jamais en ligne d'un clic : un formulaire, des pièces, parfois une confirmation de l'autre partie impliquée.
Les pièces selon le motif
Les pièces exactes varient selon le prestataire ; il convient de les demander avant de s'engager. Voici néanmoins les familles de documents que l'on rencontre.
| Motif | Documents fréquemment demandés |
|---|---|
| Logement | Contrat de vente ou d'entreprise, extrait du registre foncier, attestation de résidence, éventuellement l'accord du conjoint |
| Indépendant | Affiliation en tant qu'indépendant auprès de la caisse AVS, inscription au registre du commerce si elle existe, résiliation du contrat de travail |
| Invalidité | Décision de l'AI accordant la rente entière, attestation que le risque d'invalidité n'est pas couvert |
| Départ de Suisse | Annonce de départ de la commune, preuve du nouveau domicile à l'étranger |
| Rachat au 2e pilier | Attestation de la caisse de pension sur la lacune et son accord pour le rachat |
Le conjoint tient une place particulière. Pour une personne mariée ou en partenariat enregistré, le retrait anticipé exige souvent la signature de l'autre partenaire, car il touche à la prévoyance du couple. Pour les couples, la page 3e pilier pour un couple marié rappelle ce que cela implique.
La check-list du dossier
- Identifier précisément le motif qui s'applique à votre projet
- Demander à chaque prestataire de 3a son formulaire de retrait anticipé
- Rassembler les justificatifs propres au motif
- Vérifier si la signature du conjoint est nécessaire
- Demander le montant réellement disponible, après déduction d'éventuels frais ou pénalités de contrat
- S'informer sur la fiscalité du retrait auprès de l'administration fiscale cantonale
- Conserver une copie de tout ce qui a été envoyé et reçu
Avant de signer
Posez au prestataire des questions simples : quel délai de traitement, quelles pièces manquent-elles souvent, le versement se fait-il à une date précise, y a-t-il des frais de clôture ? Pour un contrat d'assurance, demandez la valeur de rachat actuelle, car elle peut être inférieure aux sommes versées, ce qui change complètement la perspective. Plus de questions de ce type figurent dans Recevoir une offre de 3e pilier : 10 questions à poser.
Et si la décision de taxation est déjà définitive ?
Imaginons que le capital ait été retiré, imposé, et qu'un élément important apparaisse plus tard : une pièce oubliée ou un fait découvert après coup. Une décision entrée en force peut être révisée en faveur du contribuable si des faits importants ou des preuves concluantes sont découverts. La demande doit être déposée dans les 90 jours qui suivent la découverte du motif et au plus tard dans les dix ans qui suivent la notification (art. 51 al. 1 et 2 LHID). Le contribuable taxé d'office, lui, ne peut réclamer que parce que la taxation est manifestement inexacte, avec motivation et preuves (art. 48 al. 2). Ce sont des garde-fous, pas des raisons de négliger la déclaration initiale.
Ce qu'on perd en retirant tôt
Un capital qui cesse de travailler
Tant que l'argent reste dans le 3a, il continue de se capitaliser. Plus la durée est longue, plus les intérêts s'ajoutent aux intérêts. Ce phénomène, appelé intérêts composés, est le principal avantage d'un début précoce. Retirer le capital plusieurs années avant la retraite interrompt cette croissance.
Le graphique ci-dessous illustre la forme de ce mécanisme avec le plafond du petit 3a. Il s'agit d'hypothèses de capitalisation, pas d'une prévision.
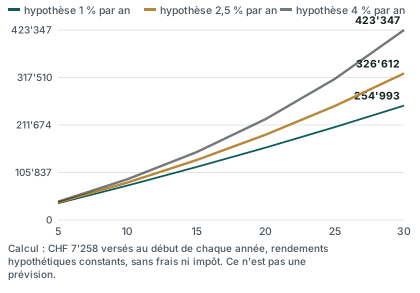
Observez surtout la forme : les trois courbes partent du même point, mais l'écart entre elles grandit avec la durée. Cela montre pourquoi une interruption précoce coûte plus cher qu'on ne l'imagine, et aussi pourquoi les hypothèses de rendement ne sont jamais des promesses. Sur ce dernier point, la page Peut-on perdre de l'argent avec un 3e pilier ? rappelle que les placements en titres varient.
L'impôt sur le retrait
Le capital retiré est imposable : sont imposables tous les revenus provenant de l'AVS, de l'AI, d'institutions de prévoyance professionnelle ou fournis selon des formes reconnues de prévoyance individuelle liée, y compris les prestations en capital et le remboursement des versements (art. 22 al. 1 LIFD). Le retrait est généralement soumis à un impôt distinct, calculé à un taux spécifique qui varie selon le canton et selon le montant. La manière dont il se calcule est expliquée dans Retrait du 3e pilier : comment l'impôt se calcule.
Un point mérite une attention particulière si vous avez plusieurs comptes. Réunir plusieurs retraits la même année peut accroître la part imposée, car le taux dépend du montant total. Les stratégies d'étalement sont présentées dans Échelonner ses retraits de 3e pilier : mode d'emploi. Elles ne valent toutefois pas pour tous les motifs : un retrait pour le logement obéit à son propre rythme.
Une protection de prévoyance en moins
Retirer son 3a, c'est aussi réduire votre réserve de retraite. À l'âge de la retraite, l'AVS et la caisse de pension couvrent une partie des besoins ; le 3a est le troisième étage qui comble l'écart. Un retrait anticipé laisse cet étage plus bas, et l'on ne peut pas toujours le reconstituer. La possibilité de rattraper certaines années de versement manquantes existe sous conditions, comme l'explique Rachat rétroactif du 3a : le principe en clair. Pour le rachat 3a, il faut par exemple verser l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025.
Les frais et pénalités de contrat
Selon le type de contrat, la sortie anticipée peut coûter. Un contrat d'assurance liée, en particulier, a une valeur de rachat qui peut être inférieure aux primes versées si l'on sort tôt. Un compte bancaire ou un 3a en titres peut aussi comporter des frais de clôture ou des écarts de cours au moment de vendre. Pour savoir comment lire ces frais, voyez Frais du 3e pilier : lesquels existent et comment les lire ?. Dans tous les cas, demandez au prestataire le décompte précis avant de lancer la procédure.
Le moment : avant ou après la retraite ?
Pour finir, il est utile de comparer le retrait anticipé et le retrait normal, à l'âge prévu par la loi. Le second est le fil conducteur de la page Retrait du 3e pilier : l'essentiel pour bien commencer. Dans un retrait normal, vous gardez la maîtrise du calendrier et de l'étalement. Dans un retrait anticipé, c'est le projet qui dicte la date. Il faut donc anticiper l'impôt, les pièces et le délai administratif, et ne jamais compter sur un versement « sous huit jours ».
Si vous voulez comparer les prestataires et leurs conditions de sortie avant de vous engager, la page Comparer les offres de 3e pilier et le formulaire Demander une comparaison gratuite vous permettent d'avoir une vue d'ensemble adaptée à votre situation, sans engagement.
Questions fréquentes
Peut-on retirer son 3a pour partir en voyage ou financer des études ?
Non. Ni un voyage, ni des études, ni un achat de consommation ne figurent parmi les motifs prévus à l'article 3 OPP 3. Les motifs reconnus sont limités : rachat au 2e pilier, invalidité complète sans couverture, début ou changement d'activité indépendante, logement en propriété pour ses propres besoins et départ définitif de Suisse.
Combien de fois peut-on retirer son 3a avant la retraite ?
Cela dépend du motif. Chaque motif donne lieu à un versement unique. Pour le logement, une demande ne peut être déposée que tous les cinq ans, et seulement jusqu'à la limite d'âge fixée par l'OPP 3. Les autres motifs, comme la création d'une activité indépendante ou le départ de Suisse, correspondent à un événement qui ne se répète pas à volonté.
Le retrait anticipé est-il imposé ?
Oui. Les prestations en capital provenant d'une forme reconnue de prévoyance individuelle liée sont imposables (art. 22 al. 1 LIFD). Le montant exact dépend du canton, de votre situation et du montant retiré. La page Retrait du 3e pilier : comment l'impôt se calcule détaille la méthode.
Puis-je utiliser mon 3a pour l'apport d'un achat immobilier ?
Oui, si le logement est destiné à vos propres besoins. Le motif couvre l'acquisition, la construction, les participations à la propriété d'un logement et le remboursement de prêts hypothécaires. Les conditions pratiques sont décrites dans 3e pilier et projet immobilier. Votre banque hypothécaire dira aussi dans quelle mesure elle accepte ces fonds comme fonds propres.
Dois-je rembourser le montant retiré pour mon logement ?
Il n'y a pas d'obligation de rembourser tant que vous gardez le logement. Si vous le vendez, des règles spécifiques peuvent s'appliquer, et un remboursement volontaire est parfois possible dans le 2e pilier. Les conséquences exactes dépendent du pilier concerné, du canton et de la date. Renseignez-vous auprès de votre prestataire avant la vente.
Mon conjoint doit-il signer la demande ?
Souvent oui, pour une personne mariée ou en partenariat enregistré. Le retrait touche à la prévoyance du couple, et le prestataire demande généralement le consentement écrit du conjoint. Chaque prestataire a ses propres exigences ; vérifiez-les avant d'entamer la démarche.
Je me mets à mon compte : puis-je tout retirer ?
Le motif existe, mais il faut un véritable début ou changement d'activité indépendante, appuyé par des pièces. Le retrait entraîne l'impôt et prive votre prévoyance d'une réserve. Avant de décider, regardez la page Se mettre à son compte : peut-on retirer son 3e pilier ? et pesez le besoin réel de trésorerie.
Que se passe-t-il si je quitte la Suisse pour un an seulement ?
Un séjour temporaire n'est pas un départ définitif. Le motif exige que vous quittiez la Suisse sans y revenir. Pour une absence limitée, votre 3a reste en place ; la page Je pars un an à l'étranger : que faire de mon 3a ? explique les options.
Le capital retiré à l'étranger est-il imposé en Suisse ?
Les bénéficiaires domiciliés à l'étranger de revenus provenant d'un 3e pilier a sont soumis à l'impôt à la source (art. 35 al. 1 let. g LHID). Le montant perçu à la source peut, sur demande, être imputé sans intérêts lors d'une taxation ordinaire ultérieure (art. 35a al. 1 et 2). Les conditions précises dépendent de votre situation ; voyez Quitter la Suisse : récupérer son 3a.
Le chômage ou une période de difficultés ouvre-t-il un droit au retrait ?
Non. Une perte d'emploi ou une période financièrement difficile ne figure pas dans la liste des motifs. En cas de difficulté pour payer vos versements, d'autres options existent, comme la suspension, décrites dans Au chômage, que devient mon 3e pilier ?.
Où trouver d'autres réponses sur le retrait ?
La page Retirer son 3e pilier : 30 questions pour y voir clair rassemble les questions les plus courantes sur le retrait, normal comme anticipé, avec des réponses courtes.
Sources
- 3e pilier a — retrait et imposition — Office fédéral des assurances sociales (OFAS)
- 3e pilier a — retrait et imposition — Administration fédérale des contributions (AFC)
- Versement des prestations et retrait anticipé (OPP 3) — Fedlex
- Revenus de prévoyance imposables (art. 22) — Fedlex
- Impôt à la source : non-résidents (art. 35 et 35a) — Fedlex
- Délais, prescription, recours et rappel d'impôt (art. 48 et 51) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- LPP — retrait pour le logement (EPL) — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.