
Dans cette page
- Pourquoi le canton compte (et ce qui ne change jamais)
- Ce qui est identique partout en Suisse
- Six cantons, trois questions simples à se poser
- Lire la carte : déduction, retrait, 3b
- Deux voisins, deux déclarations : l'exemple de Sarah
- Faut-il en tirer une conclusion pour votre versement ?
- Où trouver le chiffre exact de votre canton
- Cas particuliers qu'il vaut mieux connaître
- Questions fréquentes
« Le 3e pilier, ça dépend du canton. » Si vous débutez, cette phrase donne envie de renoncer avant même d'avoir commencé. Elle est pourtant à moitié vraie, et c'est la bonne nouvelle : pour un 3e pilier en canton romand, la grande majorité des règles est la même à Genève, à Lausanne, à Sion, à Neuchâtel, à Fribourg ou à Delémont. Ce qui change, c'est surtout la manière dont chaque canton calcule et perçoit l'impôt.
Cette page vous aide à faire le tri, pas à pas. Elle ne classe aucun canton et ne dit pas où il faudrait habiter. Elle explique ce qui est décidé à Berne, ce qui est décidé dans votre canton, et où lire la réponse officielle qui vous concerne.
Pourquoi le canton compte (et ce qui ne change jamais)
Le 3e pilier se situe à la croisée de deux mondes. D'un côté, le droit fédéral : il fixe qui peut verser, jusqu'à quel plafond, et à quelles conditions l'argent peut être retiré. De l'autre, les cantons : ils fixent leurs barèmes d'impôt, leurs formulaires, leurs habitudes de contrôle. Le résultat est un système où les règles de fond sont partagées et où le chiffre final d'impôt varie.
Retenez d'emblée trois idées simples :
- Le plafond ne dépend pas du canton. Une personne affiliée à une caisse de pension (2e pilier) a le même plafond 3a à Genève qu'en Valais.
- Le principe de la déduction est fédéral. Les salariés et les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu, pour les impôts directs de la Confédération, des cantons et des communes. La loi le dit pour les trois niveaux à la fois.
- Le montant d'impôt, lui, est cantonal et communal. Deux personnes qui gagnent la même chose et versent la même somme ne paient pas le même impôt si elles ne vivent pas dans le même canton, voire dans la même commune.
Autrement dit, le canton ne change pas ce que vous avez le droit de faire. Il change ce que cela vous coûte ou vous rapporte en impôt, et la façon de le déclarer.
Un mot sur la Romandie
On parle ici de six cantons : Genève, Vaud, Valais, Neuchâtel, Fribourg et Jura. Leurs administrations fiscales publient chacune des guides, des barèmes et des simulateurs. Ils se ressemblent par la structure (déclaration annuelle, déductions, imposition séparée des capitaux de prévoyance) et se distinguent par les détails : numéro de ligne du formulaire, mode de calcul de l'impôt communal, traitement de certaines formes de 3b.
Ce qui est identique partout en Suisse
Avant de chercher les différences, fixons ce qui ne bouge pas. C'est la partie la plus importante pour un débutant : elle vous évite de chercher un « bon canton » là où il n'y a rien à trouver.
Le plafond de versement
Le plafond du pilier 3a est fixé au niveau fédéral, chaque année. Pour une personne affiliée à une caisse de pension, c'est le « petit 3a » : CHF 7 258 en 2026, CHF 7 373 en 2027. Pour une personne sans 2e pilier, par exemple un indépendant non affilié, le montant maximal est de CHF 36 288 en 2026 et de CHF 36 864 en 2027, le taux de 20 % du revenu de l'activité lucrative s'appliquant en dessous de ce maximum. Le canton de Genève publie les mêmes montants pour 2026 sur sa page des valeurs LPP et 3e pilier : c'est normal, il ne fait que les relayer.
7 258 CHF
Plafond 3a avec 2e pilier (« petit 3a »), 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier (« petit 3a »), 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier, 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier, 2027 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Si vous voulez savoir quel plafond s'applique à vous, c'est votre situation (affiliation à une caisse de pension, activité lucrative) qui décide, jamais votre commune. La page montant maximal du 3e pilier détaille les cas, et plafonds 3a 2027 regarde l'année suivante.
Les conditions de retrait
Les motifs qui permettent de sortir l'argent avant l'âge de référence (achat d'un logement principal, départ définitif de Suisse, début d'une activité indépendante, invalidité) sont prévus par le droit fédéral. Votre canton ne les élargit pas et ne les restreint pas. Pour le détail, voyez retrait anticipé du 3e pilier et, pour l'achat d'un logement, 3e pilier et projet immobilier.
Le principe de l'imposition séparée du capital
Quand vous retirez un capital de prévoyance, il n'est pas additionné à votre salaire pour être taxé au barème le plus lourd. La loi sur l'impôt fédéral direct prévoit que les prestations en capital sont imposées séparément du reste du revenu, à un impôt annuel entier. Pour la Confédération, ce calcul s'appuie sur des taux qui représentent le cinquième des barèmes ordinaires. Les cantons suivent ce principe d'une imposition séparée, mais chacun applique son barème et son mode de calcul.
Genève illustre bien ce point. Pour une prestation en capital du 2e ou du 3e pilier A, le contribuable joint une copie du justificatif de retrait à l'Administration fiscale cantonale (Service des impôts spéciaux) et reporte le montant à la ligne 98.12 de la déclaration. L'impôt est ensuite calculé séparément, « au cinquième du taux ordinaire », selon la formulation de la page officielle. D'autres cantons ont leur propre formulaire et leur propre numérotation : l'idée est la même, la ligne n'est pas la même.
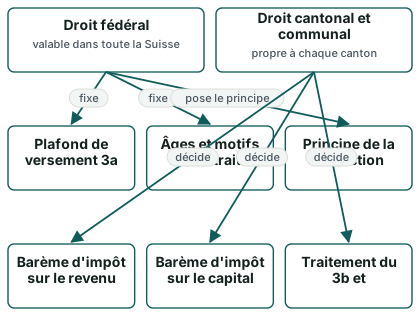
Une visualisation : fédéral d'un côté, cantonal de l'autre
Le schéma suivant résume le partage des rôles. Il ne contient aucun montant : il montre seulement qui décide de quoi.
Six cantons, trois questions simples à se poser
Plutôt que de comparer six cantons sur des dizaines de critères, posez-vous trois questions. Elles couvrent presque tout ce qui peut changer pour un salarié romand qui débute.
Question 1 : combien d'impôt la déduction fait-elle baisser chez moi ?
Chaque franc versé en 3a dans la limite du plafond se déduit de votre revenu imposable. L'effet sur votre facture dépend de votre barème cantonal et communal, de votre revenu et de votre situation familiale. Il n'existe donc pas de chiffre valable pour « un salarié romand ».
Le calculateur fiscal de l'Administration fédérale des contributions donne un ordre de grandeur, à condition de bien lire ses hypothèses. Voici ce qu'il indique pour Genève, en 2026, pour une personne seule, sans enfant, sans confession et sans fortune, avec un versement 3a de CHF 7 258 :
- revenu imposable de CHF 60 000 : CHF 8 938 d'impôt sans versement, CHF 7 049 avec versement, soit CHF 1 889 de moins ;
- revenu imposable de CHF 80 000 : CHF 14 338 sans versement, CHF 12 281 avec, soit CHF 2 057 de moins ;
- revenu imposable de CHF 100 000 : CHF 20 651 sans versement, CHF 18 353 avec, soit CHF 2 298 de moins ;
- revenu imposable de CHF 150 000 : CHF 37 879 sans versement, CHF 35 157 avec, soit CHF 2 722 de moins.
Ces chiffres sont des ordres de grandeur pour un profil type. Ils ne disent pas ce que vous obtiendrez : l'effet réel dépend de votre commune, de votre état civil, de votre revenu exact et de vos autres déductions. Ils ne sont pas une économie personnelle. Un salarié neuchâtelois ou fribourgeois obtiendrait un autre résultat avec le même simulateur, et c'est précisément ce que signifie « cela dépend du canton ».
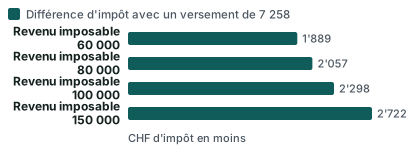
Ce graphique ne concerne que Genève et que le profil décrit ci-dessus. Pour votre canton, la seule réponse fiable est celle du simulateur officiel avec vos données. Notre page calculer son économie d'impôt vous guide pour le faire, et le calculateur 3e pilier donne le mode d'emploi.
Question 2 : comment mon canton taxera-t-il le capital quand je le retirerai ?
C'est la question que les débutants oublient, parce que le retrait paraît lointain. Pourtant, c'est là que les différences entre cantons sont les plus nettes. Le capital est taxé séparément, au moment du retrait, avec un barème qui varie d'un canton à l'autre et parfois d'une commune à l'autre. Certains cantons taxent plus doucement les petits capitaux, d'autres font intervenir l'état civil ou le montant retiré dans la même année.
Les sources officielles donnent le cadre. Pour l'impôt fédéral, l'article 38 de la loi sur l'impôt fédéral direct (LIFD) range ces prestations parmi celles qui sont imposées séparément et soumises à un impôt annuel entier. Pour les cantons, les barèmes sont publiés par chaque administration. Genève publie par exemple un barème d'impôt à la source 2026 sur les prestations de prévoyance en capital, pour les personnes concernées par l'impôt à la source : il ne comprend que l'impôt cantonal et communal, et l'impôt fédéral direct s'ajoute.
Pour comprendre le mécanisme sans calcul, lisez retrait du 3e pilier : comment l'impôt se calcule. Pour mesurer l'effet d'un retrait étalé sur plusieurs années, voyez échelonner ses retraits de 3e pilier.
Question 3 : mon canton admet-il quelque chose pour le 3b ?
Le pilier 3a bénéficie partout du même principe de déduction. Le pilier 3b, la prévoyance libre, est plus contrasté. Selon le canton, certaines primes d'assurance ou certains versements peuvent donner droit à une déduction, souvent limitée, ou entrer dans une rubrique générale de primes d'assurance. Le 3b reste en règle générale un outil moins lié à l'impôt que le 3a. Si un contrat 3b vous est présenté avec un argument fiscal, demandez qu'on vous indique la base cantonale de la déduction, et vérifiez-la auprès de l'administration fiscale de votre canton.
Pour comprendre la différence de nature entre les deux, lisez 3a ou 3b : lequel pour bien commencer et pilier 3b et impôts.
Lire la carte : déduction, retrait, 3b
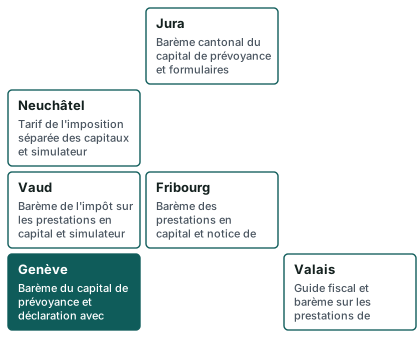
Les cartes suivantes ne comparent pas les cantons et n'en désignent aucun comme meilleur. Elles vous disent, canton par canton, où chercher chacune des trois réponses de la section précédente.
La première carte indique, pour chaque canton romand, ce qu'il faut aller lire sur le site de son administration fiscale à propos du retrait d'un capital de prévoyance. La liste vous évite de chercher au hasard.
La seconde carte reprend les mêmes cantons sous un autre angle : le moment où l'on constate la différence, c'est-à-dire la déclaration d'impôt annuelle, qui est le même geste partout mais avec des outils différents.
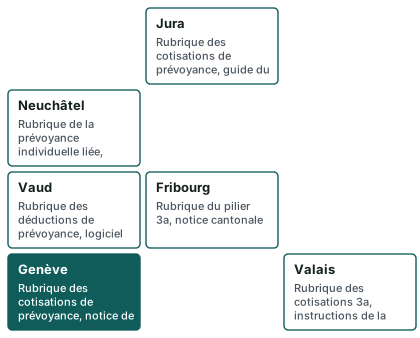
Ces textes sont volontairement généraux : les intitulés, les numéros de ligne et les pages changent d'une année à l'autre. Cherchez dans le guide de l'année en cours de votre canton, pas dans un ancien PDF.
Le tableau des trois questions
Voici les trois questions regroupées, avec l'endroit où trouver la réponse officielle. C'est un tableau de lecture, pas un classement.
| Votre question | Ce qui décide | Où trouver la réponse officielle |
|---|---|---|
| Combien la déduction réduit-elle mon impôt ? | Votre revenu imposable, votre commune, votre état civil | Le calculateur fiscal de l'AFC et le simulateur de votre canton |
| Comment le capital sera-t-il taxé au retrait ? | Le barème cantonal et communal du capital de prévoyance, l'impôt fédéral direct en plus | La page « prestations en capital » de votre administration fiscale cantonale et le calculateur de l'AFC |
| Mon canton admet-il une déduction pour un 3b ? | La loi fiscale cantonale et le type de contrat | Le guide de la déclaration de votre canton, rubrique des primes et assurances |
| Quel plafond puis-je utiliser ? | Votre affiliation à une caisse de pension, votre activité | Le site de l'OFAS et les pages 3e pilier de votre canton, qui reprennent les mêmes montants |
| Où et comment déclarer un retrait ? | Le formulaire de votre canton | La notice de la déclaration et le service compétent de votre administration |
Deux voisins, deux déclarations : l'exemple de Sarah
Voici un exemple, fictif, pour voir comment tout cela s'enchaîne. Sarah, 30 ans, vit à Yverdon (VD) et travaille à Neuchâtel. Elle est salariée, affiliée à une caisse de pension, sans autre revenu. Elle vient de commencer un 3a et se demande si elle doit « choisir un canton » pour son 3e pilier.
Ce qu'elle croit
Sarah pense que son lieu de travail, Neuchâtel, détermine son impôt, ses règles de déduction et même son plafond. Elle imagine devoir déclarer le 3a dans le canton où elle est employée. Elle a aussi lu qu'un voisin vaudois, à dix kilomètres, « aurait moins d'impôt » grâce à son 3a, et elle se demande s'il faut déménager pour obtenir le même effet.
Ce qui se passe vraiment
Pour un contribuable ordinaire (non soumis à l'impôt à la source), c'est le canton de domicile qui taxe le revenu et la fortune, pas le canton de l'employeur. Sarah fait sa déclaration dans le canton de Vaud, avec le guide et les barèmes vaudois. Que son poste soit à Neuchâtel ne change pas sa déduction.
Son plafond de versement est celui des salariés affiliés à une caisse de pension : CHF 7 258 en 2026. Ce montant est le même qu'elle travaille à Neuchâtel, à Lausanne ou à Genève. Elle peut en verser une partie ou la totalité, selon son budget.
L'effet sur son impôt, lui, dépend du barème vaudois et de sa commune. Elle ne peut pas le deviner à partir d'un exemple genevois ou neuchâtelois. Elle utilisera le simulateur de l'AFC ou celui de l'administration vaudoise, avec son revenu imposable réel.
Deux déclarations imaginaires
Imaginons maintenant deux déclarations. Dans la première, Sarah déclare son versement 3a dans la rubrique prévue par le canton de Vaud. Dans la seconde, un collègue neuchâtelois fait la même chose dans la rubrique de Neuchâtel. Les deux gestes sont identiques : une attestation de la fondation bancaire ou de l'assureur, un montant reporté à la bonne ligne. Mais les deux factures finales ne seront pas les mêmes, et personne n'a commis d'erreur. C'est simplement le résultat de deux barèmes.
Si Sarah déménageait un jour à Neuchâtel, elle serait taxée selon le barème neuchâtelois. Pour savoir ce que cela change au moment de retirer son 3a, lisez déménager avant de retirer son 3a. Les règles de domicile fiscal au moment du retrait y sont détaillées.
Si Sarah était soumise à l'impôt à la source
Le cas change si une personne est soumise à l'impôt à la source, par exemple avec un permis B. L'impôt est alors retenu sur le salaire brut et comprend les impôts fédéral, cantonal et communal. Pour déduire un versement 3a, il faut en principe demander une taxation ordinaire ultérieure (TOU) : le calcul à la source ne tient pas compte du 3a. Les règles et les délais sont fixés par la loi et par votre canton. Lisez permis B et impôt à la source si cette situation vous concerne.
Faut-il en tirer une conclusion pour votre versement ?
La question du lecteur est souvent : « Puisque cela change d'un canton à l'autre, dois-je ouvrir mon 3a ailleurs, ou verser plus ou moins ? » La réponse courte : non, le canton ne doit pas décider de votre 3a. Voici pourquoi, cas par cas.
Choisir un 3a selon le canton ? Non
Le prestataire de votre 3a (fondation bancaire de prévoyance, assureur) n'est pas rattaché à un canton pour l'impôt. Ce qui compte pour votre déduction, c'est que vous soyez domicilié dans un canton et que le contrat soit une forme reconnue de prévoyance individuelle liée. Le siège de la banque n'y change rien. Sur le choix du prestataire lui-même, regardez plutôt les frais, la forme du contrat et la souplesse : banque ou assurance.
Verser plus parce que mon canton « rapporte » davantage ? Pas de raccourci
Un versement 3a n'est pas un produit d'économie d'impôt. C'est de la prévoyance : l'argent est bloqué en principe jusqu'à la retraite, sauf motifs prévus. La décision de verser dépend d'abord de votre budget, de votre horizon et de votre sécurité financière. L'effet fiscal est un avantage, jamais le but. Si vous hésitez sur la somme, combien verser par mois pose les bonnes questions.
Déménager pour un impôt plus bas ? Une décision de vie, pas de 3a
Déménager pour une raison fiscale est une décision lourde, qui engage le logement, la famille, le trajet, parfois la scolarité. Elle ne se joue pas sur la déduction d'un 3a. Le point qui mérite d'être connu est ailleurs : le canton où vous êtes domicilié au moment du retrait détermine l'imposition du capital. Si un changement de canton est prévu, lisez la page sur le déménagement avant le retrait avant de décider quoi que ce soit.
Le 3b change-t-il la donne ? Rarement
Pour un débutant, le 3a vient en premier. Le 3b ne se compare pas au 3a sur le plan fiscal : il a d'autres usages (souplesse, protection, projets). Là encore, le canton n'est qu'un paramètre. Pilier 3b : de quoi s'agit-il vous permet de voir si un 3b peut avoir un sens plus tard.
Les pièges fréquents
- Se fier à un exemple d'un autre canton. Les chiffres que vous lisez en ligne viennent presque toujours d'un seul canton et d'un seul profil.
- Oublier l'impôt fédéral. Le barème d'un canton ne comprend pas toujours l'impôt fédéral direct, qui s'ajoute au calcul final. Genève le précise expressément pour son barème à la source.
- Verser au-delà du plafond. Au-dessus du plafond autorisé, le prestataire doit rembourser l'excédent. À Genève, par exemple, l'excédent est ajouté à la fortune imposable. Le canton n'est pas la cause du problème, mais il le constate.
- Négliger l'année du versement. Un versement compte pour l'année fiscale pour laquelle il est effectué. Voyez jusqu'à quand verser et la check-list de fin d'année.
- Ignorer le rachat rétroactif. Selon les règles en vigueur depuis 2026, il est possible de rattraper certaines années manquées. Genève précise que les rachats sont déductibles du revenu imposable dans la déclaration de l'année suivante : un rachat de 2026 se déduit en 2027. Chaque canton a sa pratique de contrôle : voyez rachat rétroactif du 3a.
Une checklist avant d'agir
- Vérifier mon canton de domicile fiscal
- Savoir si je suis affilié à une caisse de pension
- Repérer le plafond de l'année qui s'applique à ma situation
- Ouvrir le simulateur de l'AFC avec mes données réelles
- Lire la page « prestations en capital » de mon administration cantonale
- Noter le canton où je pense être domicilié au moment du retrait
- Garder l'attestation annuelle de mon prestataire pour ma déclaration
Où trouver le chiffre exact de votre canton
La dernière étape, la plus utile, est de passer de l'idée générale à votre chiffre. Trois outils suffisent, tous officiels et gratuits.
Le calculateur fiscal de l'AFC
L'Administration fédérale des contributions met en ligne un calculateur qui couvre tous les cantons. Vous choisissez le canton et la commune, vous indiquez votre situation (personne seule ou couple, enfants, confession, revenu imposable, fortune) et le versement 3a envisagé. Il renvoie l'impôt fédéral, cantonal et communal avec et sans versement. C'est l'outil qui a servi aux ordres de grandeur genevois cités plus haut. Il existe aussi un calculateur de l'impôt sur le capital de prévoyance, utile pour anticiper un retrait. Lisez toujours les hypothèses affichées : un résultat est toujours un résultat pour un profil donné, jamais une promesse.
Le site de votre administration fiscale cantonale
Chaque canton publie ses notices et ses barèmes de l'année : déduction du 3a, imposition séparée des capitaux de prévoyance, traitement des primes de 3b, taxation ordinaire ultérieure pour les personnes à l'impôt à la source. Cherchez le millésime de l'année en cours. Si une information vous paraît ambiguë, adressez une question écrite au service fiscal : c'est son rôle, et la réponse écrite vous protège.
Le texte de loi, quand il le faut
Vous n'avez pas besoin de lire les lois pour commencer. Mais savoir qu'elles existent aide à poser les bonnes questions. L'article 33 de la LIFD prévoit la déduction des montants versés en vue de formes reconnues de prévoyance individuelle liée, et laisse au Conseil fédéral, en collaboration avec les cantons, le soin de déterminer lesquelles et dans quelle mesure. L'article 38 prévoit l'imposition séparée des prestations en capital. Les cantons reprennent ces principes dans leur propre loi.
Et ensuite ?
Une fois votre chiffre en main, vous pouvez décider sereinement : verser, ne pas verser, verser une partie. Si vous souhaitez ensuite mettre côte à côte des offres de prestataires, cela se fait par la comparaison des offres de 3e pilier, qui est gratuite, ou, pour savoir comment la demande est traitée, par la page Comment ça marche. Pour reprendre le sujet depuis le début, retournez à l'essentiel du 3e pilier ou à la page sur les 3 piliers suisses.
Cas particuliers qu'il vaut mieux connaître
Quelques situations méritent un mot, car elles font réapparaître le canton dans le raisonnement sans que vous l'ayez cherché.
Vous travaillez dans un canton et vivez dans un autre
C'est le cas de Sarah. Le canton de domicile taxe le revenu des contribuables ordinaires. Le lieu de travail n'intervient pas pour la déduction du 3a. Si vous êtes frontalier ou si votre situation a un élément étranger, d'autres règles s'appliquent : lisez 3e pilier et frontaliers.
Vous êtes soumis à l'impôt à la source
L'impôt à la source est calculé sur le revenu brut et comprend les impôts fédéral, cantonal et communal. Quand les deux époux vivant en ménage commun exercent une activité lucrative, les retenues sont calculées sur le cumul de leurs revenus. Les déductions forfaitaires pour dépenses professionnelles, primes d'assurances et charges de famille sont prises en compte de façon forfaitaire. Le 3a n'y figure pas, d'où l'intérêt de la taxation ordinaire ultérieure (TOU), que les autorités cantonales peuvent d'ailleurs demander d'office en cas de situation problématique manifeste, en faveur ou en défaveur du contribuable. Si vous retirez un jour un capital de prévoyance et que vous êtes concerné par ce régime, votre canton publie un barème dédié, comme le fait Genève.
Vous êtes marié ou en couple
L'état civil influe sur le barème cantonal. Deux conjoints font en principe une déclaration commune, mais chacun a son propre plafond 3a si chacun a un revenu d'activité. Lisez 3e pilier pour un couple marié et, pour les cas de séparation, 3e pilier et divorce. En cas de divorce, la loi sur le libre passage prévoit le partage de la prestation de sortie acquise pendant le mariage, ce qui concerne le 2e pilier ; les règles du 3e pilier relèvent d'un autre régime.
Vous êtes indépendant
Le plafond dépend de votre affiliation éventuelle à une caisse de pension, pas de votre canton. Mais la déclaration, les justificatifs de revenu et le calcul du plafond lié au revenu passent par votre administration cantonale. Les cantons vous demandent parfois des pièces différentes. D'autres pages du site traitent la question du point de vue des indépendants ; ici, retenez simplement que le canton de domicile reste votre interlocuteur fiscal.
Vous avez un projet de logement
L'encouragement à la propriété du logement (EPL) permet un retrait anticipé pour un logement principal, selon des conditions fédérales. L'impôt sur le retrait, lui, est cantonal. Avant de lancer un projet, comparez les effets avec amortissement indirect et rembourser son hypothèque avec son 3e pilier.
Questions fréquentes
Le plafond du 3a est-il différent d'un canton romand à l'autre ?
Non. Le plafond est fixé au niveau fédéral et s'applique de la même façon dans toute la Suisse. En 2026, il est de CHF 7 258 pour une personne affiliée à une caisse de pension. Les cantons, comme Genève sur sa page de valeurs, ne font que relayer ce montant. Ce qui varie, c'est l'effet de la déduction sur votre impôt.
Le canton de mon employeur change-t-il ma déduction ?
Pour un contribuable ordinaire, c'est le canton de domicile qui taxe le revenu. Le canton où se trouve votre employeur n'intervient pas dans votre déclaration. Si vous êtes soumis à l'impôt à la source, d'autres règles de calcul s'appliquent à votre salaire, mais la logique reste cantonale.
Quel canton romand est le plus avantageux pour le 3e pilier ?
Cette page ne classe pas les cantons, et aucune réponse honnête ne tient en un nom. L'effet dépend de votre revenu, de votre commune, de votre état civil et de la date de votre retrait. La seule méthode fiable consiste à utiliser le simulateur officiel avec vos données.
Mon canton peut-il m'interdire un retrait anticipé ?
Les motifs de retrait anticipé sont prévus par le droit fédéral : le canton ne peut ni en ajouter ni en retirer. En revanche, il traite l'imposition du capital retiré et peut demander des justificatifs précis dans sa procédure. Voir retrait anticipé du 3e pilier.
Pourquoi les résultats du calculateur diffèrent-ils d'un canton à l'autre ?
Parce que chaque canton, et chaque commune, fixe son propre barème et ses propres centimes additionnels. Avec le même revenu et le même versement, le résultat change. Les chiffres genevois de cette page ne valent que pour Genève et pour le profil décrit.
Le calcul de l'AFC donne-t-il le montant de mon cas ?
Non. C'est un ordre de grandeur pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée au chef-lieu. Votre situation réelle peut produire un autre résultat. L'économie réelle dépend de votre déclaration complète.
Que se passe-t-il si je verse plus que le plafond ?
Le prestataire doit rembourser ce qui dépasse le plafond autorisé. À Genève, l'excédent est ajouté à la fortune imposable. En pratique, le plus simple est de vérifier le plafond de votre situation avant un versement, surtout en fin d'année.
Dois-je déclarer mon 3a dans le canton où se trouve ma banque ?
Non. Vous déclarez dans votre canton de domicile. La banque ou l'assureur vous remet une attestation annuelle que vous joignez à votre déclaration, quel que soit l'endroit où se trouve son siège.
Mon capital 3a sera-t-il taxé comme mon salaire ?
Non. Le capital est imposé séparément du reste du revenu, à un impôt annuel entier. Pour l'impôt fédéral, le calcul repose sur un cinquième des barèmes ordinaires. Chaque canton applique ensuite sa propre méthode. Pour anticiper, utilisez le calculateur de l'impôt sur le capital de prévoyance.
Si je déménage dans un autre canton romand, que devient mon 3a ?
Le contrat reste le même et le plafond ne change pas. Ce qui change, c'est le canton qui vous taxe, donc le barème qui s'applique à votre déduction et, plus tard, à votre retrait. Voyez déménager avant de retirer son 3a pour les détails.
Où poser une question précise sur mon cas ?
Auprès de l'administration fiscale de votre canton, par écrit, pour garder une trace. Pour comparer ensuite des offres de prestataires selon votre situation, vous pouvez demander une comparaison gratuite.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Calculateur fiscal de l'AFC
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 et 38, état au 1er janvier 2026 — Fedlex
- Déduction fiscale des cotisations 3a (OPP 3, art. 7) — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Impôt à la source : résidents sans permis d'établissement (art. 32 et 33) — Fedlex
- Impôt à la source : non-résidents (art. 35b, taxation ordinaire ultérieure) — Fedlex
- Genève — montants LPP et 3e pilier
- Genève — déclarer les prestations en capital
- Genève — barème de l'impôt à la source 2026 sur les prestations de prévoyance en capital
- Genève — comment déduire les cotisations au 2e et au 3e pilier
- Genève — rachats rétroactifs dans le pilier 3a
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.