
Dans cette page
- Pourquoi le retrait est imposé à part
- Les quatre champs à remplir
- Lire l'impôt estimé et le taux moyen
- Un exemple avec Marc, 58 ans, Fribourg
- Retirer en une fois ou en plusieurs années : le test
- Les repères officiels pour situer la page
- Hypothèses et date des barèmes
- Une question restée sans réponse ? Demander une comparaison gratuite
- Questions fréquentes
Vous cotisez aujourd'hui à votre pilier 3a, et une question revient tôt ou tard : combien d'impôt faudra-t-il payer le jour où le capital sera retiré ? Le calcul de l'impôt sur le retrait du 3e pilier n'a rien d'évident, car cet argent n'est pas taxé comme un salaire. Cette page vous montre comment utiliser le calculateur, comment lire son résultat et ce qu'il ne dit pas.
Le résultat est un ordre de grandeur. Ce n'est ni une offre, ni un conseil, ni la facture que vous recevrez. Il sert à vous faire une idée, pas à décider à votre place.
Calculateur · dans votre navigateur, rien n’est envoyé
- Impôts fédéral, cantonal et communal sur une prestation en capital de prévoyance, calculés par le calculateur fiscal de l’AFC pour 2026 (sans confession, sans enfant, sans fortune ; revenu imposable identique canton et Confédération ; impôts fédéral, cantonal et communal du chef-lieu ; prestation en capital versée à 64 ans). Entre deux montants de la grille, l’outil interpole : le résultat peut s’écarter de quelques dizaines de francs du calcul exact de l’AFC. C’est un ordre de grandeur.
- Le retrait réparti suppose des parts égales, chacune une année fiscale différente, avec le barème 2026 chaque année, et aucune autre prestation en capital (2e pilier, autre compte) la même année.
- Ce n’est ni un conseil ni une prévision. Pour un capital au-delà de la grille de l’outil, utilisez directement le calculateur de l’AFC.
Sources des chiffres de l’outil
- Calculateur fiscal de l’Administration fédérale des contributions, année fiscale 2026, consulté le 01.11.2026 : swisstaxcalculator.estv.admin.ch
Pourquoi le retrait est imposé à part
Pendant des années, chaque versement en 3a vient réduire votre revenu imposable. En contrepartie, le capital est imposé au moment où il sort du compte. L'État ne renonce donc pas à l'impôt : il le décale.
La règle de base se trouve dans la loi sur l'impôt fédéral direct (LIFD). Les prestations en capital de prévoyance, dont le capital 3a, sont imposées séparément du reste de votre revenu (art. 22 al. 1 et art. 38 al. 1 LIFD). Elles ne se mélangent pas à votre salaire de l'année pour un calcul ordinaire.
Un impôt annuel entier, sur un taux réduit
L'article 38 alinéa 2 LIFD précise la méthode : ces prestations sont dans tous les cas soumises à un impôt annuel entier. Il se calcule en additionnant le capital au revenu de l'année fiscale et en appliquant le barème correspondant. Le taux retenu représente ensuite le cinquième des barèmes de l'article 36 LIFD.
Retenez l'idée générale :
- le capital n'est pas taxé avec votre salaire, mais seul ;
- on ne l'impose pas au barème plein, mais à un taux réduit ;
- plus le montant retiré dans l'année est élevé, plus le barème grimpe.
Ce dernier point est la clé du test « une fois ou deux fois » plus bas.
Et du côté du canton ?
Les cantons suivent le même principe, avec leur propre barème. À Fribourg par exemple, l'administration indique que les prestations en capital ayant un caractère de prévoyance sont imposées séparément des autres revenus, à un barème particulier pour les impôts cantonaux et à un taux réduit pour l'impôt fédéral direct. Les autres cantons romands ont chacun leur barème d'imposition du capital de prévoyance : Fribourg, Vaud, Genève, Valais, Neuchâtel et Jura. Les écarts sont réels, c'est pourquoi le canton est le premier champ du calculateur. Pour comparer les logiques cantonales, voyez 3e pilier en Romandie : ce qui change d'un canton à l'autre.
Pour les règles d'harmonisation applicables aux cantons, l'article 11 alinéa 2 prévoit que, lorsque le revenu comprend des capitaux qui remplacent des prestations périodiques, l'impôt se calcule au taux qui s'appliquerait si une prestation annuelle correspondante était versée à la place du capital unique. L'idée est la même : on évite que le capital soit taxé comme un revenu ordinaire d'une année exceptionnelle.
Si vous voulez revoir la déduction à l'entrée avant de regarder la sortie, la page 3e pilier et impôts : comment la déduction fonctionne fait le lien.
Les quatre champs à remplir
Le calculateur s'affiche juste après l'introduction de cette page. Il vous demande, en substance, quatre informations. Prenez-les dans l'ordre.
1. Le canton de résidence
C'est celui où vous serez domicilié au moment du retrait, pas forcément celui d'aujourd'hui. Les barèmes diffèrent d'un canton à l'autre, et parfois d'une commune à l'autre. Si un déménagement est possible d'ici là, la page Déménager avant de retirer son 3a explique pourquoi cela peut changer la facture.
2. L'état civil
Une personne seule et un couple marié ne sont pas traités de la même façon. Le barème applicable aux couples mariés est souvent plus favorable pour un même montant. Si vous êtes en couple, la page 3e pilier pour un couple marié rappelle les points d'attention, notamment le fait que chaque conjoint a son propre 3a.
3. Le capital retiré
Saisissez le montant que vous pensez retirer, en francs. Ne mettez pas ce que vous avez aujourd'hui sur le compte, mais ce que vous imaginez avoir au moment du retrait. Si vous n'avez aucune idée, essayez plusieurs montants : une petite, une moyenne et une grande hypothèse. Pour estimer le capital lui-même, un autre outil existe : Quel capital 3e pilier à la retraite ?.
4. Le mode de retrait
Vous choisissez de retirer le capital en une seule fois ou de le répartir sur deux années. C'est le champ qui change le plus le résultat. Le calculateur compare alors les deux scénarios, avec le même capital et le même canton.
À retenir sur la saisie :
- aucun champ ne demande votre nom ni vos coordonnées ;
- vous pouvez recommencer autant de fois que vous voulez ;
- un résultat différent à chaque essai est normal : c'est justement le but.
Lire l'impôt estimé et le taux moyen
Le calculateur affiche deux nombres : un impôt estimé en francs et un taux moyen, exprimé en pourcentage du capital. Ils racontent la même chose de deux façons.
L'impôt estimé en francs
C'est la somme que le calcul attribue à l'impôt sur ce retrait : impôt fédéral, impôt cantonal et impôt communal réunis, selon ce que le barème du canton prévoit. Elle répond à la question « combien sortira de mes poches ? ».
Le taux moyen en pourcentage du capital
Le taux moyen se calcule simplement : l'impôt estimé divisé par le capital retiré. Il répond à une autre question : « quelle part de mon capital part en impôt ? ». C'est le chiffre le plus utile pour comparer deux scénarios, car il ne dépend pas de la taille du montant.
Ne le confondez pas avec le taux marginal, c'est-à-dire la part d'impôt sur le dernier franc retiré. Le taux marginal est plus élevé que le taux moyen, puisque le barème est progressif. Le calculateur montre le taux moyen, parce qu'il est plus parlant pour un débutant.
Ce que le résultat ne dit pas
Un chiffre isolé trompe vite. Quelques précautions :
- le résultat ne dit pas ce que vous paierez réellement, car votre situation future est inconnue ;
- il ne tient pas compte de vos autres revenus de l'année du retrait, sauf hypothèse simple ;
- il ne dit pas si ce scénario est « le bon » pour vous ;
- ce n'est pas une économie personnelle, mais la comparaison de deux calculs théoriques.
Pour un vocabulaire plus complet, le glossaire du 3e pilier de P à Z définit des termes comme « prestation en capital » ou « taux marginal ».
Un exemple avec Marc, 58 ans, Fribourg
Voici un cas fictif, donné comme illustration. Marc a 58 ans, il est marié et habite le canton de Fribourg. Il est salarié, affilié à une caisse de pension, et il verse depuis longtemps au 3a. Il détient plusieurs comptes 3a et se demande ce qu'il adviendra de son capital à la sortie.
Le scénario « une seule fois »
Marc entre dans le calculateur : canton de Fribourg, marié, le capital de son 3a, retrait en une fois. Le calculateur additionne le capital au revenu de l'année du retrait, applique le barème fribourgeois pour le canton et le taux réduit pour l'impôt fédéral, puis affiche un impôt estimé en francs et un taux moyen.
Tout le capital tombe dans une seule année fiscale. Comme le barème est progressif, la dernière tranche est taxée plus lourdement que la première.
Le scénario « en deux ans »
Marc relance le calcul avec le même capital, réparti sur deux années. Chaque moitié est désormais ajoutée au revenu d'une année différente. Le barème de chaque année s'applique à un montant plus petit, donc dans une zone moins progressive.
Dans la plupart des situations, le taux moyen de ce second scénario est plus bas que celui du premier. L'ampleur de l'écart dépend du canton, de l'état civil, du revenu de chaque année et du barème.
Ce que Marc retient
Marc ne conclut pas que le fractionnement est la solution pour lui. Il comprend simplement que la date et le nombre de retraits peuvent faire varier l'impôt. Pour le reste, il devra regarder sa situation précise : ses autres revenus, la possibilité de retirer en deux fois, le nombre de comptes dont il dispose, les règles de son canton au moment du retrait. Cela demande une comparaison personnalisée, qu'il peut demander par la suite.
Retirer en une fois ou en plusieurs années : le test
C'est le cœur de la page. Voici comment faire le test, pas à pas.
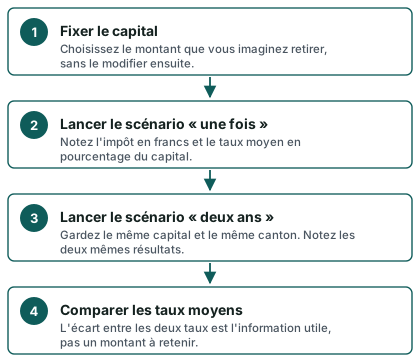
Pourquoi fractionner peut baisser le taux
Le principe est simple. L'impôt annuel entier se calcule sur le capital additionné au revenu de l'année. Si tout est retiré la même année, le montant total monte haut dans le barème. Si le retrait est réparti sur plusieurs années, chaque année reste plus basse dans le barème.
Le schéma ci-dessous compare les deux scénarios sans chiffre, parce que les chiffres dépendent de chaque canton.
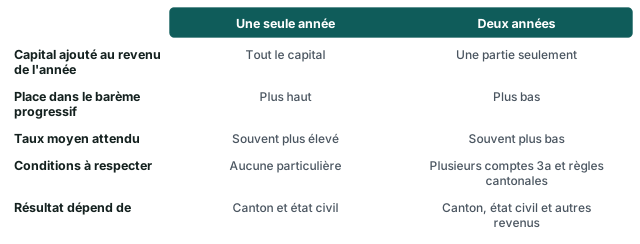
Ce tableau s'appuie sur un barème public. Les valeurs exactes dépendent du canton, de la commune, de l'année et de votre situation, et c'est précisément ce que le calculateur chiffre pour vous.
Les conditions pour fractionner
Fractionner n'est possible que si vous avez de quoi le faire. Il faut, en pratique :
- plusieurs comptes 3a, car un compte se retire en général d'un seul bloc ;
- des règles cantonales qui acceptent les retraits sur des années différentes ;
- une planification à l'avance, car une fois le capital sorti, on ne revient pas en arrière.
Sur le premier point, la page Combien de comptes 3a ouvrir ? montre pourquoi plusieurs comptes ont un sens. Sur la méthode générale, lisez Échelonner ses retraits de 3e pilier : mode d'emploi.
Les pièges du test
Le test est utile, mais il a des limites :
- il ne dit pas si votre canton impose un écart minimal entre deux retraits ;
- il ne tient pas compte de la fortune, que le capital 3a vient d'ailleurs alourdir tant qu'il est sur le compte ;
- il suppose que vos autres revenus restent stables, alors qu'ils peuvent changer à la retraite ;
- il compare deux scénarios, pas toutes les possibilités.
Les repères officiels pour situer la page
Le calculateur sert à estimer l'impôt à la sortie. Pour vous repérer sur la cotisation à l'entrée, voici les plafonds officiels de l'année et de l'année suivante.
7 258 CHF
Plafond 3a avec 2e pilier en 2026 (« petit 3a »)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027 (« petit 3a »)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (indépendant non affilié)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027 (indépendant non affilié)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
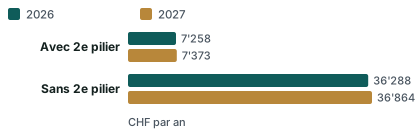
Ces plafonds fixent combien vous pouvez verser, donc, de façon indirecte, la taille du capital que vous pourrez retirer un jour. Le plafond sans 2e pilier est un montant maximal : en dessous de ce maximum, une part du revenu de l'activité lucrative s'applique. Pour le détail, voir Montant maximal du 3e pilier.
Hypothèses et date des barèmes
Un calcul n'est jamais plus fiable que ses hypothèses. Voici celles du calculateur.
Ce que le calcul suppose
- une situation simple : personne seule ou couple marié, selon votre choix ;
- un revenu de l'année du retrait stable ;
- un barème public du canton en vigueur en 2026 ;
- l'absence de situations particulières (impôt ecclésiastique, fortune, déductions spécifiques) ;
- un domicile dans le canton choisi au moment du retrait.
La date des barèmes
Les barèmes changent. Les cantons les modifient de temps en temps, et la Confédération adapte aussi ses règles. Les barèmes utilisés ici sont ceux de l'année en cours, 2026, et la législation fédérale prise en compte est celle de son état au 1er janvier 2026. Le jour de votre retrait, dans plusieurs années, les règles pourront être différentes.
Ce qu'il faut penser à vérifier
- le barème de votre canton à la date de votre retrait ;
- la manière dont votre commune taxe ces prestations ;
- votre situation de résidence : si vous êtes imposé à la source, la logique diffère. Voir 3e pilier : l'impôt à la source sur le retrait ;
- le détail de votre contrat ou de votre compte 3a.
Pour une vue plus générale du calcul sur plusieurs scénarios, la page Retrait du 3e pilier : comment l'impôt se calcule donne le contexte, et Calculateur 3e pilier : combien d'impôt économiser ? traite l'entrée, c'est-à-dire la déduction.
À l'entrée : un ordre de grandeur de l'AFC
Un exemple officiel illustre la déduction à l'entrée. Selon le calculateur fiscal de l'Administration fédérale des contributions, pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Fribourg, avec un revenu imposable de CHF 60 000 en 2026, les impôts fédéral, cantonal et communal sont de CHF 10 008 sans versement 3a et de CHF 8 207 avec un versement 3a de CHF 7 258, soit CHF 1 801 d'impôt en moins.
C'est un ordre de grandeur calculé avec ces hypothèses précises, au chef-lieu, sur le revenu imposable. L'économie réelle dépend de votre situation, et ce n'est pas une économie personnelle. À l'inverse, c'est bien cet impôt « mis de côté » que le retrait vient solder plus tard.
Une question restée sans réponse ? Demander une comparaison gratuite
Le calculateur répond à une question précise. Il ne vous dit pas quel produit ouvrir, ni dans quel ordre retirer vos comptes. Si vous voulez voir comment différentes offres de 3a et de 3b se comparent, vous pouvez demander une comparaison gratuite. La page Comment fonctionne Mon 3e Pilier explique qui traite votre demande et comment.
Pour les questions de retrait, la page Retrait du 3e pilier : l'essentiel pour bien commencer reste le meilleur point d'entrée, et Retirer son 3e pilier : 30 questions pour y voir clair répond aux cas courants. Si vous habitez à Fribourg comme Marc, 3e pilier à Fribourg : 3a, 3b et premiers pas donne le cadre local.
Questions fréquentes
Le résultat du calculateur est-il l'impôt que je paierai vraiment ?
Non. C'est un ordre de grandeur, calculé sur des hypothèses simples et sur les barèmes de l'année en cours. L'impôt réel dépend de votre situation au moment du retrait : canton, commune, état civil, autres revenus de l'année. Le calcul définitif est toujours fait par l'administration fiscale.
Pourquoi le capital 3a n'est-il pas imposé comme mon salaire ?
Parce que la loi prévoit une imposition séparée des prestations en capital de prévoyance. Elles sont soumises à un impôt annuel entier, calculé à un taux qui représente le cinquième des barèmes ordinaires pour l'impôt fédéral. Les cantons ont leurs propres barèmes. Le but est d'éviter qu'un capital accumulé sur de nombreuses années soit taxé comme un revenu d'une seule année.
Fractionner mon retrait diminue-t-il toujours l'impôt ?
Pas toujours, mais souvent le taux moyen baisse, parce que chaque année reste plus basse dans le barème progressif. Le résultat dépend du canton, de votre état civil, de vos autres revenus et des règles de retrait. Utilisez le test de cette page pour voir la tendance, puis demandez une comparaison personnalisée si vous hésitez.
Que signifie le taux moyen affiché ?
C'est la part du capital retiré qui part en impôt : l'impôt estimé divisé par le capital. Il est utile pour comparer deux scénarios. Il n'est pas égal au taux marginal, qui concerne seulement le dernier franc retiré et qui est plus élevé.
Le calculateur tient-il compte de mon canton ?
Oui, c'est le premier champ à remplir. Les cantons romands ont chacun leur barème d'imposition du capital de prévoyance. Si vous changez de canton avant le retrait, le résultat peut changer, d'où l'intérêt de refaire le calcul pour chaque canton envisagé.
Et si je suis frontalier ou imposé à la source ?
La logique est différente. Les personnes imposées à la source peuvent, sous conditions, demander une taxation ordinaire ultérieure (TOU) pour faire valoir leurs cotisations 3a, au plus tard le 31 mars de l'année suivante. Le calculateur de cette page suit le cas d'un contribuable ordinaire. Pour la situation à la source, lisez la page dédiée au retrait et à l'impôt à la source.
Puis-je retirer mon 3a avant la retraite ?
Le retrait anticipé n'est permis que dans des cas précis, comme l'encouragement à la propriété du logement (EPL) ou le départ définitif de Suisse. Pour savoir quels motifs sont admis et à quelles conditions, consultez la page sur le retrait anticipé du 3e pilier.
Le calculateur me recommande-t-il un produit ou un prestataire ?
Non. Le site informe, il ne conseille pas et ne recommande aucun produit ni prestataire. Le calculateur ne fait qu'estimer un impôt sur un capital. Pour comparer des offres, vous pouvez demander une comparaison gratuite.
Sources
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Imposition séparée des prestations en capital de prévoyance (art. 37 et 38 LIFD) — Fedlex
- Confédération — base légale, LIFD, état au 1er janvier 2026 — Fedlex
- Prestations en capital de prévoyance : imposition séparée (art. 11) — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance (art. 99a LIFD) — Fedlex
- Fribourg (FR) — Impôts des personnes physiques, questions fréquentes
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Calculateur fiscal de l'AFC — Fribourg (FR), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.