
Dans cette page
Vous vous demandez jusqu'à quel âge vous pouvez alimenter votre 3e pilier, et à partir de quand en retirer le capital ? La réforme AVS 21 ne touche pas directement le pilier 3a. Mais elle déplace l'âge de référence de l'AVS, et c'est autour de cet âge que s'organisent les versements et le retrait. Cette page fait le point, en langage simple, pour une personne salariée.
Voici le fil conducteur. D'abord, on comprend ce qu'est l'âge de référence. Ensuite, on voit ce qu'il change pour verser et retirer son 3a. Enfin, on regarde les cas particuliers : les femmes de la génération transitoire et la retraite flexible.
Exemple : Valérie, 58 ans, salariée à Fribourg, affiliée à une caisse de pension. Elle verse chaque année dans un 3a et se demande si la réforme bouscule ses plans. Nous la suivons tout au long de la page.
Âge de référence : le repère qui remplace « l'âge de la retraite »
Avant la réforme, on parlait d'« âge de la retraite », différent pour les hommes et pour les femmes. Aujourd'hui, on parle d'âge de référence. C'est le moment à partir duquel la rente de vieillesse de l'AVS est versée selon les règles générales. On peut la percevoir plus tôt ou plus tard, mais ce repère sert de point de départ.
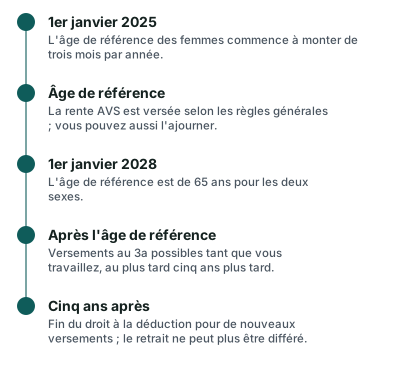
Pour les hommes, l'âge de référence est de 65 ans. Pour les femmes, il monte par paliers : depuis le 1er janvier 2025, il est relevé de trois mois par année. À partir du 1er janvier 2028, il sera de 65 ans pour toutes et tous.
Pour Valérie, la question est donc réglée : à son âge, c'est bien 65 ans qui s'appliquera. La phase de transition concerne surtout les femmes plus proches de la retraite.
Le pilier 3a n'a pas son propre âge de retraite dans la loi. Il se cale sur ce repère. C'est pourquoi un changement dans l'AVS se répercute sur la façon dont vous planifiez votre épargne.
La frise de la transition
La frise ci-dessous résume les étapes qui comptent pour une salariée ou un salarié.
Retrait du 3a : verser, attendre ou retirer ?
Beaucoup de lecteurs mélangent deux questions. La première : jusqu'à quel âge puis-je verser ? La seconde : à partir de quand puis-je retirer ? Elles ont des réponses différentes.
Jusqu'à quel âge verser dans son 3e pilier
Après l'âge de référence, vous pouvez continuer à cotiser, mais à une condition : exercer encore une activité lucrative. Le délai maximal est de cinq ans après l'âge de référence. Passé ce délai, il n'y a plus de droit à la déduction fiscale pour de nouveaux versements.
Autrement dit, la réponse à « 3e pilier jusqu'à quel âge » n'est pas un chiffre unique. Elle dépend de votre âge de référence et du fait que vous travaillez encore. Une personne qui cesse de travailler à l'âge de référence ne peut plus verser. Une personne qui continue, par exemple à temps partiel, le peut, dans les limites prévues.
Les plafonds de l'année s'appliquent toujours. En 2026, ils sont de 7 258 francs avec un 2e pilier et de 36 288 francs sans 2e pilier. Pour 2027, le plafond avec 2e pilier passe à 7 373 francs. Pour une personne qui a dépassé l'âge de référence, des règles particulières fixent la part du revenu et du montant-limite qui peut être versée, selon qu'elle reste assurée en 2e pilier ou non. Le montant exact dépend de votre situation : une comparaison personnalisée permet de le préciser.
Pour les détails de l'année, consultez la page sur le montant maximal du 3e pilier et celle sur les plafonds 3a 2027.
65 ans
Âge de référence AVS pour les hommes, et pour toutes à partir du 1er janvier 2028
Source: AVS — rentes, âge de référence, 13e rente
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
cinq ans
Report maximal du versement après l'âge de référence, si l'activité se poursuit
Source: Versement des prestations et retrait anticipé
Quand retirer son 3a
Le retrait du capital est possible, en règle générale, à l'âge de référence. Si vous prouvez que vous exercez toujours une activité lucrative, vous pouvez différer le versement, jusqu'à cinq ans au plus à compter de l'âge de référence. Ce report se demande : il n'est pas automatique.
Le retrait anticipé reste réservé à des motifs précis, comme l'achat d'un logement. Cette page ne les détaille pas : voyez le retrait anticipé du 3e pilier et, pour le sujet général, le retrait du 3e pilier.
Un piège à éviter
Le retrait d'un capital 3a est soumis à un impôt sur les prestations en capital, distinct de l'impôt sur le revenu. Il dépend du canton. Décider de retirer à l'âge de référence ou plus tard peut donc changer l'addition fiscale, sans que l'on puisse l'affirmer d'avance. Pour comprendre la mécanique, lisez comment l'impôt se calcule au retrait.
Femmes : la génération transitoire
La réforme ne s'applique pas du jour au lendemain. Les femmes nées dans les années de transition voient leur âge de référence monter par paliers. Un exemple officiel : pour les femmes de la génération 1961 dont l'anniversaire tombe entre octobre et décembre, l'âge de référence est de 64 ans et 3 mois, atteint en 2026.
Les femmes de la génération transitoire peuvent par ailleurs obtenir le versement anticipé de leur rente AVS à 62 ans révolus au plus tôt (art. 40c du règlement sur la retraite flexible, selon la source officielle citée plus bas). Ce versement anticipé touche la rente AVS, pas le capital 3a : il ne change pas, à lui seul, le moment où vous pouvez retirer votre 3e pilier.
Que retenir si vous êtes une femme proche de la retraite ?
- Votre âge de référence dépend de votre année et de votre mois de naissance. Vérifiez-le auprès de votre caisse de compensation AVS.
- Les versements au 3a se calent sur cet âge, pas sur 65 ans par défaut.
- Si vous avez moins de dix ans de cotisations manquantes, le rachat rétroactif existe depuis l'année fiscale 2026, pour une partie des années précédentes.
Les femmes plus jeunes, comme Valérie, sont dans le régime final : 65 ans, comme les hommes.
Retraite flexible : anticiper ou ajourner
L'AVS laisse une marge de manœuvre. On peut percevoir une partie de sa rente de manière anticipée et ajourner le reste. Les personnes qui perçoivent un pourcentage de leur rente de manière anticipée peuvent ajourner le reste de leur rente jusqu'à cinq ans après l'âge de référence au plus.
Pour l'ajournement classique, deux règles pratiques :
- La période d'ajournement commence le premier jour du mois qui suit celui où l'âge de référence est atteint.
- Il faut présenter la déclaration d'ajournement au moyen de la formule officielle, dans un délai d'un an à compter du début de cette période. Sans déclaration dans ce délai, la rente est fixée et versée selon les règles générales.
Cette flexibilité concerne la rente AVS. Elle vous concerne aussi, indirectement, pour le 3a : si vous continuez à travailler, vous gardez la possibilité de cotiser et de reporter le retrait. Si vous prenez votre retraite plus tôt, la page sur la retraite anticipée explique ce que devient votre 3e pilier.
Et si vous êtes imposé à la source ?
Un salarié imposé à la source ne voit pas ses cotisations 3a prises en compte dans le barème. Il peut demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire ces cotisations. Le point est proche de la retraite aussi : le même réflexe s'applique la dernière année où vous versez. Pour un cas précis, voir permis B et impôt à la source.
À retenir
Cinq repères, avant de passer à l'action :
- AVS 21 ne crée pas de nouvel âge pour le 3a : elle déplace l'âge de référence, repère de l'AVS.
- Pour les hommes, c'est 65 ans. Pour les femmes, le relèvement est progressif jusqu'au 1er janvier 2028.
- Verser après l'âge de référence est possible tant que vous travaillez, au plus tard cinq ans plus tard.
- Le retrait peut être différé jusqu'à cinq ans après l'âge de référence si vous prouvez votre activité.
- Les montants et les conséquences fiscales dépendent de votre canton, de votre revenu et de votre situation.
Ce qu'il faut faire maintenant
Voici une liste courte, à cocher selon votre cas.
- Retrouver votre date de naissance et votre âge de référence sur le site officiel de l'AVS ou auprès de votre caisse
- Vérifier si vous êtes affilié à une caisse de pension, car le plafond change
- Noter le plafond de l'année et celui de l'année suivante
- Demander à votre prestataire 3a comment se passe un retrait ou un report
- Consulter la page 3e pilier et retraite pour préparer la dernière ligne droite
- Demander une comparaison gratuite si votre situation sort de l'ordinaire
Pour Valérie, ces gestes tiennent en une soirée. Elle sait désormais que sa rente se règle sur 65 ans, qu'elle peut continuer à verser en travaillant après cet âge, et qu'elle doit se renseigner sur le retrait dans son canton.
Questions fréquentes
Jusqu'à quel âge puis-je verser dans mon 3e pilier ?
Jusqu'à l'âge de référence, sans condition particulière à part avoir un revenu d'activité soumis à l'AVS. Au-delà, vous pouvez continuer tant que vous exercez une activité lucrative, mais pas plus de cinq ans après l'âge de référence.
AVS 21 change-t-elle l'âge auquel je peux retirer mon 3a ?
La réforme touche l'âge de référence de l'AVS. Le retrait du 3a se rattache à cet âge, donc le calendrier de retrait se déplace avec lui pour les femmes concernées. Les motifs de retrait anticipé (logement, indépendance, départ à l'étranger) sont régis séparément.
Quel est l'âge de référence pour une femme aujourd'hui ?
Il dépend de l'année de naissance. Depuis le 1er janvier 2025, il est relevé de trois mois par an ; il sera de 65 ans pour toutes à partir du 1er janvier 2028. Pour la génération 1961, par exemple, une naissance entre octobre et décembre donne 64 ans et 3 mois.
Puis-je retirer mon 3a avant l'âge de référence ?
Seulement pour des motifs précis, comme l'achat d'un logement ou le départ définitif à l'étranger. La voie normale reste l'âge de référence. Voyez la page sur le retrait anticipé.
Que se passe-t-il si je reporte le retrait de mon 3a ?
Le versement peut être différé jusqu'à cinq ans au plus à compter de l'âge de référence, si vous prouvez que vous exercez toujours une activité lucrative. Pendant ce temps, vous pouvez continuer à cotiser dans les limites prévues.
Faut-il déclarer l'ajournement de ma rente AVS ?
Oui : la déclaration d'ajournement se fait avec la formule officielle, dans un délai d'un an à compter du début de la période d'ajournement. Sans elle, la rente est fixée et versée selon les règles générales.
Le plafond change-t-il quand je dépasse l'âge de référence ?
Oui, des règles particulières s'appliquent selon que vous restez affilié au 2e pilier ou non. Le montant dépend donc de votre situation : une comparaison personnalisée permet de le préciser.
Sources
- AVS — rentes, âge de référence, 13e rente — OFAS
- Retraite flexible — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul — Fedlex
- Versement des prestations et retrait anticipé — Fedlex
- 3e pilier a — plafonds de déduction — AFC
- Chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- Votre cotisation au 3e pilier — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.