
Dans cette page
Les plafonds 3a 2027 sont connus. Le Conseil fédéral a décidé, le 2 octobre 2026, d'adapter les montants-limites de la prévoyance liée. Ils s'appliquent au 1er janvier 2027. Si vous êtes salarié et que vous versez dans un pilier 3a, la question est simple : mon versement annuel maximal change-t-il, et dois-je agir ?
Cette page répond pas à pas. Elle informe, elle ne conseille pas : ce qui vous convient dépend de votre revenu, de votre canton et de votre affiliation au 2e pilier.
Ce qui est annoncé pour 2027
Chaque année, la Confédération fixe deux montants-limites pour le pilier 3a. Le premier concerne les personnes affiliées à une caisse de pension (2e pilier). Le second concerne celles qui ne le sont pas. Pour 2027, les deux montants sont relevés.
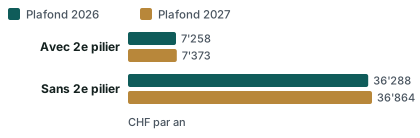
Le tableau ci-dessous place les deux années côte à côte, avec les montants officiels.
| Situation | Plafond 2026 | Plafond 2027 |
|---|---|---|
| Avec 2e pilier (affilié à une caisse de pension) | CHF 7 258 | CHF 7 373 |
| Sans 2e pilier | CHF 36 288 | CHF 36 864 |
Le schéma suivant montre les mêmes valeurs. L'échelle écrase la différence entre les années pour le petit plafond : lisez les montants, pas la hauteur des barres.
Les repères officiels à retenir tiennent en quatre cartes.
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
2 octobre 2026
Décision du Conseil fédéral
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
1er janvier 2027
Entrée en vigueur des nouveaux montants
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Qui est concerné ?
Tout le monde ne se trouve pas dans la même colonne. Un salarié dont l'employeur cotise à une caisse de pension relève en règle générale du premier montant, le plus petit. Le second montant vise les personnes sans 2e pilier, par exemple certains indépendants. Il est en outre limité à une part du revenu de l'activité lucrative : le maximum n'est donc pas automatiquement accessible. Pour comprendre cette distinction, la page Montant maximal du 3e pilier reprend les deux cas.
Ce qui ne change pas en 2026
Rien ne bouge cette année. Les montants de 2025 et de 2026 sont identiques selon les chiffres repères de l'OFAS. Le relèvement ne vaut que pour les versements qui portent sur l'année 2027. Pour la tendance sur plusieurs années, consultez l'évolution du montant maximal.
Ce que cela change pour vous
Le relèvement augmente la marge de versement possible et la déduction maximale admise, pour qui verse déjà jusqu'au plafond. Il n'oblige personne à verser davantage. Si vous versiez une partie seulement du plafond, votre versement reste valable tel quel.
Trois effets sont à distinguer.
- Votre versement maximal possible monte. C'est une possibilité nouvelle, pas une obligation.
- La déduction fiscale maximale monte aussi. L'économie réelle dépend de votre revenu, de votre canton et de votre situation familiale ; ce n'est pas une économie personnelle annoncée. Pour comprendre le mécanisme, lisez 3e pilier et impôts.
- L'argent reste bloqué comme avant. Les règles de retrait ne changent pas avec le plafond. Voyez le retrait du 3e pilier.
Un exemple : Alexandre, 30 ans, Valais
Alexandre est un personnage fictif, présenté comme illustration. Salarié en Valais, affilié à la caisse de pension de son employeur, il verse chaque mois une somme régulière en 3a. Jusqu'ici, son versement mensuel représentait une partie du plafond de l'année, sans l'atteindre.
En 2027, le plafond monte. Alexandre constate deux choses. D'abord, son virement mensuel peut rester exactement le même : il ne dépasse toujours pas la limite. Ensuite, s'il souhaitait se rapprocher du maximum, la marge est un peu plus large qu'en 2026. S'il décide d'augmenter, il choisit une nouvelle mensualité en fonction de son budget, pas en fonction de la hausse du plafond.
Avant de modifier quoi que ce soit, il vérifie la règle de son canton. La déduction se règle auprès de l'administration fiscale cantonale, et la page 3e pilier en Valais explique comment elle se présente. Pour fixer un rythme de versement réaliste, Combien verser par mois sur son 3e pilier donne la méthode, sans montant imposé.
Et si votre revenu est modeste ?
Un plafond plus élevé n'aide que si votre budget le permet. Beaucoup de salariés ne l'atteignent jamais, et c'est un choix parfaitement légitime. Le bon montant est celui que vous pouvez verser sans toucher à votre épargne de sécurité. Un versement trop ambitieux, qu'on interrompt au bout de quelques mois, rend le 3a moins utile qu'un versement modeste mais régulier.
Que faire maintenant
Rien d'urgent ne s'impose aujourd'hui. Les nouveaux montants ne valent qu'à partir du 1er janvier 2027, et l'année 2026 reste soumise aux plafonds de 2026. Voici une démarche tranquille, dans l'ordre.
- Terminer l'année 2026 selon l'ancien plafond. Vos versements de 2026 se comparent aux montants de 2026, pas à ceux de 2027.
- Relever ce que vous avez déjà versé cette année. Votre attestation ou votre relevé de compte l'indique.
- Vérifier votre situation face au 2e pilier. Salarié affilié à une caisse de pension : vous relevez du petit plafond. Vous n'êtes pas sûr ? Votre certificat de prévoyance le dit.
- Décider si une mensualité plus élevée a du sens en 2027. C'est une question de budget, pas une obligation.
- Informer votre prestataire si vous modifiez l'ordre permanent. Il suffit de l'adapter au début de l'année.
Une liste à cocher pour la fin d'année existe déjà : la check-list avant de verser. La question du délai de versement pour l'impôt est détaillée dans Jusqu'à quand verser son 3e pilier.
- Retrouver mon certificat de prévoyance (2e pilier)
- Noter ce que j'ai déjà versé en 2026
- Vérifier le délai de versement auprès de mon prestataire
- Décider si ma mensualité 2027 change
- Adapter mon ordre permanent si besoin
Les questions à se poser avant d'augmenter
Si vous investissez votre 3a en titres, un plafond plus élevé signifie aussi plus d'argent exposé aux variations de valeur. 3a en titres : comprendre le risque sans jargon vous aide à mesurer votre tolérance. Si vous comparez plusieurs offres, Comparer les offres de 3e pilier liste les critères à regarder, dont les frais, sans chiffre imposé.
Calendrier jusqu'au 1er janvier
Le calendrier est court. Il tient en deux dates officielles et une période de transition.
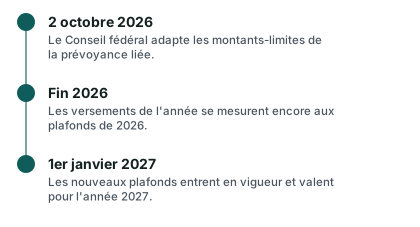
Entre la décision et l'entrée en vigueur, il ne se passe rien d'automatique sur votre compte. Votre prestataire n'augmente pas votre versement à votre place. Si vous avez un ordre permanent, il continue comme avant tant que vous ne le modifiez pas.
Les autres paramètres qui bougent en 2027
D'autres montants de la prévoyance sont adaptés au 1er janvier 2027, ce qui explique que l'on parle beaucoup de chiffres en ce moment. Le seuil d'entrée LPP passe de CHF 22 680 à CHF 23 040. Il détermine à partir de quel salaire annuel une personne est assurée à la caisse de pension. Il ne change rien au plafond 3a, mais il peut modifier votre affiliation, donc le plafond qui vous concerne. Pour situer le 2e pilier dans l'ensemble, voyez Le 2e pilier (LPP).
Les rentes AVS et AI sont aussi adaptées au 1er janvier 2027, de 1,59 %. Ce relèvement touche les rentes versées, pas les plafonds de vos versements 3a. Ne confondez pas les deux.
Et si je suis en 3b ?
Le pilier 3b ne dépend pas de ces montants-limites. Il s'agit de la prévoyance libre : pas de plafond de versement fixé par ces décisions, mais pas non plus la même déduction fiscale. Un relèvement du plafond 3a ne modifie donc ni vos contrats 3b ni leurs conditions.
La vraie question pour un salarié qui hésite est ailleurs : où placer l'argent supplémentaire que le nouveau plafond permettrait de verser ? Le 3a offre en général une déduction fiscale, au prix d'un blocage. Le 3b laisse plus de liberté, mais la déduction dépend du canton et du contrat. La page 3a ou 3b : lequel pour bien commencer ? compare les deux sans en recommander un, et Pilier 3b et impôts précise ce qui est déductible.
Il arrive qu'on utilise les deux : voir la page sur la combinaison du 3a et du 3b.
Rattraper des années manquantes
Une nouveauté existe à partir de l'année fiscale 2026 : le rachat rétroactif de cotisations 3a. Il est possible pour jusqu'à dix ans de cotisations manquantes, et il est déductible l'année où il est effectué. Il suppose d'avoir d'abord versé l'intégralité de la cotisation due pour l'année en cours. Le relèvement des plafonds ne change pas ce mécanisme, mais il peut influer sur ce qu'il est possible de rattraper. Le principe est expliqué dans Rachat rétroactif du 3a.
Comparer avant de décider
Un plafond plus haut ne dit rien sur la qualité d'une offre. Si vous voulez voir ce qui existe avant d'augmenter votre versement, vous pouvez demander une comparaison gratuite. La page Comment fonctionne Mon 3e Pilier explique qui traite la demande et comment. Pour estimer l'effet fiscal de votre situation, le calculateur du 3e pilier et Calculer son économie d'impôt donnent un ordre de grandeur, jamais une promesse.
Questions fréquentes
Quel est le plafond 3a en 2027 pour un salarié ?
Pour une personne affiliée à une caisse de pension, le plafond 3a 2027 est de CHF 7 373, contre CHF 7 258 en 2026. Il entre en vigueur au 1er janvier 2027, selon la décision du Conseil fédéral du 2 octobre 2026.
Le nouveau plafond s'applique-t-il à mes versements de 2026 ?
Non. Les versements de 2026 se mesurent au plafond de 2026. Le relèvement ne vaut que pour l'année 2027.
Dois-je augmenter mon versement parce que le plafond monte ?
Non. Le plafond est une limite, pas une obligation. Si votre versement actuel convient à votre budget, vous pouvez le garder. Augmenter est un choix personnel, qui dépend de votre situation.
Quel est le plafond 3a 2027 sans 2e pilier ?
Il est de CHF 36 864, contre CHF 36 288 en 2026. C'est un maximum : pour un indépendant non affilié, une part du revenu de l'activité lucrative s'applique en dessous de ce montant. Voyez Qui peut ouvrir un 3a pour les cas.
Ma déduction d'impôt augmentera-t-elle automatiquement ?
La déduction maximale admise monte, mais l'effet réel dépend de ce que vous versez réellement, de votre revenu et de votre canton. Ce n'est pas une économie qui vous est promise.
Mon prestataire adaptera-t-il mon ordre permanent tout seul ?
En principe, non. Un ordre permanent continue au montant que vous avez fixé. Si vous voulez le modifier, il faut le demander.
Le relèvement concerne-t-il aussi mon pilier 3b ?
Non. Ces montants-limites ne concernent que la prévoyance liée, c'est-à-dire le pilier 3a.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.