Dans cette page
Vous ouvrez votre fiche de salaire et vous voyez une ligne « AVS ». Vous savez qu'elle est prélevée tous les mois, mais vous ne savez pas très bien ce qu'elle vous rapportera. C'est normal : personne ne l'explique à l'embauche. Le 1er pilier, c'est cette assurance de base de la prévoyance suisse. Elle verse une rente aux personnes retraitées, mais aussi aux veuves, aux veufs et aux orphelins, et elle prend en charge l'AI quand une invalidité survient.
Cette page vous montre le 1er pilier pas à pas, sans jargon. Nous suivrons un exemple : Nadia, 35 ans, qui vit à Fribourg et a passé deux années à l'étranger pendant ses études. Elle se demande si ces années « vides » lui coûteront quelque chose plus tard. C'est un personnage fictif, présenté comme illustration.
La ligne AVS sur la fiche de salaire
Regardez la partie « déductions » de votre fiche. Vous y trouverez souvent plusieurs lignes qui se suivent : AVS, AI, APG, parfois assurance chômage, puis la caisse de pension et l'assurance accidents non professionnels. Le 1er pilier regroupe les trois premières, que l'on cite en bloc sous le sigle « AVS ». La loi parle de « salaire déterminant » : c'est la base sur laquelle la cotisation est calculée.
Ce que la ligne représente
La somme prélevée est un pourcentage de votre salaire. Ce pourcentage ne dépend ni de votre canton ni de votre âge : il est fixé au niveau fédéral. L'employeur verse une part équivalente de son côté, et c'est lui qui transmet le tout à la caisse de compensation. Vous ne payez donc pas seul ; la cotisation est partagée entre l'employeur et vous. Par ailleurs, vous ne la voyez pas partir sur un compte à votre nom : l'argent sert à payer les rentes de l'année en cours.
Ce que la ligne ne contient pas
Deux confusions reviennent souvent chez les personnes qui débutent :
- La ligne « caisse de pension » ou « LPP » n'est pas l'AVS. Elle alimente le 2e pilier, qui est une autre assurance, avec son propre avoir à votre nom. Vous en saurez plus avec le 2e pilier expliqué simplement.
- Le 3e pilier n'apparaît pas sur la fiche de salaire. Il est facultatif et c'est vous qui versez, quand vous le décidez. Nous y reviendrons plus bas.
La loi précise aussi ce qui n'entre pas dans le salaire déterminant. Les cotisations réglementaires que l'employeur verse à une institution de prévoyance exonérée d'impôt (votre caisse de pension, par exemple) n'en font pas partie. Il en va de même de ses cotisations aux assureurs maladie et accidents ou aux caisses d'allocations familiales, à condition que tous les salariés soient traités de la même manière (art. 8 let. a et b du règlement). Si votre fiche vous semble étrange, c'est souvent là que se cache l'explication.
Les petits salaires et les petits emplois
Il existe des exceptions pour les très petits revenus. Quand le salaire déterminant n'excède pas 2500 francs par année civile et par employeur, les cotisations ne sont perçues qu'à la demande de la personne assurée (art. 34d al. 1). Pour le personnel employé dans des ménages privés, les cotisations sont dues dans tous les cas, sauf pour les salaires réalisés jusqu'au 31 décembre de l'année des 25 ans et n'excédant pas 750 francs par année civile et par employeur, si la personne ne demande pas leur versement (art. 34d al. 2 let. a).
Pourquoi demander quand même que les cotisations soient versées ? Parce qu'une année sans cotisation peut devenir une lacune, et que cette lacune pèse plus tard sur la rente. La loi prévoit d'ailleurs que le salarié peut exiger que l'employeur paie les cotisations dans tous les cas (art. 14 al. 5). Pour un petit job d'étudiant, la décision est donc à vous.
À quoi sert l'AVS
L'AVS repose sur un principe de solidarité entre générations. Les personnes actives paient aujourd'hui les rentes des personnes retraitées d'aujourd'hui, et celles qui suivront paieront les vôtres. C'est ce qu'on appelle un système de répartition. Il fonctionne sans que chaque assuré ait un « compte » rempli à son nom.
Les prestations du 1er pilier
Le 1er pilier couvre plusieurs situations de vie :
- La vieillesse : une rente versée à l'âge de référence, c'est-à-dire l'âge auquel la rente ordinaire peut être touchée. Il a été relevé et harmonisé par la réforme AVS 21 ; le détail pour votre année de naissance dépend de votre situation, et les pages officielles le précisent. Pour comprendre ce que la réforme change quand vous envisagez un retrait de votre 3a, lisez AVS 21 et 3a : ce qui change pour votre âge de retrait.
- Le décès : des rentes de survivants pour la veuve, le veuf et les enfants.
- L'invalidité : les rentes et mesures de l'AI.
- La perte de gain en cas de service ou de maternité : les APG, que l'on retrouve sur la même ligne de la fiche.
Quelques repères de montants
La rente de vieillesse complète a un plancher et un plafond. Le montant minimal de la rente de vieillesse complète est de 1260 francs par mois, pour un indice des rentes de 229,1 points ; le montant maximal correspond au double du minimum (art. 34 al. 3 et 5). Ces montants s'adaptent périodiquement à l'évolution des prix et des salaires. Ils vous donnent surtout un ordre de grandeur de la fourchette dans laquelle se situe une rente complète. Votre rente personnelle se trouve quelque part dans cette fourchette : tout dépend de vos revenus passés et de vos années de cotisation.
Pour les survivants, l'office fédéral des assurances sociales (OFAS) indique des montants mensuels de référence, valables au 1er janvier 2025 et donc aussi en 2026. Une rente de veuve ou de veuf va de 1 008 à 2 016 francs. Une rente d'orphelin ou pour enfant va de 504 à 1 008 francs. L'allocation pour impotent de l'AI, versée selon le degré de l'impotence, va de 252 à 1 008 francs.
Un point pratique : les rentes sont en règle générale versées sur un compte bancaire ou postal. Les petites rentes, celles qui ne dépassent pas 20 % de la rente minimale complète, sont versées une fois l'an, avec la possibilité de demander un versement mensuel (art. 44 al. 1 et 2).
Voici le trajet de l'argent, de votre fiche de salaire jusqu'à la rente :
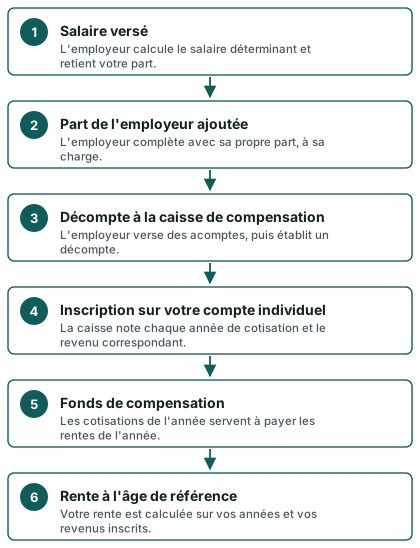
Ce schéma ne chiffre rien, car la part de chacun dépend de votre salaire et ne se lit pas ici : il montre simplement qui fait quoi.
Qui cotise, qui reçoit
La règle de base est large : toute personne qui vit ou qui travaille en Suisse est assurée. Elle l'est en principe dès qu'elle a une activité lucrative, ou, à défaut, comme personne sans activité lucrative. Mais le détail dépend du statut.
Les salariés
Si vous êtes salarié, c'est l'employeur qui gère tout. Il vous annonce à la caisse de compensation, retient votre part, ajoute la sienne et envoie le total. Les employeurs versent périodiquement des acomptes de cotisations, fixés sur la base de la masse salariale probable, et doivent informer la caisse chaque fois que la masse salariale varie sensiblement en cours d'année (art. 35 al. 1 et 2). Vous n'avez rien à faire, mais vous avez intérêt à vérifier que votre fiche de salaire affiche bien la ligne AVS.
Un employeur qui emploie des salariés sans décompter leurs salaires avec la caisse de compensation est condamné à un supplément de 50 % des cotisations dues, porté à 100 % au plus en cas de récidive ; ce supplément ne peut pas être déduit du salaire de l'employé (art. 14 suppl. al. 1). Dit autrement : la loi protège les salariés contre un employeur qui ne ferait pas les choses correctement. Si vous constatez que votre ligne AVS manque alors que vous êtes bien déclaré, posez la question à votre employeur ou à votre caisse de compensation.
Les indépendants
Les indépendants n'ont pas d'employeur qui s'en occupe. Ils s'annoncent eux-mêmes auprès de la caisse de compensation, puis cotisent sur leur revenu. La loi précise que les employeurs, les indépendants, les personnes sans activité lucrative et les salariés dont l'employeur n'est pas tenu de cotiser doivent, s'ils ne sont pas déjà affiliés, s'annoncer auprès de la caisse de compensation cantonale ; elle ne fixe pas de délai à cet endroit (art. 64 al. 6). Dans la pratique, ne tardez pas : plus on attend, plus le risque d'une lacune grandit.
Le cas des revenus irréguliers est traité dans une autre page du site, qui s'adresse aux indépendants. Ici, retenez simplement que l'indépendant paie lui-même la totalité de sa cotisation. Si vous cherchez des informations sur la prévoyance de l'indépendant sans 2e pilier, elle explique le contexte plus large.
Les personnes sans activité lucrative
Etudiants, personnes au foyer, personnes sans emploi qui ne perçoivent pas d'indemnités soumises à cotisation : elles cotisent aussi, sur une base différente. Les personnes sans activité lucrative paient une cotisation annuelle dont le montant minimum est fixé par le règlement ; elle croît avec la fortune ou le revenu de rente multiplié par 20, par paliers (art. 28 al. 1 du règlement).
Ces montants servent de repère légal. Ils ne disent pas ce que vous paierez vous-même, parce que votre situation personnelle (fortune, revenu de rente, statut du conjoint) change le calcul. La caisse de compensation de votre canton est l'interlocuteur pour cela.
Les personnes qui ont atteint l'âge de référence
Atteindre l'âge de référence ne met pas fin à toute cotisation si l'on continue à travailler. Le salarié qui veut que les cotisations soient perçues sur l'intégralité du salaire après l'âge de référence le communique à chaque employeur séparément, au plus tard lors du paiement du premier salaire suivant l'âge de référence ou du premier salaire de toute année subséquente ; ce choix est reconduit automatiquement l'année suivante (art. 6 al. 2 et 3 du règlement, cotisations après l'âge de référence).
Les indépendants, eux, voient leur situation évoluer ainsi : à compter du mois qui suit celui où ils ont atteint l'âge de référence, ils ne versent des cotisations que sur la part du revenu qui excède la franchise de 16 800 francs par an ; ils peuvent y renoncer en le communiquant à la caisse de compensation jusqu'au 31 décembre de l'année de cotisation (art. 6 al. 4 et 5).
Côté rente, l'ajournement permet de repousser le début du versement. La période d'ajournement de la rente de vieillesse commence le premier jour du mois qui suit celui où l'âge de référence est atteint, et la déclaration d'ajournement doit être présentée au moyen de la formule officielle dans un délai d'un an à compter du début de cette période ; sans déclaration dans ce délai, la rente est fixée et versée selon les règles générales (art. 55 al. 1).
Ces règles-là vous concernent plus tard. Elles vous montrent surtout que le 1er pilier n'est pas figé : plusieurs choix existent autour de l'âge de référence. Pour le 3e pilier, la possibilité de cotiser au-delà de cet âge est détaillée dans cotiser au 3e pilier après l'âge de référence.
Ce qui se passe quand une cotisation n'est pas payée
Le système tient aussi à des règles de contrôle. Si les indications nécessaires au décompte ne sont pas fournies ou si les cotisations ne sont pas payées à l'échéance du délai, la caisse fixe les cotisations dues dans une taxation d'office, dont les frais peuvent être mis à la charge de l'intéressé (art. 38 al. 1 et 3). Les cotisations non versées après sommation sont perçues par voie de poursuite, sauf compensation avec des rentes échues (art. 15 al. 1). Le taux des intérêts moratoires et rémunératoires s'élève à 5 % par année ; les cotisations sont réputées payées lorsqu'elles parviennent à la caisse de compensation (art. 42 al. 1 et 2).
Pour un salarié ordinaire, ces articles décrivent des situations qui ne le concernent pas directement. Mais ils expliquent pourquoi la lacune ne se « rattrape » pas toujours : l'inscription au compte individuel suit le paiement réel, pas l'intention.
Voici les repères chiffrés que cette page a cités, avec leur source :
1260 francs
Montant minimal de la rente de vieillesse complète (par mois)
Source: Rentes de vieillesse et âge de référence (Fedlex)
1 008 à 2 016 francs
Rente de veuve ou de veuf (par mois, repère OFAS)
Source: Rente AVS minimale et maximale (OFAS)
435 francs
Cotisation annuelle minimale d'une personne sans activité lucrative
Source: Cotisations des indépendants et des personnes sans activité lucrative (Fedlex)
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Années de cotisation et lacunes
C'est le point que peu de gens connaissent, et pourtant il pèse directement sur le montant de la rente.
Comment la rente se construit
La rente de vieillesse dépend de deux éléments : votre revenu moyen pendant toute votre vie active, et le nombre d'années pendant lesquelles vous avez cotisé. Quand les deux sont au maximum, vous touchez une rente complète. Quand il manque des années, la rente est réduite en proportion : on parle alors de rente partielle.
La loi dit que la durée de cotisation est complète lorsque la personne présente le même nombre d'années de cotisation que les assurés de sa classe d'âge (art. 29ter al. 1). Autrement dit, la référence est celle de votre génération : si vous n'avez pas d'année manquante, vous êtes dans la norme de votre classe d'âge.
Qu'est-ce qu'une lacune ?
Une lacune, c'est une année où vous auriez dû cotiser et où aucune cotisation n'a été inscrite à votre compte. Elle peut venir de plusieurs situations :
- des années passées à l'étranger sans être assuré en Suisse ;
- une période sans activité lucrative où la cotisation minimale n'a pas été versée ;
- un employeur qui n'a pas décompté correctement vos salaires ;
- une activité indépendante démarrée sans annonce à la caisse ;
- un petit emploi pour lequel vous n'avez pas demandé le versement des cotisations.
Une lacune n'est pas une faute grave, mais elle ne se corrige pas toujours après coup. C'est pour cela qu'il vaut mieux la repérer tôt.
L'exemple de Nadia
Nadia a 35 ans et vit à Fribourg. Pendant ses études, elle a passé deux années à l'étranger. Elle y a travaillé de manière ponctuelle, mais sans être rattachée à l'AVS suisse. Elle se demande si ces deux années comptent. La réponse dépend de plusieurs éléments : où elle était domiciliée, si elle a cotisé là-bas, si un accord entre la Suisse et le pays concerné s'applique, et si elle a, depuis, un compte individuel complet.
Que peut-elle faire concrètement ?
- Demander un extrait de compte individuel à la caisse de compensation. Cet extrait montre, année par année, les cotisations inscrites. Il se demande gratuitement auprès de la caisse, mais les conditions et le formulaire sont à vérifier auprès d'elle.
- Comparer l'extrait avec son parcours. Chaque année manquante est visible tout de suite.
- Se renseigner sur les possibilités de rattrapage : certaines périodes ne sont pas récupérables, d'autres peuvent être prises en compte selon la situation. Cela se règle avec la caisse, pas par soi-même.
- Garder des preuves : contrats de travail, attestations de l'étranger, certificats de domicile.
Rien n'est perdu d'avance. L'exemple de Nadia est fictif : dans la réalité, la décision revient à la caisse de compensation, selon le dossier.
Comment vérifier son propre compte
Le compte individuel est le document le plus utile du 1er pilier. Il fonctionne comme un relevé : pour chaque année, il indique le revenu pris en compte et la caisse qui a encaissé. Vous le demandez à la caisse de compensation, en précisant votre numéro AVS. Si vous avez eu plusieurs employeurs dans plusieurs cantons, votre extrait regroupe tout.
Voici une liste à cocher simple pour ce premier contrôle :
- Retrouver mon numéro AVS (sur ma carte d'assuré maladie)
- Repérer les années sans emploi ou à l'étranger de mon parcours
- Demander l'extrait du compte individuel à la caisse de compensation
- Comparer chaque année de l'extrait avec mes anciens contrats
- Noter les années qui manquent et chercher les preuves correspondantes
- Reprendre contact avec la caisse si une erreur apparaît
Le tableau suivant récapitule les situations les plus courantes et le réflexe à avoir.
| Situation | Risque de lacune | Premier réflexe |
|---|---|---|
| Salarié avec un employeur déclaré | Faible | Vérifier la ligne AVS sur la fiche de salaire |
| Petit job (étudiant, extra) | Possible | Se demander si les cotisations ont été versées ou demandées |
| Années à l'étranger sans AVS suisse | Réel | Demander l'extrait de compte à la caisse |
| Début d'activité indépendante | Réel si l'annonce tarde | S'annoncer à la caisse de compensation cantonale |
| Période sans activité lucrative | Réel si rien n'a été versé | Vérifier avec la caisse la cotisation minimale |
| Employeur qui ne décompte pas | Réel | Alerter la caisse de compensation |
Pourquoi une lacune est un sujet à part
Le plus déroutant dans une lacune, c'est qu'elle ne se voit pas. Rien ne vous arrive dans la boîte aux lettres pour vous dire qu'une année a disparu. Le compte individuel ne vous sera pas envoyé automatiquement, vous devez le demander. Et la rente de vieillesse, elle, ne se rectifie pas d'office si une erreur se découvre trop tard. C'est la raison pour laquelle l'extrait de compte est un bon réflexe, à répéter de temps en temps, par exemple après un changement d'emploi ou un retour de l'étranger.
À titre de comparaison, une lacune dans le 3e pilier obéit à d'autres règles, qui se résument en ceci : le rachat de cotisations 3a manquantes est possible, sous conditions strictes (demande écrite auprès de l'institution, confirmation d'un revenu soumis à l'AVS pendant les années de lacune, etc., art. 7b de l'ordonnance). Pour le comprendre, lisez le rachat rétroactif du 3a en clair. Mais ne confondez pas : le rachat 3a ne répare pas une lacune AVS. Ce sont deux systèmes différents.
Pourquoi la rente ne suffit pas pour garder son niveau de vie
Le 1er pilier a été conçu pour couvrir les besoins vitaux, pas pour maintenir le train de vie d'avant la retraite. La Constitution fédérale le présente comme une assurance de base : elle doit assurer un minimum, et le 2e pilier doit s'y ajouter pour permettre de continuer à vivre de manière appropriée.
La rente est plafonnée
Reprenons ce que nous avons vu : le montant maximal d'une rente complète correspond au double du minimum. Cela signifie qu'au-delà d'un certain revenu, avoir cotisé davantage ne fait plus monter la rente. Un salaire élevé et un salaire moyen se rapprochent à la retraite, ce qui est voulu par le système de solidarité. Mais la personne qui gagnait bien sa vie remarquera que sa rente AVS couvre une part plus petite de ce qu'elle gagnait.
Pour mesurer l'écart entre votre revenu actuel et votre rente probable, d'autres pages du site s'adressent à d'autres profils. Ici, retenez seulement le principe : plus votre revenu est élevé, moins l'AVS seule suffit pour garder le même niveau de vie.
Les dépenses ne baissent pas toujours
À la retraite, certaines charges diminuent (déplacements, cotisations), d'autres augmentent (santé, soins, logement si vous êtes locataire). Le loyer, les primes d'assurance maladie et les impôts continuent. Le 1er pilier ne tient pas compte de votre situation personnelle ; il verse une rente selon une formule.
Ce que d'autres personnes oublient
Quelques pièges fréquents, que l'on rencontre chez les personnes qui débutent :
- Croire que l'AVS suffira. Elle est faite pour couvrir les besoins de base ; le niveau de vie ne dépend pas que d'elle.
- Compter sur la rente maximale sans avoir une carrière complète. Le maximum suppose toutes les années cotisées et un revenu moyen suffisant.
- Ne jamais regarder son compte individuel. Les erreurs se découvrent alors trop tard.
- Négliger les rentes de survivants. Elles existent, mais leurs montants sont limités ; pour une famille, le 1er pilier seul ne remplace pas un salaire.
Tout cela ne veut pas dire que le 1er pilier est mauvais. Il est solide, obligatoire et solidaire. Mais il est pensé comme une base. Les deux autres piliers viennent s'y ajouter.
Comment le 3e pilier complète l'AVS
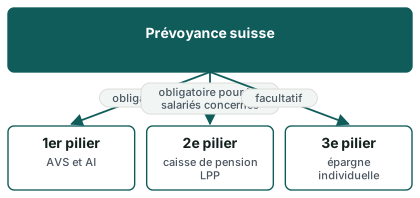
Les trois piliers se complètent. Le schéma suivant rappelle leur rôle :
Ce qui distingue le 3e pilier
Le 3e pilier est la seule des trois couches que vous pilotez vous-même. Vous décidez d'en ouvrir un, de verser ou non, d'arrêter, de changer. Il existe en deux formes :
- le pilier 3a (prévoyance individuelle liée) : vos versements sont déductibles du revenu imposable, dans la limite d'un plafond, et l'argent est bloqué jusqu'à la retraite sauf cas prévus ;
- le pilier 3b (prévoyance libre) : plus de souplesse, mais des avantages fiscaux limités.
Pour comprendre le premier, lisez le pilier 3a, ou 3e pilier lié. Pour comparer les deux formes, il y a 3a ou 3b : lequel pour bien commencer. Et si vous voulez une vue d'ensemble de ce que nous venons de voir, les trois piliers forment ensemble le tableau complet.
Les plafonds de l'année
Les plafonds 3a sont fixés chaque année. Pour 2026, le plafond avec un 2e pilier (le « petit 3a ») est de 7 258 CHF et, sans 2e pilier (indépendant non affilié), de 36 288 CHF. Pour 2027, les montants annoncés sont 7 373 CHF et 36 864 CHF. Le montant maximal sans 2e pilier est limité en dessous par une part du revenu de l'activité lucrative. Si votre situation est particulière, la comparaison personnalisée tient compte de votre statut.
Le tableau suivant récapitule les repères de cette page, du 1er au 3e pilier :
| Question | 1er pilier (AVS) | 3e pilier (3a) |
|---|---|---|
| Obligatoire ? | Oui | Non, facultatif |
| Qui paie ? | Vous et votre employeur | Vous seul |
| Où va l'argent ? | Aux rentes de l'année en cours | Sur un compte ou contrat à votre nom |
| Montant de la rente ou du capital | Fixé par une formule légale | Selon vos versements et le produit choisi |
| Disponibilité | À l'âge de référence, selon les règles | Bloqué sauf cas prévus |
| Effet sur les impôts | Cotisation incluse dans le revenu déterminant | Versements déductibles, dans la limite du plafond |
Comment les deux se combinent
Dans l'exemple de Nadia, imaginons qu'elle découvre une lacune de deux années. Elle ne peut pas la « boucher » avec un 3a, mais elle peut décider de renforcer son épargne personnelle pour compenser en partie la rente réduite. C'est une réflexion que chacun fait selon sa situation. Le 3e pilier ne remplace pas l'AVS, il l'accompagne.
Voici trois raisons de s'y intéresser tôt, sans promesse de résultat :
- Le temps joue pour vous. Plus on commence tôt, plus la durée d'épargne est longue. Le schéma ci-dessous illustre la forme d'une capitalisation sur trois hypothèses ; ce n'est pas une prévision.
- La déduction fiscale existe pour le 3a. Son effet dépend de votre revenu, de votre canton et de votre situation. Pour le comprendre, lisez 3e pilier et impôts : comment la déduction fonctionne.
- L'argent reste à vous. Contrairement à l'AVS, il est inscrit à votre nom, et il se transmet en cas de décès selon des règles précises.
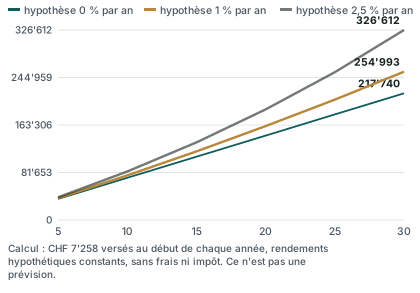
Cette courbe est calculée par le gabarit, avec un versement annuel au début de chaque année, un rendement constant, sans frais ni impôt. Elle ne prédit rien. Ce qu'elle montre, c'est la forme : l'écart entre les hypothèses grandit avec la durée, et l'effet des intérêts composés se fait sentir surtout à la fin. Un rendement réel n'est jamais garanti, et il peut être inférieur ou négatif pour certains produits.
Les questions à se poser avant d'ouvrir un 3a
Quand la réponse dépend de la situation, voici ce qu'il faut vérifier :
- Suis-je affilié à une caisse de pension ? Cela change le plafond applicable.
- Quel est mon canton ? La déduction se calcule selon le barème cantonal.
- Mon horizon est-il long ou court ? Un horizon court réduit les options.
- Ai-je un projet immobilier ? Le 3a peut, sous conditions, servir à financer un logement : 3e pilier et projet immobilier.
- Ai-je déjà vérifié mon compte AVS ? C'est le préalable, car il vous dit ce que vous avez déjà.
Si vous voulez voir comment les offres se présentent, la page ouvrir un 3e pilier : les démarches pas à pas vous guide sur la suite. Quand vous êtes prêt, la comparaison gratuite des offres de 3e pilier permet de regarder plusieurs offres côte à côte, sans engagement.
Récapitulatif pas à pas
Pour résumer ce que vous venez de voir et ce qu'il vous reste à faire, voici un parcours simple :
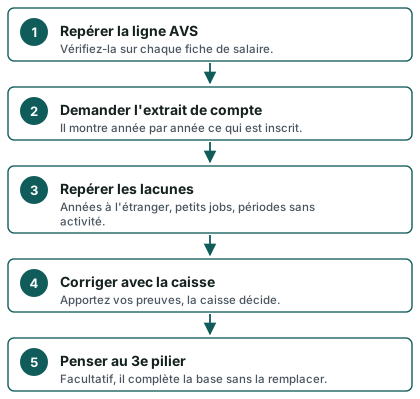
Et pour garder les documents utiles à portée de main :
- Fiches de salaire des dernières années
- Contrats de travail, y compris les petits emplois
- Certificats de domicile ou attestations de séjour à l'étranger
- Extrait du compte individuel AVS
- Courrier de la caisse de compensation, s'il y en a un
Questions fréquentes
Le 1er pilier, c'est la même chose que l'AVS ?
Dans le langage courant, oui. Le 1er pilier regroupe l'AVS (assurance-vieillesse et survivants) et l'AI (assurance-invalidité), auxquelles s'ajoutent les APG. On dit souvent « AVS » pour tout désigner, c'est pratique, mais l'AI est une assurance distincte qui verse des prestations en cas d'invalidité.
Pourquoi mon employeur prélève-t-il l'AVS sur mon salaire ?
Parce que la loi l'y oblige. L'employeur retient votre part, ajoute la sienne et transmet le tout à la caisse de compensation. Si une cotisation n'est pas versée, la caisse peut procéder à une taxation d'office, et l'employeur supporte un supplément qui ne peut pas être retenu sur votre salaire.
Est-ce que je reçois ma rente même si j'ai peu cotisé ?
Oui, une rente est versée si vous avez cotisé au moins une année, mais elle sera réduite si votre durée de cotisation est incomplète par rapport à votre classe d'âge. La loi définit la durée complète par rapport aux assurés de votre génération. Pour connaître votre situation exacte, demandez un extrait de compte individuel à la caisse de compensation.
Comment savoir si j'ai une lacune ?
Demandez l'extrait de votre compte individuel à la caisse de compensation. Il liste, année par année, les cotisations inscrites. Comparez-le avec votre parcours : études à l'étranger, périodes sans emploi, début d'indépendance. Chaque année absente est une lacune possible, à vérifier avec la caisse.
Peut-on rattraper une année manquante en AVS ?
Cela dépend de la raison de la lacune et du moment où elle est découverte. Certaines périodes peuvent être régularisées avec la caisse, d'autres non. C'est une question à traiter avec elle, pièces à l'appui. Ne la confondez pas avec le rachat rétroactif du 3a, qui est un mécanisme distinct et ne modifie pas votre rente AVS.
Les étudiants doivent-ils cotiser à l'AVS ?
Oui, dans la plupart des cas, comme personnes sans activité lucrative, avec une cotisation minimale. La loi fixe cette cotisation annuelle minimale à 435 francs. Selon les situations (par exemple lorsque l'étudiant travaille, ou lorsque ses parents cotisent pour lui), des règles particulières s'appliquent. Renseignez-vous auprès de la caisse de compensation de votre canton.
Que se passe-t-il pour un petit job d'étudiant ?
Quand le salaire déterminant n'excède pas 2500 francs par année civile et par employeur, les cotisations ne sont perçues qu'à la demande de l'assuré. Vous pouvez donc demander qu'elles soient versées, pour que l'année soit inscrite à votre compte. Pour le personnel de maison, des règles spécifiques existent, notamment pour les salaires jusqu'à l'année des 25 ans.
Le 3e pilier peut-il remplacer l'AVS ?
Non. Le 3e pilier est facultatif et ne fonctionne pas comme l'AVS : il repose sur votre propre épargne, alors que l'AVS repose sur la solidarité entre générations. Les deux se complètent. Le 3e pilier ne comble pas non plus une lacune d'années AVS : il agit sur votre capital personnel, pas sur le calcul de la rente.
Qui a droit à une rente de survivants ?
La veuve, le veuf et les orphelins peuvent y prétendre, sous conditions. Les montants mensuels de référence indiqués par l'OFAS, valables en 2026, vont de 1 008 à 2 016 francs pour une veuve ou un veuf, et de 504 à 1 008 francs pour un orphelin ou une rente pour enfant. Votre situation familiale détermine ce qui s'applique ; la caisse de compensation examine chaque dossier.
Peut-on continuer à cotiser après l'âge de référence ?
Oui, si l'on continue à travailler. Le salarié peut demander que les cotisations soient perçues sur l'intégralité du salaire, en le communiquant à chaque employeur. Un indépendant ne cotise alors que sur la part de revenu qui dépasse une franchise, et peut y renoncer en le communiquant à la caisse. Les règles dépendent de votre statut.
Où trouver la caisse de compensation dont je dépends ?
Si vous êtes salarié, c'est celle de votre employeur, qui est indiquée sur certains documents de paie ou que vous pouvez lui demander. Si vous êtes indépendant ou sans activité lucrative, vous vous annoncez à la caisse cantonale de votre canton de domicile. Dans les deux cas, c'est elle qui tient votre compte individuel.
Dois-je ouvrir un 3e pilier si je pense avoir une rente AVS complète ?
La question n'a pas de réponse unique. Cela dépend de votre revenu, de votre affiliation à une caisse de pension, de votre canton, de vos projets et de votre horizon. Une comparaison personnalisée permet de regarder plusieurs offres de 3e pilier, sans que ce site ne choisisse à votre place.
Sources
- Cotisations des salariés et des employeurs (LAVS) — Fedlex
- Personnes assurées et affiliation (LAVS) — Fedlex
- Rentes de vieillesse et âge de référence (LAVS) — Fedlex
- Cotisations des salariés et des employeurs (RAVS) — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative (RAVS) — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul (RAVS) — Fedlex
- Rente AVS : minimale et maximale — OFAS
- Rachat de cotisations 3a (dès le 1er janvier 2025) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.