
Dans cette page
- Pourquoi la Suisse a prévu trois étages
- Le 1er pilier : la base pour tout le monde
- Le 2e pilier : la caisse de pension de l'employeur
- Le 3e pilier : la part que chacun construit
- Lire sa fiche de salaire avec les trois piliers en tête
- Ce que les trois piliers ne couvrent pas seuls
- Récapitulatif : trois piliers côte à côte
- Par où commencer quand on débute
- Les pièges les plus fréquents des débutants
- Questions fréquentes
Vous venez de recevoir votre première fiche de salaire. Entre le salaire brut et le montant versé sur votre compte, plusieurs retenues portent des sigles : AVS, AI, parfois LPP. Derrière ces lettres se cache ce que l'on appelle les 3 piliers suisses, le système qui doit vous protéger à la retraite, en cas d'invalidité et, pour vos proches, en cas de décès.
Cette page vous le explique pas à pas, sans jargon inutile. Nous suivons un exemple fictif : Léa, 24 ans, qui travaille à Lausanne et lit sa première fiche de salaire ligne par ligne. Ce n'est pas une personne réelle et aucun de ses chiffres n'est une référence pour vous. Le site informe ; il ne conseille pas et ne remplace pas l'avis d'un professionnel de votre situation.
Pourquoi la Suisse a prévu trois étages
Le système suisse repose sur une idée simple : ne pas compter sur une seule source de revenu pour la retraite. La Constitution fédérale fixe deux objectifs aux piliers réunis : permettre de couvrir les besoins vitaux, puis permettre de maintenir de manière appropriée son niveau de vie antérieur. Aucun pilier n'est censé y arriver seul.
Voici l'image qu'il faut retenir : une maison à trois étages.
- Le rez-de-chaussée est le 1er pilier. Il vise à garantir le minimum vital. Il concerne presque toute la population.
- Le premier étage est le 2e pilier. Il vise à prolonger le niveau de vie. Il passe par votre employeur et une caisse de pension.
- L'étage supérieur est le 3e pilier. Il est facultatif. C'est vous qui décidez d'y mettre de l'argent, ou non.
Le schéma ci-dessous résume qui cotise et qui décide à chaque étage.
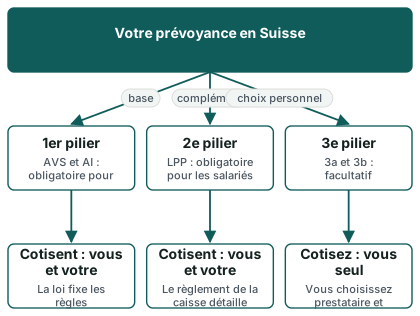
Chaque étage a sa propre logique. Le 1er pilier fonctionne par solidarité : les cotisations des personnes qui travaillent servent à payer les rentes du moment. Le 2e pilier fonctionne par capitalisation collective : l'argent est mis de côté dans une caisse, à votre nom, et reste investi jusqu'à votre retraite. Le 3e pilier fonctionne aussi par capitalisation, mais de manière individuelle et libre.
Pour une vue d'ensemble complémentaire, vous pouvez aussi consulter le 3e pilier suisse en bref ou le guide le 3e pilier expliqué simplement.
Le 1er pilier : la base pour tout le monde
Ce que couvrent l'AVS et l'AI
Le 1er pilier regroupe l'assurance-vieillesse et survivants (AVS) et l'assurance-invalidité (AI). L'AVS verse une rente de vieillesse une fois l'âge de référence atteint, ainsi que des rentes aux survivants (veuve, veuf, orphelins). L'AI intervient si une atteinte à la santé vous empêche de travailler : elle cherche d'abord à vous réinsérer, puis, si c'est nécessaire, verse une rente.
L'objectif du 1er pilier est de garantir un minimum vital. À lui seul, il ne maintient pas le niveau de vie d'un salarié moyen : c'est pour cela que deux autres étages existent. Le détail est présenté dans la page dédiée au 1er pilier.
Qui cotise, et comment ça se passe sur le salaire
Pour un salarié, les cotisations sont prélevées directement sur le salaire brut et la même part est payée par l'employeur. Vous n'avez rien à faire : l'employeur décompte les salaires avec la caisse de compensation et transmet les cotisations. Ces règles s'appliquent dès le premier franc de salaire, y compris pour un petit emploi ou un job d'étudiant.
Quelques points utiles à connaître :
- L'employeur a une obligation de décompte. Un employeur qui emploie des salariés sans décompter leurs salaires avec la caisse de compensation est condamné à un supplément de 50 % des cotisations dues, porté à 100 % au plus en cas de récidive. Ce supplément ne peut pas être déduit de votre salaire : il reste à la charge de l'employeur.
- Toutes les prestations de l'employeur ne comptent pas. Les cotisations réglementaires de l'employeur à des institutions de prévoyance exonérées fiscalement, ainsi que ses cotisations aux assureurs maladie et accidents ou aux caisses d'allocations familiales, ne sont pas comprises dans le salaire déterminant (pour ces dernières, si tous les salariés sont traités de la même manière).
- Une caisse cantonale existe pour les cas sans association professionnelle. Les employeurs et indépendants qui ne sont pas membres d'une association fondatrice d'une caisse, les personnes sans activité lucrative et les salariés d'un employeur non soumis à l'obligation de cotiser sont affiliés à la caisse de compensation cantonale. S'ils ne le sont pas encore, ils doivent s'annoncer auprès d'elle ; la loi ne fixe pas de délai à cet endroit.
Le taux exact des cotisations AVS et AI dépend de la situation et change rarement. Vérifiez-le toujours sur votre fiche de salaire et sur les pages officielles de la Confédération plutôt que de vous fier à un chiffre lu sur un site tiers.
Si l'on est en difficulté ou en retard
La loi prévoit des mécanismes pour les employeurs et indépendants en difficulté. Si le débiteur de cotisations rend vraisemblable des difficultés financières et s'engage à verser des acomptes réguliers avec un premier versement immédiat, la caisse peut accorder un sursis au paiement. Ce sursis tombe de plein droit si les conditions de paiement ne sont pas respectées.
À l'inverse, si les indications nécessaires au décompte ne sont pas fournies ou si les cotisations ne sont pas payées à l'échéance du délai, la caisse fixe elle-même les cotisations dues dans une taxation d'office, dont les frais peuvent être mis à la charge de l'intéressé. Pour un salarié, cela signifie une chose très concrète : si vous constatez que votre employeur ne prélève aucune cotisation, parlez-en rapidement au service des salaires, puis à la caisse de compensation.
Après l'âge de référence
L'âge de référence remplace l'ancien « âge de la retraite » dans le vocabulaire officiel. Deux possibilités méritent d'être connues dès le début de carrière, même si elles semblent lointaines :
- L'ajournement de la rente. La période d'ajournement de la rente de vieillesse commence le premier jour du mois qui suit celui où l'âge de référence est atteint. La déclaration d'ajournement doit être faite au moyen de la formule officielle dans un délai d'un an à compter du début de cette période. Sans déclaration dans ce délai, la rente est fixée et versée selon les règles générales.
- La poursuite des cotisations sur tout le salaire. Une personne qui continue à travailler après l'âge de référence bénéficie d'une franchise de cotisation. Le salarié qui veut que les cotisations soient perçues sur l'intégralité du salaire le communique à chaque employeur séparément, au plus tard lors du paiement du premier salaire suivant l'âge de référence ou du premier salaire de toute année suivante. Ce choix est reconduit automatiquement l'année suivante.
Pour connaître ce qui change selon votre année de naissance, la page AVS 21 et 3a : ce qui change fait le lien avec le 3e pilier.
Le 2e pilier : la caisse de pension de l'employeur
À quoi sert la LPP
Le 2e pilier, ou prévoyance professionnelle, est régi par la loi sur la prévoyance professionnelle (LPP). Il vise à compléter l'AVS et l'AI pour permettre de maintenir le niveau de vie antérieur. Chaque mois, une partie de votre salaire est versée à une caisse de pension (aussi appelée institution de prévoyance) avec une part payée par l'employeur. L'argent est inscrit sur un compte de vieillesse à votre nom.
La caisse vous protège aussi pendant la vie active : elle verse des prestations en cas d'invalidité et de décès, selon son règlement. C'est un point que beaucoup de débutants découvrent tard : le 2e pilier n'est pas qu'un compte d'épargne pour la retraite.
Qui est concerné
La LPP est obligatoire pour les salariés au-dessus d'un seuil d'entrée fixé chaque année. En dessous de ce seuil, l'employeur peut proposer une affiliation, mais n'y est pas obligé. Le montant du seuil et la déduction de coordination sont publiés par l'Office fédéral des assurances sociales (OFAS) : consultez-les sur le site officiel plutôt que sur un site commercial. Pour mieux comprendre le fonctionnement, lisez l'essentiel sur le 2e pilier.
Deux chiffres officiels de 2026 donnent la mesure du système :
- le salaire annuel maximal assuré dans la prévoyance professionnelle obligatoire est de 90 720 francs ;
- le salaire maximal assurable dans la prévoyance professionnelle (obligatoire et surobligatoire) est de 907 200 francs.
Votre caisse peut offrir plus que le minimum légal. Cette partie « en plus » est dite surobligatoire. Elle dépend de votre employeur et de son plan : c'est pour cette raison que deux salariés qui gagnent la même chose peuvent avoir des prestations différentes.
Ce que fait l'employeur
Le texte de l'ordonnance (OPP 2) précise plusieurs obligations de l'employeur :
- Il verse la totalité des cotisations. L'employeur est débiteur de la totalité des cotisations envers l'institution de prévoyance. Il déduit de votre salaire les cotisations à votre charge et les transfère à la caisse au plus tard à la fin du premier mois suivant l'année civile ou l'année d'assurance pour laquelle elles sont dues.
- L'assurance commence avec le travail. Pour l'assurance accidents, qui est une autre assurance obligatoire, la couverture commence le jour où débutent les rapports de travail ou celui où le droit au salaire existe pour la première fois, et dans tous les cas au moment où l'employé se met en route pour aller au travail.
- Le plan doit rester adéquat. Un plan de prévoyance est adéquat si les prestations réglementaires ne dépassent pas 70 % du dernier salaire AVS assurable, ou si les cotisations de l'employeur et des salariés pour la vieillesse ne dépassent pas annuellement 25 % de la somme des salaires AVS assurables. Cette règle empêche les plans excessifs qui seraient avantagés fiscalement.
Si vous constatez qu'une retenue « caisse de pension » apparaît sur votre fiche, c'est que votre employeur vous a affilié. Demandez alors votre certificat de prévoyance : c'est le document qui décrit votre avoir, vos prestations en cas de risque et les possibilités de rachat.
Libre passage : quand on change d'employeur
Vous quittez votre emploi pour un autre ? Votre avoir de prévoyance ne disparaît pas : il suit le salarié. Il est transféré à la caisse du nouvel employeur. Si vous n'avez pas de nouvel emploi, il est placé sur un compte ou une police de libre passage. Retenez ce terme : le libre passage est le mécanisme qui garantit que l'argent du 2e pilier vous reste acquis d'un poste à l'autre. La page sur le 2e pilier détaille le fonctionnement général.
Le 3e pilier : la part que chacun construit
Facultatif, mais encadré
Le 3e pilier est la prévoyance individuelle. Contrairement aux deux premiers, personne ne vous oblige à y cotiser, et aucun employeur ne le fait à votre place. Il se divise en deux familles, qu'il faut bien distinguer dès le début :
- Le pilier 3a est la prévoyance individuelle liée. Vous versez de l'argent dans un cadre réglementé (OPP 3), qui est en principe bloqué jusqu'à la retraite, sauf cas prévus par la loi (retrait anticipé, par exemple pour l'achat d'un logement). En contrepartie, les versements sont déductibles du revenu imposable, dans la limite d'un plafond annuel.
- Le pilier 3b est la prévoyance libre. Aucun plafond légal, aucune restriction de retrait, mais pas non plus de déduction fiscale aussi large que pour le 3a (selon le canton).
La page 3a ou 3b : lequel pour bien commencer ? explique la différence pas à pas, et vous trouverez plus de détails sur chaque famille dans le pilier 3a et le pilier 3b.
Qui peut ouvrir un 3a et jusqu'où
Pour verser dans un 3a, il faut un revenu d'activité soumis à l'AVS. Le plafond de déduction dépend de votre situation : une personne affiliée à une caisse de pension a un plafond plus bas, une personne qui ne l'est pas (un indépendant, par exemple) a un plafond plus haut.
Les repères officiels sont les suivants :
| Situation | Plafond 3a en 2026 | Plafond 3a en 2027 |
|---|---|---|
| Affilié à une caisse de pension (2e pilier) | 7 258 francs | 7 373 francs |
| Sans 2e pilier | 36 288 francs, dans la limite de 20 % du revenu d'activité | 36 864 francs |
Pour les indépendants sans 2e pilier, le plafond de 2026 est de 20 % du revenu, au maximum 36 288 francs par an. Le montant de 2027 entre en vigueur au 1er janvier 2027, selon la décision du Conseil fédéral du 2 octobre 2026. La logique du calcul est la suivante : la petite déduction vaut 8 % et la grande déduction au plus 40 % du montant-limite supérieur de la LPP obligatoire ; la grande déduction est de 20 % du revenu d'activité lucrative.
Les personnes qui ont dépassé l'âge de référence mais restent actives peuvent aussi cotiser, selon des règles propres : sans cotisation à une caisse de pension, jusqu'à 20 % du revenu d'activité, au maximum 40 % du montant-limite supérieur ; si elles sont encore assurées en 2e pilier, 8 % du montant-limite supérieur. Voir à ce sujet cotiser après l'âge de référence.
Si vous cherchez à connaître le montant qui vous concerne, ces chiffres sont des plafonds, jamais un objectif ni un conseil. La page montant maximal du 3e pilier en donne la lecture complète.
Le rachat rétroactif, une nouveauté à connaître
Une règle récente change le regard sur le 3a : il est désormais possible, sous conditions, de racheter des années de cotisations manquantes. Concrètement :
- le rachat est possible pour jusqu'à dix ans de cotisations manquantes, et il est déductible fiscalement l'année où il est effectué ; il s'agit d'une nouveauté à partir de l'année fiscale 2026 (rachat de 2025) ;
- il y a un seul rachat par année fiscale, au maximum le montant de la « petite déduction », y compris pour les personnes sans 2e pilier, soit 7 258 francs en 2025 et en 2026 ;
- la condition préalable est de verser l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025.
Pour un débutant, il suffit de retenir que « manquer une année » n'est plus définitif. Le principe est expliqué dans le rachat rétroactif du 3a.
Les repères chiffrés de la page
Voici quatre repères officiels, à lire comme des plafonds et non comme des objectifs.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
90 720 francs
Salaire annuel maximal assuré dans la LPP obligatoire en 2026
Source: LPP — seuil d'entrée, déduction de coordination, salaires coordonnés (2026)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
Lire sa fiche de salaire avec les trois piliers en tête
L'exemple fictif de Léa
Léa a 24 ans et vit à Lausanne. Elle vient de décrocher son premier emploi à plein temps après ses études. Son employeur lui remet sa première fiche de salaire. Il s'agit d'un exemple fictif, sans montant, pour apprendre à lire le document ; les lignes réelles varient d'un employeur à l'autre.
Elle y découvre, de haut en bas :
- Le salaire brut. C'est la base de tous les calculs. Les cotisations sont des parts de ce montant.
- La ligne « AVS / AI / APG ». Une part du brut est retenue pour le 1er pilier. L'employeur verse de son côté une part équivalente : elle ne figure pas sur la fiche, mais elle existe. L'abréviation APG désigne les allocations pour perte de gain (service militaire, maternité, etc.).
- La ligne « AC ». C'est l'assurance-chômage, qui n'est pas un pilier mais fait partie des retenues sociales ordinaires.
- La ligne « LPP » ou « caisse de pension ». C'est la cotisation du salarié au 2e pilier. Elle apparaît seulement si Léa est affiliée. L'employeur y ajoute sa propre part.
- La ligne « AANP » ou « assurance accidents non professionnels ». Elle couvre les accidents hors du travail ; elle ne relève pas non plus des trois piliers.
- Le salaire net. C'est le montant versé sur son compte.
Aucune ligne de la fiche ne mentionne le 3e pilier, et c'est normal : c'est la seule branche où le salaire n'est pas prélevé automatiquement. Si Léa décide un jour d'y mettre de l'argent, elle le fera depuis son propre compte, vers le prestataire de son choix.
Ce que Léa se demande, et comment y répondre
Après avoir lu sa fiche, Léa se pose trois questions que tout débutant se pose :
- « Pourquoi ma retraite me concerne-t-elle déjà ? » Parce que chaque mois de cotisation compte, et que la précocité du 2e et du 3e pilier laisse plus de temps à l'argent pour s'accumuler. Le schéma de capitalisation ci-dessous montre cette logique d'ensemble.
- « Mon employeur cotise-t-il vraiment ? » Elle peut demander son certificat de prévoyance à la caisse de pension et vérifier sur son compte AVS individuel, qu'elle peut commander auprès de la caisse de compensation.
- « Dois-je ouvrir un 3a tout de suite ? » La réponse dépend de son revenu, de ses objectifs, de ses autres charges et de sa marge de manœuvre. Il n'y a pas de réponse universelle. Elle se construit en comparant des offres : c'est justement le rôle de la comparaison gratuite proposée sur ce site.
Pour la lecture de ces trois questions chez un autre profil, Premier emploi : à partir de quand commencer son 3a ? donne des repères complémentaires.
L'effet du temps, sans promesse
Le 3e pilier est un outil de long terme. Le graphique suivant illustre une capitalisation à partir du plafond 3a avec 2e pilier, selon trois hypothèses de rendement. Ce sont des hypothèses de calcul, pas une prévision, et le gabarit l'indique lui-même : un rendement n'est jamais garanti, et les frais comme l'impôt ne sont pas pris en compte.
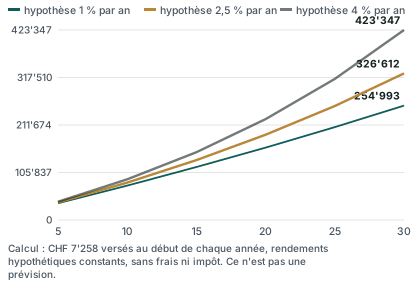
Ce que montre la forme de la courbe : l'écart entre les trois lignes est faible au début et grandit nettement avec la durée. C'est l'effet des intérêts composés. Cela ne dit rien du résultat que vous obtiendriez, qui dépend du produit choisi, des frais, des marchés et de votre régularité.
Ce que les trois piliers ne couvrent pas seuls
Un étage manquant peut fragiliser tout l'édifice. Voici les principales situations où il faut regarder de plus près.
Les trous de cotisation
Une année sans cotisation AVS, une période à l'étranger, un travail sans déclaration : tous ces trous peuvent réduire la rente. Pour les indépendants, c'est un sujet à part entière, traité dans AVS indépendant : lacunes. Un salarié peut aussi demander un extrait de son compte individuel pour contrôler que ses années de travail sont toutes inscrites.
Les salariés sans 2e pilier
Tous les salariés ne sont pas affiliés à une caisse de pension : un salaire inférieur au seuil d'entrée, plusieurs petits emplois, un employeur qui n'offre rien. Dans ces cas, le 3e pilier prend d'autant plus d'importance. Le plafond 3a est alors plus haut, car la loi suppose que cette personne n'a pas de prévoyance professionnelle.
Invalidité et décès
L'AVS, l'AI et la caisse de pension prévoient des prestations en cas d'invalidité et de décès, mais elles ne couvrent pas tout. Pour comprendre l'influence du statut civil, vous pouvez consulter 3e pilier et décès, ainsi que 3e pilier et concubins si vous vivez en couple sans être marié. La logique est identique : plus on s'éloigne du cadre standard (mariage, emploi stable), plus il faut vérifier.
Un projet de logement
Le 2e pilier et le 3a peuvent, sous conditions, servir à financer un logement : on parle d'encouragement à la propriété du logement (EPL). Ce n'est pas un droit automatique, et un retrait réduit la prévoyance. La page 3e pilier et projet immobilier détaille la démarche.
La fiscalité
Le 3a est un levier fiscal, mais les règles varient d'un canton à l'autre : taux d'imposition, déductions, taxation du retrait. Ce que l'on déduit pendant la vie active est ensuite imposé au retrait, à un taux souvent moindre. Pour la lecture générale, lisez 3e pilier et impôts. Aucune économie d'impôt n'est promise sur cette page : l'économie réelle dépend de votre revenu, de votre canton, de votre état civil et d'autres éléments.
Récapitulatif : trois piliers côte à côte
Ce tableau récapitule les différences de fond entre les piliers, sans montant.
| Critère | 1er pilier (AVS/AI) | 2e pilier (LPP) | 3e pilier (3a/3b) |
|---|---|---|---|
| Caractère | Obligatoire | Obligatoire pour les salariés concernés | Facultatif |
| Qui cotise | Salarié et employeur | Salarié et employeur | Vous seul |
| Qui gère | Caisses de compensation | Caisse de pension de l'employeur | Le prestataire que vous choisissez |
| Objectif | Minimum vital | Maintien du niveau de vie | Complément selon vos besoins |
| Principe | Solidarité entre générations | Épargne collective à votre nom | Épargne individuelle |
| Votre marge de décision | Aucune sur le principe | Limitée, selon le règlement de la caisse | Totale, dans le cadre de la loi |
| Où le lire sur la fiche | Ligne AVS / AI | Ligne LPP | Nulle part |
Par où commencer quand on débute
Voici une démarche en cinq temps, adaptée au salarié romand qui lit sa première fiche de salaire. Il s'agit d'une méthode de compréhension, non d'un conseil personnalisé.
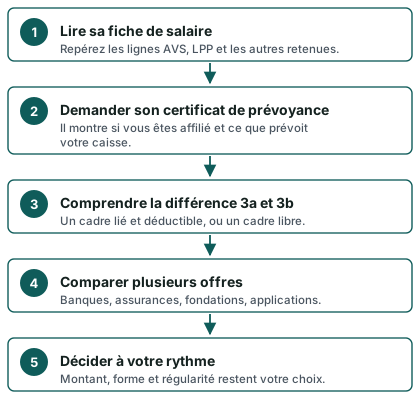
Étape 1 : lire sa fiche
Prenez dix minutes et soulignez chaque retenue. Si une ligne vous échappe, demandez au service des ressources humaines. Une question claire reçoit en général une réponse claire.
Étape 2 : demander le certificat de prévoyance
Si vous êtes affilié à une caisse de pension, ce document est votre carte d'identité de prévoyance. Il indique votre avoir, les prestations prévues en cas de décès et d'invalidité, et souvent les possibilités de rachat. Conservez-le avec vos papiers fiscaux.
Étape 3 : comprendre avant de choisir
Ne vous laissez pas presser. Un 3a peut prendre plusieurs formes : compte bancaire de prévoyance, placement en titres ou police d'assurance liée. Elles n'ont ni les mêmes risques, ni les mêmes frais, ni la même souplesse. Les pages 3a bancaire, 3a en fonds de placement et 3e pilier assurance présentent chaque famille. Pour décider entre banque et assurance, consultez banque ou assurance.
Étape 4 : comparer, sans engagement
Une fois le cadre compris, comparer devient simple : vous regardez les frais, la souplesse, les garanties, les conditions de sortie. Quand on vous remet une offre, la page recevoir une offre de 3e pilier : 10 questions à poser vous aide à ne rien oublier. Vous pouvez aussi demander une comparaison gratuite : le fonctionnement de ce service est expliqué sur la page comment ça marche.
Étape 5 : avancer à son rythme
Rien ne presse au point de décider dans la semaine. Les plafonds se renouvellent chaque année et le rachat rétroactif adoucit l'effet d'une année manquée. En revanche, plus l'on commence tôt, plus l'effet du temps joue, comme le montre la courbe plus haut. Pour une première démarche, vous pouvez lire ouvrir un 3e pilier pas à pas.
Les pièges les plus fréquents des débutants
Voici les erreurs qui reviennent le plus souvent, et la façon de les éviter.
- Confondre cotisation obligatoire et épargne libre. Les deux premiers piliers sont prélevés pour vous. Le 3e pilier ne l'est jamais. Si vous ne faites rien, il ne se passe rien.
- Croire que le 2e pilier suffit. Il dépend de votre employeur, de votre salaire et de votre parcours. Un temps partiel ou une interruption l'affecte directement.
- Ouvrir le premier produit proposé. Une offre reçue n'est pas une comparaison. Posez des questions, demandez les frais en toutes lettres, comparez au moins deux solutions de nature différente.
- Oublier la date limite de versement. Pour qu'un versement 3a soit déductible, il doit généralement être effectué avant la fin de l'année fiscale. La page jusqu'à quand verser son 3e pilier et la check-list de fin d'année vous aident à ne pas vous faire surprendre.
- Ne pas se demander ce qui arrive en cas de changement. Déménagement, départ à l'étranger, passage à l'indépendance : la règle change et le cadre du 3a aussi. Il vaut mieux le savoir avant.
- Se fier à un chiffre non daté. Les plafonds, les seuils et les déductions changent chaque année ou presque. Un chiffre sans année est un chiffre suspect.
Pour aller plus loin sur ces points, lisez les erreurs fréquentes avec son 3e pilier et les idées reçues sur le 3e pilier.
Questions fréquentes
Que signifient « les 3 piliers suisses » ?
C'est le nom donné à l'organisation de la prévoyance vieillesse, invalidité et survivants en Suisse. Le 1er pilier est l'AVS/AI, le 2e pilier est la prévoyance professionnelle (LPP) et le 3e pilier est la prévoyance individuelle (3a et 3b). Chacun joue un rôle précis et ils se complètent.
Quel est le pilier le plus important ?
Aucun ne se suffit à lui seul. Le 1er pilier garantit le minimum vital, le 2e prolonge le niveau de vie, le 3e permet de combler ce qui manque selon votre situation. L'importance relative de chaque pilier varie d'une personne à l'autre : salaire, affiliation à une caisse, carrière, projets.
Suis-je obligé d'avoir un 3e pilier ?
Non. Le 3e pilier est facultatif. Seuls l'AVS/AI et, pour les salariés concernés, la LPP sont obligatoires. C'est à vous de décider si, quand et comment vous cotisez au 3e pilier, en fonction de votre situation et de vos objectifs.
Comment savoir si je suis affilié à une caisse de pension ?
Regardez votre fiche de salaire : une ligne LPP ou « caisse de pension » indique une affiliation. Vous pouvez aussi demander votre certificat de prévoyance à votre employeur ou directement à la caisse. En dessous du seuil d'entrée de la LPP, l'affiliation n'est pas obligatoire et dépend de l'employeur.
Mon employeur cotise-t-il aussi pour moi ?
Oui, pour le 1er et le 2e pilier. L'employeur verse sa part de cotisations AVS/AI et sa part à la caisse de pension. Il est même débiteur de la totalité des cotisations envers l'institution de prévoyance : il déduit votre part de votre salaire et transfère l'ensemble dans le délai prévu. Pour le 3e pilier, en revanche, aucune cotisation patronale n'est prévue par défaut.
Que se passe-t-il si mon employeur ne verse pas les cotisations ?
Un employeur qui emploie des salariés sans décompter leurs salaires avec la caisse de compensation s'expose à un supplément de 50 % des cotisations dues, porté à 100 % au plus en cas de récidive. Ce supplément ne peut pas vous être imputé. Si vous avez un doute, parlez-en d'abord à votre employeur, puis à la caisse de compensation.
Quel est le plafond du 3a en 2026 ?
En 2026, le plafond est de 7 258 francs si vous êtes affilié à une caisse de pension, et de 36 288 francs si vous ne l'êtes pas (avec la limite de 20 % du revenu d'activité pour les indépendants sans 2e pilier). En 2027, ces montants passent à 7 373 francs et 36 864 francs. Ce sont des maximums : personne n'est tenu de les atteindre.
Puis-je rattraper une année où je n'ai rien versé en 3a ?
Depuis l'année fiscale 2026, un rachat rétroactif est possible pour jusqu'à dix ans de cotisations manquantes, sous conditions. Il faut notamment avoir versé l'intégralité de la cotisation due pour l'année en cours, et un seul rachat est possible par année fiscale. Le détail figure sur la page consacrée au rachat rétroactif du 3a.
Le 3e pilier garantit-il un rendement ?
Non. Un rendement n'est jamais garanti sur ce site ni ailleurs sans condition. Selon la forme de 3a, vous pouvez avoir un capital garanti, un compte rémunéré ou un placement en titres dont la valeur varie. Posez toujours la question des frais et du risque, et comparez avant de choisir.
Dois-je choisir moi-même ma banque ou mon assurance ?
Oui, c'est à vous de choisir votre prestataire de 3e pilier, car personne ne le fait à votre place. Ce site ne recommande aucun prestataire. Il vous aide à comprendre et vous propose, si vous le souhaitez, une comparaison gratuite d'offres. La page qui peut vous proposer un 3e pilier ? explique qui intervient dans ce marché.
Sources
- Cotisations des salariés et des employeurs (RAVS), art. 6, 8, 14, 34b, 38 et 55 — Fedlex
- Personnes assurées et affiliation (art. 64) — Fedlex
- Obligations de l'employeur (art. 66) — Fedlex
- Début de l'assurance et obligations de l'employeur (art. 6) — Fedlex
- Plans de prévoyance, retraite anticipée et sécurité des caisses (art. 1) — Fedlex
- Chiffres repères 2026 de la prévoyance professionnelle et du 3e pilier a — OFAS
- Votre cotisation au 3e pilier — OFAS
- 3e pilier a : plafonds de déduction et rachats rétroactifs — Administration fédérale des contributions
- Plafonds 3a 2027 — Conseil fédéral
- Montants LPP et 3e pilier A — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.