Dans cette page
- C'est quoi, concrètement
- Pourquoi le 3e pilier existe
- Deux formes : lié et libre
- Banque ou assurance : les deux supports
- L'avantage fiscal, expliqué simplement
- Les points de vigilance avant de verser
- Le parcours type d'un premier 3e pilier
- Le 3e pilier au fil de la vie
- Pour aller plus loin sur le site
- Questions fréquentes
Vous entendez parler du 3e pilier à la machine à café, dans la publicité, dans les courriers de votre banque. Chacun semble savoir de quoi il s'agit, mais personne ne prend le temps de l'expliquer depuis le début. Cette page le fait. Elle présente le 3e pilier suisse tel qu'un salarié romand qui débute peut le comprendre : ce que c'est, à quoi cela sert, quelles formes il prend, où l'argent est placé, ce que l'impôt a à voir là-dedans et quels points vérifier avant de verser le moindre franc.
Pour rendre les choses concrètes, nous suivrons un exemple fictif : Alicia, 33 ans, salariée à Yverdon, dans le canton de Vaud. Elle est affiliée à une caisse de pension par son employeur. Elle ne connaît du 3e pilier que le nom, et elle se demande si elle doit s'en préoccuper maintenant. Alicia n'existe pas : elle sert seulement à illustrer le raisonnement. Sa situation n'est pas la vôtre, et la bonne réponse dépend toujours du revenu, du canton, de l'âge, de l'état civil et de l'affiliation au 2e pilier.
Ce site informe ; il ne conseille pas et ne recommande aucun produit. À la fin de la lecture, si vous souhaitez voir ce que des prestataires proposent, vous pourrez demander une comparaison gratuite et recevoir des offres à examiner à tête reposée.
C'est quoi, concrètement
Le 3e pilier est la prévoyance individuelle : de l'argent que vous mettez de côté vous-même, en plus de ce que l'État et votre employeur prévoient déjà pour vous. Personne ne vous y oblige. Vous décidez d'ouvrir un compte ou de signer un contrat, vous choisissez ce que vous y versez, et vous pouvez en général arrêter ou reprendre selon votre situation.
L'idée tient en une phrase : vous constituez un capital pour plus tard, ou pour vous protéger contre certains aléas de la vie, avec un coup de pouce fiscal dans sa version la plus connue.
Trois remarques pour éviter les malentendus dès le début :
- Le 3e pilier n'est pas un compte d'épargne ordinaire. Selon sa forme, l'argent peut être bloqué jusqu'à des échéances précises.
- Ce n'est pas un placement miracle. Un rendement n'est jamais garanti, et il dépend du support choisi.
- Ce n'est pas un produit unique. Sous le même nom, on trouve des comptes bancaires, des contrats d'assurance et des solutions investies en titres, qui n'ont ni les mêmes règles ni les mêmes risques.
Les mots à retenir
Quelques termes reviendront tout au long du guide. Les voici en clair :
- Pilier 3a : la prévoyance individuelle liée. Les versements sont encadrés par la loi, déductibles du revenu imposable dans une limite fixée chaque année, mais l'argent reste bloqué hors cas prévus.
- Pilier 3b : la prévoyance individuelle libre. Vous disposez de votre argent plus librement, mais l'avantage fiscal est bien plus limité et dépend du canton.
- Plafond : le montant maximum que la loi vous autorise à déduire pour une année.
- Fondation bancaire de prévoyance : la structure qui détient votre compte 3a lorsque vous passez par une banque.
- Police d'assurance liée : le contrat 3a signé avec une compagnie d'assurance.
- Retrait anticipé : un retrait avant la retraite, permis seulement dans des cas définis.
Si un mot vous manque en cours de lecture, les trois glossaires du site vous attendent : de A à F, de G à O et de P à Z.
Pourquoi le 3e pilier existe
Pour comprendre le 3e pilier, il faut le replacer dans le système suisse de prévoyance. Ce système repose sur trois étages, d'où le mot « pilier ». Chacun a son rôle.
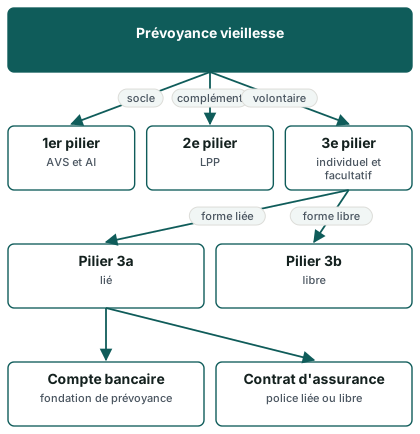
Le schéma ci-dessus est une carte du chemin que ce guide va parcourir. Chaque case a sa page sur le site : le 1er pilier (AVS), le 2e pilier (LPP), le pilier 3a et le pilier 3b. Pour une vue d'ensemble des étages, la page sur les trois piliers suisses les met côte à côte.
Le rôle de chaque étage
Le 1er pilier (AVS et AI) vise à couvrir les besoins vitaux à la retraite, en cas d'invalidité ou de décès. Il est obligatoire. Il est financé par des cotisations prélevées sur les revenus d'activité.
Le 2e pilier (LPP, la caisse de pension) complète le premier pour permettre de maintenir, autant que possible, le niveau de vie. Si vous êtes salarié et que votre revenu atteint les seuils d'affiliation, votre employeur vous y inscrit.
Le 3e pilier vient en troisième. Il est facultatif. Il sert à combler un écart que vous jugez trop grand entre ce que les deux premiers piliers prévoient et ce dont vous aurez besoin, ou simplement à réaliser un projet, comme l'acquisition d'un logement. Si votre situation comporte des lacunes (années sans cotisation, temps partiel, interruptions de carrière), c'est souvent là que le sujet devient pertinent.
Pourquoi l'État encourage le 3a
La Confédération et les cantons ont voulu encourager l'épargne privée pour la prévoyance. Ils l'ont fait par le droit fiscal. La loi sur l'impôt fédéral direct (LIFD) prévoit en effet, à son article 33 alinéa 1 lettre e, que sont déductibles les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, en collaboration avec les cantons, quelles formes de prévoyance peuvent être prises en considération et dans quelle mesure les cotisations sont déductibles du revenu. C'est l'état de la loi au 1er janvier 2026.
En clair : l'État vous laisse déduire de votre revenu ce que vous versez dans une forme de prévoyance reconnue. En contrepartie, cet argent est lié à la prévoyance et ne se retire pas à n'importe quel moment.
Exemple fictif : Alicia se pose la question
Alicia a 33 ans. Son salaire est versé chaque mois, sa caisse de pension prélève sa part, et elle a toujours pensé que « la retraite, on verra plus tard ». Au cours d'un repas de famille, un cousin lui parle de son 3e pilier. Elle réalise qu'elle ne sait pas si elle peut en ouvrir un, combien elle pourrait y verser, ni ce qui se passerait si elle changeait de canton. Son premier réflexe est de lire de façon structurée plutôt que de signer le premier contrat reçu. C'est exactement la démarche de ce guide.
Deux formes : lié et libre
Quand on dit « 3e pilier », on parle en réalité de deux familles de solutions. Les confondre est l'erreur la plus fréquente des débutants.
Le pilier 3a, ou prévoyance liée
Le 3a est la forme reconnue par la loi, celle qui ouvre droit à la déduction fiscale. Elle est dite « liée » parce que l'argent est attaché à un but de prévoyance. Cela veut dire que vous ne pouvez pas le reprendre quand bon vous semble. Les cas où un retrait est possible sont définis : la retraite, l'achat d'un logement pour vos propres besoins, la mise à votre compte, le départ définitif de Suisse, l'invalidité complète, notamment. Les détails vivent sur la page du retrait anticipé.
Qui peut verser dans un 3a ? Selon l'OPP 3, à son article 7 alinéa 1, les salariés et les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes. Dans la pratique fiscale, seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser. Sans activité lucrative, le versement n'est plus possible. La page Qui peut ouvrir un 3a ? détaille les situations limites.
Le pilier 3b, ou prévoyance libre
Le 3b n'est pas encadré de la même manière. Vous pouvez y mettre ce que vous voulez, quand vous voulez, et en général reprendre votre argent selon le contrat choisi. En échange, vous n'obtenez pas la déduction fiscale du 3a. Selon le canton et le type de contrat, certains aspects fiscaux existent malgré tout, mais ils sont bien plus modestes et varient d'un lieu à l'autre. Pour les détails, voyez le pilier 3b et les impôts et la page d'introduction Pilier 3b : de quoi s'agit-il, et pour qui ?.
Les deux formes peuvent se combiner. La page Combiner 3a et 3b montre dans quels cas cela a un sens, et 3a ou 3b vous aide à situer votre point de départ.
Tableau récapitulatif : 3a et 3b côte à côte
| Critère | Pilier 3a (lié) | Pilier 3b (libre) |
|---|---|---|
| Nature | Prévoyance individuelle reconnue par la loi | Épargne ou assurance sans cadre fiscal spécifique |
| Déduction du revenu imposable | Oui, jusqu'au plafond de l'année | Très limitée, variable selon le canton |
| Qui peut verser | Personnes avec un revenu d'activité soumis à l'AVS | Toute personne, sans condition d'activité |
| Disponibilité de l'argent | Bloqué sauf cas prévus par la loi | Libre ou selon les conditions du contrat |
| Plafond de versement | Fixé chaque année | Aucun plafond légal fiscal |
| Impôt à la sortie | Impôt sur les prestations en capital, à part du revenu | Dépend du contrat et du canton |
| Pour qui, en général | Qui veut un avantage fiscal et accepte le blocage | Qui veut garder la main sur son argent |
La colonne de droite n'est pas « moins bien » : elle répond à un autre besoin. Le tableau ne désigne aucun gagnant, car cela dépend de votre situation.
Banque ou assurance : les deux supports
Une fois la forme choisie, il reste à décider où placer l'argent. Pour le 3a, deux grandes familles existent, et chacune a ses variantes.
Le 3a bancaire
Vous ouvrez un compte auprès d'une banque. Techniquement, l'argent est déposé dans une fondation bancaire de prévoyance, distincte de la banque elle-même. Ce compte peut être :
- un compte d'épargne 3a, qui porte un intérêt fixé par l'établissement et qui peut évoluer ;
- une solution investie en titres ou en fonds, où la valeur varie avec les marchés.
Le compte d'épargne est simple à comprendre. Les solutions en titres demandent d'accepter que la valeur puisse baisser temporairement, voire durablement. Les pages 3a bancaire, 3a en titres sans jargon et 3a en fonds de placement expliquent chaque variante. Si vous découvrez le sujet, le guide Peut-on perdre de l'argent avec un 3e pilier ? répond franchement à la question que tout le monde se pose.
Le 3a d'assurance
Vous signez un contrat auprès d'une compagnie. C'est une police d'assurance liée. Selon sa forme, le contrat peut mélanger épargne et couverture de risques, par exemple le décès ou l'incapacité de gain. Il peut aussi contenir une libération du paiement des primes : si vous devenez incapable de travailler, l'assureur prend en charge les primes à votre place. Le contrat a une valeur de rachat, c'est-à-dire la somme que vous récupérez si vous le résiliez en cours de route, et elle peut être inférieure à ce que vous avez versé, surtout au début.
C'est la différence majeure avec le compte bancaire : un contrat d'assurance est un engagement de long terme, et sortir trop tôt peut coûter cher. La page Résilier son 3e pilier assurance trop tôt détaille ce point, et Assurance et 3e pilier explique à quoi sert un contrat.
Comment penser la différence
Voici une grille de lecture, sans verdict, pour situer ce que vous cherchez :
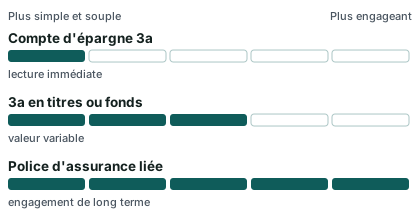
Cette échelle est qualitative : elle ne note pas la qualité des produits, seulement le degré d'engagement. Un engagement plus fort n'est ni bon ni mauvais en soi. Il dépend de ce que vous cherchez, de votre horizon et de votre tolérance au risque.
Pour une lecture comparée, la page 3e pilier : banque ou assurance, comment choisir ? reprend les critères un par un, et la FAQ compte, titres ou assurance répond à une trentaine de questions de débutants.
Les frais : un mot, sans chiffre
Tout support a des coûts. Il n'existe pas de gratuité complète. On rencontre, selon le cas, des frais de tenue de compte, des frais de gestion, des frais propres aux fonds de placement, des frais d'entrée ou de sortie, des frais liés aux commissions de distribution dans un contrat d'assurance. Ce site ne publie aucun tarif. Sachez simplement qu'il faut demander la liste complète des frais, par écrit, avant de s'engager, et la comparer avec une autre offre. La page Frais du 3e pilier explique comment les lire.
L'avantage fiscal, expliqué simplement
C'est la raison principale pour laquelle le 3a séduit. Mais il faut le comprendre correctement, car il est souvent mal présenté.
Ce que vous pouvez déduire
Chaque année, vous pouvez verser dans un 3a jusqu'à un plafond fixé par le Conseil fédéral. Ce que vous versez est déduit de votre revenu imposable dans votre déclaration d'impôt. Moins de revenu imposable, c'est moins d'impôt à payer sur l'année. Voilà pourquoi on parle d'« économie d'impôt ». Attention, cependant : l'ampleur dépend de votre revenu, de votre canton, de votre commune et de votre situation familiale. Ce n'est pas une économie que ce site peut vous annoncer pour vous, et aucun montant n'est promis.
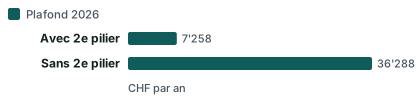
Le plafond dépend aussi de votre situation professionnelle. Le montant le plus bas s'applique aux personnes affiliées à une caisse de pension. Le plus élevé s'applique à celles qui n'ont pas de 2e pilier, par exemple certains indépendants, avec une limite en pourcentage du revenu d'activité.
7 258 francs
Plafond 3a en 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a en 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a en 2027 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (Conseil fédéral)
36 864 francs
Plafond 3a en 2027 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (Conseil fédéral)
31 décembre
Dernier jour pour qu'un versement compte pour l'année
Source: Administration fédérale des contributions
Le bloc ci-dessus rassemble les repères à connaître. Ils changent d'une année à l'autre : revenez toujours à la source officielle pour l'année de votre versement. Pour l'évolution d'une année à l'autre, la page Plafonds 3a 2027 détaille ce qui change, et Montant maximal du 3e pilier explique la logique des deux plafonds.
Visualiser l'écart entre les deux plafonds
Le graphique suivant met les deux plafonds de 2026 en regard. Il montre simplement l'ordre de grandeur de l'écart entre les deux situations, pas ce que vous pouvez verser.
La règle du 31 décembre
Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de l'année concernée. Le mot « crédité » compte : un virement lancé en toute fin d'année peut arriver trop tard selon le prestataire. Prévoyez de la marge. La page Jusqu'à quand verser son 3e pilier et la check-list de fin d'année vous aident à ne pas rater ce rendez-vous.
Couples, mariés et partenaires
Lorsque les deux époux ou partenaires enregistrés exercent une activité lucrative et versent des cotisations à une forme reconnue de prévoyance, chacun peut prétendre à la déduction. Autrement dit, ce n'est pas un plafond par ménage : chaque personne qui remplit les conditions a le sien. Pour les situations de couple, voyez le 3e pilier pour un couple marié.
Comment fonctionne la déduction, sans calcul
Dans votre déclaration d'impôt, vous inscrivez le montant versé en 3a, que vous justifiez avec l'attestation du prestataire. L'administration fiscale le soustrait du revenu qui sert de base au calcul de l'impôt. La page Déclarer son 3e pilier aux impôts vous guide pas à pas, et 3e pilier et impôts explique le mécanisme plus largement.
Le calcul de l'économie réelle dépend du taux d'imposition qui s'applique à la tranche de revenu concernée. Cette tranche est propre à chaque contribuable. Pour obtenir un ordre de grandeur, utilisez un outil officiel ou le calculateur du site en gardant à l'esprit que le résultat est une estimation fondée sur des hypothèses, non une promesse. Quant à la méthode, Calculer son économie d'impôt la détaille.
Et à la sortie ?
L'avantage a un revers que beaucoup oublient : au moment du retrait, le capital est imposé. Il l'est séparément de votre revenu ordinaire, au titre de l'impôt sur les prestations en capital, selon des règles propres au canton. C'est pourquoi on dit souvent que le 3a est surtout un report d'impôt plus qu'une exonération totale, même si le taux appliqué à la sortie est généralement plus doux que celui du revenu courant. Cette phrase est une tendance, pas une règle absolue, et la réalité dépend de la situation au moment du retrait.
Le fait d'étaler les retraits sur plusieurs années peut alléger l'addition ; la page Échelonner ses retraits explique le principe, et Retrait du 3e pilier : comment l'impôt se calcule détaille la mécanique.
Exemple fictif : l'année fiscale d'Alicia
Alicia, vaudoise, verse chaque mois une partie du plafond qui s'applique aux personnes affiliées à une caisse de pension. À la fin de l'année, elle reçoit une attestation de son prestataire. Elle la joint à sa déclaration, et le montant versé est déduit de son revenu imposable. L'impôt qu'elle paie est donc calculé sur un revenu plus bas. De combien ? Cela dépend de son revenu, de sa commune et de sa situation, et aucun chiffre ne peut le dire à sa place. Retenons le mécanisme, pas un montant.
Les points de vigilance avant de verser
Un 3e pilier se prend sur de longues années. Quelques vérifications au départ évitent bien des regrets.
Un argent bloqué
Rappelez-vous que le 3a est lié. Si vous avez besoin de liquidités à court terme, ne les placez pas là. Gardez d'abord une réserve accessible pour les imprévus. Le 3a vient après cette réserve, pas à sa place. Les cas où un retrait avant la retraite est possible existent, mais ils sont précis.
Le prestataire et son sérieux
Avant de confier votre argent, vérifiez à qui vous avez affaire. Une banque, une assurance, une fondation : chacune est soumise à des règles et, pour beaucoup, à une surveillance. La page Vérifier un prestataire de 3e pilier propose une liste de gestes simples. Et si vous recevez une proposition, dix questions à poser vous donnent un fil conducteur.
La durée et la sortie
Un contrat d'assurance peut vous engager longtemps et pénaliser une sortie anticipée. Un compte bancaire est plus souple, y compris pour transférer son 3a vers un autre prestataire. Dans tous les cas, demandez ce qui se passe si vous arrêtez de verser, si vous changez de prestataire, si vous déménagez ou quittez la Suisse.
Le risque de placement
Si vous optez pour une solution en titres, la valeur peut monter comme descendre. Aucun rendement n'est garanti, quelle que soit l'année de départ. Les illustrations de capital que montrent certains prestataires reposent sur des hypothèses. Voici une courbe de capitalisation de ce type : elle sert seulement à montrer la forme du phénomène, pas à prédire quoi que ce soit.
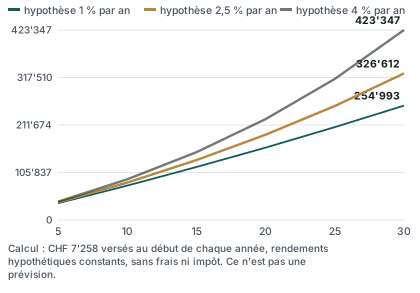
Ce que la courbe illustre : plus la durée s'allonge, plus l'écart entre les hypothèses grandit. C'est l'effet des intérêts composés, qui travaillent sur les montants déjà accumulés. Mais la courbe suppose un rendement constant, sans frais ni impôt, ce qui n'existe pas dans la vie réelle. Elle ne dit rien de ce qui vous arrivera. La page Rendement du 3e pilier apprend à lire ces chiffres sans se laisser impressionner.
Les erreurs de débutant
Quelques pièges reviennent souvent :
- verser en fin d'année sans vérifier la date de crédit ;
- ouvrir plusieurs comptes sans raison claire ;
- signer un contrat d'assurance sans avoir demandé la valeur de rachat ;
- oublier de déclarer le versement dans la déclaration d'impôt ;
- ne pas comparer les frais avant de choisir ;
- confondre 3a et 3b.
Le site consacre une page à chacun de ces sujets : erreurs fréquentes du débutant, erreurs fiscales et idées reçues.
Les cas particuliers à garder en tête
Votre situation peut modifier la règle générale. Les plus courants :
- Indépendant : si vous n'avez pas de 2e pilier, un plafond plus élevé s'applique, dans la limite d'une part du revenu. Voyez Indépendant sans 2e pilier.
- Frontalier ou arrivant : le statut fiscal (impôt à la source, taxation ordinaire ultérieure, quasi-résident) change ce que vous pouvez déduire. Consultez 3e pilier et frontaliers et Arriver en Suisse : votre premier 3a.
- Temps partiel ou activité réduite : l'existence d'un revenu soumis à l'AVS reste la condition. Voir Temps partiel ou au foyer.
- Chômage : un revenu de remplacement peut ouvrir un droit de verser, selon les conditions. Voir Au chômage, que devient mon 3e pilier ?.
Et après l'âge de référence ?
Il est possible de continuer à cotiser après l'âge de référence, mais pas indéfiniment : les cotisations peuvent être versées jusqu'à cinq ans au plus après cet âge, tant qu'une activité lucrative est exercée. Passé ce délai, le droit à la déduction disparaît. Et l'année où vous mettez fin à votre activité lucrative, vous pouvez verser la totalité de la cotisation. Sur ce thème, lisez Peut-on cotiser au 3e pilier après l'âge de la retraite ?.
Les années manquées : le rachat rétroactif
Une nouveauté récente permet de rattraper des années de cotisation manquées. D'après l'OFAS, le premier rachat est possible durant l'année fiscale 2026, pour 2025. Le rattrapage porte sur dix ans au plus, et le rachat est déductible fiscalement l'année où il est effectué. Il y a des conditions : il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours avant de verser en une fois celle de l'année rachetée. Un seul rachat est possible par année fiscale, dans la limite du montant de la « petite déduction », soit 7 258 francs en 2025 et en 2026, y compris pour les personnes sans 2e pilier.
Ce mécanisme est récent et ses règles pratiques évoluent. Si vous êtes concerné, consultez la page Rachat rétroactif du 3a et vérifiez la situation auprès de votre prestataire et de votre administration fiscale.
Le parcours type d'un premier 3e pilier
Voici, dans l'ordre, les étapes que suivent la plupart des personnes qui débutent. Ce n'est pas un conseil : c'est une méthode de travail.
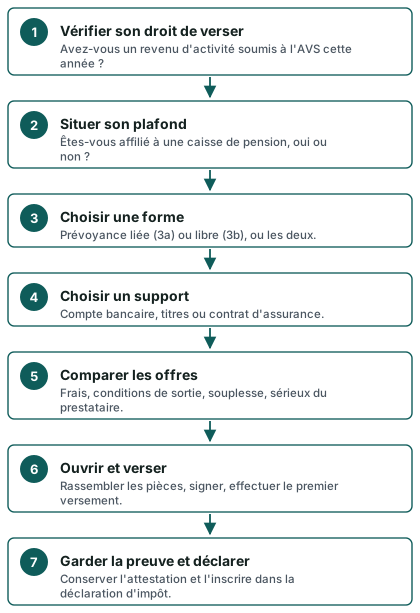
Étape 1 : savoir si vous avez le droit
La condition de base est un revenu d'activité soumis à l'AVS. Si vous êtes salarié, c'est probablement le cas. Si vous êtes étudiant sans revenu, sans emploi ou à la retraite sans activité, la réponse est différente. Pour un jeune diplômé, la page Après les études : l'essentiel donne des repères.
Étape 2 : situer son plafond
Êtes-vous affilié à une caisse de pension via votre employeur ? Votre fiche de salaire ou votre certificat de prévoyance l'indique. De cette réponse dépend le plafond qui vous concerne.
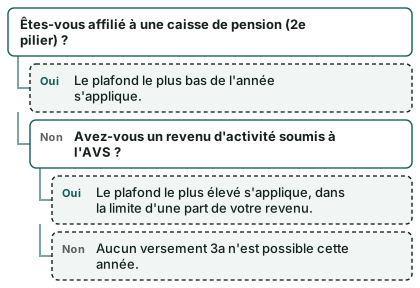
L'arbre est volontairement simple. Les cas particuliers (permis, résidence à l'étranger, activité mixte) demandent une vérification complémentaire. Pour l'âge, À quel âge ouvrir un 3e pilier ? explique les repères.
Étape 3 : choisir la forme, puis le support
Reprenez le tableau et la grille de lecture de la section précédente. Notez ce qui compte pour vous : la souplesse, le blocage acceptable, le goût ou non pour la variation de valeur, le besoin de couverture en cas d'incapacité de travail.
Étape 4 : comparer avant de signer
Ne vous arrêtez pas à la première proposition. Une comparaison porte sur les mêmes critères pour chaque offre : nature du support, frais, conditions de sortie, obligations de versement, solidité de l'institution. Le site ne désigne aucun prestataire ; il vous propose de voir ce qui existe. Pour cela, la page Comparer les offres de 3e pilier présente la démarche, et Comment fonctionne Mon 3e Pilier explique qui traite votre demande.
Étape 5 : réunir les documents
Pour ouvrir un 3a, on demande en général une pièce d'identité, une attestation de domicile, parfois des informations sur votre situation professionnelle et fiscale. La liste à cocher des documents évite les allers-retours.
- Pièce d'identité en cours de validité
- Justificatif de domicile
- Informations sur votre affiliation à une caisse de pension
- Coordonnées bancaires pour les versements
- Conditions générales et liste des frais, relues avant signature
Étape 6 : ouvrir, verser, conserver
Une fois le compte ouvert ou le contrat signé, vous effectuez votre premier versement. Conservez l'attestation annuelle : c'est elle qui justifiera la déduction. Le détail du déroulé figure sur Ouvrir un 3e pilier : les démarches pas à pas et sur Mon premier compte 3a.
Exemple fictif : le parcours d'Alicia
Alicia vérifie qu'elle perçoit bien un revenu soumis à l'AVS. Elle consulte son certificat de prévoyance : elle est affiliée à une caisse de pension, donc le plafond le plus bas s'applique à elle. Elle hésite entre un compte et un contrat ; elle note ses critères, puis demande à voir plusieurs offres avant de décider. Elle ne se précipite pas, car elle sait qu'un versement se fait à n'importe quel moment de l'année, tant qu'il est crédité avant le 31 décembre. Cet exemple est fictif, et sa décision n'est pas une recommandation.
Le 3e pilier au fil de la vie
Le 3e pilier n'est pas figé. Il suit vos changements de situation. Voici quelques moments où il faut le regarder à nouveau.
Un projet de logement
Le 3a peut servir à financer l'acquisition d'un logement pour vos propres besoins, dans le cadre de l'encouragement à la propriété du logement (EPL). Il peut aussi servir à l'amortissement indirect d'une hypothèque. Chacune de ces options a des effets fiscaux et patrimoniaux distincts. Lisez 3e pilier et projet immobilier et Amortissement indirect avant toute décision.
Un changement de statut
Se mettre à son compte, devenir frontalier, quitter la Suisse : chaque événement modifie les règles. Le plafond peut changer, la déduction aussi, et le retrait peut devenir possible. Pour l'indépendance, voyez Je me mets à mon compte : mon 3a change-t-il ?. Pour un départ, Quitter la Suisse : récupérer son 3a.
Un changement de canton
La Suisse romande compte plusieurs cantons, chacun avec sa fiscalité. La déduction du 3a existe partout, mais l'impôt qui en résulte, la manière de déclarer et l'impôt au retrait varient. Le canton de résidence au moment du retrait compte. La page 3e pilier en Romandie compare les approches, et chaque canton a sa page : Genève, Vaud, Valais, Neuchâtel, Fribourg et Jura.
Les événements de la vie
Mariage, divorce, naissance, décès, héritage : chacun peut toucher le 3e pilier, en particulier la question de savoir qui perçoit l'argent. Les pages Divorce, Décès, Concubins et Hériter d'un 3e pilier répondent à ces situations.
Et la retraite ?
Au moment de la retraite, vous choisissez comment sortir votre argent. Dans un 3a bancaire, c'est généralement un capital. Dans un contrat d'assurance, la question « capital ou rente » peut se poser. Les effets fiscaux diffèrent. Voyez Capital ou rente et 3e pilier et retraite.
Pour aller plus loin sur le site
Ce guide est une porte d'entrée. Selon votre question, voici où poursuivre.
Pour comprendre les bases
Pour passer à l'action
- Premier 3e pilier à 25 ans ou premier emploi
- Combien de comptes 3a ouvrir ?
- Combien verser par mois ?
Pour les impôts
Pour le retrait
Quand vous aurez cerné vos priorités, vous pourrez demander une comparaison gratuite. Le formulaire rassemble votre situation une seule fois, et vous recevez ensuite des offres à comparer calmement, sans engagement de votre part.
Questions fréquentes
Le 3e pilier est-il obligatoire ?
Non. Le 1er pilier (AVS et AI) et le 2e pilier (LPP) sont obligatoires pour les personnes concernées, mais le 3e pilier est facultatif. Vous décidez d'en ouvrir un ou non, d'y verser peu ou beaucoup, dans les limites fixées par la loi pour la forme liée. Si vous hésitez, commencez par comprendre vos deux premiers piliers : votre certificat de caisse de pension vous donne une première image.
Quelle différence entre 3a et 3b ?
Le 3a est la prévoyance individuelle liée : les versements sont déductibles du revenu imposable jusqu'au plafond de l'année, mais l'argent est bloqué sauf cas prévus. Le 3b est la prévoyance libre : vous gardez plus de latitude sur l'argent, mais l'avantage fiscal est beaucoup plus restreint et varie selon le canton. Les deux peuvent coexister. La page 3a ou 3b approfondit.
Quel est le montant maximal que je peux verser en 3a ?
Il dépend de votre situation. En 2026, le plafond est de 7 258 francs pour les personnes affiliées à une caisse de pension et de 36 288 francs pour celles qui n'ont pas de 2e pilier, dans la limite d'une part de leur revenu d'activité. En 2027, ces montants passent respectivement à 7 373 et à 36 864 francs. Vérifiez toujours le montant officiel de l'année de votre versement.
Combien d'impôt vais-je économiser ?
Aucun chiffre ne peut être annoncé sans connaître votre revenu, votre canton, votre commune et votre situation familiale. Le versement est déduit du revenu imposable ; l'effet sur l'impôt dépend de la tranche concernée. Pour un ordre de grandeur, un calculateur officiel ou celui du site donne une estimation basée sur des hypothèses, qui ne vaut pas promesse.
Jusqu'à quand puis-je verser pour l'année en cours ?
Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de cette année. Un virement tardif peut arriver après cette date selon le prestataire : mieux vaut prévoir de la marge. Voyez aussi la check-list de fin d'année.
Puis-je retirer mon argent quand je veux ?
Pas dans un 3a. L'argent est lié à la prévoyance. Un retrait est possible dans des cas définis, par exemple l'acquisition d'un logement pour vos propres besoins, la mise à votre compte, un départ définitif de Suisse ou l'atteinte de la retraite. Pour le pilier 3b, la souplesse dépend du contrat. La page Retrait anticipé liste les motifs.
Peut-on perdre de l'argent avec un 3e pilier ?
Cela dépend du support. Un compte d'épargne ne fluctue pas comme un placement en titres. Une solution investie en fonds peut perdre de la valeur, parfois durablement. Un contrat d'assurance peut aussi entraîner une perte si vous le résiliez tôt, en raison de la valeur de rachat. Il faut donc se renseigner sur le support, les frais et la sortie avant de s'engager.
Faut-il choisir une banque ou une assurance ?
Il n'existe pas de réponse unique, et ce site ne désigne aucun prestataire. Le compte bancaire est généralement plus souple ; le contrat d'assurance engage davantage mais peut inclure des protections. Le choix dépend de vos besoins, de votre horizon et de votre tolérance au risque. Les pages banque ou assurance et banque détaillent les critères.
Mon conjoint et moi pouvons-nous tous deux déduire ?
Oui, si les deux exercent une activité lucrative et versent des cotisations à une forme reconnue de prévoyance : chacun peut alors prétendre à la déduction. Il ne s'agit pas d'un plafond commun au couple. Chaque personne remplit ses propres conditions. Voyez le 3e pilier pour un couple marié.
Que faire si j'ai raté des années de cotisation ?
Depuis l'année fiscale 2026, un rachat rétroactif est possible, pour jusqu'à dix ans de cotisations manquantes, avec des conditions précises : cotisation de l'année en cours versée d'abord, un seul rachat par année, déduction l'année du rachat. Consultez le principe du rachat rétroactif et vérifiez votre situation auprès de votre prestataire.
Comment fonctionne la comparaison gratuite du site ?
Vous remplissez un formulaire une seule fois. Le site ne conseille pas et ne vend rien lui-même : la page Comment fonctionne Mon 3e Pilier explique qui traite la demande et comment les offres vous parviennent. Vous les examinez ensuite à votre rythme, sans obligation.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 al. 1 let. e — Fedlex
- Ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3), art. 7 — Fedlex
- 3e pilier a — plafonds de déduction 2026 (chiffres repères de l'OFAS)
- Plafonds du 3e pilier a 2027 — décision du Conseil fédéral, admin.ch
- 3e pilier a : rachats rétroactifs et plafonds — OFAS
- Circulaire sur la prévoyance liée (3e pilier a) — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.