
Dans cette page
Arrêter de travailler avant l'âge ordinaire de la retraite se prépare longtemps à l'avance. Le 3ème pilier en cas de retraite anticipée pose une première question très concrète : l'argent du pilier 3a est-il disponible le jour où vous quittez votre emploi ? La réponse tient en une règle simple, assortie de quelques exceptions, et elle commande tout le reste de votre calendrier.
Cette page s'adresse aux salariés qui débutent dans la prévoyance et qui rêvent d'un arrêt plus tôt que prévu. Elle explique la règle légale, les options quand l'âge du retrait n'est pas encore atteint, la façon de regarder les années qui séparent l'arrêt de la rente AVS, puis un plan en étapes. Elle informe ; elle ne remplace pas l'examen de votre situation personnelle.
Pour suivre le fil, prenons un exemple fictif. Exemple : Patrick, 58 ans, salarié à Morges, aimerait s'arrêter à 61 ans. Il a alimenté un pilier 3a pendant de longues années et se demande ce qu'il peut en faire, et quand. Nous le retrouverons à chaque étape.
Arrêter de travailler plus tôt : et le 3a ?
Un 3a ne se vide pas parce que vous cessez de travailler
C'est le premier malentendu à lever. Le pilier 3a est une prévoyance liée : l'argent est bloqué jusqu'à un moment défini par la loi. Le fait de démissionner, d'accepter un plan de départ ou de prendre un congé sans solde ne débloque rien en soi. Ce qui compte, c'est votre âge par rapport à l'âge de référence, et non la date à laquelle votre contrat de travail prend fin.
Cela surprend souvent. On pense « j'arrête, donc je touche ». En réalité, trois calendriers coexistent et ne se règlent pas sur la même horloge : celui du 3a, celui du 2e pilier (caisse de pension) et celui de l'AVS. Une retraite anticipée consiste à les faire coïncider, ou à combler les trous entre eux.
Les trois piliers, trois horloges
Le schéma ci-dessous situe les trois étages de la prévoyance suisse et rappelle qui verse quoi.
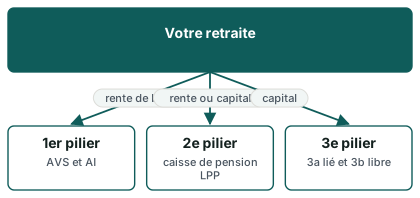
Le 1er pilier (AVS) verse une rente à l'âge de référence, avec une possibilité de la demander plus tôt contre une réduction. Le 2e pilier (LPP) peut verser ses prestations de vieillesse plus tôt, selon le règlement de votre caisse. Le 3a, lui, suit une règle légale commune à tous les prestataires. C'est la même fenêtre de temps, mais pas forcément les mêmes bornes pour chacun.
Ce que cette page ne fait pas
Elle ne dit pas à quel âge vous devriez arrêter, ni combien il vous faudra pour vivre. Ces réponses dépendent de votre revenu, de votre canton, de votre état civil, de votre affiliation à une caisse de pension et de vos charges. Elle vous donne les repères pour poser les bonnes questions, et pour recevoir ensuite des offres comparables.
À quel âge le retrait est-il possible ?
La règle de base : cinq ans avant l'âge de référence
Selon la notice fiscale de l'Administration fédérale des contributions, les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence. Autrement dit, la fenêtre d'ouverture s'étend sur les cinq années qui précèdent l'âge de référence. Avant elle, le retrait n'est possible que pour les motifs prévus par la loi (nous les passons en revue plus bas).
La même source précise que les contrats ne peuvent pas prévoir la fin du contrat après la 70e année. Le retrait n'est donc pas indéfiniment repoussable : une borne haute existe aussi. Entre les deux, vous disposez d'une marge pour choisir le bon moment, ce qui est utile quand on veut lisser l'impôt (voir plus bas).
Un repère pour Patrick
Patrick vise l'arrêt à 61 ans. Pour lui, la première vérification consiste à placer cet âge par rapport à son âge de référence : si 61 ans tombe dans la fenêtre des cinq ans qui précèdent l'âge de référence, son 3a devient accessible au moment de son départ. Si l'arrêt tombait plus tôt que la fenêtre, il faudrait attendre ou chercher un motif de retrait anticipé. Il peut contrôler cette position en lisant les conditions de son contrat, ou en posant la question à son prestataire.
Le 2e pilier suit une logique voisine
Le texte de la LPP prévoit de son côté que les prestations de vieillesse peuvent être versées au plus tôt cinq ans avant l'âge de référence, et qu'elles sont échues à l'âge de référence (art. 3 al. 1 de l'ordonnance mentionnée dans les sources). Mais le règlement de votre caisse peut fixer ses propres conditions, ses taux de conversion réduits et ses options de capital ou de rente. C'est donc un document à demander séparément. Pour approfondir, voyez le 3e pilier et la retraite.
Les repères officiels en un coup d'œil
Les chiffres ci-dessous sont les repères officiels qui encadrent le 3a. Ils servent de base à tout le reste de la page.
cinq ans
Retrait possible au plus tôt avant l'âge de référence
Source: 3e pilier a — retrait et imposition (AFC)
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à dix ans
Rachat rétroactif de cotisations 3a manquantes
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Tableau récapitulatif : trois horloges, trois règles
Ce tableau résume ce que disent les sources officielles de cette page. Les cellules laissées « selon le règlement » signalent un document à demander.
| Étage | Quand les prestations peuvent partir | Ce qui fixe l'âge exact |
|---|---|---|
| 3a (prévoyance liée) | Au plus tôt cinq ans avant l'âge de référence | La loi, identique pour tous les prestataires |
| 2e pilier (LPP) | Au plus tôt cinq ans avant l'âge de référence | La loi, puis le règlement de la caisse |
| AVS (1er pilier) | Rente anticipée possible, avec réduction | La loi, selon le choix que vous annoncez |
| Pilier 3b (libre) | Selon le contrat | Le contrat lui-même, sans âge légal imposé |
Avant cet âge : quelles options
Le 3b, par définition, n'a pas ce verrou
Le pilier 3b est une prévoyance libre. Son capital n'est pas soumis à la fenêtre d'âge du 3a, mais il est soumis à son contrat. Une police d'assurance a ses conditions de rachat et de résiliation, avec une valeur de rachat qui peut être inférieure à ce que vous avez payé, surtout si vous résiliez tôt. Un compte ou un dépôt libre se retire plus simplement. Si vous construisez un projet d'arrêt précoce, avoir un 3b à côté du 3a offre de la souplesse. C'est ce que la page sur 3a et 3b combinés développe.
Attention toutefois : un 3b peut être imposé différemment selon le canton et le produit. Il ne bénéficie en général pas de la déduction du 3a. La comparaison entre les deux est détaillée sur la page 3a ou 3b.
Le retrait anticipé du 3a pour un motif prévu
Avant la fenêtre d'âge, le 3a n'est pas totalement fermé. La loi prévoit des motifs précis de retrait anticipé : l'achat ou la rénovation d'un logement principal, via l'encouragement à la propriété du logement (EPL), le départ définitif de Suisse, la mise à son compte avec cessation de l'affiliation au 2e pilier, l'invalidité complète. Aucun de ces motifs ne correspond à « j'ai envie d'arrêter plus tôt ». Cette page ne détaille pas les conditions, qui font l'objet d'une page à part : retrait anticipé du 3e pilier.
Un point à retenir : un retrait anticipé est un événement fiscal et il fait perdre le caractère protégé de la somme retirée. Il ne s'improvise pas en vue de financer simplement un congé prolongé.
Continuer à verser pendant les dernières années
Beaucoup de personnes qui arrêtent plus tôt continuent de verser dans leur 3a jusqu'à l'arrêt, parce que la déduction fiscale reste intéressante tant qu'un revenu d'activité est soumis à l'AVS. Le plafond de l'année s'applique : en 2026, le plafond 3a avec 2e pilier est de CHF 7 258, et en 2027 de CHF 7 373. Pour une personne sans 2e pilier, le plafond atteint CHF 36 288 en 2026 (dans la limite d'une part du revenu de l'activité lucrative). Le détail 2027 est sur la page plafonds 3a 2027.
Une fois votre activité terminée et en l'absence de revenu soumis à l'AVS, vous ne pouvez plus verser. Cette conséquence est souvent oubliée : l'année de l'arrêt, le dernier versement possible dépend de ce que vous avez encore gagné.
Rattraper des années manquantes
Si vous avez des « trous » dans vos versements, le rachat rétroactif de cotisations 3a est possible pour jusqu'à dix ans de cotisations manquantes. Il est déductible fiscalement l'année où il est effectué, et il s'agit d'une nouveauté à partir de l'année fiscale 2026 (rachat de 2025). Si votre projet d'arrêt approche et que vous avez des années non utilisées, cette possibilité mérite d'être examinée avec soin : voyez le rachat rétroactif du 3a.
L'économie réelle dépend de votre revenu, de votre canton et de la répartition des retraits ; ce n'est pas une économie personnelle que cette page peut chiffrer.
Le choix du moment : ne pas tout retirer d'un coup
Le capital du 3a est imposé séparément des autres revenus, à un taux réduit, au moment du retrait. Retirer plusieurs comptes la même année concentre la somme et peut augmenter la charge. Répartir les retraits sur plusieurs années, avec plusieurs comptes 3a ouverts à l'avance, est une manière classique de lisser. Cette organisation se prépare des années avant : voyez échelonner ses retraits et, pour comprendre le mécanisme, comment l'impôt du retrait se calcule.
Le revenu à couvrir entre l'arrêt et l'AVS
La question centrale : de quoi vivre pendant la « jonction » ?
C'est le vrai sujet d'une retraite anticipée. Entre le dernier salaire et la première rente de l'AVS, il y a un nombre d'années où vous ne touchez ni salaire, ni rente de base. Cet intervalle doit être financé par autre chose : l'épargne libre, le capital du 3a, du 3b, éventuellement les prestations du 2e pilier, ou une rente AVS prise en avance.
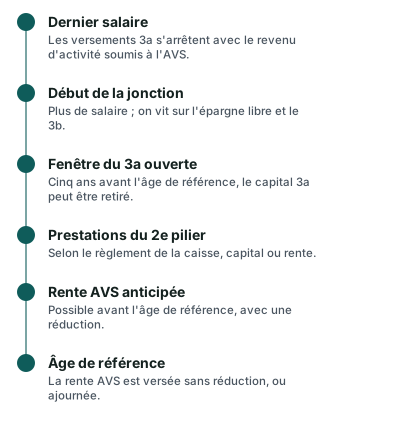
La frise suivante illustre les moments clés du parcours de Patrick, du dernier salaire à la rente. Elle ne fixe aucune date : chaque étape dépend de votre propre calendrier.
Retirer l'AVS plus tôt : ce que dit la loi
L'AVS permet l'anticipation de la rente de vieillesse. La loi précise que la rente anticipée est réduite de la contre-valeur actuarielle de la prestation anticipée. En clair : vous touchez plus tôt, mais pendant plus longtemps, donc la rente mensuelle est plus basse, et ce de façon durable.
Un adoucissement existe : si le revenu annuel moyen déterminant est inférieur ou égal à quatre fois la rente annuelle minimale, les taux de réduction sont réduits de 40 %. Cette disposition vise les revenus modestes. Elle ne s'applique pas à tout le monde, et seul un calcul officiel sur votre compte individuel dira où vous vous situez. Le principe et les conséquences sont aussi traités sur la page AVS 21 et 3a.
Anticiper une partie seulement
La loi prévoit aussi une option intermédiaire : les personnes qui perçoivent un pourcentage de leur rente de manière anticipée peuvent ajourner le reste de leur rente jusqu'à cinq ans après l'âge de référence au plus. Vous pouvez ainsi mélanger, en prenant une part de rente tôt pour couvrir la jonction, et en laissant l'autre part grandir. Le bon dosage dépend de vos besoins et de votre horizon, et il se calcule avec votre caisse de compensation.
Ne confondez pas avec la rente ajournée : si vous ne touchez rien à l'âge de référence, une déclaration d'ajournement doit être présentée au moyen de la formule officielle dans un délai d'un an à compter du début de la période d'ajournement. Sans déclaration dans ce délai, la rente est fixée et versée selon les règles générales. C'est une échéance à ne pas laisser passer.
Les trous de cotisation AVS : un piège discret
Quand on arrête de travailler avant l'âge de référence, on peut continuer à devoir des cotisations AVS comme personne sans activité lucrative, si les conditions sont remplies. Ne pas les payer crée des lacunes qui réduisent la rente future. De plus, les cotisations dont le montant n'a pas été fixé par décision dans un délai de cinq ans à compter de la fin de l'année civile pour laquelle elles sont dues ne peuvent plus être exigées ni versées. Ce point est technique ; demandez à votre caisse de compensation un extrait de compte individuel avant votre départ, pour voir si votre carrière est complète.
Un cas particulier : être imposé à la source
Si vous êtes titulaire d'un permis B ou si vous êtes frontalier, votre impôt est prélevé à la source. Dans certaines situations, une taxation ordinaire ultérieure (TOU) peut être demandée, au plus tard le 31 mars de l'année suivant l'année fiscale. Pour les prestations de prévoyance, la façon dont le retrait est imposé peut changer selon votre statut ; la page sur l'impôt à la source du retrait explique les cas.
Le tableau des sources de revenu possibles
Le tableau suivant récapitule les ressources habituellement mobilisées pour tenir jusqu'à l'AVS. Il ne constitue pas une recommandation ; il décrit des possibilités.
| Source de revenu | Disponibilité | Point de vigilance |
|---|---|---|
| Épargne libre | Immédiate | Elle se consomme ; l'inflation joue |
| Pilier 3b | Selon le contrat | Valeur de rachat d'une police, fiscalité propre |
| Pilier 3a | Dans la fenêtre d'âge, ou motif légal | Impôt sur les prestations en capital au retrait |
| 2e pilier | Selon le règlement de la caisse | Taux de conversion, choix capital ou rente |
| Rente AVS anticipée | Avant l'âge de référence | Réduction durable de la rente |
| Activité à temps partiel | Si l'employeur l'accepte | Cotisations qui continuent, versements 3a possibles |
Les décisions à prendre bien avant l'arrêt
Décider de l'année du premier retrait de chaque compte
Si Patrick a plusieurs comptes 3a, il peut les ouvrir à l'avance dans une logique d'échelonnement. Le 3a se retire en bloc par compte, pas par morceaux : une fois un compte clôturé, tout son capital est versé. D'où l'intérêt d'en avoir plusieurs de tailles différentes, ouverts assez tôt pour être prêts au bon moment. Pour le nombre idéal, la page combien de comptes 3a ouvrir donne les bases ; la réponse exacte dépend de votre situation.
Choisir entre capital et rente dans le 2e pilier
Votre caisse de pension propose souvent un choix entre rente et capital, parfois un mélange. Ce choix est généralement à annoncer à l'avance, selon un délai fixé par le règlement. Une fois pris, il est rarement réversible. Les conséquences sur l'impôt, sur la sécurité du revenu et sur la transmission en cas de décès sont différentes. Relisez le règlement de votre caisse, et si une zone reste floue, demandez des explications par écrit.
Pour le 3a en assurance, la même interrogation se pose sur les polices qui prévoient une rente : voyez capital ou rente en 3e pilier.
Vérifier le canton de résidence au moment du retrait
L'impôt sur les prestations en capital dépend du canton où vous êtes domicilié au moment du retrait. Cela rend la question du déménagement délicate : changer de canton peut modifier le barème, mais cela ne se décide pas à la légère, ni sans règles. La page déménager avant de retirer son 3a traite le sujet. Pour un résident vaudois comme Patrick, le cadre local est présenté sur le 3e pilier dans le canton de Vaud.
Prévoir la couverture accident et maladie
Quand on cesse de travailler, la couverture accident de l'employeur prend fin après un délai fixé par la loi. Il faut ensuite intégrer l'accident à la caisse-maladie. Ce n'est pas un sujet de prévoyance au sens strict, mais il appartient à la liste des choses à régler avant l'arrêt. Un oubli peut coûter très cher en cas d'imprévu.
Informer votre employeur et votre caisse dans les formes
Un départ anticipé ne se négocie pas toujours au dernier moment. Certains employeurs proposent des plans de préretraite avec une prise en charge d'une partie des cotisations du 2e pilier. Sans le savoir, on peut perdre cet avantage. Demandez par écrit les conditions, et demandez à votre caisse de pension une projection de vos prestations selon différents âges de départ.
Garder une trace de tout
Un dossier de retraite anticipée réussi tient en peu de documents, mais ils sont essentiels : l'extrait de compte AVS, le règlement et le certificat de la caisse de pension, les attestations annuelles de chaque compte 3a, les conditions contractuelles de chaque produit, et vos dernières déclarations d'impôt. Les attestations de versement servent à justifier les déductions passées. Conservez-les dans un même endroit.
Un plan simple pas à pas
Pour qui est ce plan ?
Il s'applique à une personne salariée qui se projette dans plusieurs années. Il suit le principe « d'abord comprendre, ensuite comparer ». Les étapes ne sont pas datées : adaptez-les à votre calendrier. Patrick l'utilise comme fil conducteur.
Étape 1 : poser l'objectif en termes de revenu, pas de date
Plutôt que « je veux arrêter à tel âge », écrivez « je veux vivre avec tel revenu mensuel pendant la jonction ». Ce revenu est une estimation personnelle, que cette page ne chiffre pas. Pour Patrick, c'est un revenu moyen proche de ses dépenses réelles, hors impôts du travail.
Étape 2 : lister tout ce qui existe
Faites l'inventaire : comptes 3a (et leur prestataire), contrats 3b, avoirs de libre passage éventuels, certificat de caisse de pension, extrait de compte AVS. Beaucoup de personnes découvrent à ce stade un avoir oublié. Notez pour chaque élément les conditions de retrait et la forme (compte bancaire, titres, police).
Étape 3 : placer chaque élément sur la frise
Reprenez la frise plus haut et positionnez : à quel âge chaque avoir est-il accessible ? Quelles années restent sans ressource ? Ce simple exercice révèle souvent qu'une année de « creux » doit être financée par l'épargne libre. Il montre aussi si le projet est réaliste avant de lancer des démarches.
Étape 4 : tester plusieurs scénarios de départ
Faites varier l'âge d'arrêt dans votre tête et auprès de vos interlocuteurs : une caisse de pension peut établir une projection pour chaque âge, la caisse de compensation peut chiffrer la rente anticipée. Comparez l'effet de la réduction durable de la rente AVS avec l'effet d'un départ plus tardif. Les calculs de capital à la retraite donnent une illustration, toujours sur hypothèses.
Étape 5 : organiser le calendrier des retraits
Une fois les scénarios clairs, fixez dans quel ordre vous ouvrirez les comptes à retirer. L'objectif est de répartir sur plusieurs années pour éviter de concentrer les retraits. Voyez l'impôt du retrait de capital pour visualiser le principe.
Étape 6 : vérifier les prestataires et comparer les conditions
Avant de transférer ou d'ouvrir un compte, contrôlez que le prestataire est autorisé et lisez les conditions de sortie : délais, frais éventuels de clôture, forme du versement. Posez les mêmes questions à chaque offre, afin que les réponses soient comparables. La comparaison gratuite des offres sert à cela, et la page comment ça marche précise qui traite votre demande.
Étape 7 : annoncer et suivre
Quand le départ approche, annoncez-le dans les formes à l'employeur, à la caisse de pension et, le moment venu, à la caisse de compensation. Conservez les accusés de réception. Au moment des retraits, pensez à la déclaration d'impôt de l'année : le capital retiré doit y figurer.
La liste de contrôle de Patrick
Voici ce que Patrick coche avant de donner son préavis. Cette liste est à adapter, elle ne remplace pas votre propre examen.
- Demander un extrait de compte individuel AVS
- Obtenir le règlement et le certificat de la caisse de pension
- Lister chaque compte 3a, son prestataire et ses conditions de retrait
- Vérifier la place de l'âge d'arrêt dans la fenêtre du 3a
- Estimer le revenu mensuel nécessaire pendant la jonction
- Examiner le rachat rétroactif si des années ont été manquées
- Prévoir l'échelonnement des retraits sur plusieurs années fiscales
- Régler l'assurance accident et maladie après l'arrêt
- Conserver tous les justificatifs dans un même dossier
Les pièges fréquents
Croire que démissionner ouvre le 3a
On l'a vu : l'âge, et non la fin du contrat, détermine l'accès. Un projet qui compte sur le 3a pour les premiers mois sans salaire doit vérifier cette condition avant de signer quoi que ce soit.
Oublier que la rente AVS anticipée est réduite pour toujours
La réduction ne s'efface pas à l'âge de référence. Elle accompagne la rente pendant toute la durée de son versement. C'est un choix de long terme, à comparer avec l'épargne qui pourrait couvrir la jonction à la place.
Retirer tous ses comptes la même année
C'est l'erreur fiscale la plus courante. Un plan d'échelonnement, préparé tôt, évite de payer plus d'impôt que nécessaire. Voyez aussi la liste des erreurs fiscales fréquentes.
Laisser filer le délai d'ajournement
Si vous choisissez d'ajourner la rente AVS, la formule officielle doit être déposée dans le délai fixé par la loi. Passé ce délai, les règles générales s'appliquent.
Se fier à une moyenne
Les tableaux « idéaux » circulent beaucoup. Ils ne tiennent pas compte de votre canton, de votre état civil ni de votre caisse. Un projet de retraite anticipée se juge avec vos documents, pas avec une moyenne.
Confondre un produit d'assurance et un compte
Si votre 3a est une police d'assurance, sa fin anticipée peut coûter : la valeur de rachat est parfois inférieure aux primes versées. Lisez le contrat avant tout changement. La page sur la résiliation anticipée détaille ce point pour les contrats.
Questions fréquentes
Peut-on toucher son 3a dès qu'on arrête de travailler ?
Non, pas automatiquement. L'accès dépend de votre âge : les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence. Si vous cessez de travailler avant cette fenêtre, le capital reste bloqué, sauf motif légal de retrait anticipé comme l'achat d'un logement principal ou le départ définitif de Suisse.
À quel âge peut-on retirer son pilier 3a au plus tôt ?
Cinq ans avant l'âge de référence. C'est la règle de la notice fiscale fédérale. Pour connaître la date exacte qui vous concerne, calculez-la à partir de votre propre âge de référence et vérifiez-la avec le prestataire de votre 3a.
Y a-t-il une limite haute pour retirer le 3a ?
Oui. Les contrats ne peuvent pas prévoir la fin du contrat après la 70e année. Entre la fenêtre d'ouverture et cette borne, vous avez une marge pour choisir le moment du retrait, utile pour répartir l'impôt.
Peut-on continuer à verser au 3a après avoir arrêté de travailler ?
Non, si vous n'avez plus de revenu d'activité soumis à l'AVS. Le versement 3a est lié à un revenu d'activité lucrative. Vous pouvez en revanche verser jusqu'à l'année de votre arrêt, dans la limite du plafond de l'année : en 2026, CHF 7 258 avec un 2e pilier, et CHF 7 373 en 2027.
Que se passe-t-il si je veux la rente AVS avant l'âge de référence ?
Vous pouvez demander une rente anticipée. Elle est réduite de la contre-valeur actuarielle de la prestation anticipée, de façon durable. Pour les revenus modestes, les taux de réduction sont diminués de 40 % lorsque le revenu annuel moyen déterminant est inférieur ou égal à quatre fois la rente annuelle minimale. Le montant précis se demande à la caisse de compensation.
Peut-on anticiper seulement une partie de la rente AVS ?
Oui. Celui qui perçoit un pourcentage de sa rente de manière anticipée peut ajourner le reste jusqu'à cinq ans après l'âge de référence au plus. Cette combinaison permet d'ajuster la couverture de la jonction. Le détail se vérifie avec la caisse de compensation.
Faut-il retirer tous ses comptes 3a la même année ?
Pas forcément, et c'est souvent déconseillé fiscalement : le capital retiré est soumis à un impôt sur les prestations en capital, et concentrer les retraits sur la même année peut augmenter la charge. Plusieurs comptes ouverts à l'avance permettent d'échelonner. Le détail est sur la page consacrée à l'échelonnement des retraits.
Le 3b est-il accessible plus tôt que le 3a ?
Le pilier 3b n'a pas de fenêtre d'âge légale, mais son contrat fixe ses propres conditions. Un compte libre se retire en général simplement ; une police d'assurance a une valeur de rachat qui peut être inférieure aux primes payées si vous mettez fin au contrat tôt.
Que dire à mon employeur d'un projet de retraite anticipée ?
Rien n'oblige à tout dire tôt, mais certaines entreprises ont des plans de préretraite ou des règles particulières. Le règlement de la caisse de pension décrit aussi les conditions d'un départ anticipé. Mieux vaut demander ces documents tranquillement, avant de prendre une décision définitive.
Comment comparer les offres de 3a quand on prévoit d'arrêter tôt ?
Posez les mêmes questions à chaque offre : conditions de retrait, délais de sortie, forme du versement, frais de clôture éventuels, possibilité d'ouvrir plusieurs comptes. Les réponses dépendent de votre situation : une comparaison gratuite vous donne des offres comparables sur ces points. Pour d'autres questions sur le retrait, consultez les 30 questions sur le retrait.
Sources
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Retraite flexible (art. 40a et 40b LAVS) — Fedlex
- Versement des prestations et retrait anticipé (art. 3) — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul (art. 55) — Fedlex
- Frais d'administration et prescription (art. 16) — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source (art. 33b) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.