
Dans cette page
Vous n'avez pas versé le maximum dans votre pilier 3a une année donnée ? Longtemps, cette occasion était perdue pour de bon. Le rachat rétroactif du 3a change la règle : il ouvre une porte pour rattraper, sous conditions, une partie des versements manqués. Cette page vous explique le principe pas à pas, sans jargon, pour que vous sachiez à quoi vous attendre avant de demander quoi que ce soit.
De quoi s'agit-il ?
Jusqu'ici, un versement 3a ne comptait que pour l'année en cours. Une année sans versement, ou avec un versement partiel, laissait un « trou » définitif dans votre prévoyance individuelle liée. Le rachat rétroactif permet désormais de combler ce trou après coup, et de déduire ce versement de votre revenu.
C'est une nouveauté de 2025. La règle figure aux articles 7a et 7b de l'OPP 3 et s'applique depuis le 1er janvier 2025. Elle concerne les salariés comme les indépendants qui avaient le droit de cotiser.
Ce qui change, concrètement
- Vous pouvez verser, en plus de votre cotisation ordinaire, un montant de rachat pour une année passée.
- Ce montant de rachat est déductible l'année où vous le versez, pas l'année rachetée.
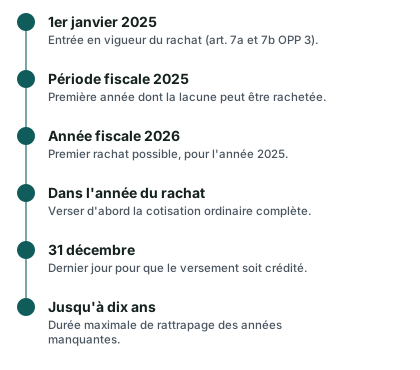
- Seules les lacunes apparues à partir de la période fiscale 2025 comptent. Une lacune plus ancienne est exclue, même si vous aviez le droit de cotiser à l'époque.
Exemple : Chloé, 34 ans, Vaud
Exemple fictif. Chloé est salariée dans le canton de Vaud. Elle a manqué trois années de versement avant de s'intéresser au sujet. En lisant la règle, elle découvre que ses années antérieures à 2025 ne sont pas rachetables. Seule l'année 2025 peut l'être, si elle n'y a pas versé le maximum. Ce premier constat, parfois décevant, évite de bâtir un projet sur une base fausse.
Pour rendre la suite concrète, voici la frise des étapes qui comptent.
Ce que vous pouvez racheter
Le rachat n'est pas libre. La loi pose des limites claires, qu'il vaut mieux connaître avant de se projeter.
La période rachetable
Le rattrapage porte sur dix ans au plus. Mais comme seules les lacunes apparues dès la période fiscale 2025 comptent, la fenêtre réelle s'ouvre peu à peu. En 2026, le premier rachat est possible, pour l'année 2025. Chaque année qui passe ajoute une année potentiellement rachetable.
Le montant maximal
Un seul rachat est possible par année fiscale. Son plafond est le montant de la « petite déduction », soit 8 % du montant-limite supérieur de la LPP. Il vaut 7 258 francs en 2025 et en 2026. Ce plafond vaut aussi pour les personnes sans 2e pilier, même si leur plafond ordinaire est bien plus élevé.
Le rachat ne peut en outre pas dépasser la différence entre les cotisations maximales admises et les cotisations réellement versées au cours des dix années précédentes. Autrement dit, vous ne rachetez que ce qui manque vraiment.
7 258 francs
Plafond 3a avec 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
7 258 francs
Plafond du rachat 3a, un seul rachat par année fiscale (2025 et 2026)
Source: 3e pilier a — rachats rétroactifs (nouveauté 2025)
dix ans au plus
Rattrapage possible sur
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Les conditions, toutes ensemble
Les conditions sont cumulatives : il faut les remplir toutes.
| Condition | Ce que cela veut dire |
|---|---|
| Être légitimé à cotiser | Vous avez un revenu d'activité soumis à l'AVS l'année du rachat |
| Cotisation de l'année complète | Vous avez versé la cotisation maximale 3a de l'année du rachat |
| Lacune réelle | Vous n'aviez pas versé le maximum les années à racheter |
| Droit de cotiser à l'époque | Vous étiez légitimé à cotiser pendant ces années |
| Pas de prestation de vieillesse 3a | Vous n'avez encore rien touché de votre 3a au titre de la vieillesse |
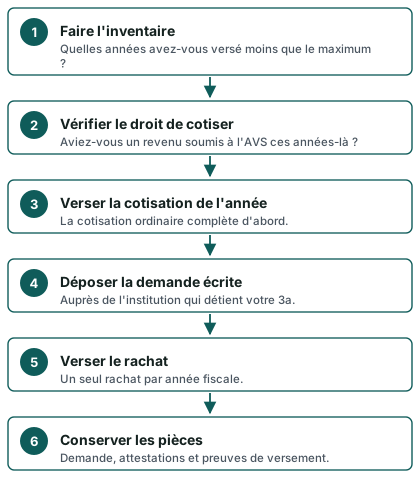
La deuxième ligne est la plus souvent oubliée. On ne peut pas « sauter » sa cotisation ordinaire de l'année pour ne verser que du rattrapage : la cotisation de l'année passe d'abord.
Comment faire
La démarche tient en quelques gestes. Elle demande de l'ordre plus que de la technique.
La demande écrite
La demande se fait par écrit auprès de l'institution de prévoyance. Elle indique le montant demandé, les années de lacune concernées avec leur montant et, le cas échéant, le montant et la date des cotisations ordinaires de l'année.
Dans cette demande, vous confirmez quatre choses :
- avoir versé le montant maximal des cotisations ordinaires de l'année du rachat ;
- avoir réalisé un revenu soumis à l'AVS pendant les années de lacune ;
- ne pas avoir déjà effectué de rachat pour ces années ;
- ne pas avoir perçu de prestation de vieillesse.
Les documents à retrouver
Avant de rédiger, rassemblez :
- vos attestations de versement des années passées ;
- la preuve du versement ordinaire de l'année en cours ;
- vos certificats de salaire, pour montrer le revenu soumis à l'AVS ;
- le nom de chaque institution où vous avez eu un 3a.
Si vous avez changé de prestataire, sachez que l'institution qui transfère le capital doit communiquer à la nouvelle le détail annuel des cotisations ordinaires et des rachats des dix années précédentes. Ce suivi aide à retrouver votre historique ; pour le détail de cette opération, voyez transférer son 3a.
Le calendrier de l'année
Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre. Un virement lancé trop tard ne compte pas. La check-list de fin d'année vous aide à ne rien oublier, et la page sur la date limite de versement détaille le principe.
Ce que le rachat change à l'impôt
Le rachat est déductible fiscalement l'année où il est effectué. La loi prévoit que salariés et indépendants peuvent déduire, en plus des cotisations ordinaires, les cotisations de rachat si les conditions de l'article 7a sont réunies.
Deux précisions évitent les malentendus.
- La déduction suit l'année du versement. Un rachat effectué en 2026 pour l'année 2025 se déduit dans la déclaration de 2026.
- Aucun chiffre n'est promis ici. L'effet réel dépend de votre revenu, de votre canton et de votre situation familiale. Le montant qu'un rachat peut alléger varie d'une personne à l'autre ; ce n'est pas une économie personnelle que cette page pourrait vous garantir.
Pour comprendre le mécanisme général, lisez 3e pilier et impôts. Pour un ordre de grandeur adapté à votre profil, le calculateur 3e pilier et le calcul pas à pas sont faits pour cela.
Un point d'attention : si vous êtes imposé à la source, le barème ne tient pas compte de vos cotisations 3a. Vous pouvez demander par écrit une taxation ordinaire ultérieure (TOU), jusqu'au 31 mars de l'année suivante, pour les déduire. Voyez permis B et impôt à la source.
Pour qui c'est utile
Le rachat rétroactif s'adresse surtout à celles et ceux qui ont de la marge et le droit de cotiser.
Les situations où il peut avoir du sens
- Vous avez versé une partie seulement du plafond une année récente, par manque de liquidités.
- Votre revenu a progressé et vous pouvez désormais verser davantage.
- Vous venez de comprendre le 3a et aimeriez rattraper l'année qui vient de passer.
Les montants versés restent, comme tout 3a, bloqués jusqu'à un retrait prévu par la loi. Si vous pensez avoir besoin de cet argent bientôt, demandez-vous d'abord si le blocage vous convient ; la page sur le retrait anticipé en expose les cas.
Les situations où il ne s'applique pas
- Vous n'avez aucun revenu soumis à l'AVS l'année du rachat.
- Vous avez déjà perçu une prestation de vieillesse 3a.
- Votre lacune date d'avant la période fiscale 2025.
- Vous n'avez pas encore versé la cotisation ordinaire complète de l'année.
Indépendant ? Votre situation a ses propres règles : voyez le rachat 3a pour indépendants. Pour mesurer ce que vous pourriez rattraper, utilisez le calculateur de rachat rétroactif. Et si vous souhaitez comparer les offres avant d'agir, la comparaison gratuite est le bon endroit.
Ce qu'il faut faire maintenant
- Listez vos années de versement partiel depuis 2025.
- Vérifiez que votre cotisation ordinaire de l'année sera versée en entier.
- Posez à votre prestataire la question de la procédure écrite.
- Notez la date limite de crédit en fin d'année.
Les plafonds évoluent : celui avec 2e pilier passe de 7 258 à 7 373 francs au 1er janvier 2027. Le détail est sur la page plafonds 3a 2027, et le montant maximal en donne la vue d'ensemble.
Questions fréquentes
Puis-je racheter des années antérieures à 2025 ?
Non. Seules les lacunes apparues à partir de la période fiscale 2025 comptent. Toute lacune plus ancienne est exclue, quelle qu'ait été votre situation à l'époque.
Combien d'années puis-je rattraper ?
Le rattrapage porte sur dix ans au plus. Comme la règle ne remonte pas avant 2025, le nombre d'années réellement rachetables grandit progressivement avec le temps.
Puis-je faire plusieurs rachats la même année ?
Non, un seul rachat est possible par année fiscale. Son montant ne peut pas dépasser le plafond de la petite déduction, soit 7 258 francs en 2025 et en 2026, y compris pour les personnes sans 2e pilier.
Dois-je verser ma cotisation ordinaire avant de racheter ?
Oui. Il faut avoir versé l'intégralité de la cotisation due pour l'année en cours avant de verser le rachat. Sans cela, la demande n'est pas recevable.
Le rachat est-il déductible des impôts ?
Oui, il est déductible fiscalement l'année où il est effectué, si les conditions de l'article 7a OPP 3 sont réunies. Le gain réel dépend de votre revenu et de votre canton ; seule une comparaison personnalisée peut l'éclairer.
Faut-il une demande écrite ?
Oui. La demande est adressée par écrit à l'institution. Elle précise le montant, les années de lacune concernées et, le cas échéant, les cotisations ordinaires de l'année.
Que se passe-t-il si je change de prestataire ?
L'institution qui transfère le capital communique à la nouvelle le montant annuel des cotisations ordinaires et des rachats des dix années précédentes. Votre historique suit donc votre capital.
Sources
- 3e pilier a — rachats rétroactifs (nouveauté 2025) — Administration fédérale des contributions
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Rachat de cotisations 3a (art. 7a et 7b OPP 3) — Fedlex
- Attestations et conservation des données (art. 8b OPP 3) — Fedlex
- Plafonds du 3e pilier a 2027 — Conseil fédéral
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.