Dans cette page
- La caisse de pension, c'est quoi
- Qui y est affilié, et dès quand
- Qui paie : vous et votre employeur
- Lire son certificat de prévoyance pas à pas
- Capital ou rente à la retraite
- Quand le 2e pilier ne suffit pas
- Changer d'emploi : le libre passage
- Les pièges fréquents des débutants
- Quelles questions poser à sa caisse de pension
- Questions fréquentes
Le 2ème pilier, aussi appelé prévoyance professionnelle ou LPP, est la part de votre retraite que vous construisez par votre travail salarié, avec votre employeur, dans une caisse de pension. Chaque année, cette caisse vous envoie un certificat de prévoyance : une ou deux pages denses, pleines de termes techniques. Cette page vous apprend à les lire, une ligne après l'autre, sans jargon et sans calcul compliqué.
Exemple : Thomas, 29 ans, salarié à Sion, vient d'ouvrir l'enveloppe de sa caisse. Il voit un « salaire assuré », un « avoir de vieillesse », une « prestation projetée » et ne sait pas ce qui est acquis, ce qui est une estimation et ce qu'il peut vérifier. Thomas est un personnage fictif : il nous servira de fil rouge, sans chiffre personnel, pour rester concret.
La caisse de pension, c'est quoi
La Suisse repose sur trois niveaux de prévoyance. Le 1er pilier (AVS et AI) couvre un besoin de base. Le 2e pilier doit permettre, avec le premier, de maintenir un niveau de vie proche de celui d'avant la retraite. Le 3e pilier est une démarche individuelle qui s'ajoute aux deux autres. Pour une vue d'ensemble, voyez les trois piliers suisses.
Une institution, pas un compte bancaire personnel
Une caisse de pension (on dit aussi institution de prévoyance) est une structure juridiquement distincte de votre employeur. Elle gère l'argent de tous ses assurés. Votre employeur peut s'affilier à une caisse propre à l'entreprise, à une fondation collective qui regroupe de nombreuses entreprises, ou à une caisse de branche. Vous n'avez en général pas le choix de la caisse : c'est l'employeur qui la choisit.
Ce que vous avez, en revanche, c'est un avoir de vieillesse inscrit à votre nom. C'est la somme de ce qui a été versé pour vous, plus les intérêts que la caisse y a ajoutés. Cet avoir vous appartient en ce sens que vous le retrouverez à la retraite, ou que vous l'emporterez en changeant d'emploi. Il est cependant bloqué : vous ne pouvez pas le retirer à votre guise, sauf cas prévus par la loi.
Trois risques couverts, pas un seul
On pense au 2e pilier comme à une épargne pour la retraite. C'est vrai, mais incomplet. La caisse couvre aussi deux risques qui peuvent frapper à tout âge :
- l'invalidité : si une atteinte à la santé vous empêche de travailler durablement, la caisse peut verser une rente ;
- le décès : elle peut verser des prestations à votre conjoint ou partenaire enregistré et à vos enfants, selon son règlement.
Cela explique pourquoi une partie des cotisations ne s'accumule pas sur votre avoir : elle paie la couverture de ces risques pour tout le collectif. Les rentes d'invalidité et de décès dépendent du règlement de votre caisse. Votre certificat les indique, mais pour les situations de maladie ou d'invalidité, lisez aussi que devient mon 3e pilier en cas de maladie ou d'invalidité.
Obligatoire et surobligatoire
Le minimum prévu par la loi s'appelle la part obligatoire. Beaucoup de caisses offrent davantage : c'est la part surobligatoire. Votre certificat distingue parfois les deux, parfois il affiche un total. Cette distinction compte, car les règles de la loi (par exemple le taux de conversion minimal ou les montants-limites) s'appliquent surtout à la part obligatoire. Le règlement de la caisse fixe le reste.
Pour savoir si votre plan se contente du minimum ou va plus loin, il faut lire le règlement de la caisse, pas seulement le certificat. Cette page ne compare pas les plans entre eux : elle vous aide à lire le vôtre.
Qui y est affilié, et dès quand
Le seuil d'accès
L'affiliation obligatoire à la LPP dépend du salaire annuel. Il existe un seuil d'entrée : en dessous, l'employeur n'a pas l'obligation de vous affilier. En 2026, ce seuil est de 22 680 francs de salaire annuel, un montant identique à celui de 2025. Au-delà, vous êtes assuré pour la vieillesse, en plus de la couverture des risques d'invalidité et de décès.
Quelques situations méritent attention :
- Plusieurs petits emplois : chaque employeur regarde le salaire qu'il verse. Si aucun n'atteint le seuil, aucun ne vous affilie, même si le total est élevé. Vous pouvez alors vous demander si une affiliation volontaire est possible ; le règlement ou l'institution supplétive peuvent répondre.
- Temps partiel : le seuil s'applique au salaire annuel réel, pas au taux d'activité. Voyez aussi temps partiel et 3e pilier.
- Contrat de courte durée ou temporaire : les règles dépendent de la durée du contrat et du salaire. Demandez à votre employeur ou à l'agence de placement si une affiliation est prévue.
- Chômage : la couverture continue d'une manière particulière. Lisez le 3e pilier au chômage pour le volet individuel.
Quand commence l'affiliation ?
Pour les risques invalidité et décès, la couverture commence en principe avec le début des rapports de travail. Pour l'épargne vieillesse, l'affiliation débute à un âge fixé par la loi et par le règlement ; les bonifications de vieillesse ne démarrent pas forcément le jour de votre premier emploi. Votre règlement indique l'âge exact. Si vous débutez, le plus simple est de regarder la première page de votre certificat : la date d'entrée y figure.
Qui n'est pas concerné par l'affiliation obligatoire
Les indépendants ne sont pas obligatoirement affiliés au 2e pilier ; ils peuvent le faire volontairement. Ce sujet est traité dans d'autres pages du site, car la situation est très différente. Ici, nous nous concentrons sur le salarié qui a une caisse de pension via son employeur.
Qui paie : vous et votre employeur
Le 2e pilier n'est pas une épargne que vous financez seul. Les cotisations sont partagées entre vous et votre employeur. La part de l'employeur ne peut pas être inférieure à la vôtre : c'est une règle de principe de la prévoyance professionnelle. Votre part est déduite de chaque fiche de salaire, ce qui explique pourquoi on parle de « cotisations salarié » et de « cotisations employeur ».
Sur quel salaire ?
Les cotisations ne se calculent pas sur votre salaire brut complet, mais sur un salaire coordonné (dans la partie obligatoire) ou sur un salaire assuré défini par le règlement (dans les plans plus généreux). La logique du salaire coordonné est simple : l'AVS couvre déjà une partie du revenu, donc le 2e pilier ne s'occupe que du reste.
Concrètement, la loi retire de votre salaire annuel une déduction de coordination. En 2026, elle est de 26 460 francs, comme en 2025. Ce qui reste forme le salaire coordonné, avec un plancher de 3 780 francs et un plafond de 64 260 francs. Le salaire annuel maximal assuré dans la partie obligatoire est de 90 720 francs en 2026.
Beaucoup de caisses appliquent une règle plus favorable que la loi. Le salaire assuré selon le règlement peut aller plus haut, jusqu'à un maximum assurable de 907 200 francs en 2026 (la loi le limite au décuple du montant limite supérieur de la partie obligatoire). Le salaire assuré ne doit pas non plus dépasser le revenu soumis à cotisation AVS.
Le tableau ci-dessous récapitule ces repères.
| Repère LPP 2026 | Montant | À quoi il sert |
|---|---|---|
| Seuil d'entrée | 22 680 francs | Salaire annuel à partir duquel l'affiliation obligatoire s'applique |
| Déduction de coordination | 26 460 francs | Part du salaire laissée à l'AVS |
| Salaire coordonné, minimum | 3 780 francs | Plancher du salaire assuré dans la partie obligatoire |
| Salaire coordonné, maximum | 64 260 francs | Plafond du salaire coordonné |
| Salaire annuel maximal assuré (obligatoire) | 90 720 francs | Limite haute de la partie obligatoire |
| Salaire maximal assurable (obligatoire et surobligatoire) | 907 200 francs | Limite haute de tout plan |
Ces montants viennent de l'Office fédéral des assurances sociales ; tous sont identiques à ceux de 2025.
Quand le salaire baisse temporairement
Une maladie, un accident, un chômage partiel, un congé parental ou d'adoption peuvent réduire votre salaire pour un temps. La loi prévoit que le salaire coordonné est alors maintenu au moins pendant la durée où l'employeur doit verser le salaire en vertu du Code des obligations. Vous pouvez demander une réduction du salaire coordonné, par exemple pour diminuer vos cotisations. Cela dit, ce choix réduit aussi ce qui s'ajoute à votre avoir : posez la question à votre caisse avant de décider.
Les bonifications de vieillesse
Chaque année, la caisse inscrit à votre avoir une bonification de vieillesse, exprimée en pourcentage du salaire coordonné. Plus vous avancez en âge, plus le pourcentage prévu par la loi augmente, par tranches d'âge. C'est pourquoi les cotisations pèsent davantage sur les assurés plus âgés, et pourquoi certains employeurs hésitent parfois à engager des personnes plus âgées. Les pourcentages exacts figurent dans la loi et dans le règlement de votre caisse ; votre certificat affiche celui qui vous concerne cette année.
Une partie de votre cotisation ne devient pas une bonification : elle sert à financer les risques et les frais de gestion de la caisse. Demandez à votre caisse comment ces éléments se répartissent dans votre cas.
Lire son certificat de prévoyance pas à pas
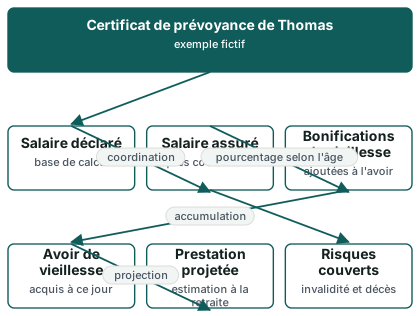
Retrouvons Thomas, 29 ans, à Sion, devant son certificat. Chaque caisse a sa mise en page, mais on retrouve presque toujours les mêmes blocs. Le schéma ci-dessous annote un certificat fictif : suivez les flèches du haut vers le bas.
Étape 1 : vérifier l'identité et la date d'entrée
Commencez par les données de base : nom, date de naissance, état civil, date d'entrée dans la caisse. Une erreur sur l'état civil, par exemple un mariage non annoncé, peut fausser les prestations de décès prévues pour votre conjoint. Corrigez-la tout de suite, par écrit.
Étape 2 : comparer le salaire déclaré à votre fiche de paie
Le certificat reprend un salaire annuel transmis par votre employeur. Comparez-le à votre contrat et à vos fiches de salaire. Si vous avez un treizième salaire, un bonus ou une indemnité fixe, vérifiez que votre règlement les inclut dans le salaire assuré. Un écart ici se répercute sur toutes les lignes qui suivent.
Étape 3 : comprendre le salaire assuré
C'est le salaire sur lequel votre caisse calcule les cotisations. Il est inférieur au salaire déclaré, car la coordination en retire une partie. Si votre règlement est plus généreux que la loi, la différence peut être moindre. Ne cherchez pas à le retrouver au franc près : demandez plutôt à la caisse la formule de son règlement.
Étape 4 : repérer les cotisations
Le certificat distingue les cotisations du salarié et celles de l'employeur, parfois en pourcentage, parfois en francs par an. Vérifiez que la part que vous voyez correspond à ce qui est déduit sur votre fiche de paie. Si les deux ne coïncident pas, interrogez le service des ressources humaines.
Étape 5 : lire l'avoir de vieillesse
Cette ligne est la plus importante. Elle indique ce qui est acquis à une date donnée. Si vous avez apporté un avoir d'un précédent emploi (avoir de libre passage), il doit y figurer. Pensez à demander à la caisse le détail : avoir obligatoire, avoir surobligatoire, apports de libre passage, éventuels rachats.
Étape 6 : se méfier de la prestation projetée
La prestation projetée est une estimation de ce que vous recevrez à la retraite si certaines hypothèses se vérifient : même salaire, intérêts selon un taux supposé, retraite à l'âge ordinaire. Ce n'est ni une promesse ni un droit acquis. Regardez toujours les hypothèses, souvent en petits caractères. Un taux d'intérêt plus ou moins élevé, un changement de salaire ou un temps partiel modifient l'estimation.
À côté de l'avoir et de la projection, la caisse indique souvent une rente annuelle et un capital. La rente se calcule en appliquant le taux de conversion à l'avoir : ce taux est fixé par la loi pour la part obligatoire et par le règlement pour le surobligatoire. Si le certificat affiche la rente, vérifiez à quel taux elle a été calculée.
Étape 7 : repérer les prestations de risque
Plus bas, le certificat liste ce qui serait versé en cas d'invalidité ou de décès. Cherchez : la rente d'invalidité annuelle, la rente de conjoint, la rente pour enfant, éventuellement un capital-décès. Si vous avez un partenaire non marié, regardez si le règlement le prévoit : voyez aussi les concubins et le 3e pilier.
Étape 8 : noter les possibilités de rachat
Beaucoup de certificats mentionnent une « somme de rachat » possible : c'est le montant que vous pouvez verser en plus pour combler une lacune de prévoyance. Un rachat peut avoir des effets fiscaux, mais il engage des sommes bloquées. Prenez le temps de comprendre la règle de votre canton avant d'agir ; la page sur 3e pilier et impôts donne la logique générale de la déduction.
Checklist de lecture
- Vérifier mon état civil et ma date d'entrée sur le certificat
- Comparer le salaire déclaré avec mon contrat et ma fiche de paie
- Repérer le salaire assuré et demander la formule du règlement
- Noter la part de cotisation du salarié et celle de l'employeur
- Distinguer l'avoir obligatoire et surobligatoire, si la caisse l'indique
- Lire les hypothèses de la prestation projetée
- Relever les prestations d'invalidité et de décès
- Garder le certificat avec mes autres documents de prévoyance
Obtenir des documents manquants
Si votre certificat ne dit pas tout, vous pouvez demander à la caisse son règlement et un décompte détaillé. Pour le 1er pilier, tout assuré peut exiger de la caisse de compensation un certificat d'assurance et un extrait gratuit des inscriptions de son compte individuel, avec les indications relatives aux employeurs. C'est utile pour vérifier que tous vos emplois ont bien été annoncés, ce qui prépare aussi la lecture de votre 2e pilier.
Capital ou rente à la retraite
À la retraite, la caisse de pension vous verse ce que vous avez accumulé sous forme de rente, de capital, ou d'une combinaison des deux, selon son règlement.
Ce que dit la loi pour la part obligatoire
En règle générale, les prestations de vieillesse sont allouées sous forme de rente. L'assuré peut toutefois demander que le quart de son avoir de vieillesse déterminant lui soit versé en capital. Pour la part qui dépasse le minimum légal, le règlement peut permettre de choisir une prestation en capital à la place d'une rente, et prévoir un délai pour annoncer ce choix. Ce délai varie d'une caisse à l'autre : repérez-le tôt, car le manquer peut vous priver du choix.
Le tableau des deux options
| Critère | Rente | Capital |
|---|---|---|
| Ce que vous recevez | Un versement régulier, à vie | Une somme versée en une fois |
| Gestion | La caisse | Vous-même |
| Si vous vivez longtemps | Le versement continue | Vous devez faire durer la somme |
| Transmission | Selon le règlement, rente de survivant | La part restante revient aux héritiers selon la loi |
| Fiscalité | Imposée comme un revenu, chaque année | Imposée une fois, à un taux particulier |
| Souplesse | Faible, le montant est fixé | Élevée, mais avec une responsabilité |
Aucune des deux options n'est meilleure en soi : cela dépend de votre santé, de votre situation familiale, de vos autres revenus, de votre canton et de vos projets. C'est ce qui rend une comparaison personnalisée utile. Pour le volet fiscal, voyez capital ou rente et 3e pilier et retraite.
Le retrait anticipé, un cas à part
Avant la retraite, l'avoir du 2e pilier est en principe bloqué. Certaines exceptions existent : achat d'un logement pour son propre usage, départ définitif de Suisse, début d'une activité indépendante, par exemple. Le principe est expliqué dans le retrait anticipé et 3e pilier et projet immobilier. Ces pages parlent du 3e pilier, mais le logique d'encouragement à la propriété du logement (EPL) existe aussi pour la caisse de pension, avec ses propres conditions : demandez-les à la vôtre.
Dans certains cas, un petit avoir peut être versé en espèces. Le montant-limite de l'avoir de vieillesse pour ce versement est de 22 200 francs en 2025 et en 2026. Cette règle ne vaut que dans des situations précises ; elle ne remplace pas l'avis de votre caisse.
La fiscalité du capital
Les prestations de prévoyance sont imposables. Sont notamment considérés comme revenus provenant d'institutions de prévoyance professionnelle les prestations des caisses de prévoyance, des assurances d'épargne et de groupe ainsi que des polices de libre-passage. Quand elles sont versées en capital, elles bénéficient d'un régime particulier : l'impôt sur les prestations en capital, qui dépend du canton. C'est un point à vérifier avant de choisir, surtout si vous prévoyez de déménager. La page comment l'impôt se calcule au retrait explique la mécanique.
Quand le 2e pilier ne suffit pas
Le but du système : maintenir le niveau de vie
Le 1er et le 2e pilier sont conçus pour assurer ensemble un niveau de vie proche de celui d'avant la retraite. Dans la pratique, cela dépend de votre salaire, de vos années de cotisation et de votre plan. Si vous avez eu des interruptions de carrière, un temps partiel, un salaire inférieur au seuil, ou des années à l'étranger, votre avoir sera plus bas que prévu.
Les lacunes fréquentes
- Temps partiel : la déduction de coordination pèse plus lourd en proportion sur un petit salaire.
- Pause familiale : sans salaire, il n'y a pas de bonifications.
- Plusieurs petits emplois : parfois aucun n'atteint le seuil d'entrée.
- Changement de statut : passer au statut d'indépendant, sans affiliation volontaire, laisse un trou.
- Années à l'étranger : elles réduisent la durée de cotisation suisse.
Vous pouvez repérer ces lacunes en lisant votre certificat : l'avoir paraît-il cohérent avec vos années d'emploi ? Le salaire assuré reflète-t-il votre vrai salaire ?
Le 3e pilier comme complément
C'est là qu'intervient le 3e pilier. Le pilier 3a est une épargne individuelle liée, fiscalement déductible dans des limites. Le pilier 3b est libre, avec peu de contraintes mais des avantages fiscaux variables. La différence est présentée dans 3a ou 3b, et la façon de les associer dans combiner 3a et 3b.
Ce que vous pouvez verser en 3a dépend de votre affiliation à une caisse de pension. En 2026, le plafond avec 2e pilier est de 7 258 francs, et de 36 288 francs sans 2e pilier, dans la limite d'une part du revenu. Pour 2027, les montants annoncés sont de 7 373 francs avec 2e pilier et de 36 864 francs sans. Pour le détail, voyez le montant maximal.
Le graphique ci-dessous compare ces repères sourcés.
22 680 francs
Seuil d'entrée LPP en 2026
Source: LPP — seuil d'entrée, déduction de coordination, salaires coordonnés (2026)
26 460 francs
Déduction de coordination en 2026
Source: LPP — seuil d'entrée, déduction de coordination, salaires coordonnés (2026)
90 720 francs
Salaire annuel maximal assuré dans la partie obligatoire en 2026
Source: LPP — seuil d'entrée, déduction de coordination, salaires coordonnés (2026)
7 258 francs
Plafond 3a en 2026 pour une personne affiliée à une caisse de pension
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces chiffres donnent des repères, pas un conseil. Si une affiliation est possible, ou si une lacune existe, la meilleure réponse dépend de votre revenu, de votre canton, de votre âge et de votre état civil. C'est précisément ce qu'une comparaison des offres de 3e pilier permet de regarder, sans engagement.
Quand la caisse elle-même va mal
Une caisse peut être en découvert : ses engagements dépassent temporairement ses moyens. La loi l'oblige alors à informer l'autorité de surveillance, l'employeur, les assurés et les bénéficiaires de rentes de l'existence du découvert, de ses causes, des mesures prises et du délai prévu pour le résorber. Si vous recevez un tel courrier, lisez-le entièrement et demandez des explications à la caisse.
Pour les cas les plus graves, le Fonds de garantie LPP intervient. En 2026, la limite du salaire maximal pour la garantie des prestations est de 136 080 francs. Cela ne signifie pas que toute situation est protégée à ce niveau : le fonds a ses propres règles, et votre caisse peut vous les expliquer.
Changer d'emploi : le libre passage
Ce qui se passe quand vous quittez un employeur
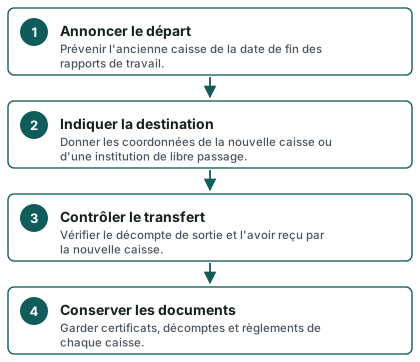
Lorsque vous changez d'emploi, votre avoir ne reste pas chez l'ancien employeur et ne disparaît pas. Il est transféré : vers la caisse de pension du nouvel employeur, ou, si vous n'avez pas encore de nouvelle caisse, vers une institution de libre passage (compte ou police de libre passage). On parle de prestation de sortie pour la somme qui quitte la caisse, et de libre passage pour le principe général.
Pour Thomas, 29 ans, qui change d'entreprise à Sion, le geste utile est simple : donner à la nouvelle caisse l'adresse de l'ancienne, ou lui demander de réclamer l'avoir. Il garde ensuite les deux certificats de ses deux employeurs successifs, le temps de vérifier que tout est arrivé.
Ne pas laisser un avoir « dormir »
Si vous ne communiquez pas où transférer l'argent, la caisse peut le placer d'office auprès d'une institution désignée par la loi. Retrouver ensuite un avoir oublié demande des démarches. Gardez donc la trace de chaque employeur, de chaque caisse et de chaque compte de libre passage ouvert.
Les points de vigilance
- Informez la nouvelle caisse de tous vos avoirs de libre passage antérieurs, pour qu'elle les intègre.
- Contrôlez l'avoir transféré : montant, date de valeur, ventilation entre obligatoire et surobligatoire.
- Ne mélangez pas le 2e pilier et le 3e pilier : un compte de libre passage n'est pas un compte 3a.
- Si vous quittez la Suisse, les règles changent selon la destination ; voyez que devient mon 3e pilier si je quitte la Suisse.
- Si vous cessez de travailler, le libre passage reste possible, avec des règles propres.
Les effets fiscaux
Les prestations en capital versées par l'employeur ou par une institution de prévoyance professionnelle lors d'un changement d'emploi sont exonérées lorsque le bénéficiaire les réinvestit dans le délai d'un an dans une institution de prévoyance professionnelle ou les utilise pour acquérir une police de libre-passage. Retenez l'idée : ce qui est réinvesti dans les temps reste dans le circuit de la prévoyance et n'est pas imposé à ce moment. Le délai est précis, et le dépasser peut créer une imposition inattendue.
Quand l'invalidité disparaît, la loi prévoit un droit à une prestation de libre passage correspondant à l'avoir de vieillesse. C'est une situation rare, mais elle montre que le libre passage sert aussi de filet de sécurité.
Un schéma des étapes
Les pièges fréquents des débutants
Voici les erreurs les plus courantes quand on lit pour la première fois un certificat du 2e pilier.
- Confondre salaire assuré et salaire réel. Le premier est plus bas que le second, c'est normal.
- Prendre la projection pour une promesse. C'est une estimation fondée sur des hypothèses qui peuvent changer.
- Oublier un ancien avoir. Un compte de libre passage ouvert il y a longtemps peut rester ignoré.
- Ignorer le délai de choix capital ou rente. Le règlement peut imposer une annonce avant la retraite.
- Ne pas annoncer un changement d'état civil. Cela peut modifier les prestations de décès.
- Croire que le 3a remplace le 2e pilier. Les deux ne jouent pas le même rôle, et le plafond 3a dépend justement de votre affiliation au 2e pilier.
- Se précipiter sur un rachat sans comprendre ses conséquences. Les sommes sont ensuite bloquées.
Pour repérer d'autres erreurs liées au 3e pilier, lisez les erreurs fréquentes du débutant.
Quelles questions poser à sa caisse de pension
Un certificat ne répond pas à tout. Voici une liste de questions concrètes à adresser à la caisse ou aux ressources humaines :
- Mon plan se limite-t-il au minimum légal ou va-t-il au-delà ?
- Quel est le salaire assuré pour moi, et comment est-il défini dans le règlement ?
- Quelle part de ma cotisation alimente mon avoir, et quelle part finance les risques et les frais ?
- À quel taux la rente projetée est-elle calculée ?
- Quel est le délai pour demander un capital au lieu d'une rente ?
- Quelles prestations sont prévues pour mon conjoint, mon partenaire ou mes enfants ?
- Un rachat est-il possible, et sous quelles conditions ?
- Quel est l'état de santé financier de la caisse (couverture, mesures éventuelles) ?
- Que se passe-t-il si je pars en cours d'année ?
Posez ces questions par écrit pour garder une trace des réponses.
Questions fréquentes
Qu'est-ce que le 2ème pilier en deux mots ?
C'est la prévoyance professionnelle, gérée par une caisse de pension à laquelle votre employeur vous affilie. Vous et lui cotisez, l'argent s'accumule sur un avoir de vieillesse à votre nom, et la caisse couvre aussi l'invalidité et le décès selon son règlement.
Suis-je obligatoirement affilié à une caisse de pension ?
Si vous êtes salarié et que votre salaire annuel dépasse le seuil d'entrée fixé par la loi (22 680 francs en 2026), votre employeur doit vous affilier. En dessous, il n'y est pas tenu, mais peut le faire. Si vous cumulez plusieurs petits emplois, aucun n'est forcément obligé de vous affilier ; renseignez-vous auprès de chacun.
Pourquoi mon salaire assuré est-il plus bas que mon salaire ?
Parce que la loi retire une déduction de coordination (26 460 francs en 2026), qui correspond à la part déjà couverte par l'AVS. Le salaire coordonné qui en résulte a un plancher de 3 780 francs et un plafond de 64 260 francs. Certaines caisses utilisent une méthode plus favorable : le règlement fait foi.
Mon employeur paie-t-il vraiment une part ?
Oui. Les cotisations sont partagées, et la part de l'employeur ne peut pas être inférieure à celle du salarié. Votre fiche de paie montre votre part ; la sienne figure sur le certificat de prévoyance ou dans le règlement.
La prestation projetée est-elle garantie ?
Non. C'est une estimation fondée sur des hypothèses : salaire constant, taux d'intérêt supposé, retraite à l'âge ordinaire. Elle peut varier selon les décisions de la caisse, l'évolution de votre salaire et la loi. Regardez toujours les hypothèses affichées.
Puis-je choisir un capital plutôt qu'une rente ?
Pour la part obligatoire, la rente est la règle, mais vous pouvez demander que le quart de l'avoir de vieillesse déterminant soit versé en capital. Pour le reste, le règlement de la caisse peut permettre un capital et fixer un délai pour l'annoncer. Vérifiez ce délai bien avant la retraite.
Que devient mon avoir quand je change d'emploi ?
Il est transféré à la caisse de votre nouvel employeur ou, à défaut, à une institution de libre passage. Un capital versé lors d'un changement d'emploi est exonéré s'il est réinvesti dans l'année dans une institution de prévoyance professionnelle ou une police de libre passage. Indiquez vite la destination pour éviter un placement d'office.
Le 3e pilier peut-il compenser un 2e pilier faible ?
Il peut le compléter, mais il ne le remplace pas. Le pilier 3a offre une déduction fiscale dans des limites, le plafond de l'année étant plus bas si vous avez un 2e pilier. Ce qui convient dépend de votre revenu, de votre canton et de votre situation familiale : une comparaison personnalisée permet d'y voir clair.
Que se passe-t-il si ma caisse est en découvert ?
La loi oblige la caisse à informer l'autorité de surveillance, l'employeur, les assurés et les bénéficiaires de rentes du découvert, de ses causes, des mesures prises et du délai prévu pour le résorber. Lisez ce courrier et demandez les détails à la caisse. Le Fonds de garantie LPP peut intervenir dans les cas prévus.
Où trouver mon certificat de prévoyance et mon règlement ?
Le certificat est envoyé par la caisse, souvent une fois par an, et parfois disponible dans un espace en ligne. Le règlement peut être demandé à la caisse ou aux ressources humaines. Si vous cherchez aussi vos inscriptions AVS, tout assuré peut demander à la caisse de compensation un extrait gratuit de son compte individuel.
Dois-je remplir quelque chose dans ma déclaration d'impôts au sujet du 2e pilier ?
Les cotisations ordinaires sont généralement déjà déduites du salaire sur votre certificat de salaire. Un rachat ou un versement en capital se déclare, selon les règles de votre canton. Le détail se trouve dans déclarer son 3e pilier aux impôts pour la logique générale ; pour le 2e pilier, appuyez-vous sur le certificat de votre caisse.
Sources
- LPP : seuil d'entrée, déduction de coordination, salaires coordonnés, montants-limites 2026 — OFAS, Chiffres repères
- Salaire coordonné et bonifications de vieillesse (art. 1, 8 et 79c LPP) — Fedlex
- Prestations de vieillesse (art. 37 LPP) — Fedlex
- Avoir de vieillesse et intérêt minimal (art. 14 OPP 2) — Fedlex
- Plans de prévoyance, retraite anticipée et sécurité des caisses (art. 1 et 44 OPP 2) — Fedlex
- Rentes de vieillesse : certificat d'assurance et extrait du compte individuel (art. 135 et 141 RAVS) — Fedlex
- Revenus de prévoyance imposables (art. 22 LIFD) — Fedlex
- Prévoyance libre (3b) et assurances de capitaux (art. 24 LIFD) — Fedlex
- Revenus de prévoyance imposables (art. 7 LHID) — Fedlex
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.