Dans cette page
Le 3e pilier et la retraite forment un duo qu'on regarde souvent trop tard. Pendant des années, on verse sur son 3a pour l'impôt, puis un jour la question change : « Cet argent, à quoi va-t-il me servir, concrètement, chaque mois ? » Cette page répond à cette question pas à pas. Elle s'adresse aux salariés romands qui s'approchent de la retraite, ou qui veulent savoir où ils vont avant d'y arriver.
Le principe est simple. L'AVS et la caisse de pension (le 2e pilier) forment la base du revenu de retraite. Le 3a est un complément : un capital, constitué à votre rythme, que vous placez ensuite dans votre budget. L'enjeu n'est pas de « bien placer » une somme, mais de savoir à quoi elle sert, quand la toucher et comment la faire durer.
Pour illustrer, nous suivons un exemple fictif : Sylvie, 60 ans, salariée à Lausanne. Elle a travaillé toute sa carrière dans la même branche, elle est affiliée à une caisse de pension et elle verse sur un 3a depuis longtemps. Elle ne sait pas encore comment tout cela s'assemble. Ce guide ne donne ni conseil personnel ni promesse de rendement : il explique les règles et les questions à se poser. Si vous souhaitez ensuite voir des offres côte à côte, la comparaison gratuite des offres de 3e pilier est là pour cela.
Avant tout : de combien aura-t-on besoin ?
Avant de parler de produits ou de retrait, il faut une idée de vos besoins. Beaucoup de personnes partent d'une règle approximative du genre « il faudrait garder une grande partie de son dernier salaire ». Ce raccourci est pratique, mais il cache l'essentiel : ce qui compte, c'est ce que vous dépensez réellement, pas ce que vous gagniez.
À la retraite, certaines dépenses baissent et d'autres montent. Dans le budget d'une personne retraitée, on observe en général :
- les frais liés au travail (trajets, repas pris à l'extérieur, vêtements professionnels) qui diminuent ;
- les cotisations sociales prélevées sur le salaire qui changent de nature ;
- les loisirs, les voyages et la santé qui prennent plus de place ;
- le logement qui reste un poste important, surtout en Romandie où les loyers pèsent lourd ;
- l'impôt qui ne disparaît pas, car les rentes sont imposables.
Faire son budget en partant du réel
Prenez vos relevés bancaires et regroupez vos dépenses par grands postes. Le tableau ci-dessous sert de trame. Il ne contient aucun montant : c'est à vous de le remplir avec vos chiffres.
| Poste du budget | Ce qui peut changer à la retraite | À vérifier |
|---|---|---|
| Logement (loyer ou charges) | Souvent stable, parfois à adapter | Durée du bail, projet de déménagement |
| Assurance maladie | Reste à votre charge | Franchise choisie, aides éventuelles du canton |
| Impôts | Rentes et prestations imposées | Estimation avec le simulateur de votre canton |
| Alimentation et vie courante | Peu de changement | Habitudes réelles, pas des moyennes |
| Mobilité | Baisse si fin des trajets quotidiens | Besoin d'un véhicule |
| Loisirs et voyages | Souvent en hausse les premières années | Souhaits réalistes |
| Santé et soins | Augmentation progressive possible | Frais non remboursés |
| Imprévus | Un coussin reste utile | Épargne disponible hors prévoyance |
Pour Sylvie, le point de départ est de noter ses dépenses mensuelles sur une année entière. Elle découvre qu'elle dépense moins en trajets que prévu, mais qu'elle sous-estimait ses voyages. C'est précisément le genre de surprise qu'un budget écrit permet d'éviter.
Distinguer l'indispensable du souhaitable
Une bonne méthode consiste à séparer deux colonnes. D'un côté, les dépenses fixes (logement, assurance maladie, impôts, alimentation) : elles doivent être couvertes par des revenus réguliers, donc plutôt par les rentes. De l'autre, les dépenses choisies (voyages, cadeaux, travaux) : elles peuvent être financées par un capital, comme le 3a, qu'on utilise selon ses envies.
Cette séparation aide à comprendre le rôle de chaque pilier. Elle vous dit aussi si votre revenu de base suffit, ou s'il faudra puiser dans le capital pour les dépenses courantes.
Ce que l'AVS et la caisse de pension versent
Pour placer le 3a, il faut d'abord connaître ce que les deux premiers piliers vous verseront. Ces informations ne se devinent pas : elles s'obtiennent auprès des institutions concernées.
La rente AVS
L'AVS est le 1er pilier. Elle verse une rente à vie, dont le montant dépend de vos années de cotisation et de votre revenu moyen. La rente AVS est plafonnée : il existe une rente maximale, que seules les personnes ayant cotisé sans lacune et avec des revenus élevés atteignent. Pour l'état des règles de base, la page sur le 1er pilier (AVS) vous donne les repères.
Deux démarches méritent d'être connues bien avant la retraite.
Le calcul anticipé de la rente. Toute personne assurée, ainsi que son conjoint, peut demander un calcul anticipé de la rente de vieillesse. La démarche est en principe gratuite. Une taxe de 300 francs au plus peut exceptionnellement être prélevée si la personne est très jeune ou si elle a déjà fait la demande récemment sans raison particulière (art. 58 du règlement sur l'AVS). Pour quelqu'un comme Sylvie, c'est la première pièce du dossier : on ne planifie pas avec une estimation à la louche quand un document officiel est disponible.
Les lacunes de cotisation. Une année manquante réduit la rente. Les cotisations dont le montant n'a pas été fixé par décision dans un délai de cinq ans à compter de la fin de l'année civile concernée ne peuvent plus être exigées ni versées (art. 16 al. 1 LAVS). Concrètement : si vous avez un doute sur une période, par exemple un séjour à l'étranger ou une période sans activité, il vaut la peine de demander un extrait de compte individuel tôt, car le délai de régularisation est limité.
Ajourner ou anticiper la rente
La rente de vieillesse n'est pas figée sur une seule date. Le versement peut être ajourné d'une année au moins et de cinq ans au plus, pour la totalité de la rente ou pour une part comprise entre 20 et 80 %. L'ajournement peut être révoqué en tout temps, à compter du début du mois suivant (art. 39 al. 1 LAVS).
Deux points pratiques sont souvent oubliés :
- la période d'ajournement commence le premier jour du mois qui suit celui où l'âge de référence est atteint, et la déclaration d'ajournement se fait au moyen de la formule officielle dans un délai d'un an à compter du début de cette période ; sans déclaration dans ce délai, la rente est fixée et versée selon les règles générales (art. 55 al. 1 du règlement sur l'AVS) ;
- après l'âge de référence, un nouveau calcul de la rente peut être demandé une seule fois, en ne prenant en compte que les cotisations versées pendant cinq années au plus après cet âge ; le droit à la rente recalculée naît le premier jour du mois qui suit le dépôt de la demande (art. 52d du règlement sur l'AVS).
Pourquoi en parler dans un guide sur le 3e pilier ? Parce que ajourner la rente AVS revient à demander au reste de votre budget de tenir plus longtemps. Si vous continuez à travailler, ou si vous avez un capital 3a disponible pour faire la jonction, cette option devient pensable. Elle n'a de sens que si elle est chiffrée avec les montants officiels de votre dossier, et non avec une règle de pouce.
Verser la rente : à quel rythme ?
Les rentes sont en règle générale versées sur un compte bancaire ou postal. Les rentes très petites sont versées une fois l'an, avec un versement mensuel possible sur demande (art. 44 al. 1 et 2 du règlement). Pour la plupart des retraités, la rente arrive chaque mois, ce qui facilite le travail de budget.
La caisse de pension (2e pilier)
Le 2e pilier suit des règles propres à chaque caisse, dans le cadre de la loi sur la prévoyance professionnelle (LPP). Vous recevez chaque année un certificat de prévoyance. C'est le document le plus utile pour votre plan : il indique votre avoir de vieillesse, la rente estimée à la retraite et, souvent, le capital que vous pouvez demander à la place de la rente.
Quelques points à vérifier dans le règlement de votre caisse :
- Le choix entre rente et capital. Le règlement peut permettre de choisir une prestation en capital à la place d'une rente et prévoir un délai pour faire connaître cette volonté (art. 37 al. 4 LPP). Ce délai est souvent plus court qu'on ne l'imagine : mieux vaut le connaître des années à l'avance.
- Le versement en plusieurs étapes. La prestation de vieillesse peut être perçue sous forme de rente en trois étapes au plus ; en capital, le retrait peut aussi se faire en trois étapes au plus, une étape comprenant tous les retraits d'une année civile (art. 13a al. 1 et 2 LPP).
- Les bénéficiaires en cas de décès. Le règlement peut prévoir comme bénéficiaires, outre les ayants droit légaux, les personnes à charge du défunt ou la personne qui a formé avec lui une communauté de vie ininterrompue d'au moins cinq ans immédiatement avant le décès, ou qui doit subvenir à l'entretien d'enfants communs (art. 20a al. 1 let. a). Si vous vivez en concubinage, c'est un point à ne pas négliger : voyez la page sur les concubins et le 3e pilier.
- Le retrait pour le logement. Le versement d'un montant pour la propriété d'un logement à ses propres besoins doit être demandé au plus tard trois ans avant la naissance du droit aux prestations de vieillesse (art. 30c al. 1 LPP). Si un projet immobilier existe, il se prépare donc en amont.
Pour comprendre le fonctionnement général de cette couche, lisez la page sur le 2e pilier (LPP).
Poser les premiers chiffres
Munissez-vous de trois documents : l'estimation AVS (calcul anticipé), le dernier certificat de prévoyance et votre relevé 3a. Notez la rente mensuelle attendue de chaque pilier, puis comparez-la à votre budget. L'écart, positif ou négatif, indique le rôle que votre 3a devra jouer. C'est cette comparaison, et non le montant du 3a seul, qui guide la suite.
Où le 3a se place dans le budget
Le 3a est un capital qui a vocation à compléter, pas à remplacer, les deux premiers piliers. Il se situe à trois endroits possibles du budget, selon votre situation.
Le coussin pour les dépenses choisies
Si vos rentes AVS et LPP couvrent vos dépenses fixes, le 3a finance les envies : voyages, aide à des proches, travaux, renouvellement d'un véhicule. Il n'a alors pas besoin d'être consommé de manière régulière.
Le pont avant l'AVS ou en cas de retraite anticipée
Si vous arrêtez de travailler avant la rente AVS, ou si vous choisissez une retraite anticipée, il y a une période où certains revenus manquent. Le 3a peut aider à franchir ce pont, car les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence (art. 3 al. 1 OPP 3). Pour les détails d'une sortie plus précoce, voyez la page sur la retraite anticipée et le 3e pilier.
Le complément d'une rente insuffisante
Si l'écart entre vos rentes et vos dépenses fixes est négatif, le 3a devient une source de revenu régulière. C'est un usage délicat : un capital qui s'épuise ne se renouvelle pas. Il faut alors une réflexion sur la durée, car personne ne connaît la sienne à l'avance. Cette situation est typique d'un temps partiel de longue durée ou d'une carrière interrompue. À ce sujet, la page sur le 3e pilier à temps partiel éclaire les cas de cotisations réduites.
Les jauges de l'exemple
Le schéma ci-dessous montre, de façon purement illustrative, comment Sylvie pourrait répartir la couverture de son budget. Les niveaux sont une appréciation qualitative fondée sur des hypothèses de départ : une carrière complète, une caisse de pension classique et un 3a alimenté régulièrement. Ce n'est pas une mesure ni une prévision. Votre profil sera différent.
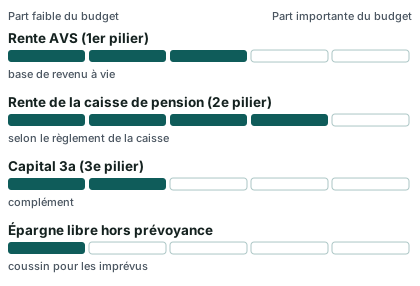
À la lecture de ce schéma, retenez une idée : le 3a seul ne finance presque jamais une retraite. Il prend toute sa valeur combiné aux deux autres piliers, et parfois à une épargne libre. Pour revoir comment les piliers se répartissent les rôles, la page sur les 3 piliers suisses offre une vue d'ensemble.
Quelques repères officiels
Les chiffres ci-dessous sont ceux des plafonds de versement, utiles tant que vous cotisez encore. Ils changent d'une année à l'autre.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
5 ans
Versement des prestations 3a au plus tôt avant l'âge de référence
Source: Versement des prestations et retrait anticipé (OPP 3, art. 3)
Faire son plan en cinq questions
Voici le cœur de la page : une démarche en cinq questions, à répondre dans l'ordre. Chacune ne demande qu'un papier, un relevé ou un coup de téléphone à votre caisse ou à votre prestataire. Vous pouvez la faire en plusieurs soirées.
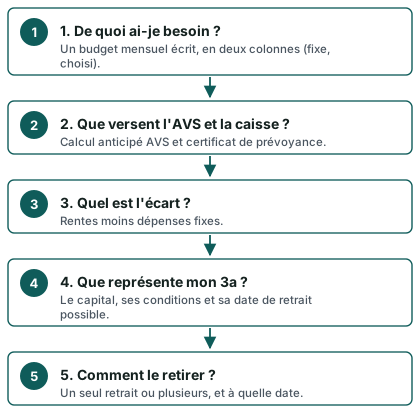
Question 1 : de quoi ai-je besoin chaque mois ?
C'est le budget de la première section. Si vous êtes en couple, faites-le à deux : un revenu de couple se planifie ensemble, surtout si l'un des deux a une carrière plus courte. Pour les situations de mariage, la page sur le 3e pilier du couple marié pose les bases.
Question 2 : que verseront mes deux premiers piliers ?
Demandez le calcul anticipé AVS et relisez votre certificat de prévoyance. Notez bien si la rente estimée par la caisse suppose une retraite à l'âge de référence ou une sortie plus précoce, car la rente baisse en cas d'anticipation.
Question 3 : quel écart reste-t-il ?
Soustrayez les rentes de vos dépenses fixes. Trois issues sont possibles :
- Écart positif : vos rentes dépassent vos besoins de base. Votre 3a est un surplus, vous avez de la liberté sur le calendrier de retrait.
- Équilibre : vos rentes couvrent juste le nécessaire. Le 3a sert aux extras et aux imprévus.
- Écart négatif : le 3a devra compléter vos revenus. Il faut alors penser à l'ordre des retraits et à leur durée.
Sylvie, dans notre exemple, découvre un petit écart négatif sur les premières années, avant de toucher sa rente AVS. Son 3a ne servira donc pas à « placer » mais à faire un pont.
Question 4 : que représente réellement mon 3a ?
Regardez trois éléments sur votre relevé et votre contrat :
- Le type de contrat : compte bancaire de prévoyance (fondation bancaire), titres ou fonds, police d'assurance liée. Les règles de retrait sont les mêmes pour tous (voir plus bas), mais les modalités diffèrent. La page sur le 3a bancaire et celle sur l'assurance et le 3e pilier détaillent ces formes.
- La valeur à la date de retrait : si une partie est investie en titres, elle peut varier. Un 3a en titres s'accompagne d'un risque de perte qui augmente à l'approche du retrait, car il y a moins de temps pour attendre un rebond. Voyez comprendre le risque d'un 3a en titres.
- Le nombre de comptes : plusieurs comptes permettent d'échelonner les retraits. Détails sur la page combien de comptes 3a ouvrir.
Question 5 : comment et quand retirer ?
C'est l'objet de la section suivante.
Que faire de son capital 3a
Le 3a est avant tout un capital. À la retraite, il se retire, soit en une fois, soit en plusieurs fois (si vous avez plusieurs comptes), puis il est imposé.
Quand peut-on retirer ?
Les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence et sont échues à l'âge de référence (art. 3 al. 1 OPP 3). Les contrats ne peuvent pas prévoir la fin du contrat après la 70e année. Entre ces deux bornes, vous disposez d'une marge pour choisir le moment, mais il ne faut pas dépasser la limite finale.
À côté de ce retrait « normal », des retraits anticipés existent pour des motifs précis (logement, départ de Suisse, mise à son compte, invalidité, etc.). Ils sont détaillés dans la page sur le retrait anticipé du 3e pilier.
Peut-on encore verser après la retraite ?
Oui, sous conditions. Après l'âge de référence, on peut continuer à cotiser au 3a au plus tard jusqu'à cinq ans après cet âge, tant qu'une activité lucrative est exercée ; passé ce délai, plus de droit à la déduction. Cette possibilité intéresse les personnes qui continuent à travailler à temps partiel ou qui ajournent leur rente. Pour approfondir, voyez cotiser au 3e pilier après l'âge de référence.
Le rachat des années manquantes
Si vous avez des années sans versement, un rachat rétroactif est parfois possible. La condition posée par l'OFAS : verser l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025. Le principe est expliqué dans la page rachat rétroactif du 3a. Ne le décidez pas sans avoir vérifié votre situation exacte (revenu, affiliation au 2e pilier, canton).
L'impôt sur le retrait
Le retrait n'est pas libre d'impôt. Lorsque le revenu comprend des versements de capitaux remplaçant des prestations périodiques, l'impôt se calcule au taux qui serait applicable si une prestation annuelle était servie en lieu et place de la prestation unique. La loi fédérale prévoit ce principe pour l'impôt fédéral direct (art. 37), et la loi d'harmonisation le reprend pour les cantons (art. 11 al. 2). Autrement dit, le capital est imposé séparément des autres revenus, à un taux réduit par rapport à un revenu ordinaire.
Le taux réel dépend du canton et de la commune, de votre situation familiale et du montant retiré. Il n'y a aucun chiffre universel. Le canton de Vaud ou de Genève n'appliquent pas la même règle de calcul, ce que détaille la page 3e pilier en Romandie, d'un canton à l'autre. Pour comprendre le mécanisme, lisez comment l'impôt se calcule au retrait.
Une précision importante pour les personnes qui ont un 3a ET d'autres capitaux de prévoyance (caisse de pension en capital, par exemple) : tous les capitaux perçus la même année s'additionnent pour déterminer le taux. Retirer tout en une seule année peut donc coûter plus cher que d'étaler. C'est la raison d'être de l'échelonnement.
Échelonner ses retraits
Si vous avez plusieurs comptes 3a, vous pouvez en vider un par année plutôt que tous ensemble. La logique : fractionner pour éviter qu'un gros capital alourdisse un seul exercice fiscal. Le mode d'emploi pour échelonner ses retraits donne la marche à suivre. Gardez en tête que le fractionnement dépend de votre calendrier : si vous retirez avant l'âge de référence ou si vous changez de canton, la situation peut changer. Voyez aussi déménager avant de retirer son 3a.
Et pour un 3b ?
Pour un 3b, la règle est différente. Une prestation d'assurance est réputée servir à la prévoyance, donc exonérée, lorsqu'elle est versée à un assuré de 60 ans révolus en vertu d'un contrat qui a duré au moins cinq ans et qui a été conclu avant le 66e anniversaire de cet assuré (art. 20 al. 1 let. a de la loi fiscale fédérale). Cette règle concerne l'assurance de capital, pas un compte d'épargne libre. Les conditions peuvent aussi différer au niveau cantonal. Voir pilier 3b et impôts.
Tableau récapitulatif des règles à retenir
| Sujet | Ce que dit la règle | Conséquence pratique |
|---|---|---|
| Début du retrait 3a | Au plus tôt cinq ans avant l'âge de référence | On peut préparer un pont avant l'AVS |
| Fin du contrat 3a | Pas après la 70e année | Prévoir le retrait avant cette limite |
| Versement après l'âge de référence | Jusqu'à cinq ans après, si activité lucrative | Utile pour ceux qui travaillent encore |
| Ajournement de la rente AVS | Une année au moins, cinq au plus, 20 à 80 % | Le capital peut financer la période |
| Retrait en capital (LPP) | Jusqu'à trois étapes | Le règlement de la caisse prime |
| Imposition du retrait | Séparée, taux d'une prestation annuelle | Dépend du canton et du montant |
| 3b en assurance | Exonération possible à certaines conditions | Vérifier le contrat |
Capital ou rente : ce qu'il faut savoir
Le 3a est un capital. Mais une police d'assurance de prévoyance peut proposer une rente. Cette distinction vaut aussi pour la caisse de pension. Le tableau suivant aide à voir la différence de logique.
| Critère | Capital | Rente |
|---|---|---|
| Disponibilité | Une somme que vous gérez vous-même | Un versement régulier à vie ou sur une durée fixée |
| Flexibilité | Élevée : vous décidez des dépenses | Faible : le montant est défini |
| Risque de longévité | À votre charge : il faut faire durer | Pris en charge par l'institution |
| Succession | Peut être transmis selon les règles | Selon les règles du contrat ou du règlement |
| Fiscalité | Imposé une fois, au taux séparé | Imposé chaque année avec les autres revenus |
Aucun des deux choix n'est « le bon » en soi. Cela dépend de votre santé, de votre famille, de votre tolérance au risque et de vos autres revenus. La page sur capital ou rente en 3e pilier assurance pousse l'analyse.
Les trois dernières années avant le départ
Les dernières années avant la retraite sont celles où les décisions comptent le plus. Voici un calendrier simple. Les repères ne sont pas des délais légaux (sauf mention), mais des moments pratiques pour avancer.
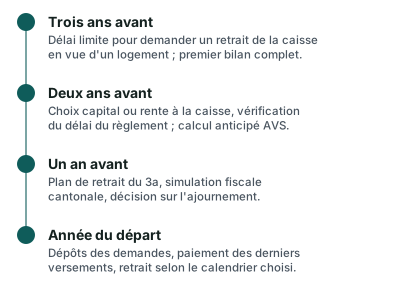
Précision : le seul délai légal chiffré de cette frise est celui du retrait pour logement, trois ans avant la naissance du droit aux prestations de vieillesse (art. 30c al. 1 LPP). Pour le reste, ce sont des repères : le délai de choix capital ou rente dépend du règlement de votre caisse.
Trois ans avant : le bilan complet
Rassemblez vos documents : calcul anticipé AVS, certificat de prévoyance, relevés 3a, contrats d'assurance, dernières déclarations d'impôt. Si un projet de logement existe, c'est le moment limite pour solliciter un versement de la caisse de pension. Pour un projet immobilier, voyez 3e pilier et projet immobilier et rembourser son hypothèque avec son 3e pilier.
Pensez aussi à votre hypothèque, si vous en avez une : la banque réexamine souvent la capacité financière au moment de la retraite. Savoir à l'avance quel revenu vous aurez, et comment votre 3a s'y intègre, vous place en position de dialogue plus sereine.
Deux ans avant : le choix à la caisse
Relisez le règlement de votre caisse pour le délai de choix capital ou rente. Si vous envisagez un capital, tenez compte de l'impôt, car l'addition des retraits d'une même année peut faire monter le taux. Vérifiez aussi les désignations de bénéficiaires, en particulier si vous n'êtes pas marié.
Un an avant : le plan de retrait du 3a
C'est le moment de décider de la forme du retrait. Quelques questions :
- Voulez-vous retirer à l'âge de référence ou avant, dans la fenêtre permise ?
- Combien de comptes 3a avez-vous, et pouvez-vous les ouvrir ou les clôturer à des dates différentes ?
- Allez-vous déménager, et dans quel canton sera-t-on imposé au moment du retrait ?
- Le capital est-il investi en titres ? Si oui, souhaitez-vous le sécuriser avant le retrait ?
Pour la partie fiscale, le calculateur du site vous aide à estimer l'impôt de retrait : combien d'impôt au retrait de votre capital 3a.
L'année du départ
Déposez vos demandes de retrait, assurez-vous que les versements arrivent sur le bon compte et mettez à jour votre budget avec les montants réels. Pensez à conserver les attestations de retrait : elles servent à remplir la déclaration d'impôt de l'année suivante. La page sur déclarer son 3e pilier aux impôts précise les justificatifs à garder.
Si vous quittez la Suisse, d'autres règles s'appliquent : voyez que devient mon 3e pilier si je quitte la Suisse.
Les pièges fréquents
- Oublier le délai de la caisse pour opter pour le capital, et se retrouver avec une rente non voulue.
- Tout retirer la même année et payer plus d'impôt que nécessaire, par manque d'échelonnement.
- Compter sur un 3a dont la valeur varie comme sur une somme garantie. Un capital investi en titres peut valoir moins que prévu à la date de retrait.
- Ne pas tenir compte de l'impôt sur les rentes et sur le capital dans le budget de retraite.
- Laisser un 3a oublié chez un ancien prestataire. Un compte que l'on ne suit plus peut être oublié des années, alors qu'il compte dans le plan. Faites le tour de vos comptes à ce stade.
- Négliger la protection du conjoint ou du partenaire : bénéficiaires non à jour, absence de clause pour les concubins.
Pour d'autres erreurs classiques, lisez les erreurs fréquentes avec son 3e pilier.
Pour aller plus loin
Si vous n'avez pas encore fixé vos idées, les pages suivantes complètent ce guide :
- le 3e pilier expliqué simplement pour revenir aux bases ;
- le retrait du 3e pilier pour la procédure complète ;
- 3e pilier et retraite : les questions de retrait pour des réponses courtes ;
- la page sur le décès et le 3e pilier pour la protection des proches ;
- la liste de comparaison gratuite des offres si vous souhaitez regarder ce que proposent banques, assurances et fondations pour vos dernières années de cotisation.
Comme le rappelle chaque page de ce site, ce site présente des informations générales et ne remplace pas une analyse personnelle : la bonne décision dépend de votre revenu, de votre canton, de votre âge, de votre état civil et de votre affiliation au 2e pilier. Pour voir comment les offres se présentent selon votre profil, vous pouvez demander une comparaison gratuite. La page comment fonctionne Mon 3e Pilier explique qui traite votre demande.
Questions fréquentes
Le 3a suffit-il pour vivre à la retraite ?
Presque jamais seul. Le 3a est un capital, qui s'épuise au fil des retraits, alors que l'AVS et la caisse de pension versent des rentes régulières. Le 3a joue plutôt le rôle de complément : pont avant l'AVS, financement de projets, coussin pour les imprévus. Le bon réflexe est de comparer vos rentes à vos dépenses fixes avant de décider du rôle de votre 3a.
À partir de quand peut-on retirer son 3a ?
Les prestations de vieillesse du 3a peuvent être versées au plus tôt cinq ans avant l'âge de référence et sont échues à l'âge de référence. Les contrats ne peuvent pas prévoir de fin après la 70e année. Des retraits anticipés restent possibles pour certains motifs précis, comme l'achat d'un logement ou le départ définitif de Suisse.
Peut-on retirer son 3a en plusieurs fois ?
Oui, si vous avez plusieurs comptes 3a, vous pouvez les retirer à des dates différentes. Chaque compte se retire en une fois, mais les comptes sont indépendants. Ce fractionnement permet d'éviter qu'un grand capital soit imposé dans une seule année. Les règles de la caisse de pension sont distinctes : pour la LPP, le retrait en capital peut se faire en trois étapes au plus.
Faut-il retirer son 3a avant ou après l'AVS ?
Cela dépend de votre budget et de votre calendrier. Un retrait avant l'AVS peut servir de pont, notamment en cas de retraite anticipée. Un retrait plus tardif laisse le capital en place plus longtemps, mais il faut respecter les limites du contrat. Il n'y a pas de réponse universelle : le bon moment dépend de vos revenus, de votre canton et de votre projet.
Peut-on ajourner sa rente AVS et utiliser son 3a pendant ce temps ?
C'est une piste, oui. Le versement de la rente de vieillesse peut être ajourné d'une année au moins et de cinq ans au plus, pour la totalité ou pour une part comprise entre 20 et 80 %. Le 3a peut alors financer la période. L'intérêt de l'opération dépend de votre situation et se mesure avec les montants officiels de votre dossier AVS.
Comment le retrait du 3a est-il imposé ?
Le capital est imposé séparément des autres revenus, au taux applicable à une prestation annuelle correspondante. Le résultat dépend du canton, de la commune, de votre situation familiale et du montant retiré. Plusieurs retraits la même année s'additionnent pour fixer le taux. Un calcul précis se fait avec le simulateur de votre canton.
Peut-on continuer à verser sur son 3a après l'âge de référence ?
Oui, tant qu'une activité lucrative est exercée et au plus tard jusqu'à cinq ans après l'âge de référence. Passé ce délai, il n'y a plus de droit à la déduction. Cette possibilité convient surtout à ceux qui poursuivent un travail à temps partiel après le départ officiel.
Que se passe-t-il pour mon 3a si je décède avant de le retirer ?
Le capital 3a revient aux bénéficiaires selon l'ordre prévu par les règles de la prévoyance liée, que vous pouvez en partie préciser. Les situations de concubinage, de remariage ou de divorce méritent une vérification attentive. Voyez la page sur le décès et le 3e pilier pour les détails.
Dois-je choisir capital ou rente à la caisse de pension ?
Le règlement de la caisse doit permettre le choix du capital, et il peut fixer un délai pour l'annoncer. Il faut donc lire le règlement tôt. Le choix dépend de votre santé, de votre situation familiale, de votre tolérance au risque et de la fiscalité. Il n'y a pas de meilleure option dans l'absolu.
Mon 3a perd-il de la valeur juste avant la retraite ?
Cela dépend de sa forme. Un compte de prévoyance bancaire ne varie pas comme un portefeuille de titres. Un 3a investi en fonds ou en actions peut au contraire baisser, et il reste peu de temps pour attendre. C'est pourquoi beaucoup de personnes revoient la composition de leur 3a quelques années avant le retrait. Aucun rendement n'est garanti.
Où trouver les chiffres exacts de mon dossier ?
Auprès des sources de chaque pilier : la caisse de compensation pour l'AVS (calcul anticipé), votre caisse de pension pour le certificat de prévoyance, votre prestataire pour le relevé 3a. Les administrations fiscales cantonales proposent aussi des simulateurs pour estimer l'impôt sur un retrait.
Sources
- Retraite flexible — Ajournement de la rente de vieillesse (LAVS, art. 39) — Fedlex
- Cotisations des salariés et des employeurs (LAVS, art. 14) — Fedlex
- Frais d'administration et prescription (LAVS, art. 16) — Fedlex
- Rentes de vieillesse et âge de référence (LAVS, art. 44) — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul (RAVS, art. 52d) — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul (RAVS, art. 55) — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul (RAVS, art. 58) — Fedlex
- Prestations de vieillesse (LPP, art. 13a) — Fedlex
- Prestations de vieillesse (LPP, art. 37) — Fedlex
- Survivants (LPP, art. 20a) — Fedlex
- Libre passage, logement, rachat (LPP, art. 30c) — Fedlex
- Versement des prestations et retrait anticipé (OPP 3, art. 3) — Fedlex
- Formes reconnues de prévoyance liée (3a) (OPP 3, art. 1) — Fedlex
- Imposition séparée des prestations en capital de prévoyance (art. 37) — Fedlex
- Prévoyance libre (3b) et assurances de capitaux (art. 20) — Fedlex
- Prestations en capital de prévoyance : imposition séparée (art. 11) — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.